研报速递
中金研究
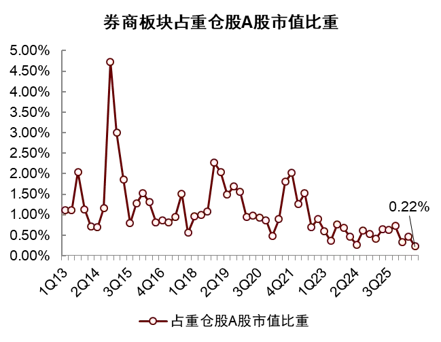
我们分析了2026年3季度公募基金[1]对资本市场行业个股的持仓,板块配置环比回落,A股券商持仓已至2013年以来新低。(本文节选自中金公司研究报告《A股券商公募持仓创新低,板块攻守兼备》,完整内容详见报告原文)
业绩预览
A股资本市场板块:公募对板块由增配转为减配,低配幅度小幅走阔。3Q26板块持仓占比由2Q26的0.51%降至0.36%,环比-0.15ppt;相对全部A股流通市值(3.26%)低配2.90ppt,低配幅度较上季(2.79ppt)扩大0.11ppt。个股层面,华泰A/中信A/国泰海通A/广发A减配最多(-0.07ppt/-0.06ppt/-0.04ppt/-0.03ppt),中金A/国信A/招商A小幅减配(-0.007ppt/-0.002ppt/-0.002ppt);部分特色券商获增配,包括兴业A/财通A/申万A等(+0.01ppt/+0.002ppt/+0.002ppt)。互联网券商亦遭减配,东方财富-0.03ppt、同花顺-0.02ppt、指南针-0.002ppt。A股资本市场板块跑赢大盘、攻守兼备,3Q26万得券商指数-8.1%,跑赢万得全A(-13.3%) 5.2ppt。
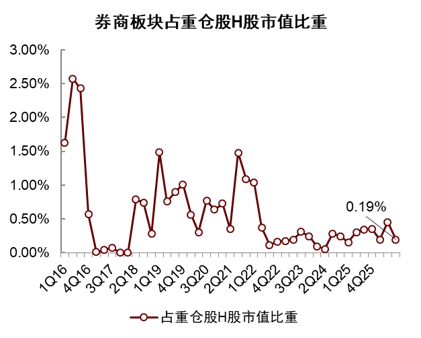
港股资本市场板块:中资券商同步被减持,H股低配幅度扩大。 3Q26板块持仓被减配0.18ppt至0.45%,相对港股流通市值(1.90%)低配1.45ppt,较上季(1.26ppt)扩大0.19ppt。个股层面,招商H/中金H/中信建投H/中信H(-0.06ppt/-0.05ppt/-0.05ppt/-0.04ppt)减配最多,国泰海通H/华泰H/东方H/广发H亦各减配近0.01ppt;香港交易所获增配(+0.01ppt),持仓比例自0.16%回升至0.17%。主因是3Q26港股中资券商表现弱于港股市场,[HK]中资券商指数-2.8%,跑输恒指(+7.6%)10.4ppt。
估值与建议
板块攻守兼备、配置价值突出。3Q26公募伴随市场行情和成交额的波动减配券商。我们认为,当下低估、低配的券商板块攻守兼备,一方面新发主动ETF、稳市资金等增量资金入市背景下,或将迎来成交额和行情拐点,提振券商估值;另一方面板块严重低估下,股息率亦有吸引力,特别是对于盈利和ROE中枢上行中的优质头部券商。
[1]统计口径包括普通股票型基金、偏股混合型基金、平衡混合型基金、灵活配置型基金。
风险
权益市场大幅波动;地缘政治风险;政策风险。
图表1:3Q26资本市场板块公募重仓持仓比例变化情况
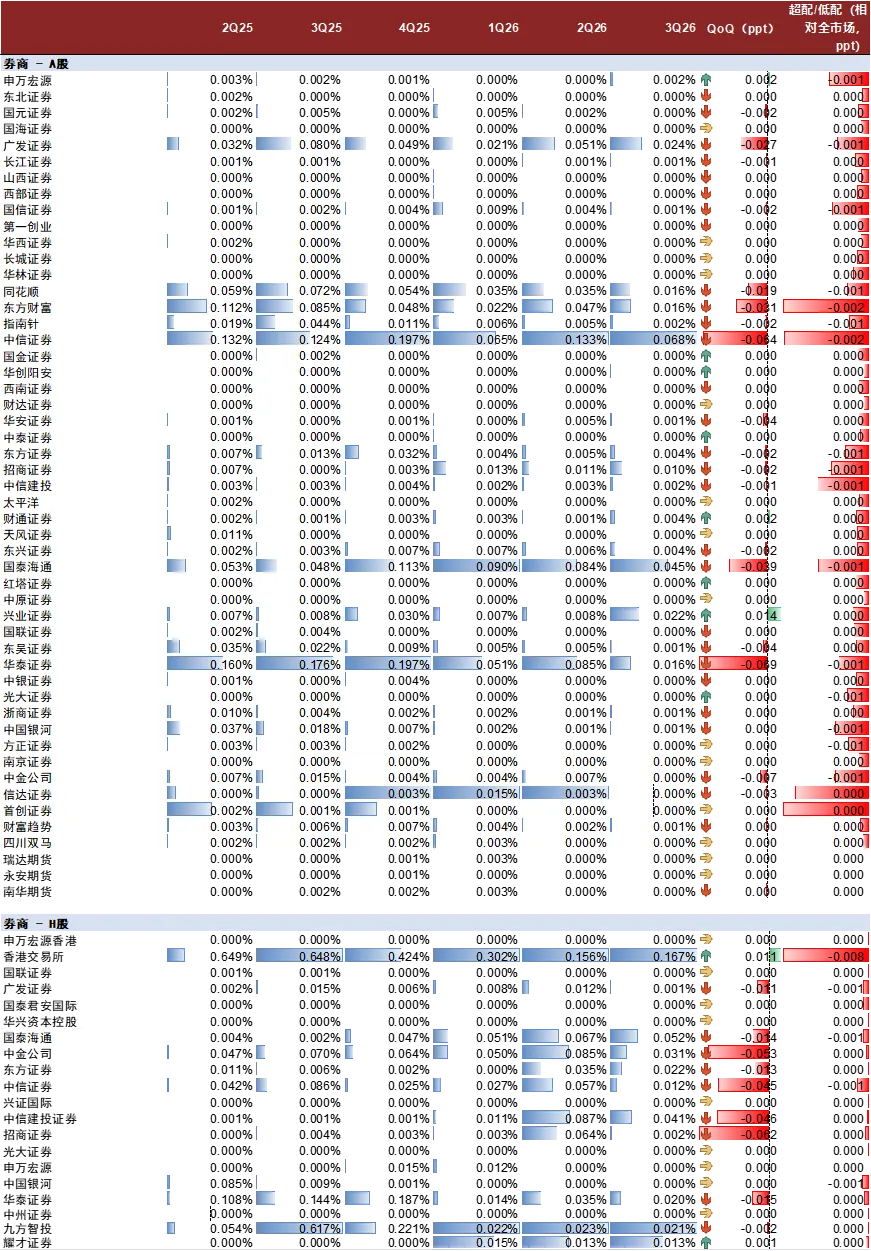
注:1)仅展示部分机构有持仓的资本市场标的;2)超配/低配=公募重仓持仓比重-流通市值占比,流通市值占比=公司流通市值/A股(港股)总流通市值;3)底层数据包括“普通股票型”、“偏股混合型”、“平衡混合型”、“灵活配置型”基金持仓数据。
资料来源:Wind,中金公司研究部
图表2:资本市场板块低配幅度进一步提升
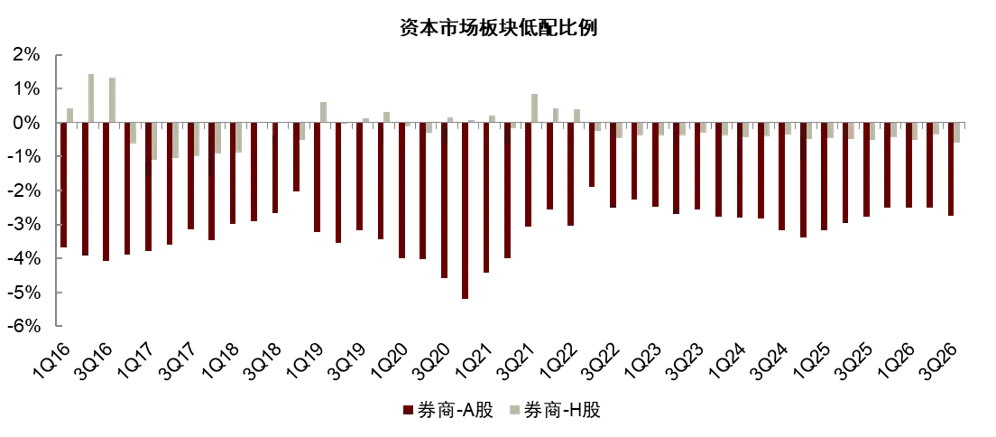
注:统计口径包括普通股票型基金、偏股混合型基金、平衡混合型基金、灵活配置型基金
资料来源:Wind,中金公司研究部
图表3:公募A股券商重仓比例环比回落
资料来源:Wind,中金公司研究部
图表4:公募H股券商重仓比例环比回落
资料来源:Wind,中金公司研究部
Source
文章来源
本文摘自:2026年10月28日已经发布的《A股券商公募持仓创新低,板块攻守兼备》
王思玥 分析员 SAC 执证编号:S0080526030002 SFC CE Ref: BYB895
樊 优 分析员 SAC 执证编号:S0080522070009 SFC CE Ref: BRI789
毛晴晴 分析员 SAC 执证编号:S0080522040002 SFC CE Ref:BRI453
刘欣雨 联系人 SAC 执证编号:S0080126050015
井雨洁 分析员 SAC 执证编号:S0080526070005
姚泽宇 分析员 SAC 执证编号:S0080518090001 SFC CE Ref: BIJ003
Legal Disclaimer
法律声明
特别提示
本公众号不是中国国际金融股份有限公司(下称“中金公司”)研究报告的发布平台。本公众号只是转发中金公司已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。订阅者如使用本资料,须寻求专业投资顾问的指导及解读。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。
中金公司对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,中金公司及/或其关联人员均不承担任何形式的责任。
本公众号仅面向中金公司中国内地客户,任何不符合前述条件的订阅者,敬请订阅前自行评估接收订阅内容的适当性。订阅本公众号不构成任何合同或承诺的基础,中金公司不因任何单纯订阅本公众号的行为而将订阅人视为中金公司的客户。
一般声明
本公众号仅是转发中金公司已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见中金研究网站(http://research.cicc.com)所载完整报告。
本资料较之中金公司正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。证券或金融工具的价格或价值走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,中金公司可能会发出与本资料所载意见、评估及预测不一致的研究报告。中金公司的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论和/或交易观点。
在法律许可的情况下,中金公司可能与本资料中提及公司正在建立或争取建立业务关系或服务关系。因此,订阅者应当考虑到中金公司及/或其相关人员可能存在影响本资料观点客观性的潜在利益冲突。与本资料相关的披露信息请访http://research.cicc.com/disclosure_cn,亦可参见近期已发布的关于相关公司的具体研究报告。
本订阅号是由中金公司研究部建立并维护的官方订阅号。本订阅号中所有资料的版权均为中金公司所有,未经书面许可任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。