研报速递
国泰海通的“灵犀”,2026 年上半年服务了 8,300 万人次。华泰的“AI 涨乐”上线一年,下载超过 500 万次。万得的“Alice”,正在变成一批中小券商的外脑。这些数字都是真的,发布会也开得热闹。截至 10 月 27 日,八家头部券商里仍有六家的 PB 低于 1 倍。
卖方讲AI原生交易终端、千亿参数垂类大模型、智能体矩阵,都讲得很漂亮。买方只想知道一件事:这东西落到利润表的哪一行?落不进去,对估值的贡献就是零,从ROE 出发,AI 对券商 ROE 的贡献上限,可能大约半个百分点。
一、券商股为什么不按利润定价
我见过太多人拿 PE 给券商估值,然后得出一个“极度低估”的结论。问题在于,券商的生意是拿净资本做抵押、用杠杆放大的生意。两融、自营、股票质押、衍生品做市,每一项业务的规模上限都被净资本硬性约束。净资产在这门生意里不是账面数字,是业务扩张的物理边界。
你买券商,买的不是未来现金流折现,是这份净资产未来能撬动多少利润的许可证。用戈登模型写出来就是 PB =(ROE − g)÷(CoE − g)。分子是你赚的超过增长的部分,分母是股东要求超过增长的部分。当 ROE 长期贴着 CoE 走,PB 就必然贴着 1 倍走。这不是市场偏见,是数学。
那 PB 呢?PB 一路往下走。
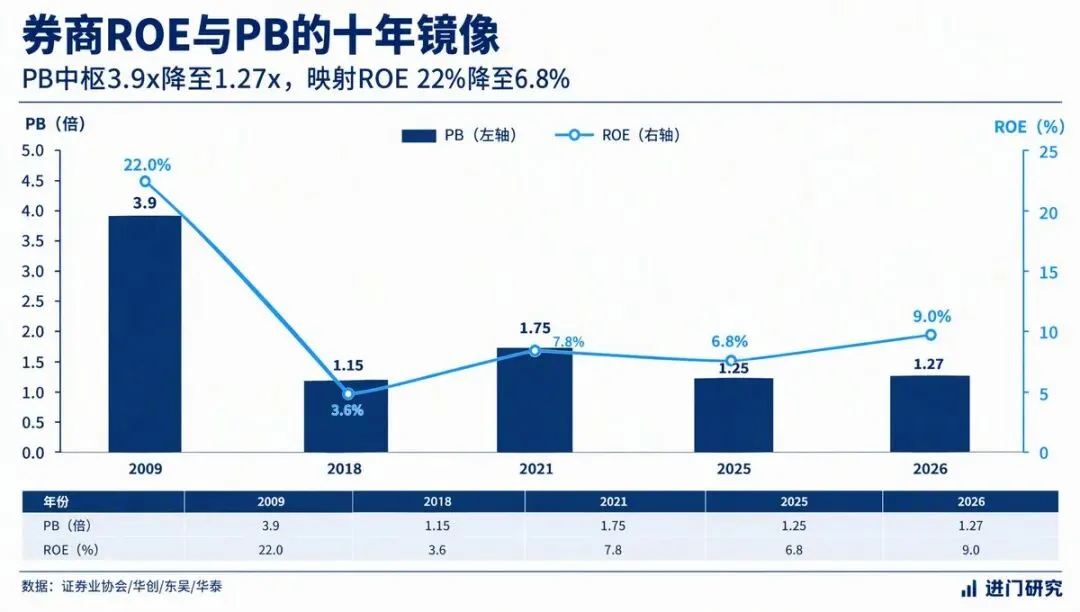
图表1:券商 ROE 与 PB 的十年镜像
数据来源:中证全指证券公司指数(399975)日频估值序列,同花顺金融数据终端;行业 ROE 引自华泰证券(2026-05-26)、申万宏源(2026-06-09)
这条重定价路径的刻度很清楚。2008 到 2011 年,经纪收入占比超过 70%,平均佣金率约千分之一,2009 年券商 22% 的 ROE 对应平均 PB 3.9 倍。2012 年 5 月创新大会之后,两融、股票质押这些资本消耗型业务爆发,ROE 中枢降到 10% 以下。2017 年以后,券商股 PB 上限降到 2 倍以下。
指数数据与这条路径严丝合缝:2018 年末 1.1754 倍,2020 年末 2.0269 倍(本轮顶点),2025 年末 1.3506 倍,2026 年 3 月末 1.1531 倍。同期行业净利润,从 2020 年的 1,339.28 亿元涨到 2025 年的 2,087.62 亿元。
利润接近翻倍,PB 接近腰斩。
这个背离值得多想一层。市场并没有为利润增长付费,它在为利润的可预测性付费。同样一块钱利润,来自稳定的管理费可以给 20 倍 PE,来自方向性自营只能给 8 倍。券商把收入结构从通道费换成资本利得,等于自己把利润的质量评级下调了一级。说白了,券商过去十七年估值下移,不是因为赚得少了,是因为赚得不可预测了。而市场不可预测这件事,AI 治不了。
二、八家券商摊开来看,差距在杠杆
把八家券商 2025 年的杜邦四因子摊在一张表上,很多争论其实就不用争了。
图表2:八家券商 2025 年杜邦四因子与估值对照
数据来源:头部券商财务对比.csv(2025 年报,合并报表口径;东方财富比率统一采用营业总收入口径);PB 为 2026-10-27 快照
我说三个反直觉的地方。
第一个,净利率最高的不是 ROE 最高的。中信证券净利率 40.18%,华泰 45.75%,华泰高出 5.57 个百分点。但中信 ROE 10.59%,华泰 9.20%,中信反而高 1.39 个百分点,差距全部来自那 1.30 倍权益乘数(6.51 对 5.21)。广发更典型,净利率只有 38.60%,是全表传统券商里最低的之一,靠着 6.25 倍杠杆把 ROE 做到 10.16%,排第二。
任何不作用于杠杆或周转的“提 ROE”方案,无论包装多精妙,本质上只是修辞。
第二个,中金 164.2 亿元业务及管理费吃掉 57.65% 的营收,净利率被压到 34.38%。这既是“AI 有价值”的最强证据,也是“AI 价值有限”的最强约束:对投行主导型券商,成本端确实是 ROE 的第一约束;但要把 ROE 从 9.39% 提到 12%,成本收入比得从 57.65% 砍到 45% 以下,那是 20 个百分点的费用率压缩。AI 做不到,任何单一工具都做不到。
第三个,PB 与 ROE 的排序已经断裂。中金 ROE 9.39%,拿 1.8080 倍 PB;中信 ROE 10.59%,只拿 1.0653 倍。招商净利率 49.45%,传统券商里最高,PB 0.9526 倍,破净。
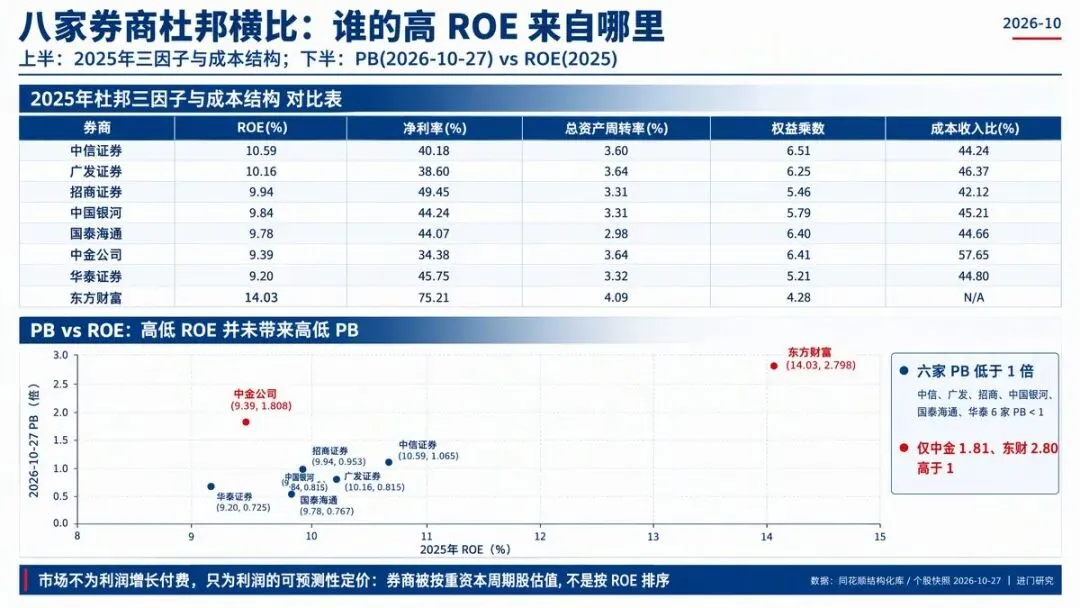
图表3:八家券商杜邦四因子与 PB-ROE 散点
数据来源:头部券商财务对比.csv(2025 年报口径)、券商估值序列.csv(2026-10-27 快照)。⚠️ 口径说明:ROE 为 2025 年报口径,PB 为 2026-10-27 快照,两者相隔约 10 个月,属“滞后 ROE 对当期 PB”的错配,不代表当期定价误差
若按长江证券“每 1 倍 PB 对应 6% ROE”的跨国拟合框架,A 股券商当前的定价,隐含的是“ROE 9% 不可持续”这个判断,不是“市场没给 AI 溢价”。
市场给中金的溢价,买的不是它的 ROE 水平,是跨境弹性与轻资本转型的预期;市场给华泰的 0.7246 倍,扣的不是经营能力,是 60.5% 自营占比带来的不可预测性。PB 定价的锚,从来不是 ROE 的绝对水平,是 ROE 的质量和持续性。
还有一个维度容易被忽略:ROE 稳不稳。八家券商在样本期内发生了显著的位次交换,没有一家能长期锁住第一名。投资者愿意为“确定的 10%”付 1.5 倍 PB,却只愿为“在 6% 到 12% 之间摆动的 10%”付 1 倍。稳定性本身就是折价项。
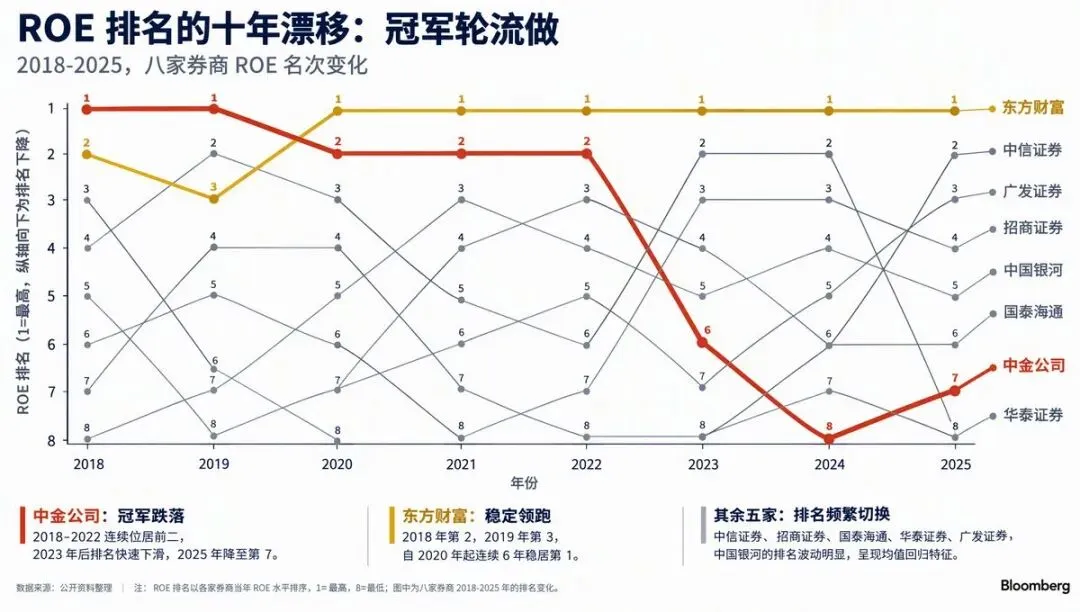
图表4:八家样本券商 ROE 排名的多年漂移轨迹
制图说明:纵轴为 ROE 由高到低的排名(1 = 最高)。曲线越平坦,说明盈利能力越稳定、越可预测;上下穿越越多,说明它处在商业模式切换或周期摆动的震荡带里
六家破净,是一句定价声明
截至 10 月 27 日,六家破净:华泰 0.7246、国泰海通 0.7668、银河 0.8146、广发 0.8149、招商 0.9526、中信 1.0653。只有中金 1.8080 和东财 2.7983 在 1 倍以上。
破净不是错杀,是一句定价声明。它说的是:这部分净资产如果不用来扩表、不能产生高于资本成本的回报,它的经济价值就低于账面价值。这也解释了中金(杠杆 6.29 倍、ROA 1.3%、跨境占比高)和东财(ROA 3.2%、轻资本闭环)为什么不破净——它们的净资产更会用。
图表5:五条“券商 PB 长期低位”解释的证据强度与 AI 相关性
数据来源:西部证券(2026-05-10)、东方证券(2026-08-18)、东吴证券(2026-05-12)、长江证券(2026-09-12)、申万宏源(2026-06-09)
解释一,杠杆被监管硬性锁死,证据强度最高。2025 年银行、保险、证券经营杠杆分别是 12.5、11.3、4.4 倍。更关键的反证是境内 ROA 并不差:2017 到 1Q26,上市券商、银行、保险平均 ROA 约 1.4%、0.8%、1.4%,券商高于银行、与保险持平;但平均权益乘数分别是 4.6、12.5、8.7 倍。同样的资产赚钱能力,配上三分之一的杠杆,结果必然是 ROE 打对折。券商的低 ROE 不是资产不赚钱,是资本不允许放大。
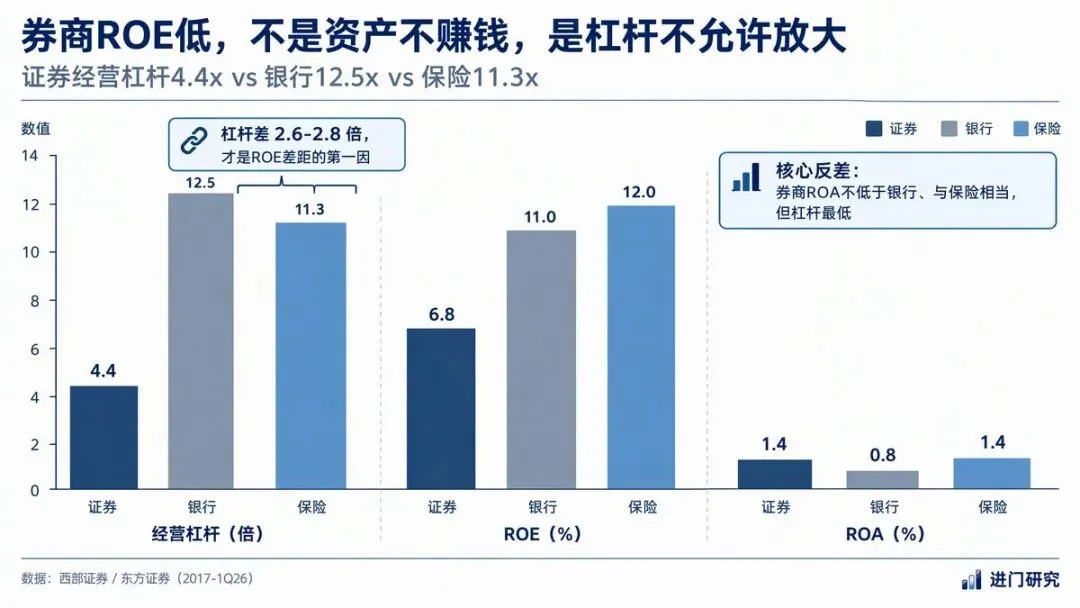
图表6:三大金融子行业的 ROE 与杠杆归因
数据来源:西部证券(孙寅、陈静,2026-05-10)、东方证券(张凯烽、何佳航,2026-08-18)
解释二,重资本化转型,把高 ROE 的通道生意换成了低 ROE 的资本生意。两融和股票质押都是资本消耗型业务,利差持续收窄,2012 年以后 ROE 中枢降到 10% 以下。这是分子变小,与解释一的分母不能放大,互为补充。
解释三,自营成了第一大收入来源,波动性盖过了成长性。自营收入占比从 2022 年的 19.2% 升到 2026H1 的 49.2%;个股层面,红塔 67.9%、招商 62.4%、华泰 60.5%、中信 55.1%。
解释四,投资者结构。2025Q4 以来 A 股券商估值降到约 1.25 倍 PB,港股除国联民生-H 外估值都有不同程度提升。AH 溢价:中信约 10%,华泰、国泰海通、招商、广发约 35%,其余 80% 以上。
解释五,增量高 ROE 业务受牌照与政策限制。头部 ROE 峰值 2020 年 10.8%、2021 年 12.1%、2025 年 9.9%,五年下了 2.2 个百分点。
这五条里,没有一条是 AI 能解决的。前三条决定 PB 的中枢位置,第四条决定 A 股相对 H 股的折价幅度,第五条决定行业整体的成长天花板。AI 想提估值,先得回答它能不能动这五条里的任何一条。答案是:一条都动不了。
顺便说一句,β 也回不来了
很多人还抱着一个念头:AI 让券商更聪明,牛市来了弹性会不会回来?数据不支持。
证券Ⅱ相对上证指数的 β,2012 年以来均大于 1、R² 中枢 0.6;2024 年 9 月 24 日到 2025 年前三季度 β 是 1.48、R² 0.69;2025Q4 以来 β 降到 1.1、R² 降到 0.57。
924 以来的四个阶段很说明问题。2024/9/24 到 11/7,板块涨 68.2%、跑赢沪深 300 共 39.1 个百分点,日均成交 1.97 万亿;2024/11/8 到 2025/4/7 跌 28.2%;2025/4/8 到 8/25 涨 37.4%;2025/8/25 到 2026/5/12 跌 18.4%,而同期沪深 300 涨 10.7%。
超额收益只在流动性拐点出现,而且越来越短。2026 年 5 月末,中证全指证券公司指数相对沪深 300 的负超额一度走阔到约 −40%,后收敛至 −24%。成交额放大不再自动转化为板块上涨。
原因不复杂:券商自己把杠杆和方向性头寸都收了。主动降方向性头寸是为了平滑波动,代价是牛市放大器失效,既拿不到成长溢价,也失去了弹性溢价。
所以“AI 能把 β 还回来”这个期待,从根上站不住。β 消失的根子不在工具,在业务结构——是券商自己主动放弃了 β。
三、AI 到底能碰 ROE 的哪一格
杜邦恒等式:ROE = 净利率 × 总资产周转率 × 权益乘数。三个格子,逐一过。
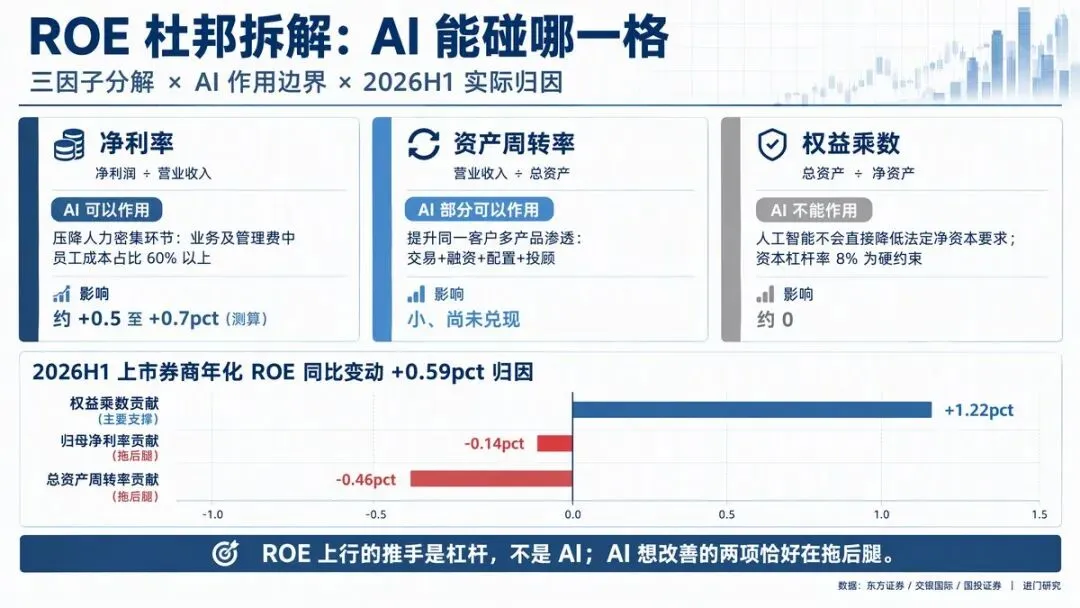
图表7:ROE 杜邦拆解——AI 能碰哪一格
数据来源:东方证券(张凯烽、何佳航,2026-08-18)、交银国际(金天,2026-07-02)、国投证券战略发展部(吴芳、肖婕敏,2026-08-07)
第一格,净利率。AI 可以作用。
券商的成本结构极其集中。业务及管理费占营业支出普遍超过 90%:中金 97.3%、中信建投 95.9%、中信 95.5%、华泰 92.1%。业务及管理费里,员工成本又超过 60%:中金 67.5%、中信 65.8%、中信建投 60.8%、华泰 60.8%。这意味着 AI 的理论影响面覆盖了券商约 54% 到 58% 的营业支出。这是它唯一有资格谈“提 ROE”的地方。
第二格,总资产周转率。作用很小。
理论上 AI 能提升同一客户的多产品渗透,把交易、融资、产品配置、投顾需求纳入统一服务体系。华泰的 AI 涨乐与投顾工作云、涨乐财富通三平台数据互通,就是这个思路。但周转率的分母是总资产,总资产里最大的一块是金融资产和客户资金。AI 压不动客户保证金,也压不动自营持仓。
第三格,权益乘数。完全不能作用。
这一格的约束是法定的:资本杠杆率不低于 8%、净稳定资金率不低于 100%。国投证券战略发展部在《经济参考报》上把话说得很干脆:人工智能不会直接降低法定净资本要求。更现实的是,头部已经逼近红线——资本杠杆率中信 13.8%、华泰 13.3%、广发 11.3%(预警线 9.6%),净稳定资金率中信 125.3%(预警线 120%)。这不是想不想加,是能不能加。
三格过完。第一格能碰,第二格很勉强,第三格碰不到。而 ROE 最敏感的那一格,钥匙在监管手里,不在工程师手里。
2026 年上半年真实发生了什么
图表8:2026H1 年化 ROE 同比变动的三因子归因
数据来源:东方证券《ROE 视角下的券商价值重估》(2026-08-18)
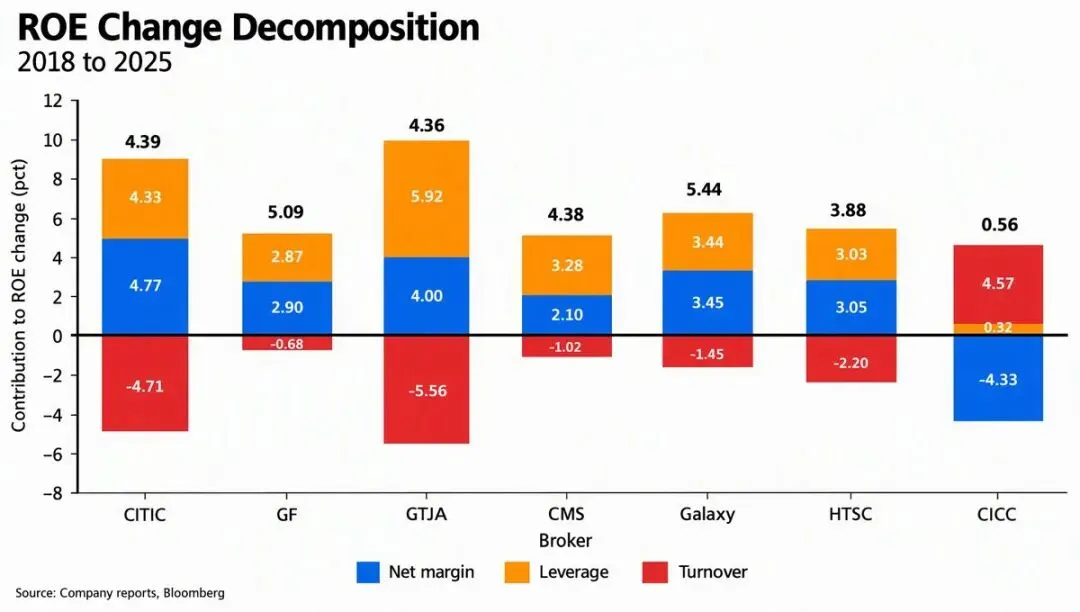
图表9:2026H1 年化 ROE 同比变动的三因子贡献分解
制图说明:柱状图中权益乘数为正,净利率与周转率两柱均为负——ROE 的全部增量由杠杆独力托起
看清楚这个结构。ROE 上行 0.59 个百分点,全部来自杠杆;AI 理论上能碰的那两项,合计贡献 −0.60 个百分点。
这倒不是说 AI 什么都没做。它说的是:即便 AI 已经在审核、客服、代码、研报这些环节产生了真实的效率提升,这些提升在财务归因上,被市场竞争、费率下行和人力成本刚性完全盖住了。
做得更好,和报表更好看,中间隔着一整个竞争结构。
成本的物理结构也值得看一眼。中金、中信、建投、华泰四家,业务及管理费占营业支出分别是 97.3%、95.5%、95.9%、92.1%,员工成本占业务及管理费分别是 67.5%、65.8%、60.8%、60.8%,员工成本绝对额分别是 110.8 亿、217.8 亿、67.0 亿、97.5 亿元。
券商的成本,几乎是人事成本的同义词。任何降本如果不碰人,就只是在碰那 30% 出头的边角料。
这也解释了为什么 AI 是必要的、但不是充分的。AI 恰好作用在人力密集环节,方向完全正确;但人不是能被算法直接替换的变量,它受劳动法、牌照资质、客户关系、监管问责约束。国信的“报告 2 小时变 10 分钟”是效率,不是裁员。效率不等于成本下降,这是两条曲线。
四、算一笔账:天花板在哪
要给这件事定量,先得有外部锚。
伯恩斯坦 2026 年 5 月对全球资管业的 GenAI 效率增益给出路径:2026 年 3%、2027 年 7%、2028 年 12%、2029 年 16%、2030 年 21%;同期成本增加 6.8%、6.8%、6.8%、5.4%、5.1%。关键含义是,2026 到 2027 年净效应为负,成本增幅大于效率提升。AI 对利润表的正贡献,最早要到 2028 年之后才可能显现。
瑞银 2026 年 6 月对北欧银行的测算更冷:AI 对 2030 年实际成本的综合净影响是 −9.1%,其中实现 AI 的成本 +6.1%、通胀 −17%。它的结论一句话:AI 推动效率前沿外移,但绝对成本下降仍不太可能。
伯恩斯坦还拆了资管业的成本构成:投研与 PM 30%、分销与客服 25%、中后台 20%、IT 与数据 15%、核心职能 10%。前三项合计 75%,是 AI 可部分替代的部分。
现在把漏斗一层层套到券商身上。
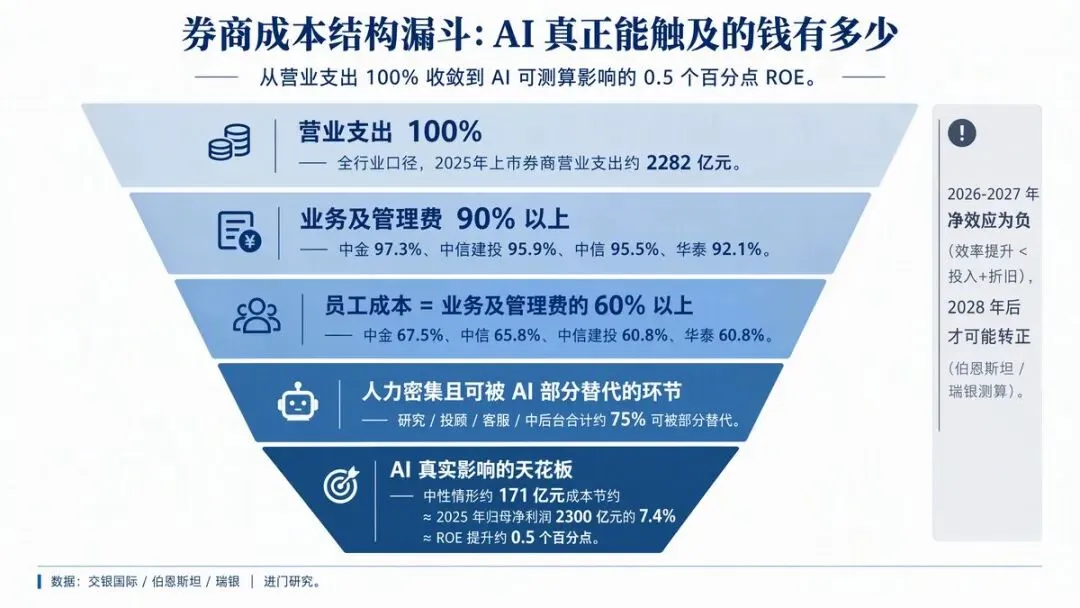
图表10:券商成本结构漏斗与 AI 的真实天花板
数据来源:交银国际(2026-07-02)、伯恩斯坦(2026-05-05)、瑞银(2026-06-16)、国金证券(2026-04-02);末端测算为外推
图表11:AI 成本效应的五层漏斗测算
数据来源:交银国际、伯恩斯坦、瑞银、国金证券;“占比”列中第四层为占员工成本的比例,其余为占上一层级的比例
漏斗是逐层收敛的:营业支出 100%,业务及管理费 90% 以上,员工成本 60% 以上,人力密集且可部分替代环节约 75%,最后 AI 的真实影响上限约 7.5%。
7.5% 的营业支出,差不多一百七十亿。精确说是 171 亿元,占 2025 年上市券商归母净利润 2,087.62 亿元的 8.2%,按行业净资产约 2.58 万亿元估算,对应 ROE 提升约 0.5 个百分点。如果效率取 21% 的上限,是 +1.05pct;取 5%,是 +0.25pct。区间落在 +0.3 到 +1.1pct。
这个量级才是 AI 对券商 ROE 的真实天花板。不是重估,是小数点后一位。
第一,这是在伯恩斯坦、瑞银行业数据基础上的外推,不是任何一家券商或卖方对 A 股券商的实测。第二,2026 到 2027 年,由于 AI 投入的折旧与费用化,净效应大概率为负——国泰海通 2025 年 IT 投入 32.35 亿元、同比 +47.05%,这部分增量当期就进费用和折旧。第三,若再扣掉因 AI 而多做的探索性项目(Gartner 预测到 2027 年底超过 40% 的 Agentic AI 项目会被取消),毛效应还要进一步缩水。
把 ROE 增量接回 PB 弹性
图表12:AI 的 ROE 增量到 PB 弹性的四情景推演
数据来源:PB = 0.22 × ROE + 0.53(东方财富证券,2026-04-21,R² = 0.68);ROE 起点采用 2025 年上市券商 7.31%(国金证券,2026-04-02);测算为外推
悲观 +5%,中性 +9%,乐观 +19%,极乐观 +31%。三种结论。
AI 单独作用,也就是中性情形,PB 从 1.20 倍到 1.31 倍,+9%。这是一次交易性机会,不是一次估值重估。AI 尽力,取 21%、也就是伯恩斯坦 2030 年的上限,PB 到 1.43 倍,+19%,仍然回不到 2017 年以前 2 倍的上限。ROE 到 9% 那条路,PB 到 1.57 倍、+31%,但请注意——那条路靠的是杠杆与国际化,不靠 AI。
如果有人把 1.8 到 2.1 倍当作 AI 能带来的估值空间,那是典型的归因错误。兴业证券 2026 年 5 月给出 1.8 到 2.1 倍的合理区间,四条假设是:ROE 中枢提升至 8% 到 10%、分红率提升、H 股折价收窄、盈利预期改善。四条里没有一条是 AI。
五、七个说不通的地方
一个叙事成不成立,不看支持它的证据有多少,看反对它的证据能不能被解释。下面七条,是我看到的最难自洽的地方。
一、把 IT 投入增长当成 AI 成效
2025 年,国泰海通 IT 投入 32.35 亿元、同比 +47.05%,华泰 26.79 亿元、+9.4%,招商 19.08 亿元、+20.58%;34 家上市券商信息技术投入合计 275.88 亿元、占营收 6.2%。
但投入是成本,不是收益。如果 AI 已经产生节约,应该在业务及管理费率上体现为绝对额下行,实际是 +23.3%。东方证券的观察更长期:上市券商业务及管理费率 2016 到 1Q26 整体在 40% 到 50% 之间波动,长期没有呈现明显的单边下降趋势。
用投入金额创新高论证 AI 提估值,是把成本当收益,方向正好反了。
二、把过程指标当成财务结果
国泰海通披露智能化服务 8,300 万人次、智能投顾客户月留存超 90%、智能体 1,314 个、Skills 404 项;华泰披露 AI 涨乐累计下载超 500 万次;国信披露投顾服务半径扩大 10 倍、持仓诊断报告 2 小时变 10 分钟、代码当量 +28%、风控识别 90% 以上。
这些都是过程指标。从报告生成 10 分钟,到成本收入比下降 X 个百分点,中间隔着整条利润表。
截至 2026 年 10 月 27 日,经对进门平台内资研报、外资研报、路演纪要、券商中报年报综述、主要财经媒体交叉检索,未发现任何一家 A 股上市券商公开披露“AI 使成本收入比下降 X 个百分点”或“AI 贡献 ROE 提升 X 个百分点”。
这个披露缺口本身就是证据。2026 年中报是提质增效叙事的高潮期,如果 AI 已产生显著财务贡献,券商有极强动机披露绝对值。没有披露,只有两种解释:要么没算出来,要么算出来不好看。
三、分母效应伪装成 AI 功劳
这一条最硬。
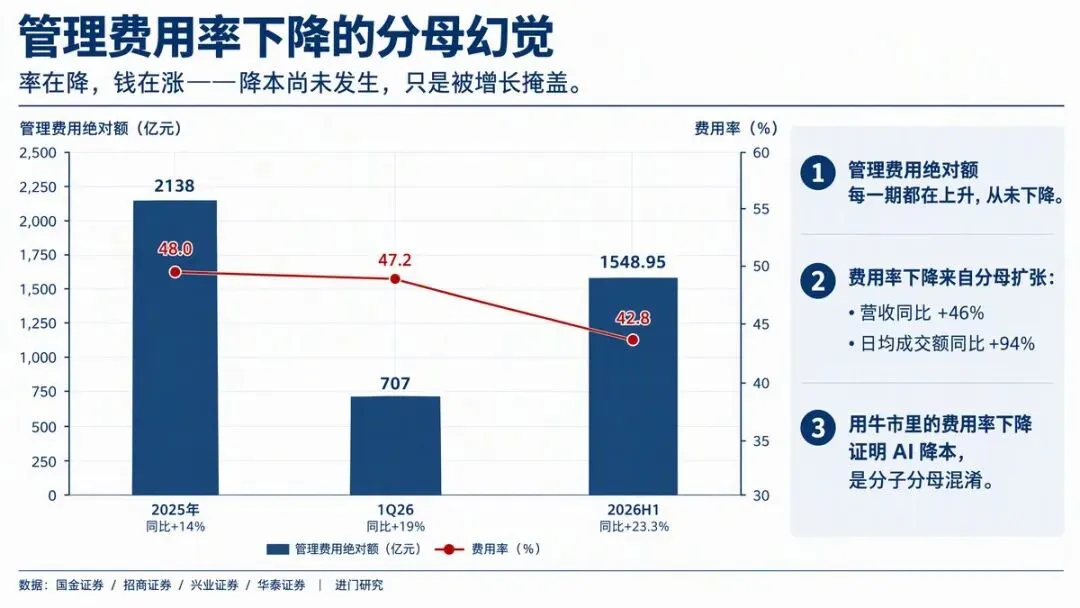
图表13:管理费用率下行的分母幻觉
数据来源:国金证券(舒思勤等,2026-04-02)、招商证券(张晓彤、许诗蕾,2026-07-24)、兴业证券(徐一洲,2026-09-16)、华泰证券(沈娟、汪煜,2026-09-08)
管理费用绝对额,2025 年 2,138 亿元、同比 +14.4%;1Q26 是 707 亿元、同比 +19%;2026H1 是 1,548.95 亿元、同比 +23.3%。每一期都在上升,从未下降。
费用率为什么下行?因为分母涨得更快。2026H1 营收同比 +46.0%,沪深两市日均成交额同比 +94%,行业费用率 42.8%、同比降 8.02 个百分点。
用牛市里的费用率下降去证明 AI 降本,是分子分母混淆。
这里有个明确的可验证窗口:如果 2027 年成交额同比转负,而管理费用率不随之反弹,才说明真的降了本。在此之前,AI 降本的证据不成立。
四、跨品类类比
市场上最常被引用的三类样本,共性是:没有或极少重资本自营敞口、不承担做市与衍生品风险、牌照约束弱、边际成本近乎为零。
东方财富 ROE 14.03%,来自低杠杆 4.28 倍加高 ROA(2024A 到 1Q26 平均 3.2%)的流量加牌照闭环。同花顺卖软件和数据,没有资产负债表。Robinhood 是纯互联网券商,无投行、无做市、无重资本。
反证更直接:传统券商 2026H1 投资类业务收入 1,741 亿元、同比 +48%,占业绩绝对主导。AI 能优化的是经纪、投行、客服这些轻环节,但券商的利润表和波动性,主要由自营这个重环节决定。
五、效率红利被佣金战让渡给客户
佣金率 2012 年 0.78‰,2026Q1 是 0.15‰,累计降幅 81%;2025 年万分之 3.1 降到 2026H1 万分之 2.7;2026H1 全行业平均代理买卖证券净佣金率进一步降到万分之 1.71。
2026H1 沪深两市日均股基成交额同比接近翻倍,上市券商证券经纪净收入同比 +56%,但行业净佣金率降到约万 1.38,规模扩张向收入增长的转化效率在下降。
机制很清楚。AI 降低了服务单个客户的可变成本,恰恰让更低价在商业上变得可行。效率提升在完全竞争的通道业务里不会沉淀为利润,会通过降费让渡给客户。受益者是客户和行业总规模,不是股东回报。
可验证窗口是季度净佣金率,现在是约万 1.38。看它能否连续两三个季度止跌。
六、AI 反而加剧同质化与顺周期风险
光大证券 2026 年 9 月的判断,是我看到最重要的反方证据:AI 不必然创造阿尔法,但必然制造同质化。效率平权即同质化,在相近的模型与工具水平下,机构会得出相似的模型与投资决策,超额会被持续打薄。
监管口径一致。中信建投引央行、证监会表态:不同机构使用相似数据和模型,可能提高投资策略的同质化程度;在市场剧烈波动时,一致性的模型调整和交易行为可能放大顺周期交易和流动性冲击。国信证券在自家研报里也写下同样判断,并把同质化竞争与市场生态风险列为 AI 投研五大挑战之一。
对以自营为第一大收入来源的券商而言,这是估值折价而非溢价的理由。
七、市场用真金白银证伪了 AI 溢价
2026Q2 末,公募基金股票投资中券商及互金板块持仓仅 0.50%,较 Q1 加 0.15pct,同比减 0.22pct;传统券商持仓 0.42%;非银整体较沪深 300 自由流通市值占比低配 7.30pct。同期,主动偏股公募 TMT 配置比例升到 61.7% 的历史高位。
买方用钱给出的答案是:AI 叙事并没有让券商获得科技溢价,资金反而把券商当作业绩好、估值低、机构低配的赔率品种来交易。这是对 AI 提估值最直接的市场层面否证。
市场定价停在哪一级台阶
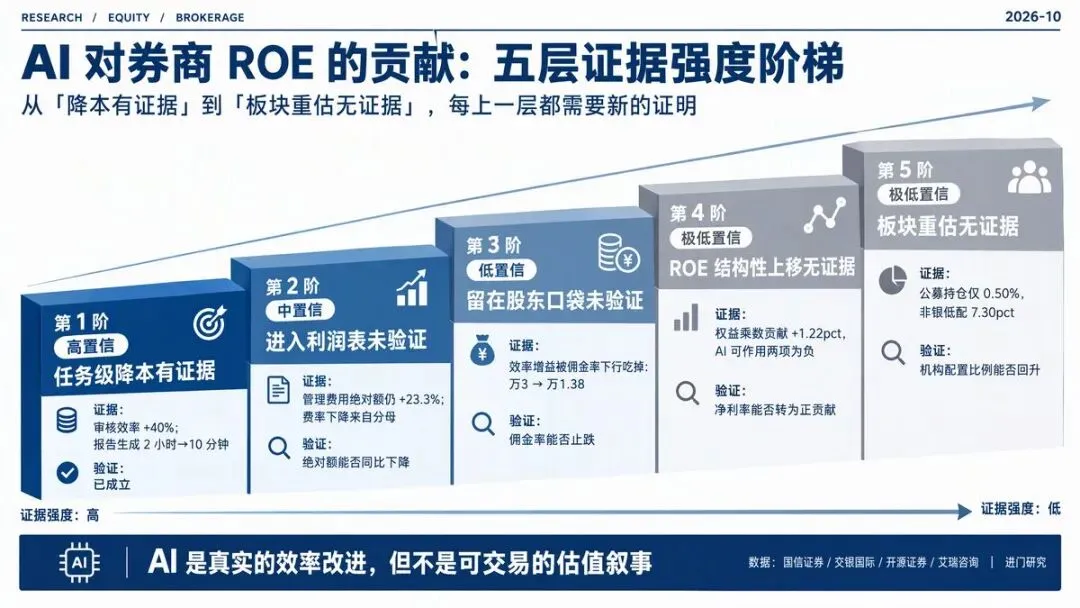
图表14:AI 对券商 ROE 的贡献——五层证据强度阶梯
数据来源:国信证券(2026-09-29)、交银国际(2026-07-02)、开源证券(2026-09-07)、艾瑞咨询(2026-06-25)、东吴证券(2026-07-23)、国泰海通(2026-07-23)
从任务级降本,到进利润表,到留在股东口袋,到 ROE 结构性上移,到板块重估,一共五阶。每上一层,都需要新的证明。
第一阶置信度高:审核效率提升 40%、报告 2 小时变 10 分钟,这些已经成立。第二阶置信度中:管理费用绝对额还在 +23.3%,绝对值能否同比下降,无人证明。第三阶置信度低:净佣金率降到万 1.38,量增价减,省下的钱正在被让渡。第四阶置信度极低:权益乘数贡献 +1.22pct,AI 能作用的两项为负,净利率何时转正无人回答。第五阶置信度极低:公募持仓 0.50%、非银低配 7.30pct,机构没有认账。
市场现在的定价,停在第三阶和第四阶之间。具体说:已经相信 AI 能省时间,还没相信 AI 能省钱,更没相信省下的钱能留在股东口袋。所以它给券商的 PB,是按净资产加股息给的,不是按 AI 期权给的。
六、真正的出路:杠杆、国际化,然后才是 AI
如果 AI 不是答案,那答案是什么?把四条路按对 ROE 的弹性和确定性排一下,结论并不含糊。
第一位,杠杆与国际化
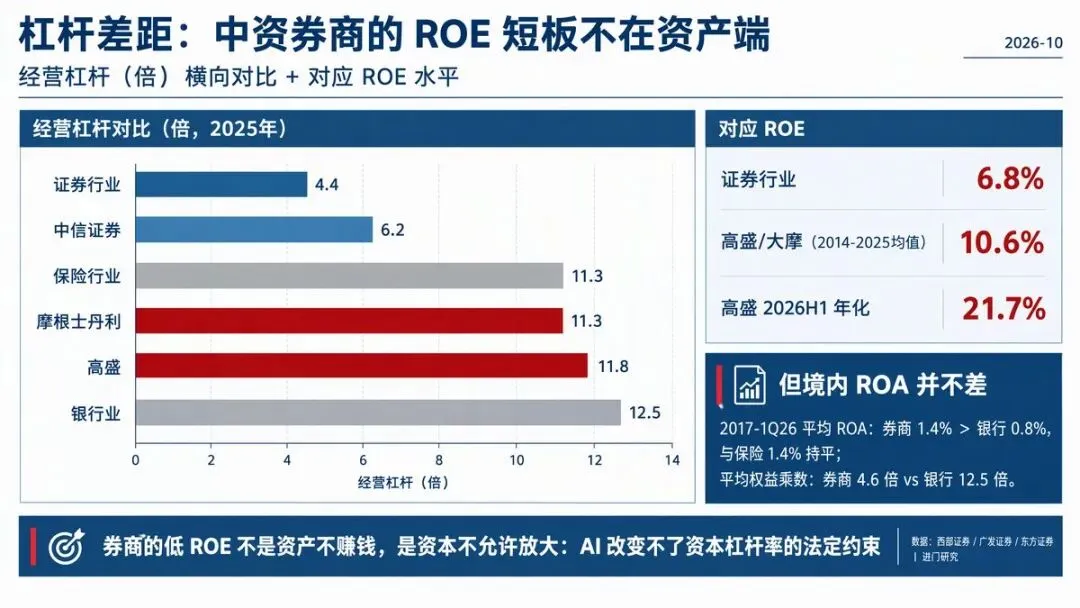
图表15:杠杆差距——中美券商 ROE 归因
数据来源:西部证券(2026-05-10)、广发证券(2026-10-12)、东方证券(2026-08-18)、东方财富证券(2026-08-12)
券商的 ROE 短板不在资产端,在资本端。2017 到 1Q26,上市券商平均 ROA 1.4%,高于银行 0.8%;但权益乘数只有 4.6 倍,银行 12.5 倍、保险 8.7 倍。
海外对照:2014 到 2025 年,摩根士丹利、高盛平均杠杆 11.3 倍、11.8 倍,ROE 均值都是 10.6%;同期中信证券平均杠杆 5 倍,ROE 均值 9.4%。2026Q1 高盛、大摩杠杆区间 13 到 17 倍,2025 年 ROE 约 14%。
但最有力的证据,是同一家公司境内外两个世界的对照。中信证券境外子公司杠杆 16.62 倍、ROE 25.29%;集团杠杆 6.39 倍、ROE 9.93%,差 15.4 个百分点。国泰海通差 1.2pct、华泰 4.5pct、中金 7.7pct、广发 3.1pct。
东方财富证券的杜邦解构把机制说透了:境外子公司净利率 30%,低于集团 41%,但杠杆 9.39 倍对 5.62 倍、周转 4.82% 对 3.69%,最终 ROE 13.42% 对 8.50%。
驱动的不是净利率,是杠杆与周转。这是 AI 完全无法替代的证据。
政策窗口也在动。2024 年 9 月风控指标新规,对连续三年分类评价 AA 级以上的优质券商,风险资本准备调整系数从 0.5 降到 0.4,表内外资产总额折算系数降到 0.7;2025 年 12 月,证监会明确将对优质机构适当松绑、适度打开资本空间和杠杆限制。
空间还很大。16 家样本券商 2025 年境外收入合计 495 亿元、同比 +23%,占合计营收 12%;2018 到 2025 年境外收入年复合增速 20%,高于整体营收的 13%。但高盛美洲以外收入 1,553 亿元、大摩 1,268 亿元,两家合计约是中资 20 家样本境外子公司收入合计 668 亿元的 4 倍多。
第二位,财富管理与买方投顾
它提稳定性,不提弹性。
摩根士丹利是教科书:2008 到 2025 年,财富管理净营收占比从 32% 升到 45%,PB 从 0.50 倍升到 2.82 倍;2025 年财富管理部门交易收入占比降到 9%,管理费占 59%、净利息收入占 25%;客户资产 7.38 万亿美元,综合费率 63bps。
中金对标:2016 到 2025 年财富管理收入占比从 16% 升到 33%,但 2022 到 2024 年 H 股 PB 只有 0.58 到 0.80 倍,2025 年升到 0.88 倍,还是破净。差距的核心是杠杆:中金 6 倍,大摩 11 倍。
所以,没有杠杆,财富管理也提不动 PB。它改善的是 ROE 的稳定性,不是水平。稳定性能降折现率,但降折现率的幅度,远小于提杠杆对分子的贡献。
第三位,并购整合
它提份额,不提行业 ROE。
CR10 营收占比从 2015 年的 44% 走到 2025 年的 57.6%,净利占比从 19% 到 63.5%;2026H1 是 58% 和 64%。
并购案例已经不少:国联并民生、浙商并国都、西部并国融、国泰君安与海通合并组建国泰海通(2026Q2 单季净利润超 130 亿元居行业首位)、东吴与东海、国信与万和、东方与上海启动整合;在审的还有中金并购信达与东兴。
但集中的结果是份额集中,不是行业 ROE 提升。头部 15 家 ROE 中位数 9.89%,尾部 15 家 5.01%,差 4.88 个百分点。这是分化,不是共荣。并购让头部更大,不会让行业更赚钱。
第四位,AI
AI 排第四,不是因为它没用,是因为它作用在最不敏感的那一格。
市场的排序是 AI 第一,因为它性感、可讲、有发布会;我的排序是 AI 第四,因为它作用在最不敏感的一格、兑现最慢、收益还会被竞争让渡。对交易者,这个排序差异就是超额收益的来源;对配置者,它决定未来三年的组合结构。
七、AI 的真实意义,和四个该盯的数
那 AI 到底意味着什么?五条判断。
它是成本项,不是收入项
券商 AI 在中国几乎没有独立收费模式。C 端产品,无论灵犀还是 AI 涨乐,都没有单独定价披露;唯一的直接付费路径是对外输出 Skill、API、MCP,但截至 2026 年 10 月 27 日,无一家券商单独披露科技或 AI 对外输出收入金额。行业的说法是,虽然不一定能挣多少钱,但可以摊薄自己的科技开发成本——这是成本分摊逻辑,不是收入创造逻辑。
海外也一样。摩根大通、高盛、摩根士丹利是全球投行里 AI 投入最坚决的三家,管理层至今拒绝给出 AI 的财务贡献数字。
美银证券 2026 年 1 月《US Banks: Year Ahead 2026》记录的原话是:Mgmt. has not specifically quantified AI investments or savings.
它是放大器,不是均衡器
市场曾幻想 AI 让中小券商弯道超车,现实相反。AI 模型的智力取决于私有数据质量,头部有几十年的交易数据、机构服务记录、独家研报,这是训练垂类模型的燃料。国信归纳头部三大特点时特别点出:私有模型与专属知识库把历史研报、调研记录、内部框架向量化,解决明星分析师流动带来的客户流失问题。
投入门槛也是硬约束。国泰海通 2025 年 IT 投入 32.35 亿元、华泰 26.79 亿元。对年营收 20 到 30 亿元的中小券商,按行业均值 6.2% 的 IT 投入率测算,全年 IT 预算只有 1.3 到 1.9 亿元,不足国泰海通单家 AI 相关投入的十五分之一,而且还要同时覆盖信创、交易系统、网络安全。
利用率是真实问题。行业访谈里有一句刺眼的细节:有券商花上亿买算力卡,每天算力闲置率可能高达 90%。
广发证券副总经理、首席信息官辛治运的判断最直接:AI 大模型对头部券商有非常大的正向作用,但对于部分 AI 投入不足的中小型券商,可能带来更大竞争压力,行业分化会进一步加剧。(券商中国,2026-09-29)
它是第四道淘汰筛子
行业原先的三重门槛是资本、合规、区域资源。AI 正在成为第四道:需要高质量私有数据,加上年十亿级的 IT 投入。
所以 AI 不是中小券商的翻身工具,是加速其出清的工具。这与尾部 ROE 5.01%、头部 9.89%、差距 4.88 个百分点的数据完全吻合。
湘财证券总裁周乐峰的表述,是中小券商最清醒的自我认知:若继续走传统的重资本、同质化扩张老路,必然会被淘汰;比资本金、比网点规模我们没有优势,所以选择轻资产路线,靠科技驱动换道超车。
但这句话里的科技是生存策略,不是估值故事。市场把前者当后者定价,就是错配。
它是基础设施的水电煤化
万得 Alice、同花顺 iFinD MCP、恒生 WarrenQ 的兴起,标志着券商 AI 进入基础设施外包阶段。对非头部,接入第三方 Agent 是性价比最高的选择,它把 AI 从战略项目降级为采购项,避免了巨额沉没成本。代价是同质化。中信建投武超则说得直白:优点是投入小、见效快,缺点是场景与数据为三方平台享有,如果其他券商也借此三方平台,可能出现同质化。
对估值的启示要反着读。当 AI 能力变得像电力一样可购买时,拥有 AI 就不再是竞争优势,没有 AI 才是致命劣势。
AI 是门槛,不是溢价来源。门槛的特征是,跨过去不加分,跨不过去就出局。市场现在把门槛当成了护城河,这是定价错误的根源。
它真实改变的只有三件事
第一,把研究员的时间从数据清洗里解放出来。光大证券实测:Naive prompt 下多数模型准确率 50% 到 60%,Expert prompt 优化后平均提升约 30 个百分点、部分模型突破 85%。结论是 AI 在投研中的价值目前主要体现为产能与速度的提升。是产能与速度,不是结论质量。
第二,把服务的边际成本从人力变成算力。灵犀 2026H1 服务 8,300 万人次,AI 涨乐三平台数据互通,服务半径确实扩大了。这是真实的规模化,是过去靠加人做不到的。
第三,把组织知识从个人身上搬到公司账上。中信证券的表述最精准:只有把个体经验转化为公司可永久复用的无形核心资产,才能形成稳定可持续的组织生产力。
三件都真实,都有价值。但它们共同指向成本结构与组织韧性,不是利润弹性。这就是为什么 AI 的故事讲得再漂亮,也换不来一个 PB 中枢的上移——它改变的是公司怎么运转,不是公司值多少钱。
四个该盯的数
图表16:验证“AI 提 ROE”的四个前瞻指标
数据来源:兴业证券(2026-09-16)、开源证券(2026-09-07)、东方证券(2026-08-18)、东吴证券(2026-07-23)
这四个指标分别对应四件事:有没有省钱、省的钱有没有被客户拿走、省的钱有没有进利润表、市场有没有认账。四个环节目前打通了零个。
在这四个指标至少两个出现方向性变化之前,“AI 提 ROE”是待验证假设,不是投资逻辑的基石。
三条可操作判断
一,不要为 AI 付溢价,要为杠杆弹性加成本纪律付溢价。修复顺序是先看杠杆能不能打开,政策和国际化;再看成本率能不能真降,看绝对值不看比率;最后才轮到 AI。
二,AI 主题正确的姿势是卖铲子,不是买矿。如果 AI 在券商内部主要是采购项,确定性收益方是供应商和自建能力最强、可对外输出的头部。券商得到的是省了多少钱算不出来,供应商得到的是收了多少订阅费写在报表里,财务可见度完全不同。
三,2026 年的高增长不可外推。2026H1 上市券商营收 +46%、净利 +49%,主要驱动是日均成交额 +94%。这是 β,不是 α。用 β 年份的利润去算 PE,会得到一个极度低估的假信号。
风险与数据缺口
最大的上行风险,是杠杆政策超预期放松。若监管下调资本杠杆率下限,或对头部做差异化安排,ROE 空间远大于这里的测算,届时结论要改成 AI 是次要变量。这是唯一能推翻排序的变量。
第二个风险是收入端突破。若 AI 投顾带来的 AUM 增长能被单独披露并被市场认可、AI 带来的佣金费率差异稳定存在、或者 AI 对外输出形成亿元级收入,AI 就从成本项变成收入项,估值逻辑要重写。目前无一家披露。
此外,券商板块的高 β 特征虽在减弱但未消失。流动性拐点出现时,板块可能在一到三个月里录得 30% 到 60% 的涨幅,比如 2024 年 9 月 24 日到 11 月 7 日的 +68.2%。这种行情与基本面判断无关,属流动性交易。
写在最后
AI 在券商内部创造的价值是真的。审核快 40%,报告从 2 小时变 10 分钟,一个投顾服务十倍客户,分析师的经验变成公司的资产。这些都实打实。
但它们发生的位置,是杜邦三因子里最不敏感的那一格。而 ROE 上行最敏感的那一格,钥匙在监管手里,不在工程师手里。
所以券商股的投资者,真正该问的不是哪家券商的 AI 做得好,是三个更朴素的问题:
它的杠杆能不能打开?它的成本绝对额什么时候开始下降?它的佣金率什么时候止跌?
这三个问题的答案,才是 PB 从 0.72 倍走向 1.5 倍的路径。
AI 只是这条路上的一双更省力的鞋。它能让你走得更快,改变不了你要走的方向。