研报速递
公开验证版研究说明
本专题以宇树科技公开披露的资本运作及财务资料为研究基础,将公司法、会计处理、税收规范与实际交易事实结合,系统辨析企业改制及上市过程中的多层次涉税问题。
研究并非简单判断"资本公积转增股本是否缴税",而是追问:同一笔资本权益,在不同交易阶段、不同持股主体及不同税种下,为何可能产生不同法律效果?
一、本专题可解决哪些涉税问题
1.有限公司整体变更为股份公司,净资产折股差额是否形成自然人股东应税所得?
2.约13.69亿元资本公积与后续约3.61亿元转增股本,应如何辨识其法律性质与税务关系?
3.股东直接持股与透过有限合伙平台持股,为何可能产生不同所得分类及纳税义务?
4.员工低价取得股权、股份支付费用及递延纳税安排,存在哪些容易被忽略的税务边界?
5.企业上市前后,股权原值、限售股减持、企业所得税扣除及相关税收优惠,又应如何相互衔接?
二、本专题核心税务判断
会计科目名称不等于税法定性,资本公积金额不等于应税所得,股本增加亦不当然产生个人所得税。
研究必须区分股东投入、企业留存收益、会计权益重分类与实际所得形成。
同样,股改时股本未增加,不代表所有涉税问题均已消除;转增时具有不征税的政策依据,也不代表后续股权转让不存在税务成本问题。
三、关于本专题研究成果
本研究以公开财务披露、现行税法、历史政策及相关制度解释为基础,追踪资本形成、股权变动、员工激励及上市后退出等不同阶段。
研究范围涵盖个人所得税、企业所得税、增值税、印花税及股权投资相关税务问题,并结合台湾与德国制度进行比较检验。
四、本专题涉税价值总结
本专题的价值,不在于提供一套可以照搬的"股改避税公式",而在于揭示资本运作中容易被形式化处理掩盖的法律差异。
其研究成果可服务于上市前税务风险审查、资本公积来源辨识、股权激励合规、历史交易复核及未来股权退出的税务规划。
五、本专题与常见税务分析有何不同
一般分析往往从某项税收优惠出发,直接回答应否缴税。
本专题则从真实交易及法律构成要件出发,检验不同阶段的权利变化、所得性质、规范适用与证据基础,并保留对既有行政解释和市场通行观点的独立审查。
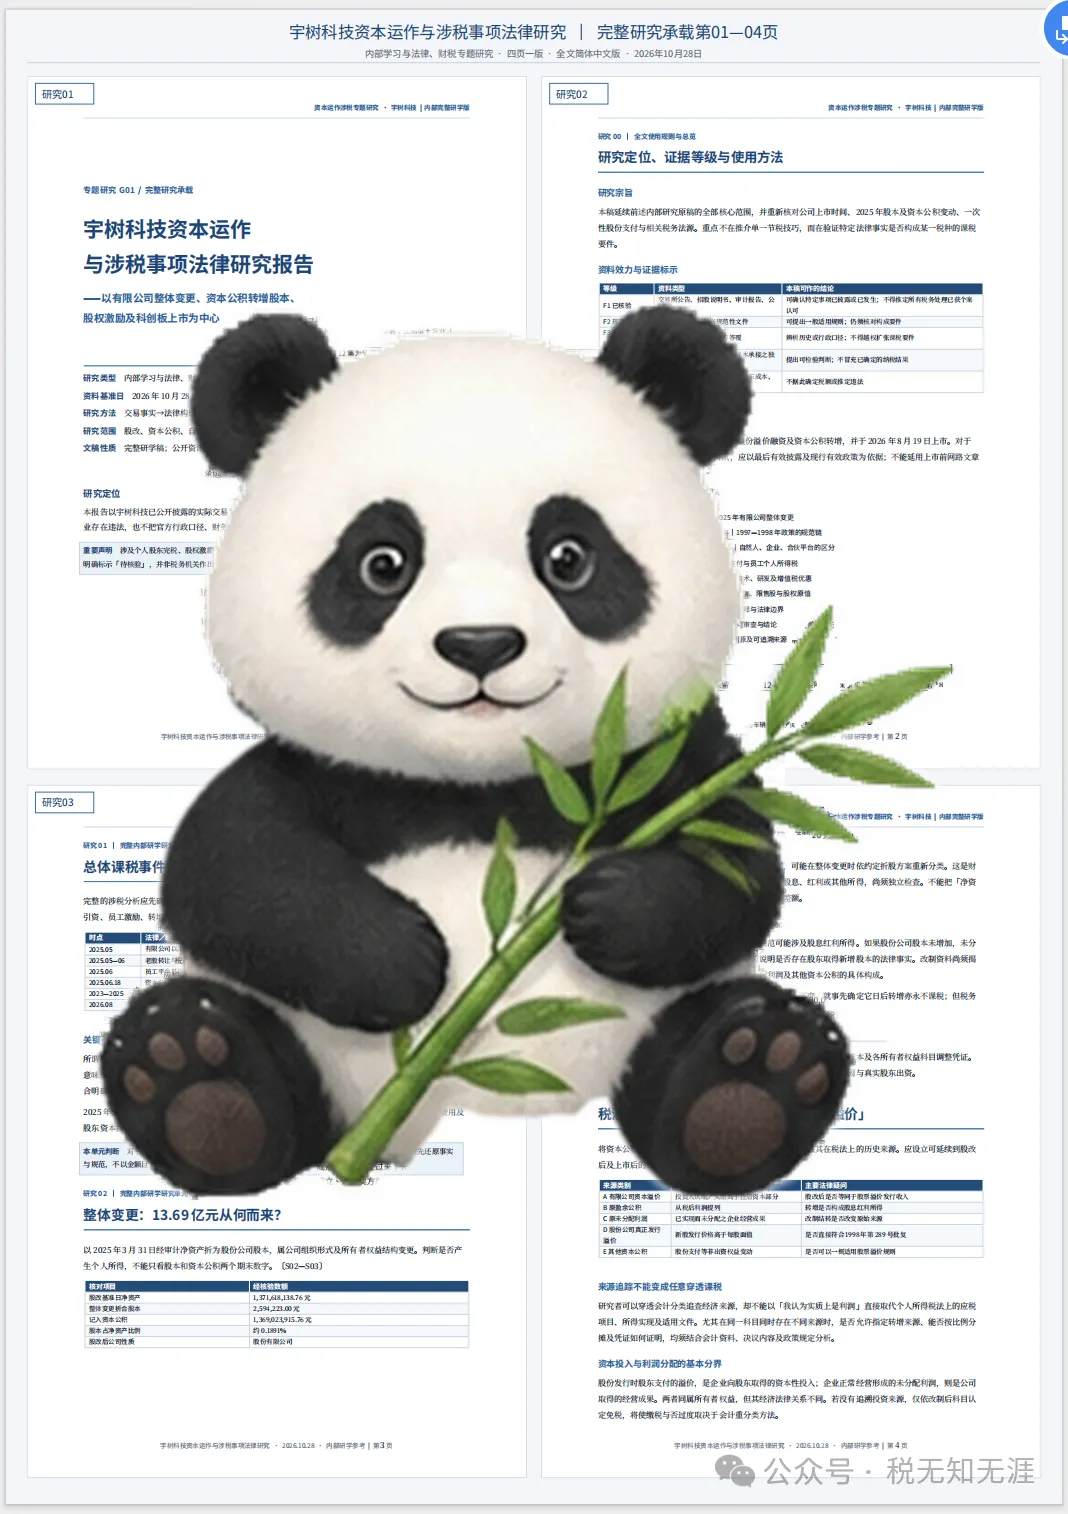
公开版仅展示研究议题、核心判断与成果价值。完整法源适用链、交易判定模型、证据核验体系、税额重算、争议反例及具体处理路径,均保留于内部完整研究成果。
本专题不预设企业存在税务违法,也不以公开资料不足之处推定其实际纳税结果。
研究的最终目的,是让复杂资本运作中的每一项税务结论,都有法律依据、事实基础与可供检验的证据支撑。
税知无涯,
税无知无涯,
税错,更无涯。
......其他内容暂略。