研报速递
一、摘要
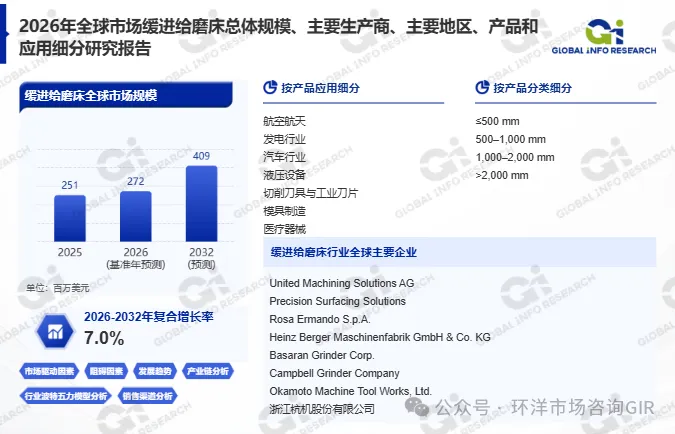
全球航空发动机、工业燃气轮机、精密刀具及高端机械制造持续发展,对镍基高温合金、钛合金等难加工材料的深切入、低进给、高材料去除率精密磨削需求不断提升,推动缓进给磨床的应用需求不断变化。作为面向深切入、低进给、高材料去除率精密磨削工艺设计的专用或复合型数控磨床,缓进给磨床通过显著更大的单次切深和较低的工作台进给速度,使砂轮在较长接触弧内连续切削,一次或少数几次行程即可完成复杂型面、槽、根部、圆弧和台阶的成形加工,特别适合航空发动机叶片与导向叶片、涡轮盘和叶根槽、精密刀具、模具及医疗零部件等高端制造领域。根据环洋市场咨询(Global Info Research)最新提供的市场数据,2026年全球缓进给磨床市场规模达到2.72亿美元,预计2032年增长至4.09亿美元,2026—2032年复合增长率(CAGR)为7.0%。
二、行业概况
缓进给磨床是面向深切入、低进给、高材料去除率精密磨削工艺设计的专用或复合型数控磨床。与传统往复平面磨削通过多次浅切逐步去除余量不同,缓进给磨削通常采用显著更大的单次切深和较低的工作台进给速度,使砂轮在较长接触弧内连续切削,一次或少数几次行程即可完成复杂型面、槽、根部、圆弧和台阶的成形加工。该工艺特别适合镍基高温合金、钛合金、淬硬钢、不锈钢以及其他难加工材料,并广泛服务于航空发动机叶片与导向叶片、涡轮盘和叶根槽、工业燃气轮机部件、精密刀具、模具、医疗零部件及高端机械结构件。由于单位时间材料去除量和热负荷较高,真正的缓进给磨床通常需要高刚性床身与立柱、高功率高稳定主轴、精密直线轴、在线或连续修整系统、高流量高压力冷却过滤、温度控制、数控轮廓插补及过程监测等系统协同,设备价值量和应用工程含量明显高于普通平面磨床。
在缓进给磨床市场中,本研究以全球专用缓进给磨床以及具备成熟缓进给/深切磨削能力的高端数控平面与轮廓磨床为核心研究口径,重点覆盖卧式或立式主轴、三轴至五轴、往复工作台或移动立柱结构,以及连续修整缓进给磨削(CDCF)、高效深切磨削、成形磨削和多工序复合方案。普通手动平面磨床、仅用于轻切削精加工的通用磨床、单纯工具磨床和与缓进给工艺关联较弱的低端设备不纳入核心市场。
从需求结构看,第一类核心需求来自航空发动机与航空结构件制造。现代涡扇发动机、军用航空发动机和航空辅助动力装置大量采用镍基高温合金、钛合金和高强耐热钢,材料价值高、切削加工困难,同时叶片榫头、导向叶片平台、密封槽、涡轮盘局部型面和部分整体叶盘相关特征对尺寸、轮廓和表面完整性要求严格。第二类增量来自工业燃气轮机、能源装备和高可靠旋转机械。燃气轮机热端叶片、导向叶片、密封部件和耐热合金结构与航空发动机在材料和轮廓要求上具有较强共性。第三类需求来自精密刀具、模具、机械刀片、医疗器械及高端通用机械。第四类增量来自磨削技术本身的升级。连续修整缓进给磨削通过在加工过程中同步修整砂轮,可以维持切削锋利度和轮廓精度,适合难加工材料和高节拍生产;CBN、陶瓷结合剂砂轮、优化孔隙结构和高性能金刚石滚轮则提高寿命与加工一致性。
需要注意的是,上述市场规模对应特定统计口径下的缓进给磨床市场,不宜直接等同于全部磨床市场,也不能仅凭市场规模推断单家企业的市场份额或行业排名。
三、产品分类与应用
缓进给磨床可以根据加工尺寸及下游应用场景进行划分。不同产品类别在加工范围、设备刚性和适用零件类型方面存在明显差异。
1. 产品分类
根据最新市场图表,缓进给磨床按产品分类主要包括:≤500mm、500-1,000mm、1,000-2,000mm、>2,000mm。不同加工尺寸范围对应不同规格的机床结构和应用场景,≤500mm和500-1,000mm设备主要服务于精密刀具、模具及中小型机械零件;1,000-2,000mm和>2,000mm设备则面向大型航空结构件、燃气轮机部件和重型机械零件。设备需要高刚性床身与立柱、高功率高稳定主轴、精密直线轴、在线或连续修整系统、高流量高压力冷却过滤和数控轮廓插补等系统协同,加工尺寸越大对机床刚性和热稳定性要求越高。
2. 下游应用结构
根据最新市场图表,缓进给磨床的下游应用主要包括:航空航天、发电行业、汽车行业、液压设备、切削刀具与工业刀片、模具制造、医疗器械。航空航天是核心应用领域,对镍基高温合金和钛合金叶片的榫头、导向叶片平台和涡轮盘型面加工要求极高;发电行业覆盖工业燃气轮机热端部件和能源装备;汽车行业涉及精密传动和液压系统零件;切削刀具与工业刀片、模具制造和医疗器械对复杂型面、低损伤加工和自动化提出差异化要求。不同应用场景对设备的加工尺寸、轮廓精度和表面完整性提出了不同要求。
四、竞争格局
全球缓进给磨床行业呈现“欧洲高端技术集团与北美专业厂商并存、品牌数量有限、应用工程壁垒高、项目定制程度强”的竞争结构。真正形成竞争优势的企业通常不仅销售标准机型,还具备从零件图纸、材料、余量和节拍出发完成磨削试验、砂轮选型、修整滚轮设计、冷却喷嘴布置、夹具和自动化集成的能力。航空发动机和燃机客户对首件验证、过程能力指数、长期尺寸稳定性、设备可维护性和全球服务响应尤其敏感,因此成熟供应商的历史装机、应用数据库和服务工程师网络构成显著进入壁垒。
根据环洋市场咨询(Global Info Research)最新提供的市场图表,主要企业包括United Machining Solutions AG、Precision Surfacing Solutions、Rosa Ermando S.p.A.、Heinz Berger Maschinenfabrik GmbH & Co. KG、Basaran Grinder Corp.、Campbell Grinder Company、Okamoto Machine Tool Works, Ltd.、浙江杭机股份有限公司等。
从企业参与方式看,United Machining Solutions AG旗下的MÄGERLE、BLOHM等品牌在高端平面与轮廓磨削、缓进给磨削和航空航天应用方面具有深厚积累;Precision Surfacing Solutions通过ELB-Schliff、aba、MICRON等品牌覆盖平面、轮廓、缓进给和精密表面加工;Rosa Ermando S.p.A.以意大利专业磨床制造商的定位,强调结构刚性、长行程和高精度型面加工;Heinz Berger Maschinenfabrik则以CNC及机器人磨削/抛光技术见长,在刀具和机械刀片专用深切磨削领域形成差异化;Basaran Grinder Corp.和Campbell Grinder Company代表北美专业化、定制化较强的竞争路线,强调从客户零件出发做工程化配置。浙江杭机股份有限公司等中国本土企业在国内市场和部分中端应用领域形成竞争力。
由于不同企业的产品覆盖范围、客户结构和项目交付能力存在差异,企业名单不能直接作为市场份额或行业排名的依据。现有图表未提供各企业的具体市场份额,因此本文不对其进行确定性排名。
未来,缓进给磨床行业的竞争重点预计将集中在以下方面。第一,机床平台与工艺包的综合能力。从机械本体精度升级为“机床平台+工艺包+自动化+全生命周期服务”的综合竞争。第二,连续修整与高压冷却技术。满足难加工材料和高节拍生产对砂轮锋利度和轮廓精度的要求。第三,自动化与数字化集成。机器人上下料、在线测量、过程监控和数字孪生提升设备综合利用率。第四,客户认证与长期服务能力。航空发动机和燃机客户对首件验证、过程能力和全球服务响应要求严格。
五、产业链分析
缓进给磨床产业链主要包括上游核心部件与材料供应、中游整机制造与系统集成,以及下游航空航天与精密制造应用三个环节。
1. 上游核心部件与材料
上游首先由高刚性结构件、精密运动部件、主轴与驱动、数控与测量、磨削耗材及冷却系统构成。床身、立柱和滑台通常采用高等级铸铁、焊接结构、天然花岗岩或矿物铸件等方案,并通过有限元设计、时效和精密刮研/装配保证刚度与减振。核心运动部件包括重载直线导轨或静压导轨、滚珠丝杠或直线电机、伺服电机、光栅尺和高精度轴承;磨削主轴需要在较高功率、转速和连续负载下保持低振动与热稳定。与普通磨床相比,缓进给设备对砂轮、金刚石成形滚轮、修整主轴、高压泵、喷嘴、过滤机、冷却器和油雾/雾气处理系统的依赖更高,因此整机厂与耗材及辅机供应商之间形成紧密的应用协同。
2. 中游设备制造与系统集成
中游整机制造是机械、电气、磨削工艺和应用软件的系统集成。项目通常从客户工件的材料、最大尺寸、余量、关键轮廓、公差、表面粗糙度和目标节拍开始,确定机床结构、轴数、主轴功率、砂轮直径与宽度、修整方式、冷却流量以及夹具和自动化方案。与一般机床不同,缓进给磨床在出厂前往往需要使用客户相同或相近材料做试磨,通过烧伤检测、尺寸测量、表面粗糙度、轮廓扫描和节拍验证确认工艺窗口。砂轮、修整和冷却是产业链中决定工艺成败的“第二套系统”,由此形成砂轮厂、金刚石工具厂、过滤系统企业、冷却液供应商与磨床厂共同开发工艺的生态。
3. 下游应用与客户结构
下游交付正在从单机向交钥匙制造单元延伸。航空发动机客户可能要求磨床与机器人、托盘库、清洗、去毛刺、在线测量、激光标记和MES接口连接,使工件从上料到检测形成封闭流程;刀具和机械刀片客户则更关注自动上料、轮廓程序库和快速换型。质量控制、合规与服务贯穿产业链。制造端需要控制导轨直线度、轴系定位与重复精度、主轴跳动、热漂移、振动、砂轮防护和安全互锁;整机应符合目标市场的电气安全、机械安全和电磁兼容要求。
六、主要驱动因素、阻碍因素与未来趋势
主要驱动因素
第一,航空发动机与航空结构件制造需求。镍基高温合金和钛合金叶片的榫头、导向叶片平台和涡轮盘型面加工对缓进给磨削形成核心需求。第二,工业燃气轮机与能源装备发展。燃气轮机热端部件和耐热合金结构对高材料去除率和稳定成形精度提出要求。第三,精密刀具、模具和医疗器械需求。复杂型面、低损伤加工和自动化需求推动缓进给磨床应用扩展。第四,磨削技术升级。连续修整缓进给磨削、CBN砂轮、高压冷却和数控过程监测等技术升级拉高新机平均售价和加工效率。第五,自动化与数字化需求。熟练技工不足推动企业从依赖操作员经验转向自动补偿、程序化修整和无人化上下料。
主要阻碍因素
第一,宏观资本开支周期波动。航空发动机产能扩张和能源设备订单上行时,高端磨床订单具有较强弹性,但机床采购周期长、客户验收严格。第二,高端主轴和数控部件供应波动。核心部件供应稳定性影响整机制造和交付周期。第三,砂轮与冷却技术匹配不当导致工艺失败。缓进给工艺参数耦合复杂,工艺验证和客户认证周期较长。第四,替代工艺竞争。高速铣削、五轴加工和放电加工等替代工艺在部分零件上形成竞争压力。
未来发展趋势
未来,全球缓进给磨床行业预计将呈现以下发展方向。一是竞争从“机械本体精度”升级为“机床平台+工艺包+自动化+全生命周期服务”的综合竞争。二是连续修整、高压冷却和智能喷嘴技术持续普及。满足难加工材料和高节拍生产对表面完整性和轮廓精度的要求。三是自动化与数字化集成深化。机器人上下料、在线测量、过程监控和数字孪生提升设备综合利用率。四是旧机床改造市场扩大。更换CNC、伺服、光栅尺、主轴驱动、测头和过滤系统,以低于新机的投资获得更稳定性能。五是区域市场差异化发展。欧洲强调高精度和能效,北美聚焦航空/军工交钥匙与本地服务,中国推进国产替代和产能扩张。
七、总结
总体来看,全球缓进给磨床市场受到航空发动机、燃气轮机及精密制造升级等多重因素影响。根据环洋市场咨询(Global Info Research)最新提供的数据,2026年全球缓进给磨床市场规模达到2.72亿美元,2032年增长至4.09亿美元,2026—2032年复合增长率为7.0%。
从产品结构看,≤500mm、500-1,000mm、1,000-2,000mm及>2,000mm不同加工尺寸设备分别服务于精密刀具、模具、中小型机械零件和大型航空结构件等不同应用场景;从应用结构看,航空航天、发电行业、汽车行业、液压设备、切削刀具与工业刀片、模具制造和医疗器械等对磨床的加工尺寸、轮廓精度和表面完整性提出了不同要求。
从竞争格局看,United Machining Solutions AG、Precision Surfacing Solutions、Rosa Ermando S.p.A.、Heinz Berger Maschinenfabrik GmbH & Co. KG、Basaran Grinder Corp.、Campbell Grinder Company、Okamoto Machine Tool Works, Ltd.、浙江杭机股份有限公司等企业构成全球市场的重要参与者,市场呈现欧洲高端技术集团与北美专业厂商并存的竞争结构。未来,机床平台与工艺包综合能力、连续修整与高压冷却技术、自动化与数字化集成及客户认证与服务能力将成为影响企业竞争力的重要因素。
对于制造商而言,应围绕客户实际工件材料和工艺需求持续改进设备,并加强高刚性结构设计、连续修整技术、高压冷却和自动化集成能力建设。对于下游客户而言,则应结合工件尺寸、材料类型、轮廓精度和表面完整性要求进行综合选型。随着全球航空发动机、燃气轮机和精密制造产业持续发展,缓进给磨床仍具有稳定的市场需求。但具体增长节奏将受到资本开支周期、技术路线变化和区域市场差异等因素影响。