研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/0bfff1a8ac1e
纳斯达克已经更像一家“市场基础设施 + 合规数据服务”公司,而不是单纯靠撮合交易吃饭的交易所。
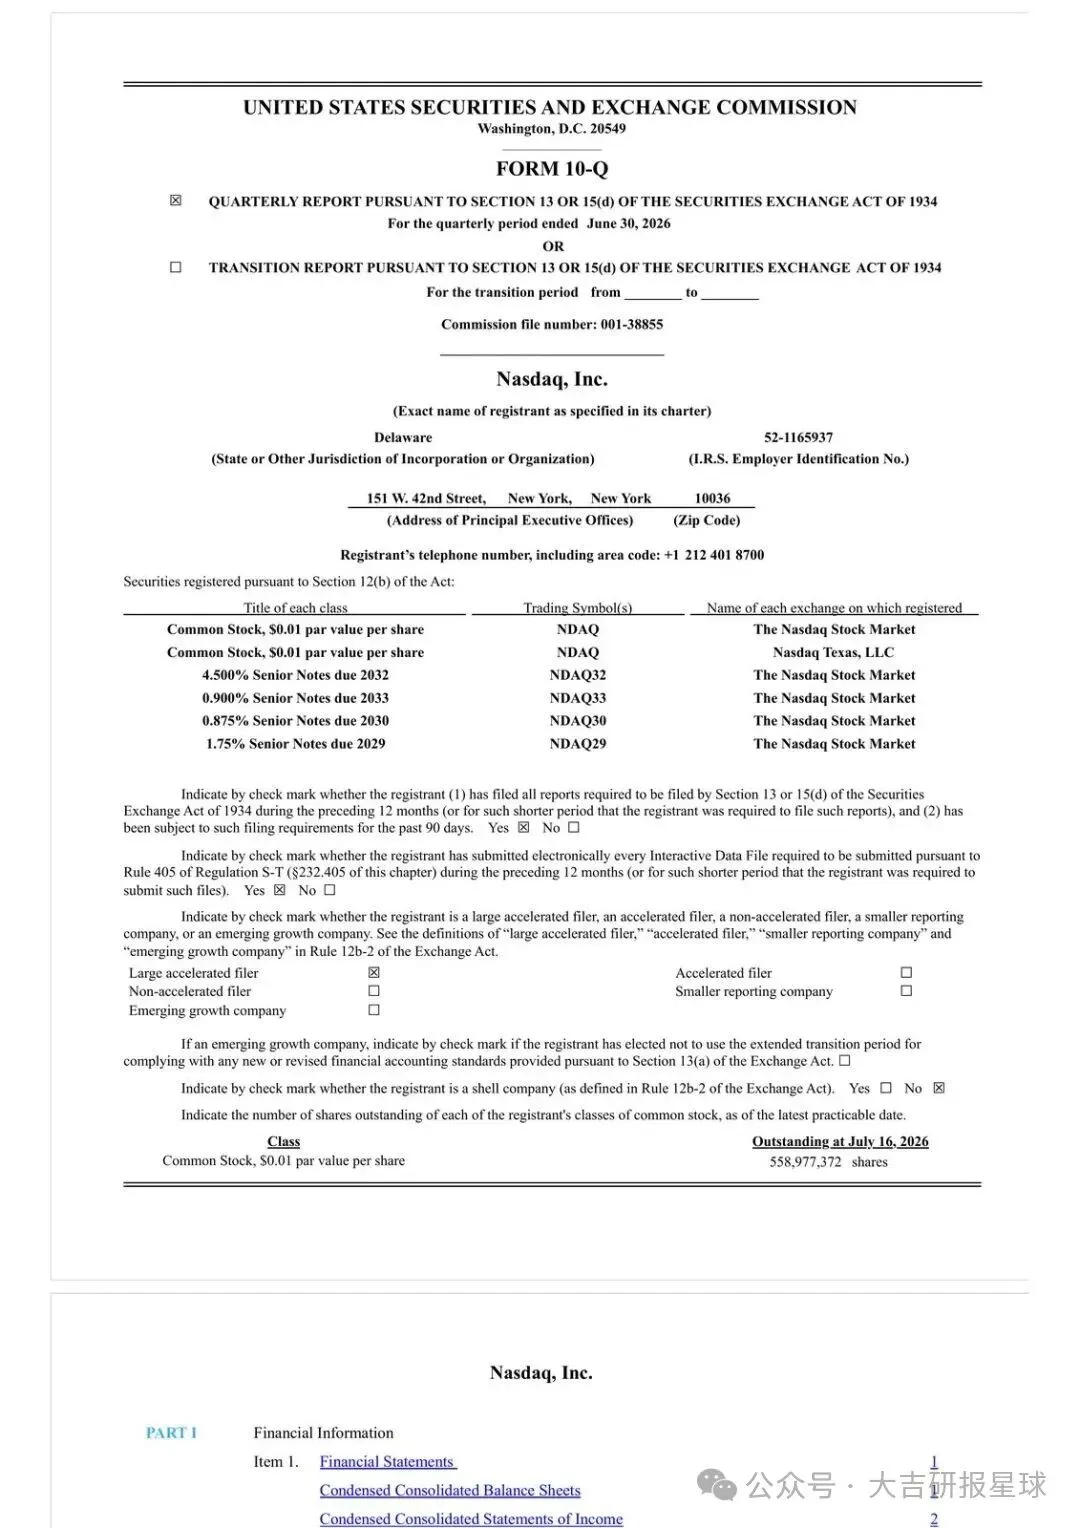
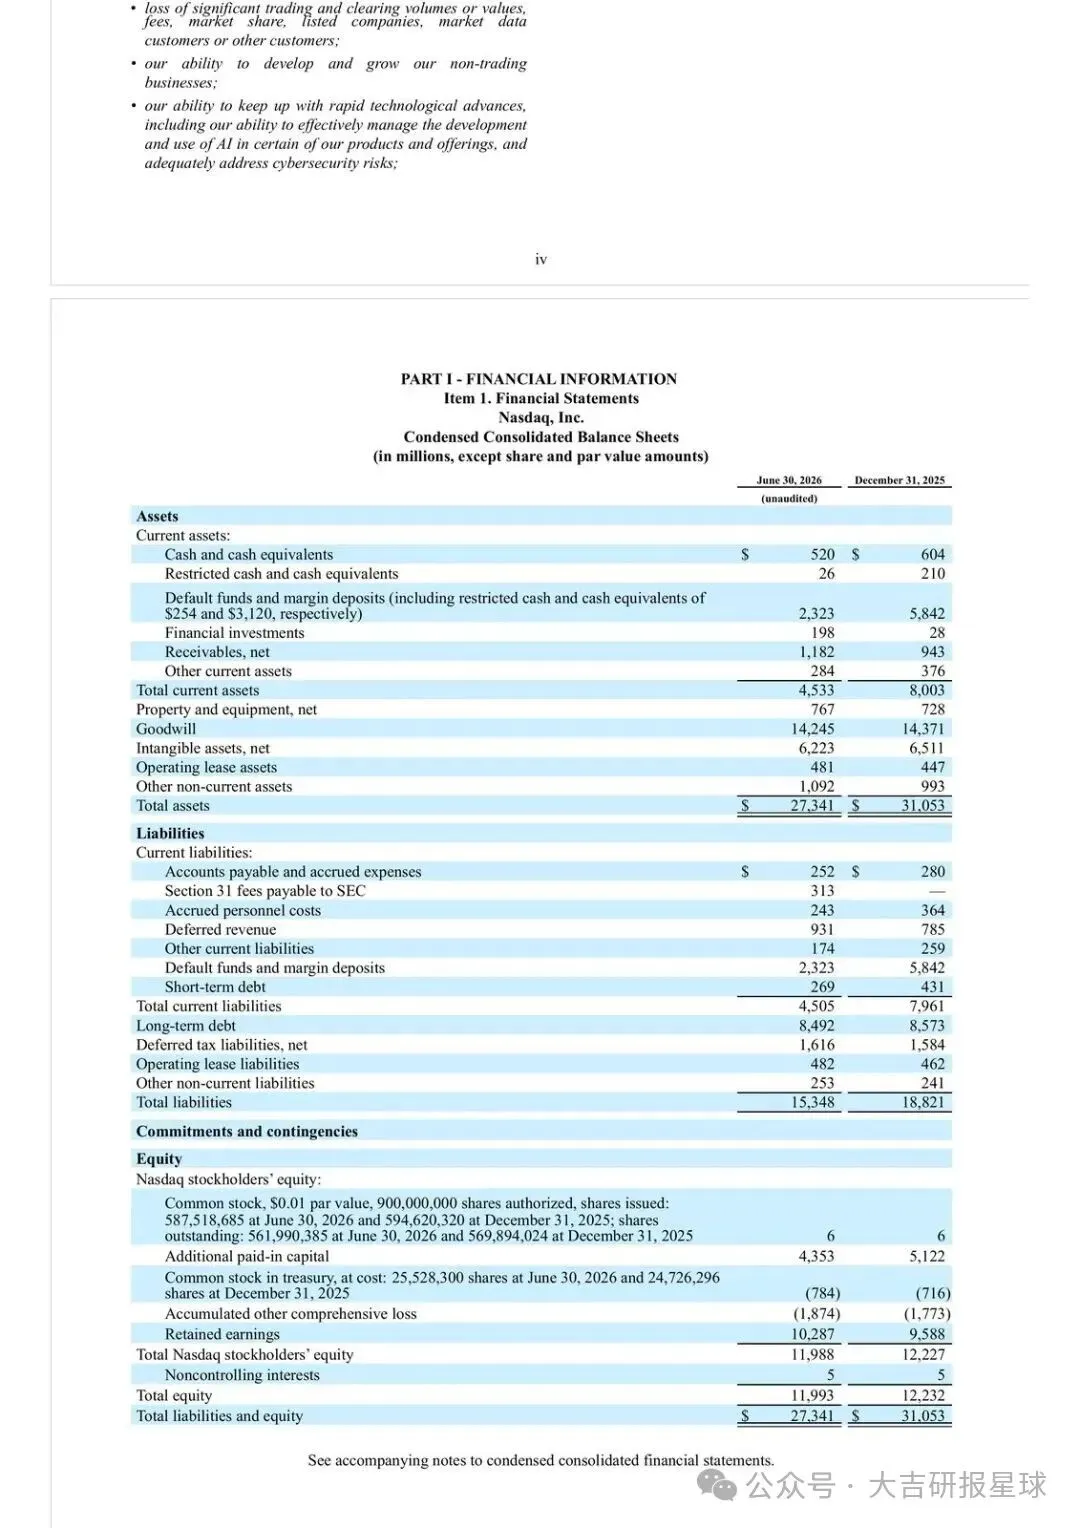
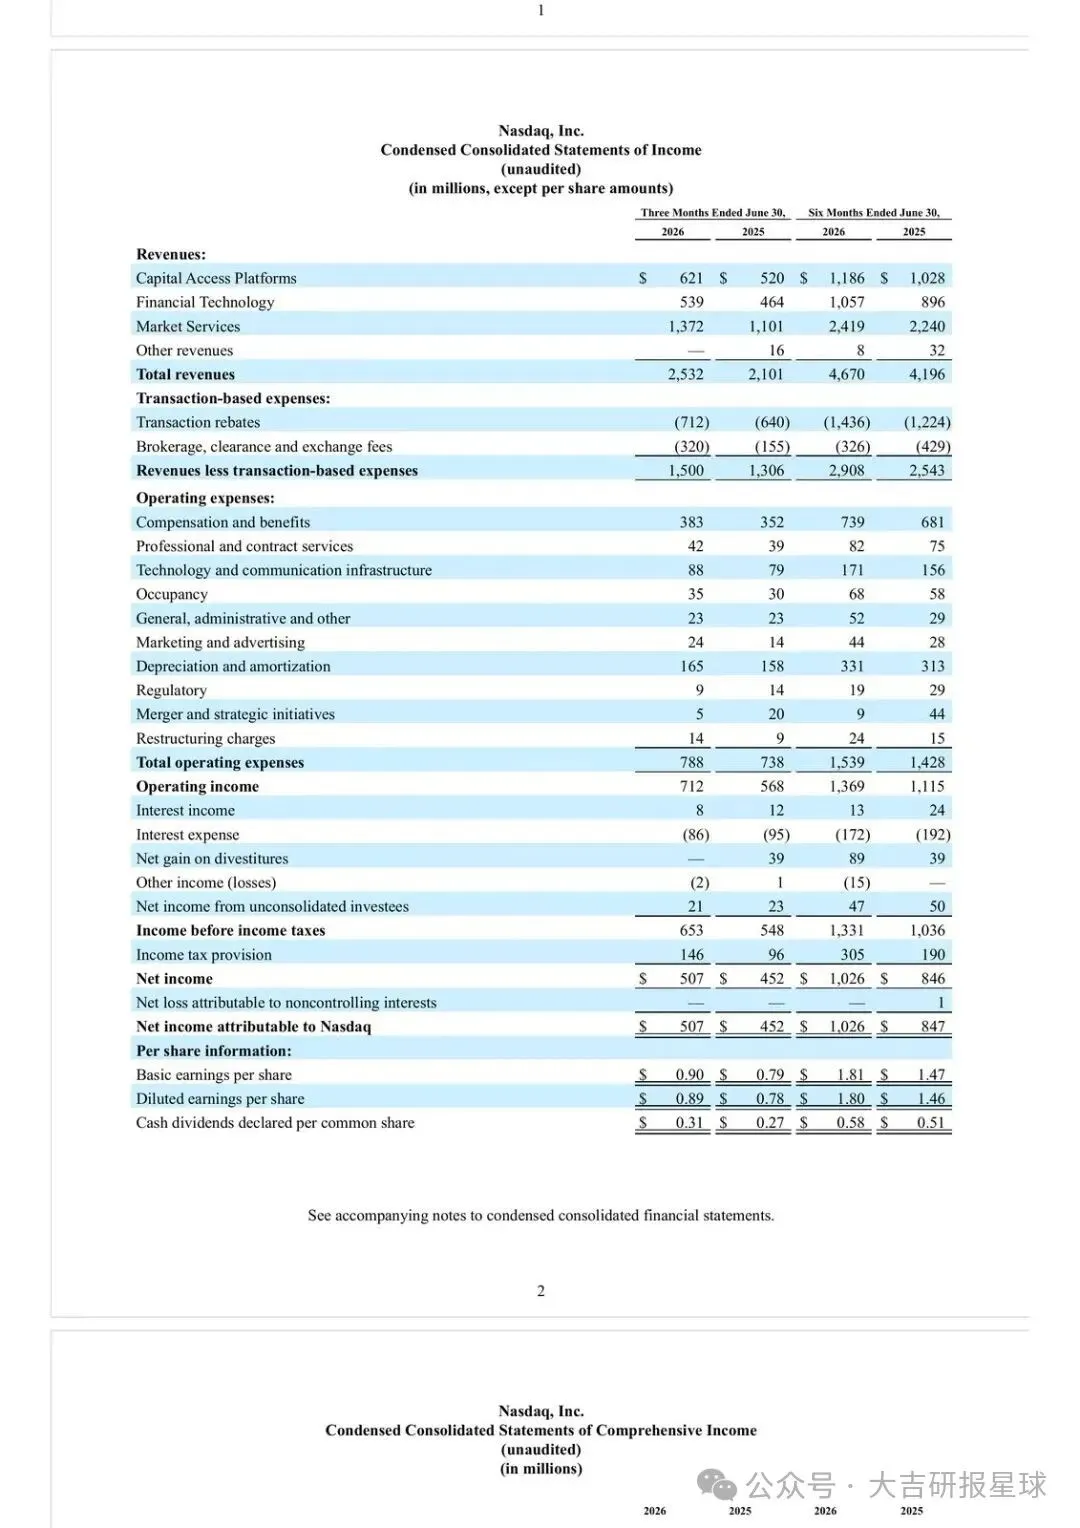
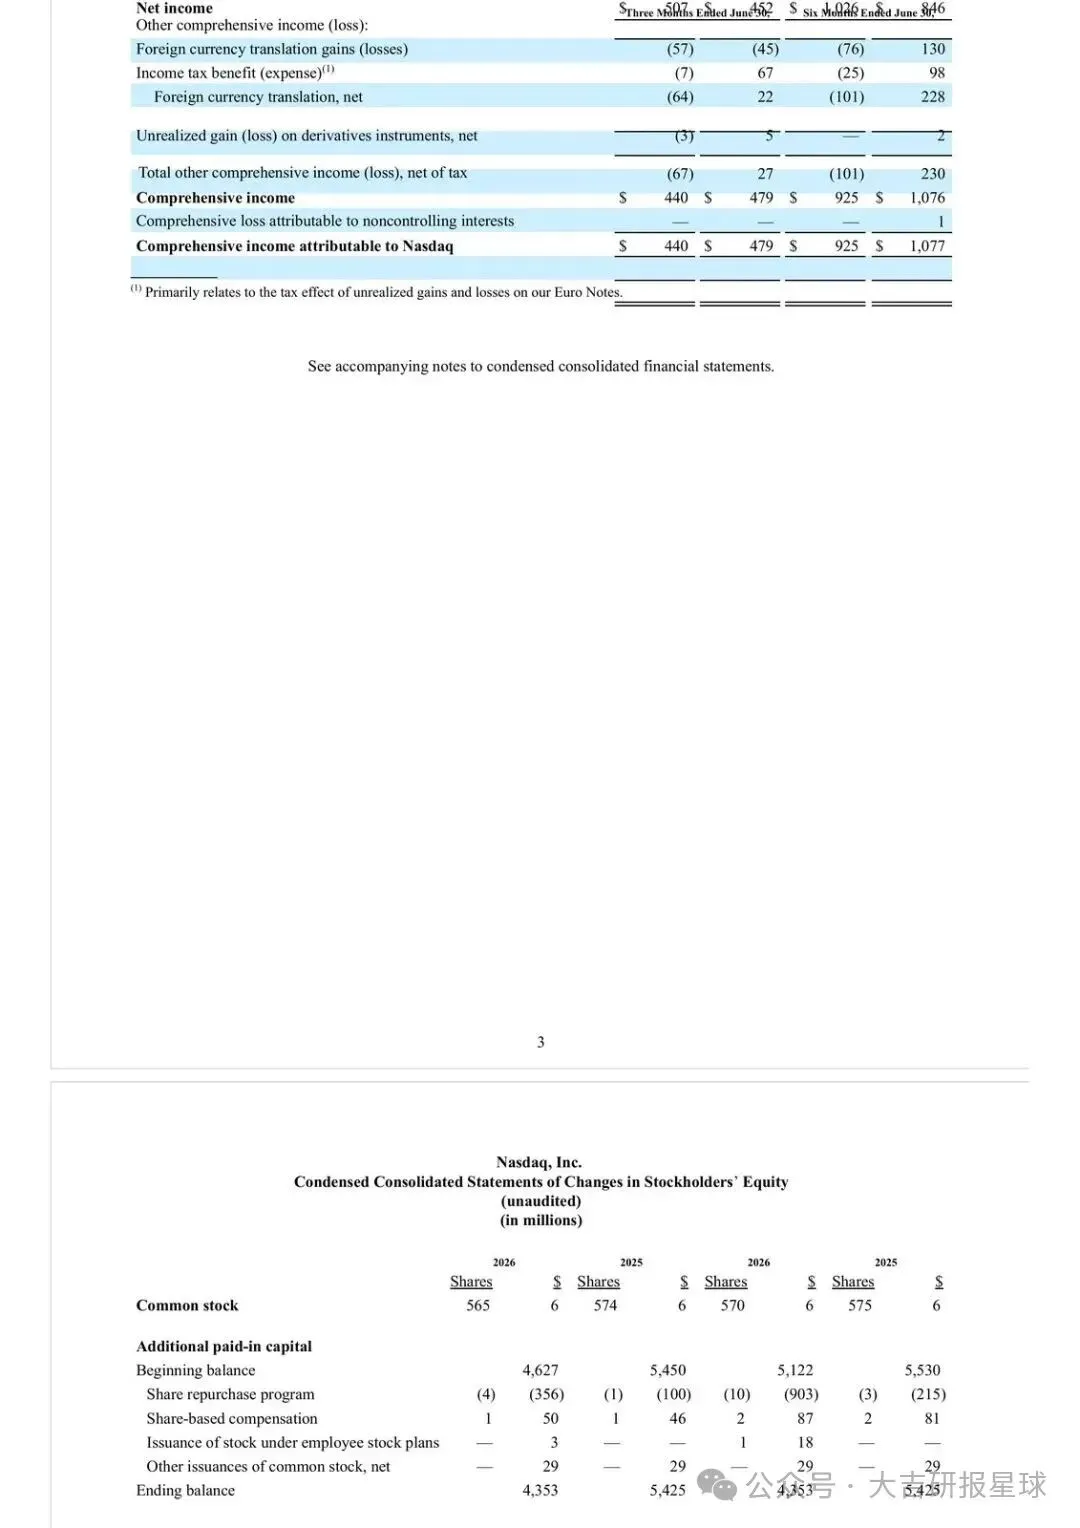
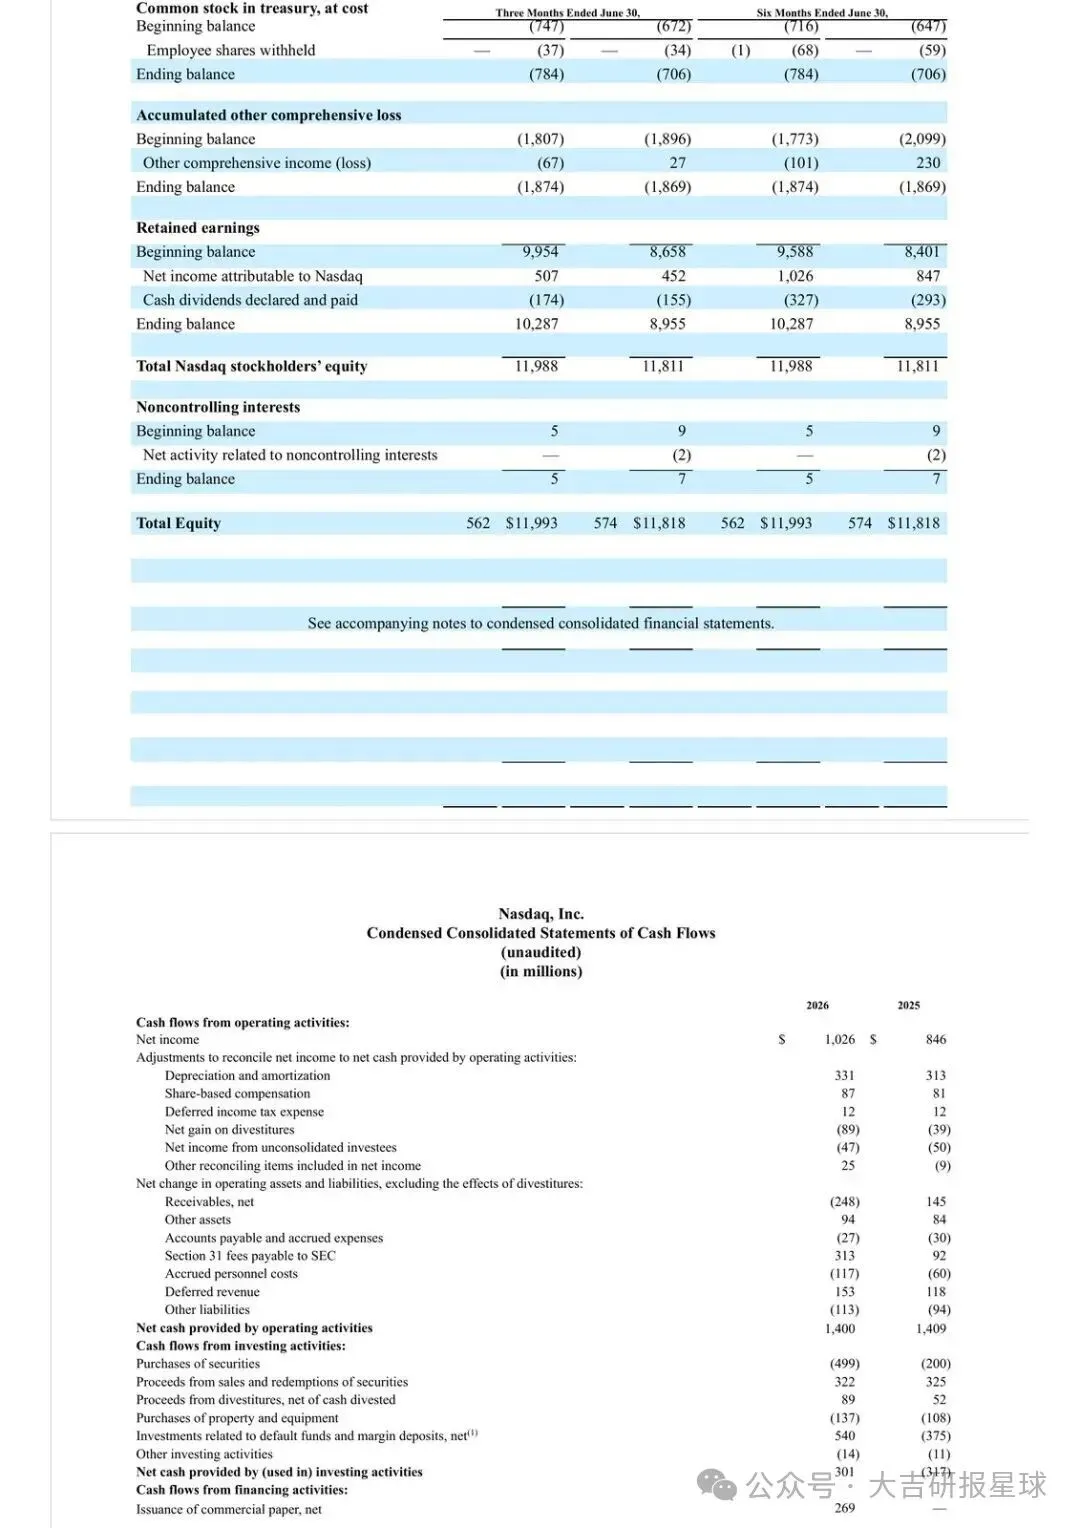
二季度营收 25.32 亿美元,最大一块已经到 13.72 亿美元,交易相关收入(约 5.20 亿、4.64 亿等分项)加总仍重要,但不再是唯一引擎。股份还在收缩:2025 年底约 5.70 亿股,2026 年 6 月 30 日约 5.62 亿股,7 月 16 日流通约 5.59 亿股。现在值得看,是因为这份 10-Q 把“成交波动”和“订阅式解决方案”同时摊在桌面上。主线就两条:收入结构往解决方案倾斜,资本结构往回购倾斜。
收入重心已经不在撮合本身
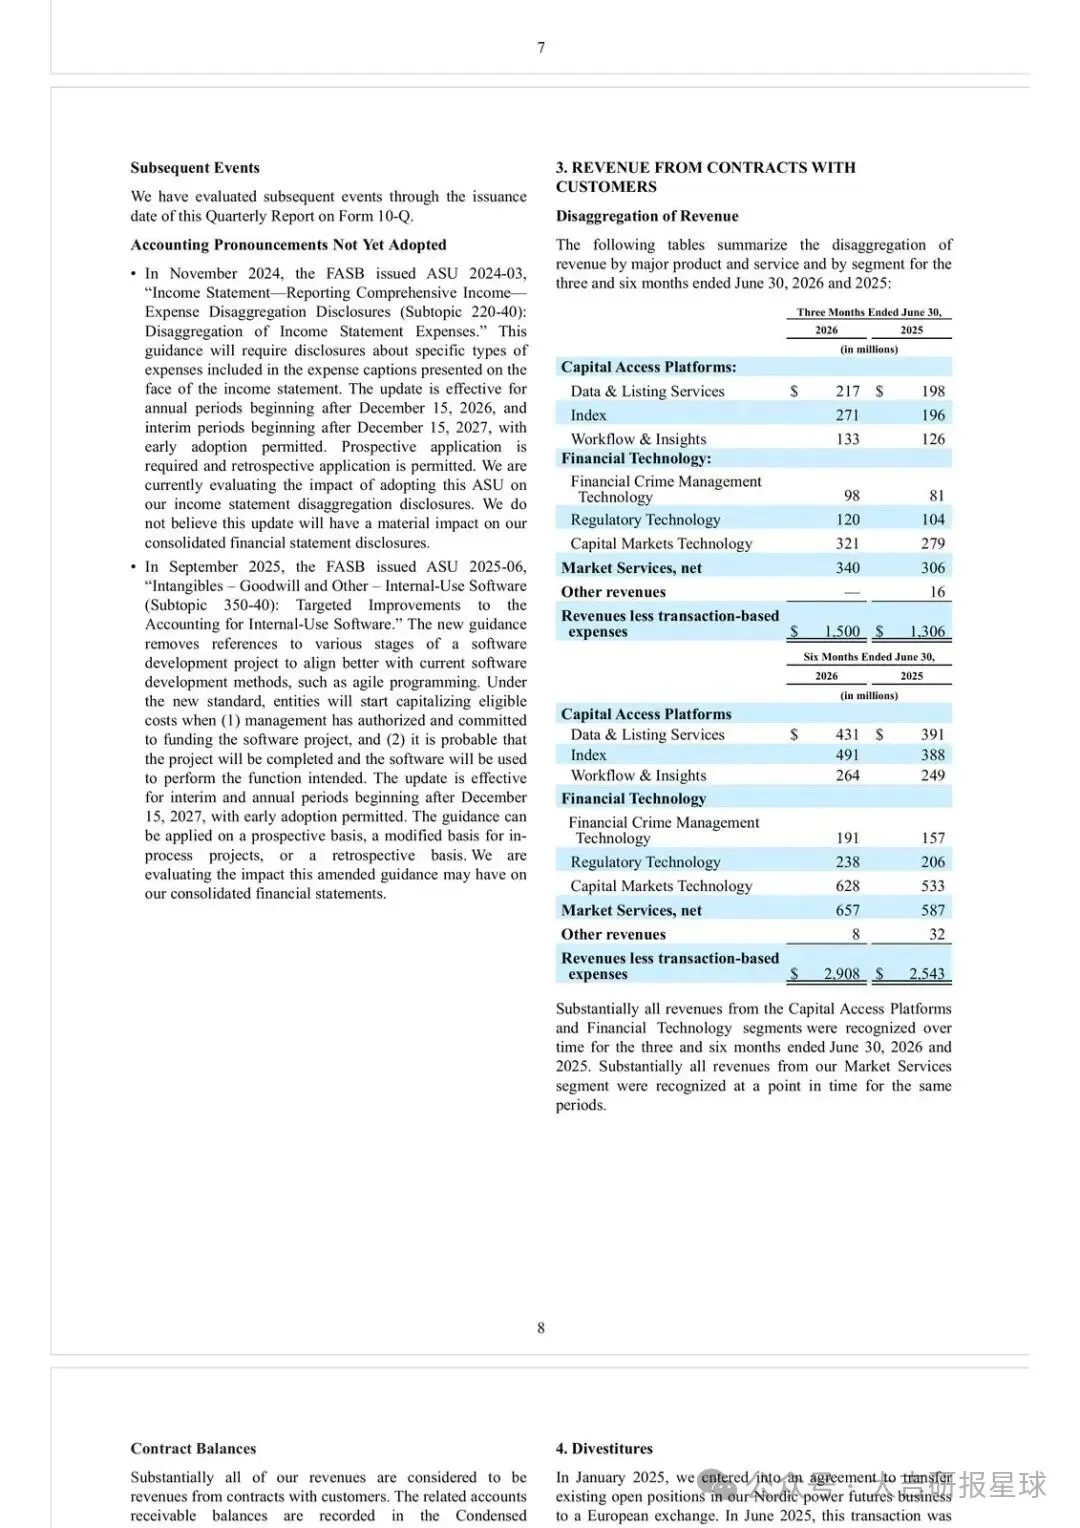
季度收入拆开看:约 6.21 亿、5.39 亿、13.72 亿,合计 25.32 亿美元;半年则是 11.86 亿、10.57 亿、24.19 亿,合计 46.70 亿美元。第三段明显更大。
交易相关数字另一套口径更扎眼:单季约 5.20、4.64、3.06 亿加 0.16 亿,合计约 13.06 亿美元;半年约 25.43 亿美元。撮合仍在贡献现金流,但增长叙事更可能落在数据、监管科技、上市服务和治理产品上。
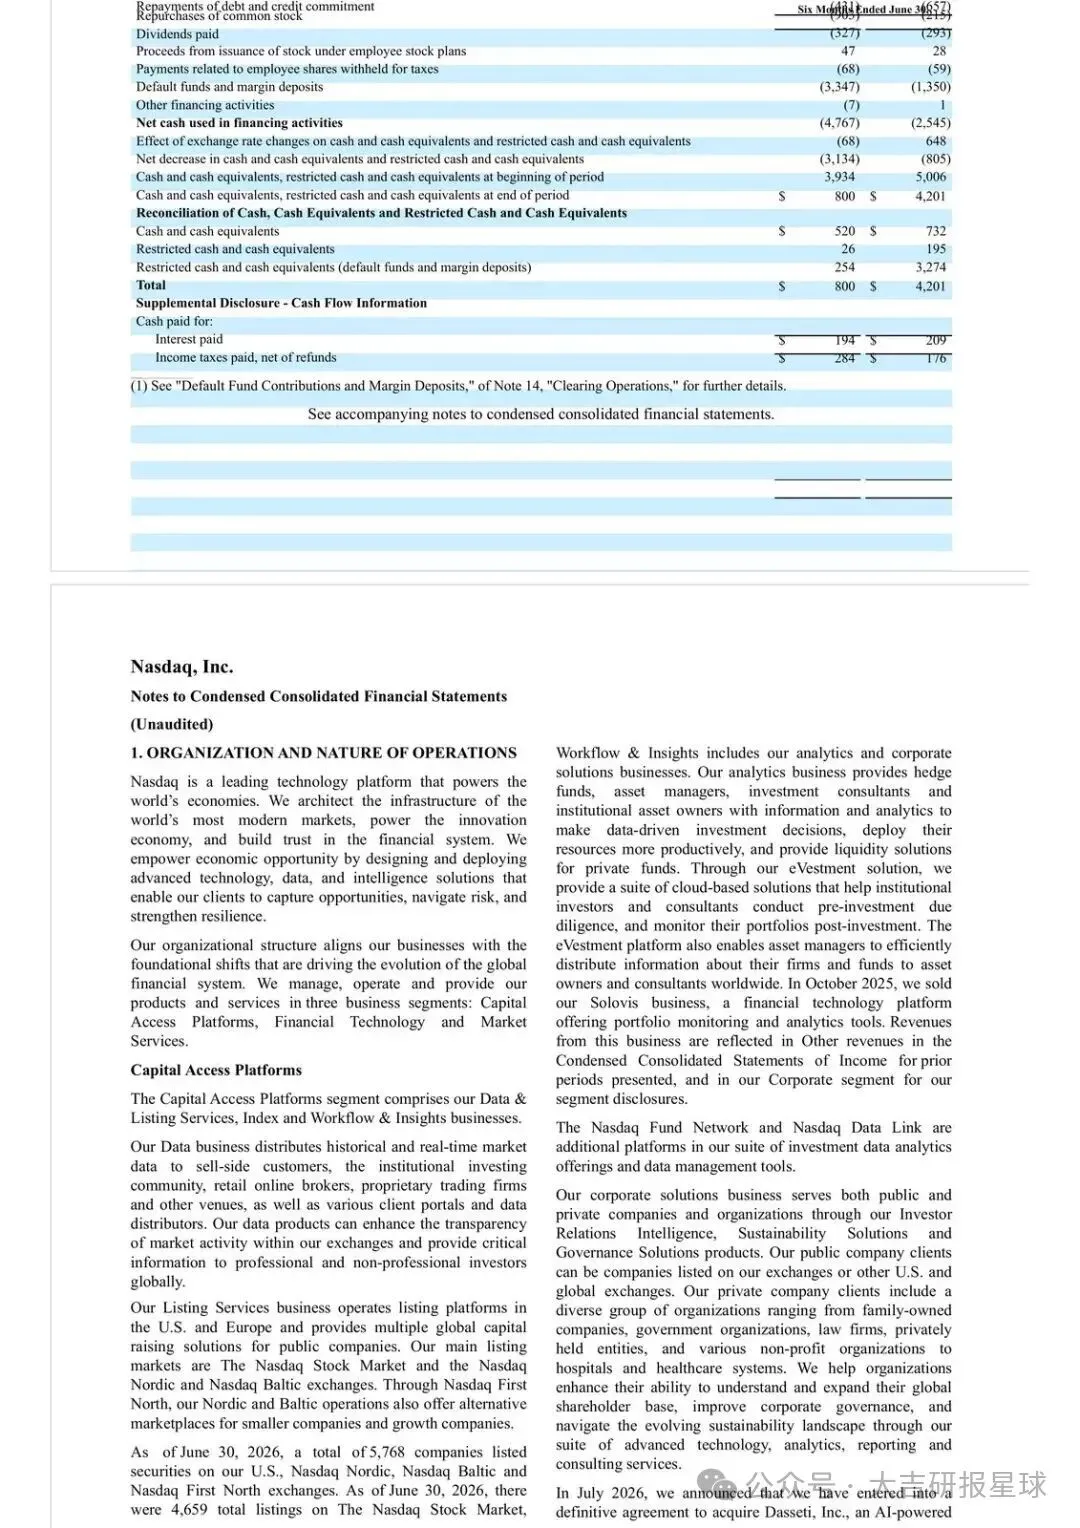
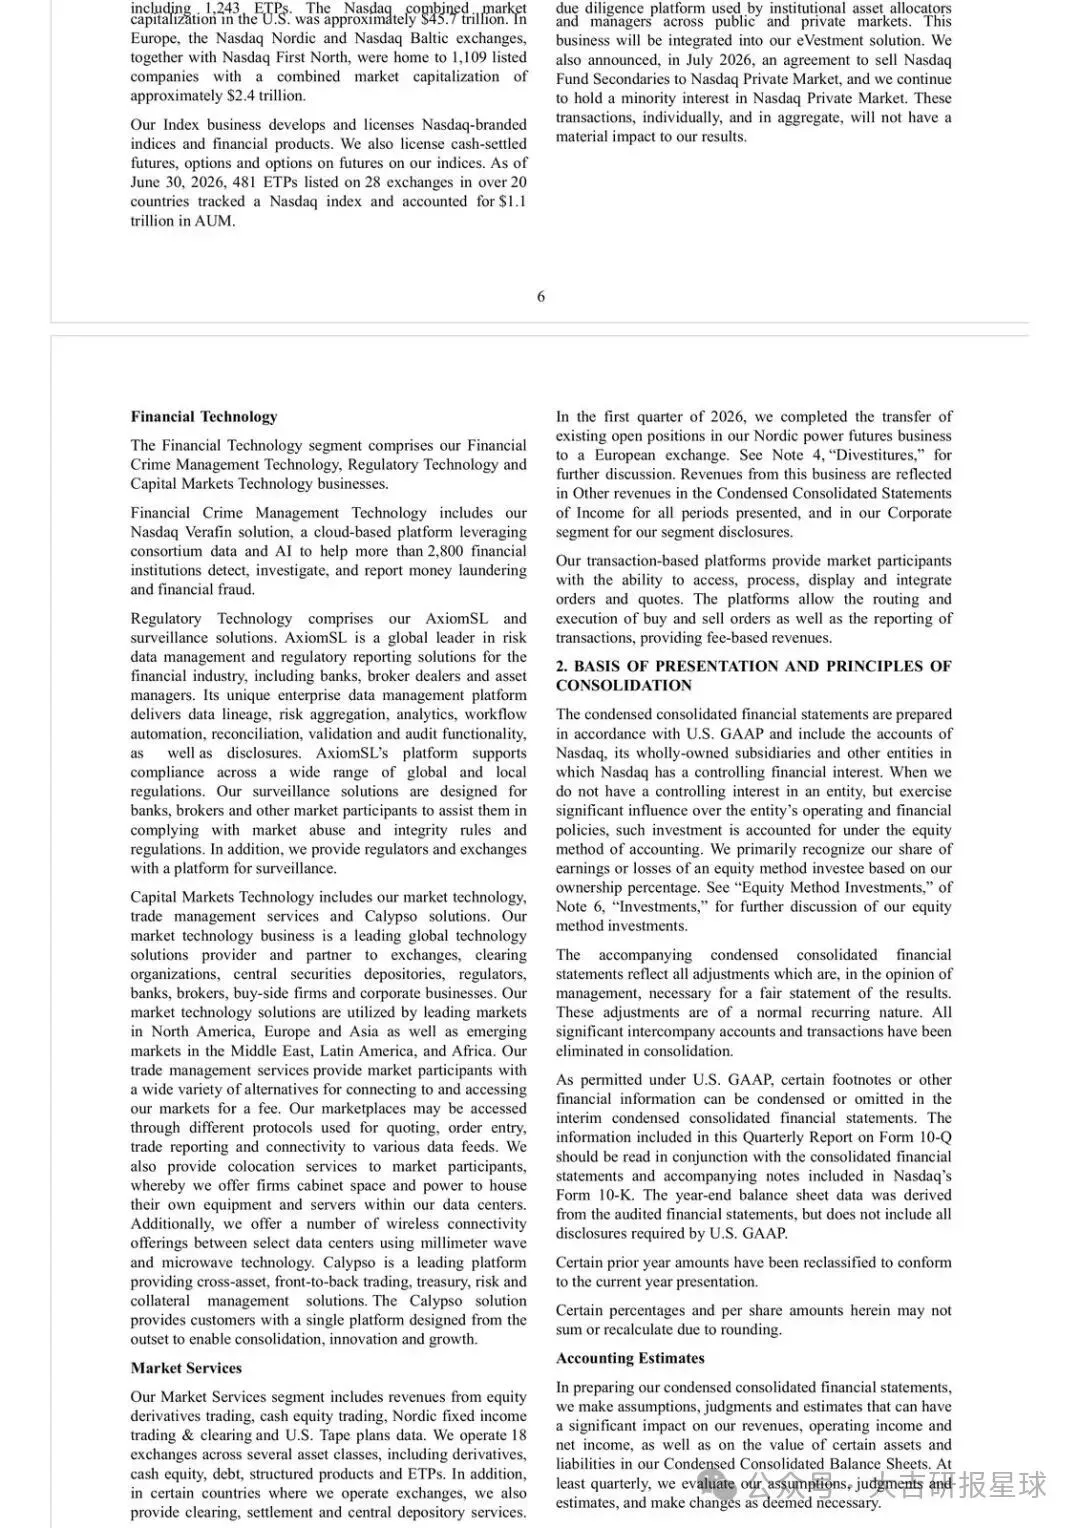
为什么是现在:上市家数截至 2026 年 6 月 30 日已到 5,768 家(美国、北欧、波罗的海及 First North)。上市公司、私募公司和医院等非营利客户,用的是投资者关系、可持续与治理解决方案,而不是只交上市费。受益的是能把监管、披露、监控卖成平台的业务线;受损的是高度依赖成交脉冲的交易分部——成交一冷,那两块个位数亿美元的交易收入会先抖。
利润被总部费用压着看
经营利润单季约 3.94、2.50、2.18 亿,对冲项约 -1.50 亿,合计约 7.12 亿美元;半年约 13.69 亿美元。另一口径更“干净”:单季约 5.68 亿、半年约 11.15 亿,同样被约 1.50 亿 / 2.80 亿的公司层费用对冲。
分部赚钱、合并层被费用吃掉一块,这是读这份表的第二个矛盾。股东权益约 120 亿美元量级(约 119.93 亿对 118.18 亿),股本数字从约 5.74 亿降到约 5.62 亿,和流通股下降方向一致。回购在抬每股,但经营利润能不能跟上股本收缩,要看分部利润是否继续覆盖那 1.5 亿美元级的公司费用。
监管与合规产品(含 AxiomSL 一类平台、监控方案)写进业务描述,说明客户付钱买的是“过关”能力。谁受益:已切入全球/本地合规的软件与数据条线。谁紧张:只靠交易费、对费率或成交量更敏感的对手盘。
接下来该盯什么
结构已经偏解决方案,验证还要看三件事会不会同时成立:上市池不缩、交易相关收入不塌、股本继续少。材料没有给出可直接引用的同比增速,同比强弱只能等下一份对比表,不能在这里编。
可执行观察清单
- 下季分部收入是否仍维持“第三段(约 13–14 亿美元量级)明显大于前两段”的结构,而不是交易项重新占主导。
- 上市家数能否守住 5,768 附近或继续增加,尤其是北欧/波罗的海及 First North 的成长板会不会掉队。
- 流通股是否继续从 5.59–5.62 亿向下走,回购节奏有没有被经营现金流打断。
- 公司层对冲项是否仍在单季约 1.5 亿美元:若突然放大,合并经营利润(约 7 亿美元量级)会被先打薄。
- 交易相关合计(单季约 13 亿美元口径)若连续下滑,而解决方案段走平,说明“交易所底仓”在失血,解决方案还补不上。
以下为原文预览:
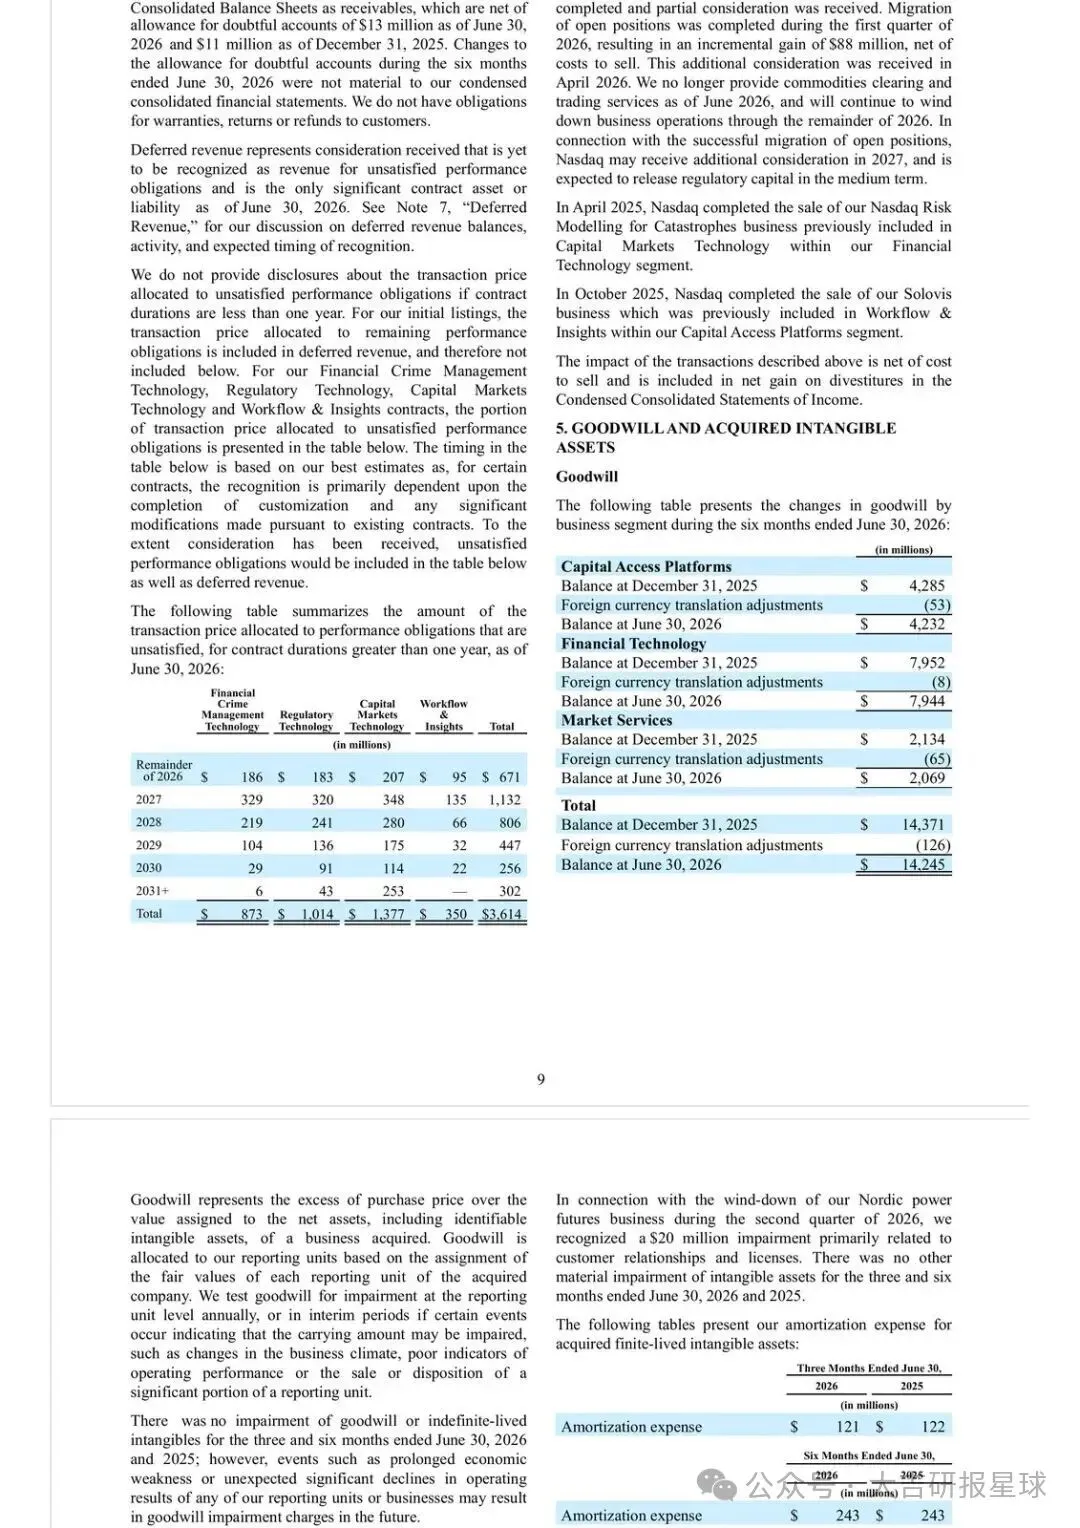
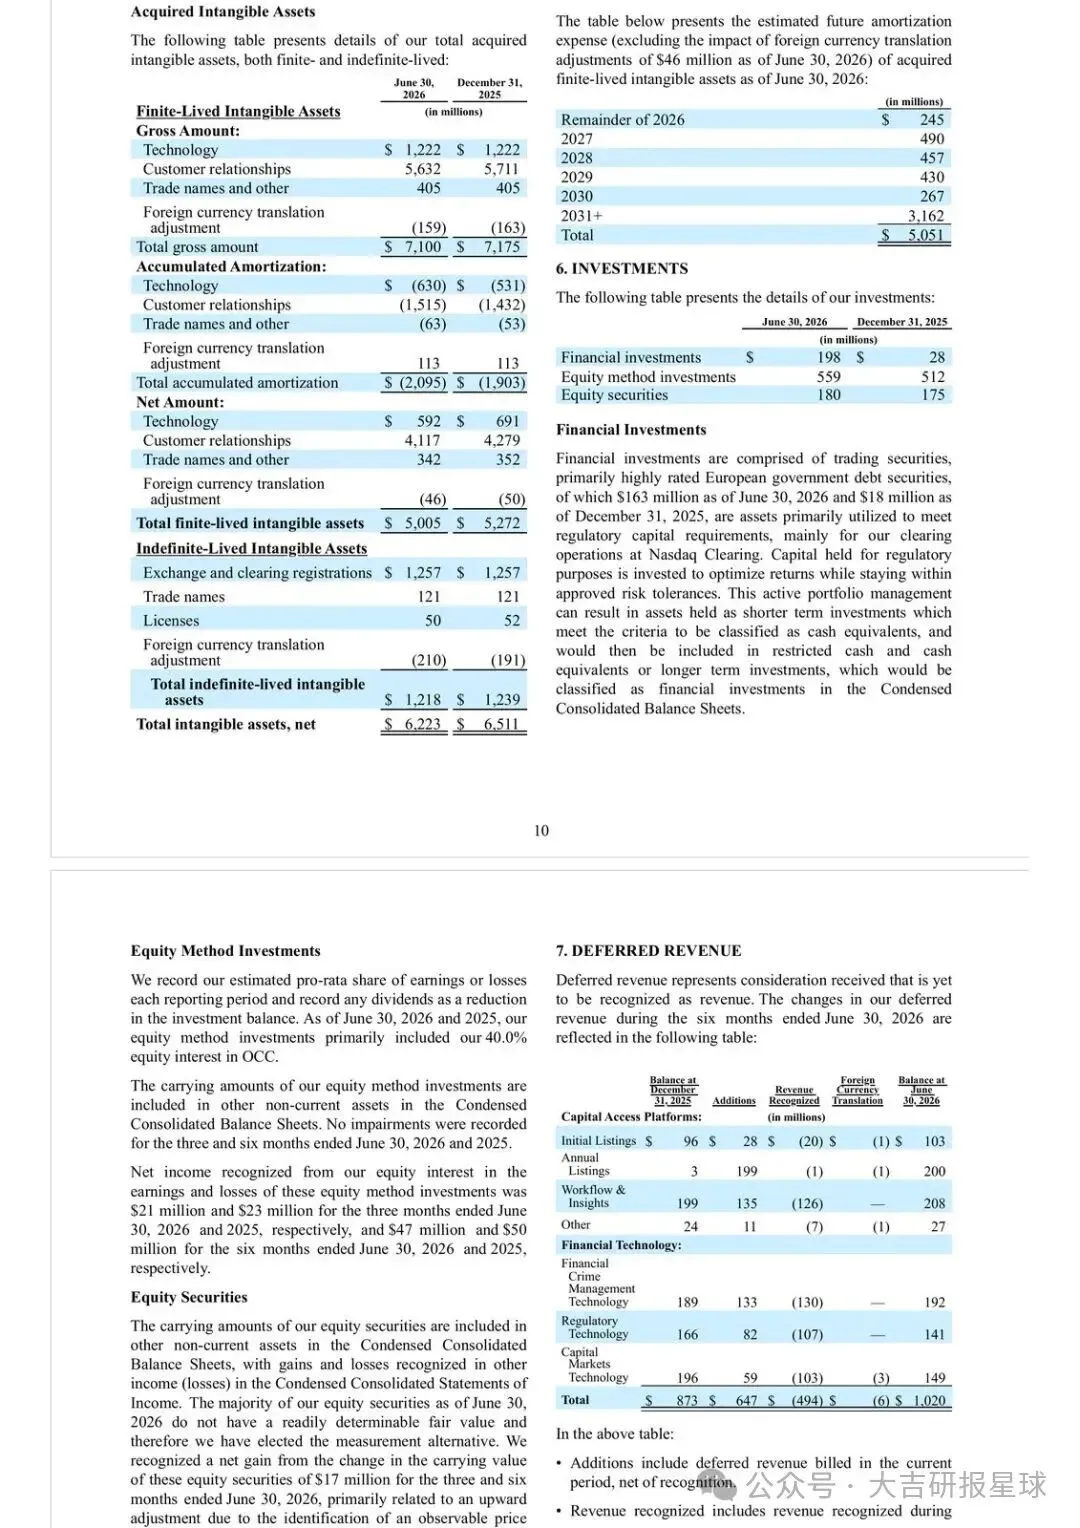
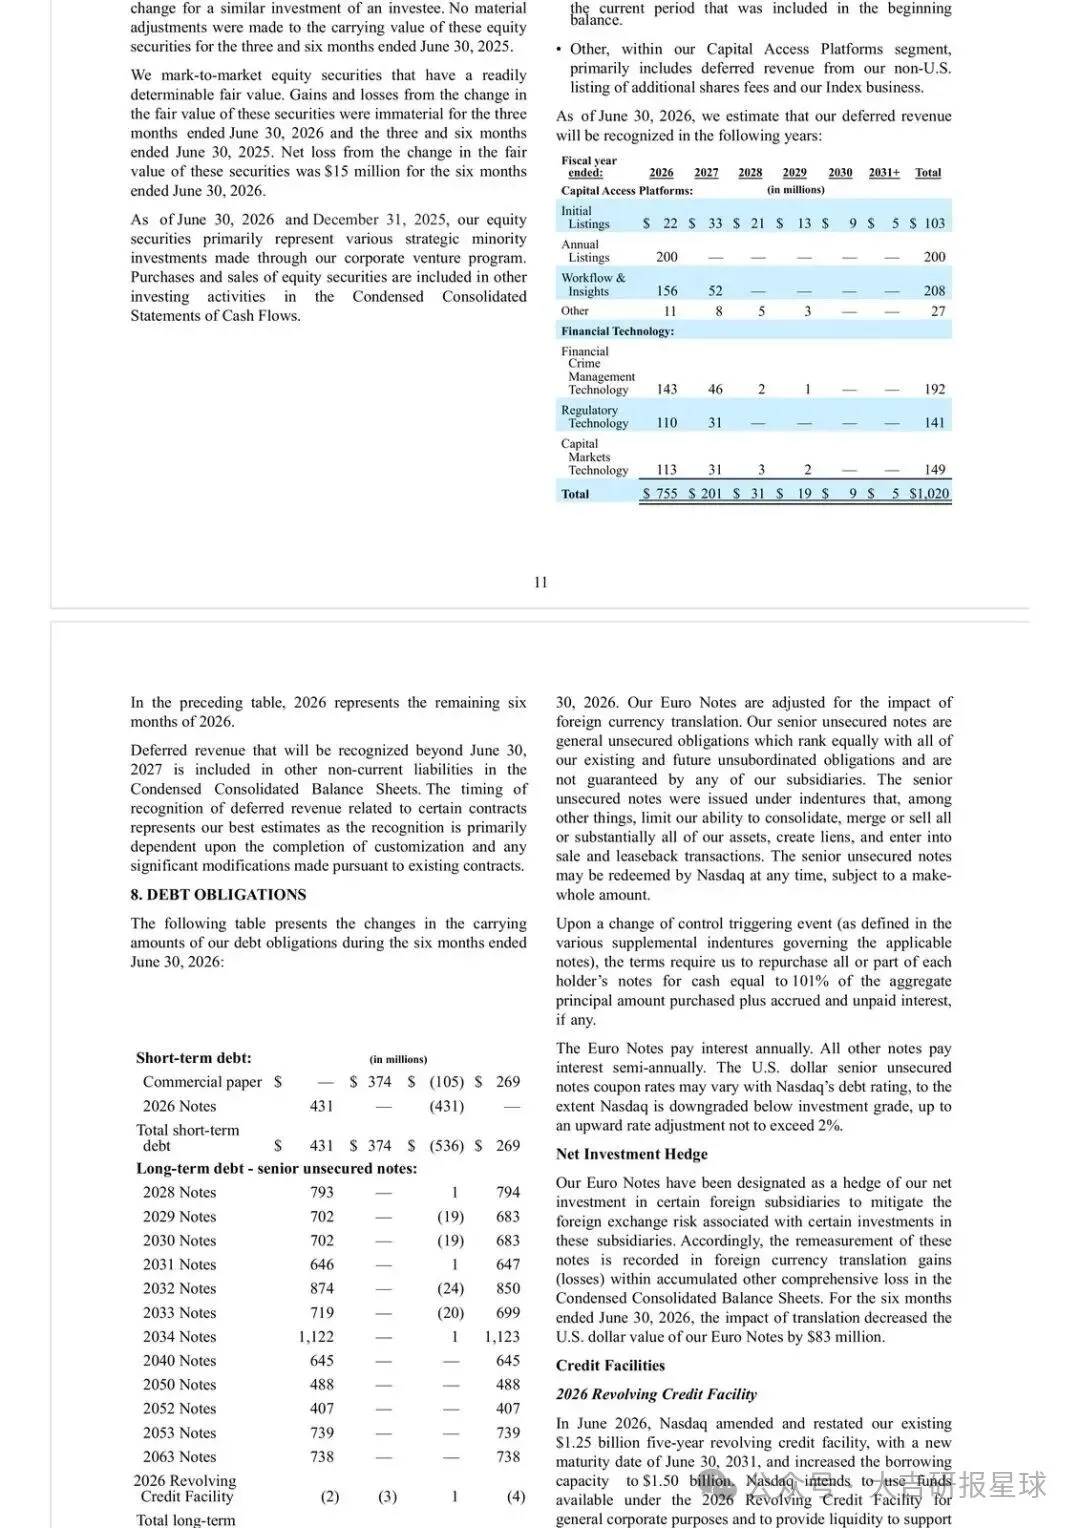
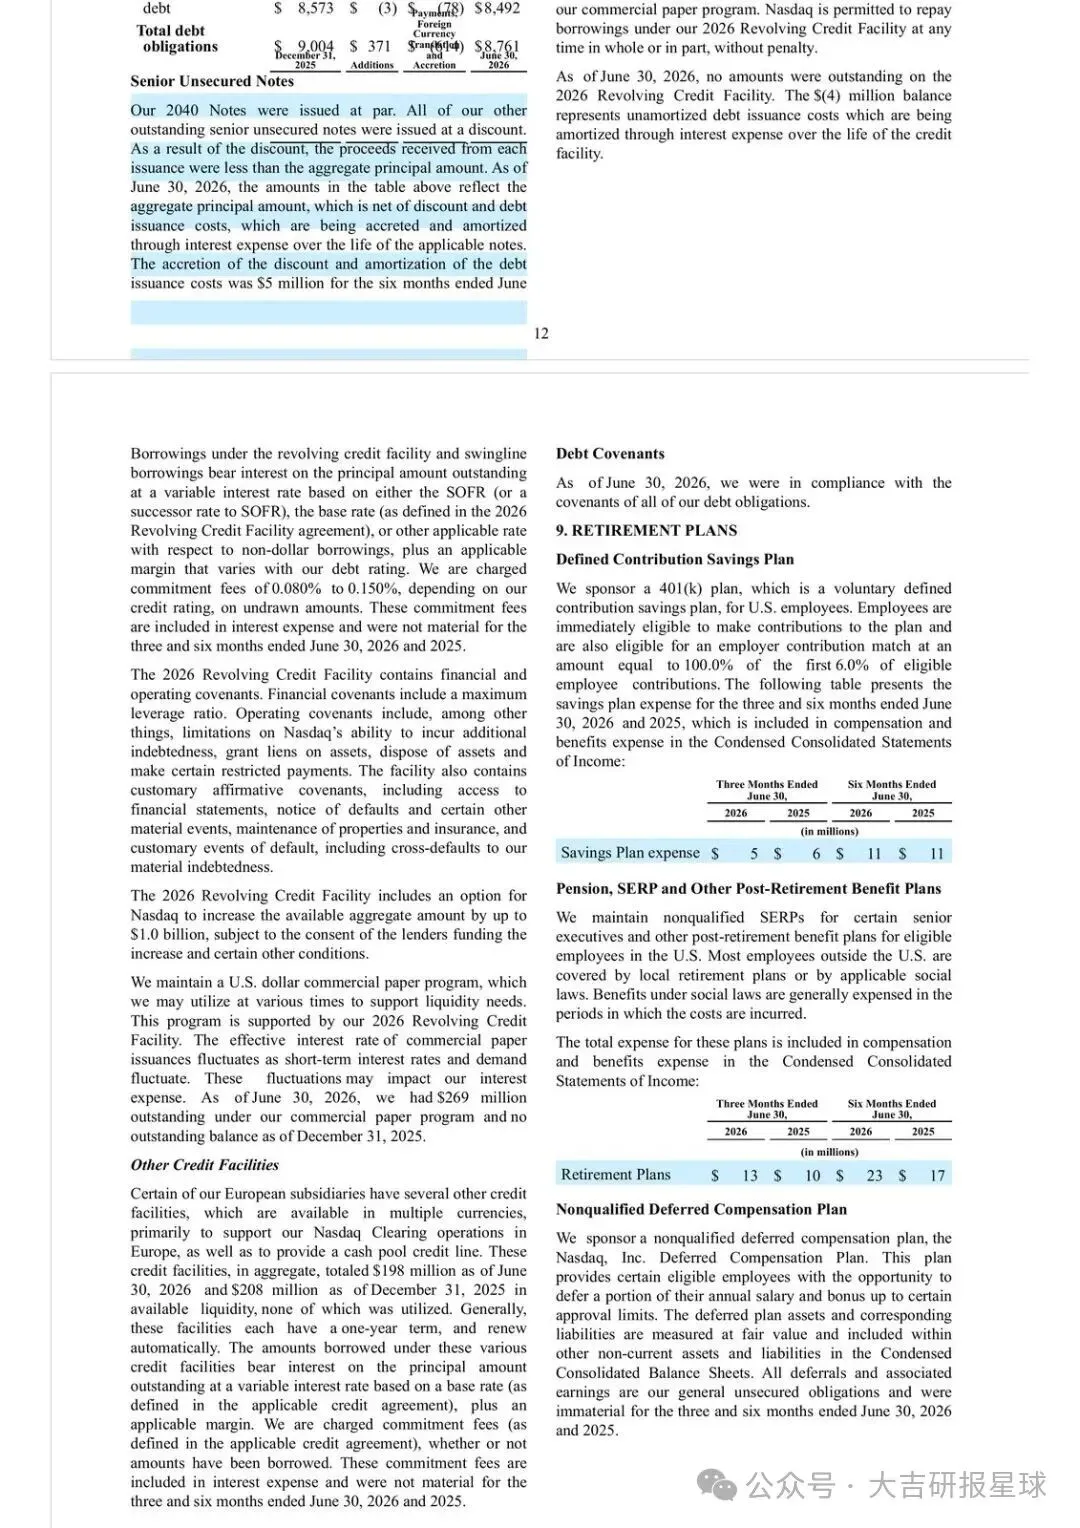
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告