研报速递
-点击蓝字丨关注我们
智物发展|简介
AIOT Development
Introduction
////
上海洲铂智能科技发展有限公司(智物发展|AIOT Development)是基于大数据的产业服务平台。平台围绕区域经济发展需求提供一站式服务,拥有全球合作资源优势,聚焦“创新创业、产城融合”,通过开展区域产业研究与规划、高层次人才引进、产业导入、科创中心建设运营、总部经济和企业服务等业务,致力于打造“人、产业、城市”三位一体、高度融合的全新生态体系。
太平洋证券证券-固态电池深度研究报告
1 固态电池路径选择决定性能与趋势:硫化物是核心
1.1 传统锂电池困局:易燃体系埋隐患
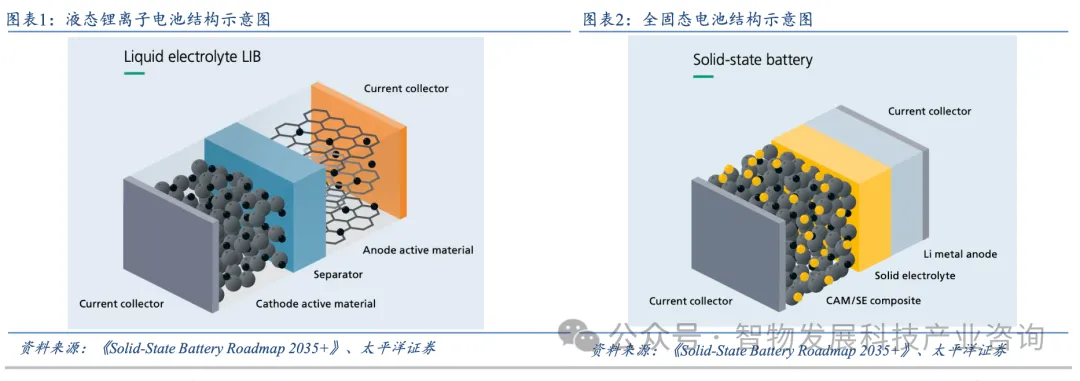
传统液态锂电池内部含有大量易燃的液态电解质和多孔有机隔膜,这些材料容易引发热失控。当电池内部短路或温度过高时,液态电解质可能会燃烧甚至爆炸,对使用者的生命和财产安全构成严重威胁。而“固态电解质”作为替代方案被提出,其初衷正是为了追求更高的安全性与能量密度。将可燃的有机材料变为不可燃的无机材料,把低硬度、低耐热的有机隔膜变为高硬度、高耐热的固态电解质层,从本质上解决了安全隐患,实现 “本质安全”
1.2 固态电池核心优势:循环寿命长、快充性能优、安全性显著提升
安全性能大幅提升:固态电解质不可燃、耐高温、热稳定性强,本质规避液态体系中的起火、泄漏与爆炸风险;彻底消除热失控与电解液腐蚀等核心痛点,适用于航空航天、人形机器人、军事装备等极端工况场景。
循环寿命更长:固态电解质具备优异的界面稳定性,可有效抑制锂枝晶生长、降低副反应并延缓容量衰减。相比传统液态锂电池,固态电池或可实现跨循环寿命突破至10000次以上,尤其适用于新能源汽车、储能系统等高耐久场景。
1.3 固态电池核心结构:由多材料组合构成,路径选择决定性能与趋势
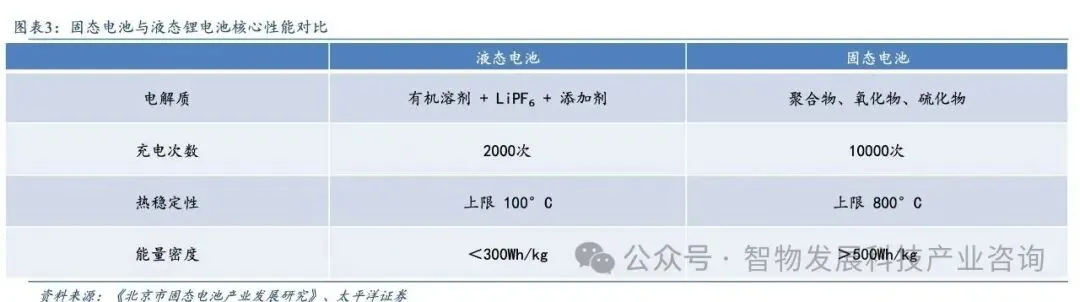
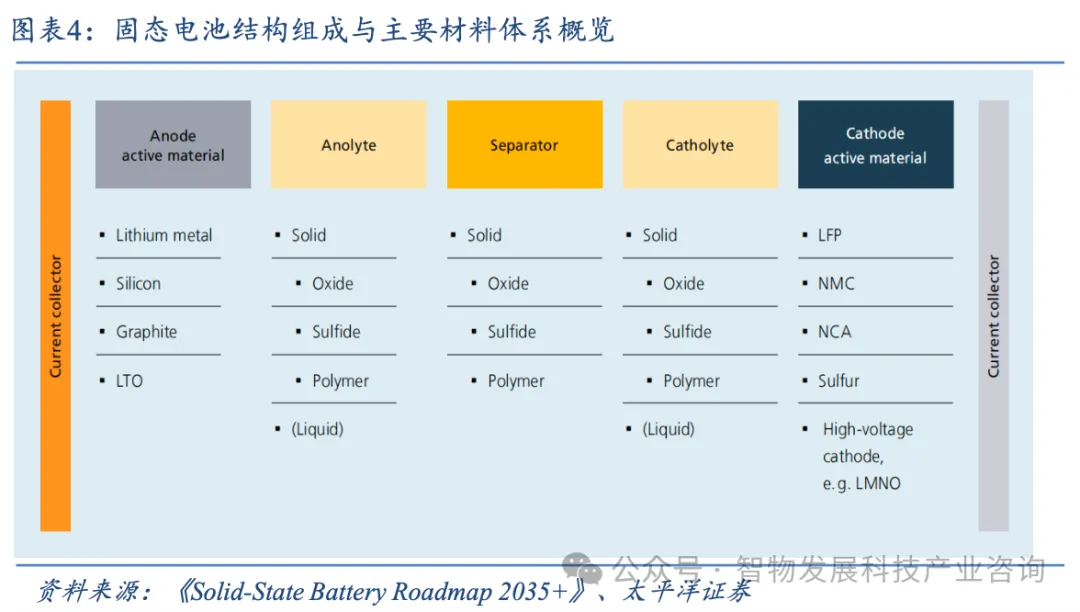
固态电池是一种以固态材料代替液态电解质的新型电池体系,其结构由五个核心单元组成:正极材料、电解质(阴极侧与阳极侧)、隔膜、负极材料与电流收集体。相比传统液态电池,固态电池本质上是一个“材料系统工程”。材料系统的选择不仅影响能量密度、安全性、寿命与快充性能,也决定了产业链上下游的技术协同难度与成本控制路径。多路径并存的结构决定了其高度可调性,也带来了验证周期长、量产难度高等挑战,是当前研究与产业博弈的关键起点。
1.4 固态电解质技术路线对比
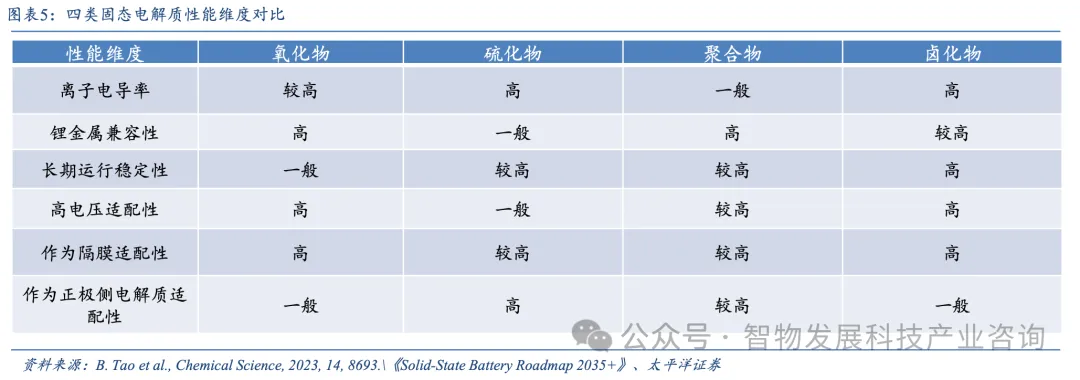
固态电解质是固态电池的核心功能单元,目前主要技术路径包括硫化物、氧化物、聚合物三类主流体系,以及近年来兴起的卤化物新兴体系。各类体系在离子电导率、安全性、界面稳定性与制造难度等方面表现各异,决定了其整体性能表现与产业化进程差异。从整体性能维度看,硫化物路线在离子电导率、高电压适配性等方面表现突出,是当前性能最优的固态电解质技术路径之一。
1.5 硫化物固态电解质:性能最优路径,亦是产业化难点集中地
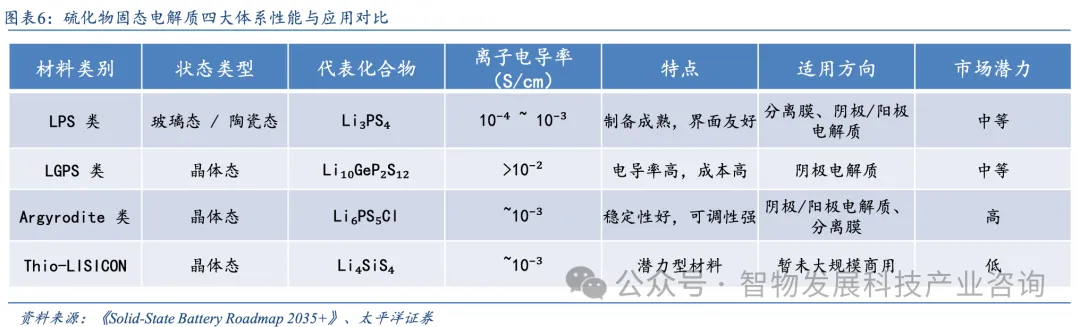
硫化物固态电解质可分为玻璃态、玻璃陶瓷态和晶体态三类。根据结构和性能的差异,主要包括以下四个子类:
• LPS 类(Li₃PS₄ 系列):结构简单,常用于玻璃或玻璃陶瓷电解质,工艺成熟,界面兼容性良好。
• LGPS 类(Li₁₀GeP₂S₁₂ 系列):典型晶体态电解质,具有超高离子电导率(>10⁻² S/cm),但成本高、稳定性差。
• Argyrodite 类(如 Li₆PS₅Cl):结构多样、空气稳定性较好,是当前研究热点之一。
• Thio-LISICON 类:LISICON 的含硫衍生结构,具有良好的电导率与可调结构潜力。
1.6 高电压正极:能量密度与界面稳定性的双重博弈
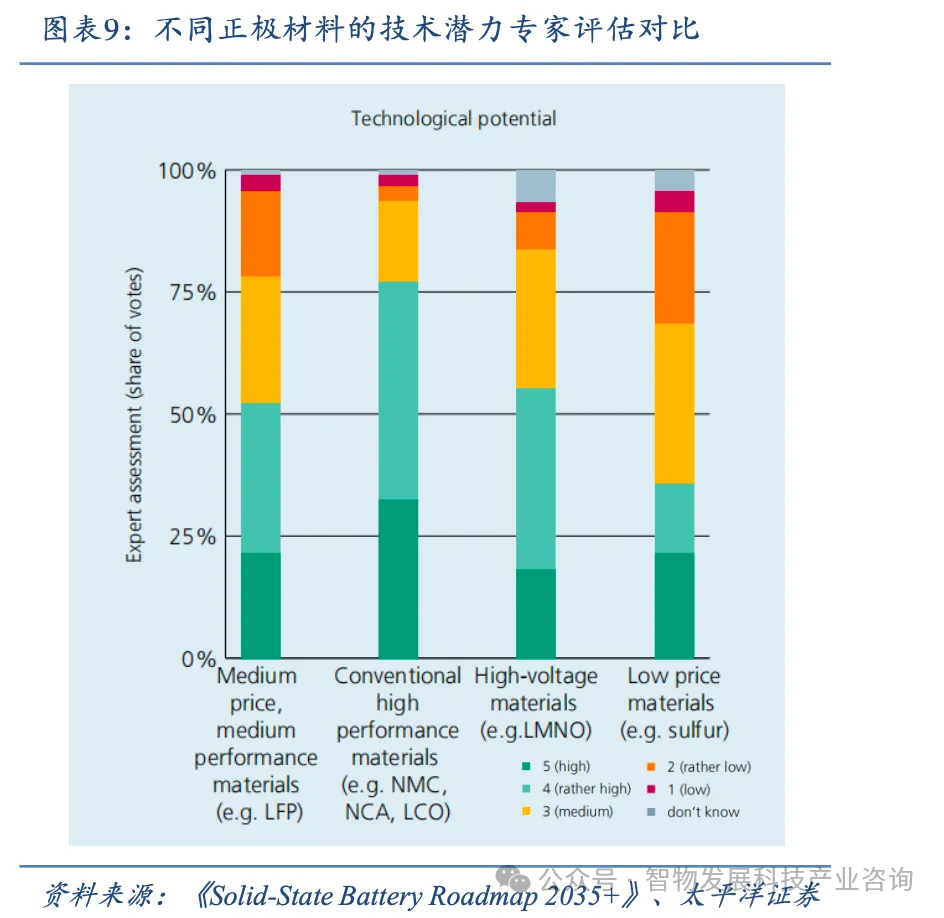
固态电池正极材料的选择对电池的能量密度、安全性、循环寿命与界面稳定性具有决定性影响。当前正极材料的研发正沿三类主要技术路径并行推进:
(1)高能量密度型:以高镍三元材料(如 NMC811,NCA)为代表,具有高达 275 mAh/g 的理论容量与较高电压平台,适用于高续航乘用车。但其结构稳定性差、成本高、与锂负极界面副反应显著,产业化仍需攻克材料调控与界面匹配难题。
(2)高稳定性型:如 尖晶石型锰酸锂(LMO)具备良好的热稳定性与结构稳定性,适合大倍率循环与特殊工况使用。当前已作为 NMC 材料的添加剂广泛应用,未来有望通过颗粒结构优化进一步提升性能窗口。
(3)低成本型:以 磷酸铁锂(LFP) 及其改性材料(如LMFP)为代表,具备成本低、安全性高、资源可持续性强等优势。尽管能量密度略低(约 160 mAh/g),但在中低端市场具有广阔前景,已成为固态电池量产导入的优选正极路线。
1.7 固态电池负极材料:多路径并存,锂金属最具能量潜力但挑战显著
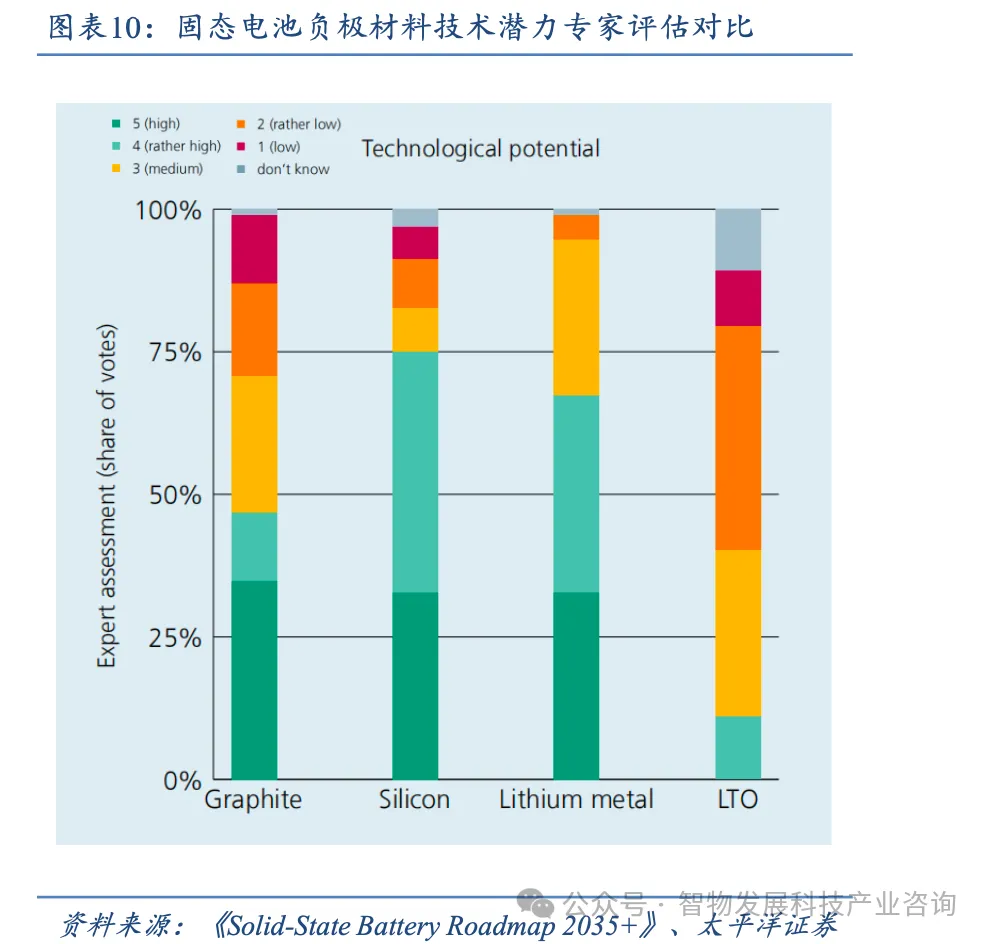
固态电池负极材料技术路径多元,各类材料在能量密度、安全性、循环稳定性与成本等维度表现不同,适用于差异化场景:
(1)石墨:石墨负极具备成熟的工艺基础与良好的电化学稳定性,是当前锂离子电池的主流路线,容量可达 360 mAh/g,但体积膨胀控制仍需依赖粘结剂,固态电池中易形成不稳定的SEI界面。
(2)硅基负极理论容量超 3500 mAh/g,具备高能量密度潜力,但存在体积膨胀(>300%)与界面稳定性差等问题。通过石墨/碳包覆(如SiNP)可改善其循环稳定性,在固态电池中被视为重要下一代负极材料。
(3)锂钛氧具备出色的结构稳定性与快充性能,循环寿命超 1000次,适合高倍率场景,但低比容量(~175 mAh/g)与低电压平台限制其能量密度,难以满足主流电动车需求。
(4)锂金属为能量密度最高的负极材料(理论容量 3860 mAh/g,电压平台-3.04 V vs. Li),被视为固态电池的终极负极路线。但其化学活性高,易产生枝晶引发短路,对固态电解质界面稳定性要求极高,目前面临界面调控与安全性两大技术瓶颈,量产难度较大。
1.8 固态电池核心材料趋势总结:技术分化与产业路径初现
1)固态电解质:硫化物为主流攻坚方向,氧化物具备工程化优势
当前固态电解质路线中,硫化物材料(如LPS类)因具备高离子电导率和界面适配性优势,被视为实现高性能固态电池的最优选,但面临空气稳定性与制备工艺挑战。氧化物材料(如LLZO)具有较好稳定性和安全性,在汽车场景下工程落地路径清晰。聚合物电解质则主要面向中低温场景,量产路径最为成熟。
2)正极材料:高镍三元占据高端路线,LFP为固态导入优选
三元材料(如NMC811、NCA)具备高能量密度潜力,是高端乘用车固态路线首选;但界面稳定性与成本仍为关键挑战。低成本型正极如LFP具备资源可持续、安全性高等优势,已成为当前固态量产导入的主流选择。
3)负极材料:硅基路线最具兼容性,锂金属仍面临工程瓶颈
负极材料中,石墨路线成熟但能量密度受限,锂金属具备最高理论容量但安全性差、界面控制难度大。硅基负极凭借高容量与石墨复合适配性,正成为固态负极发展的主攻方向。
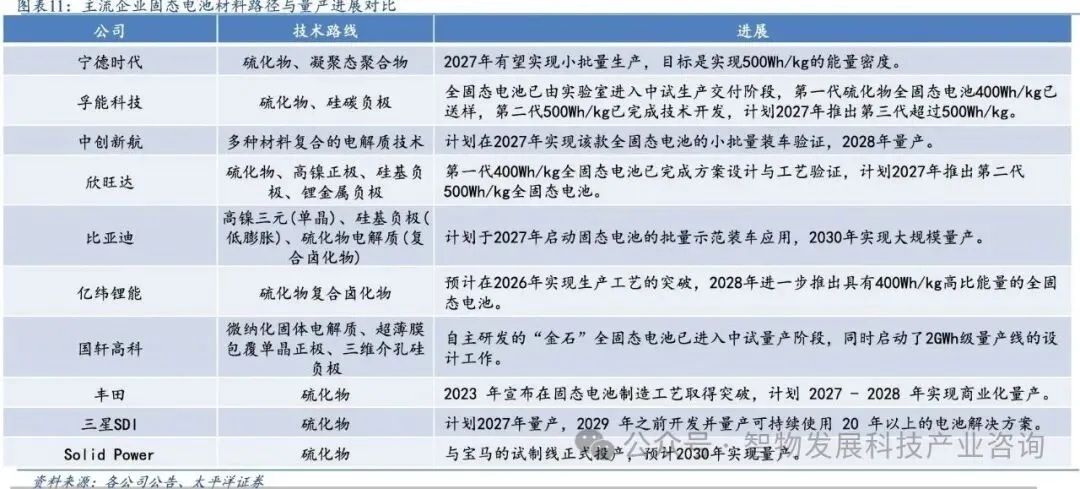
各家企业固态电解质材料路线逐步分化,硫化物因导电性好、界面匹配佳,成为当前主流选择。正负极材料仍呈多元探索态势,尚未形成统一路径。
......
【完整研报免费获取】:关注公众号,发送关键词102802,即可获取!
智物发展「2026年大数据招商」|1708 光电智能计算装备生产基地项目
智物发展「2026年大数据招商」|1707 先进模块化核能装备生产基地项目
长
按
关
注
「区域产业发展智库,基于大数据的产业服务平台」