
 研报速递
点击蓝字
关注洞见SOFC Subscribe for More
洞见SOFC团队专注SOFC/SOEC产业研究和技术开发,本期分享“Topsoe为何押注制氢,又为何遭遇商业化急刹车”研究报告。
获取方式详见文末!
获取方式详见文末!
获取方式详见文末!
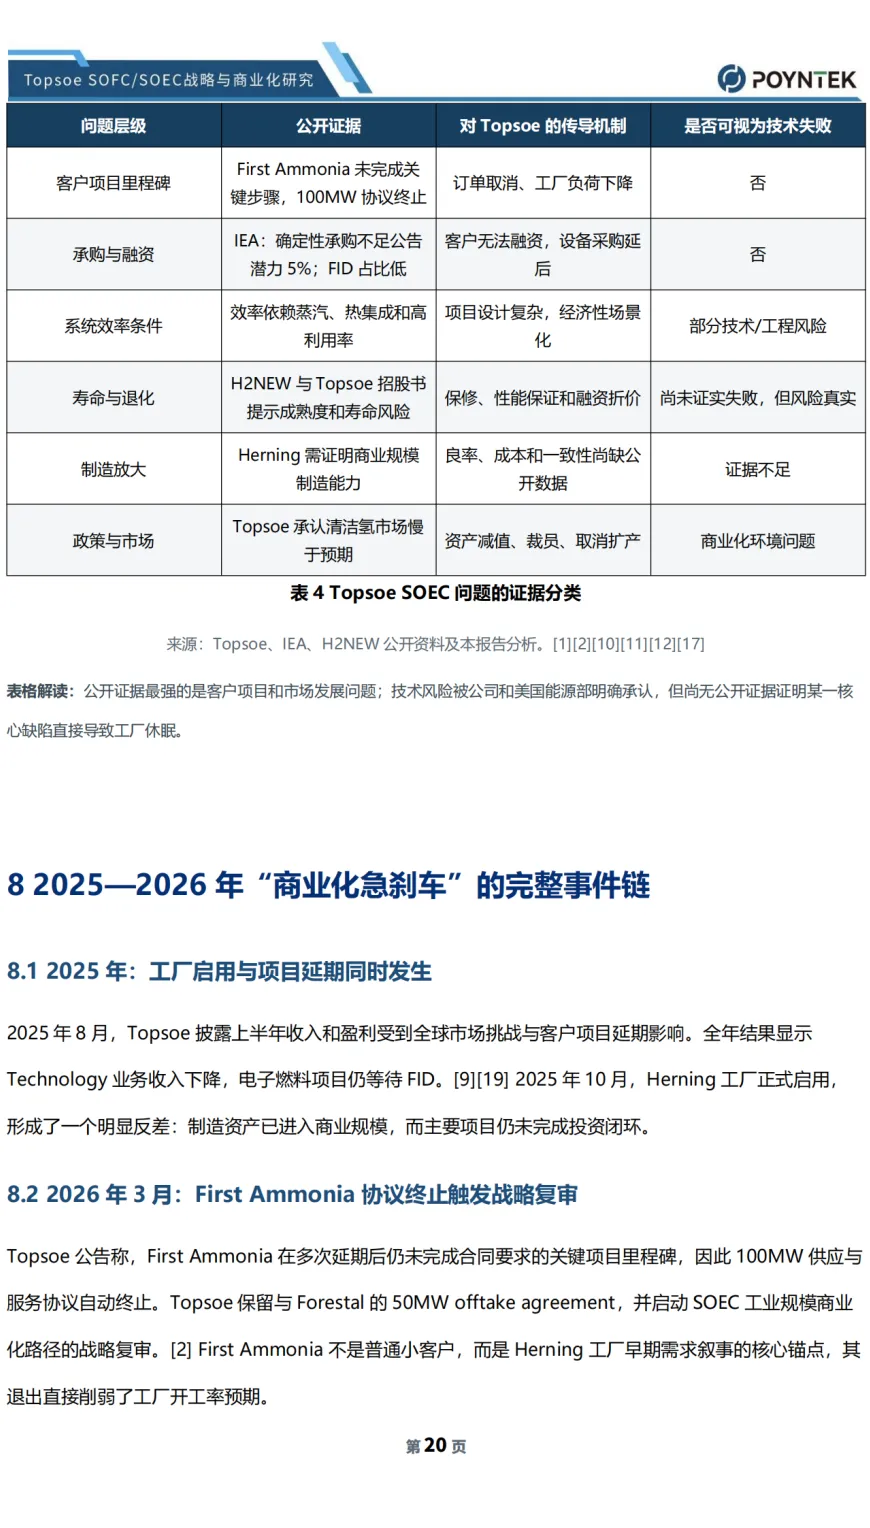
Topsoe在1989年启动固体氧化物燃料电池(SOFC)研发,2004年成立专门子公司推进制造和市场化,却在2014年关闭燃料电池子公司。此后,公司并未放弃固体氧化物电化学平台,而是将技术重心转向固体氧化物电解槽(SOEC),试图把高温电解与其传统的氨、甲醇、催化剂和工艺许可能力结合。
2022年至2025年,Topsoe围绕绿色氨和电子甲醇项目加速扩产:与First Ammonia披露初始500MW、可扩展至5GW的容量预留,建设年产500MW的丹麦Herning工厂,并提出在美国建设超过1GW的第二工厂。2026年,这一路径发生急剧调整:First Ammonia的100MW供应协议因项目里程碑未达成而自动终止;Topsoe随后宣布Herning工厂在完成商业规模制造验证后进入休眠,取消美国工厂计划,重组约440个岗位,并预计确认35亿至39亿丹麦克朗的一次性重组及资产减值费用。
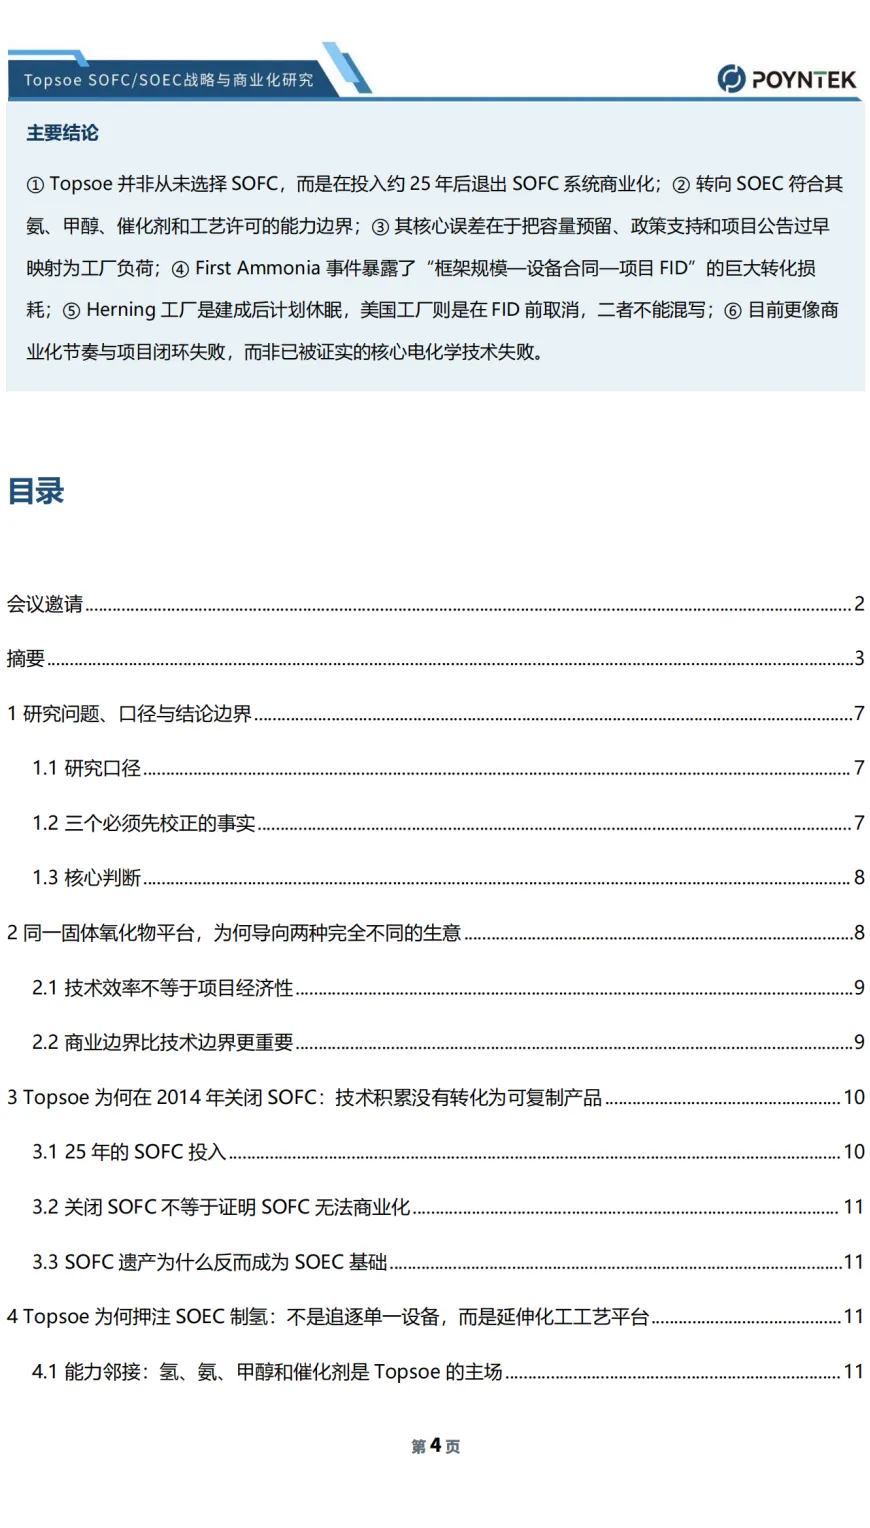
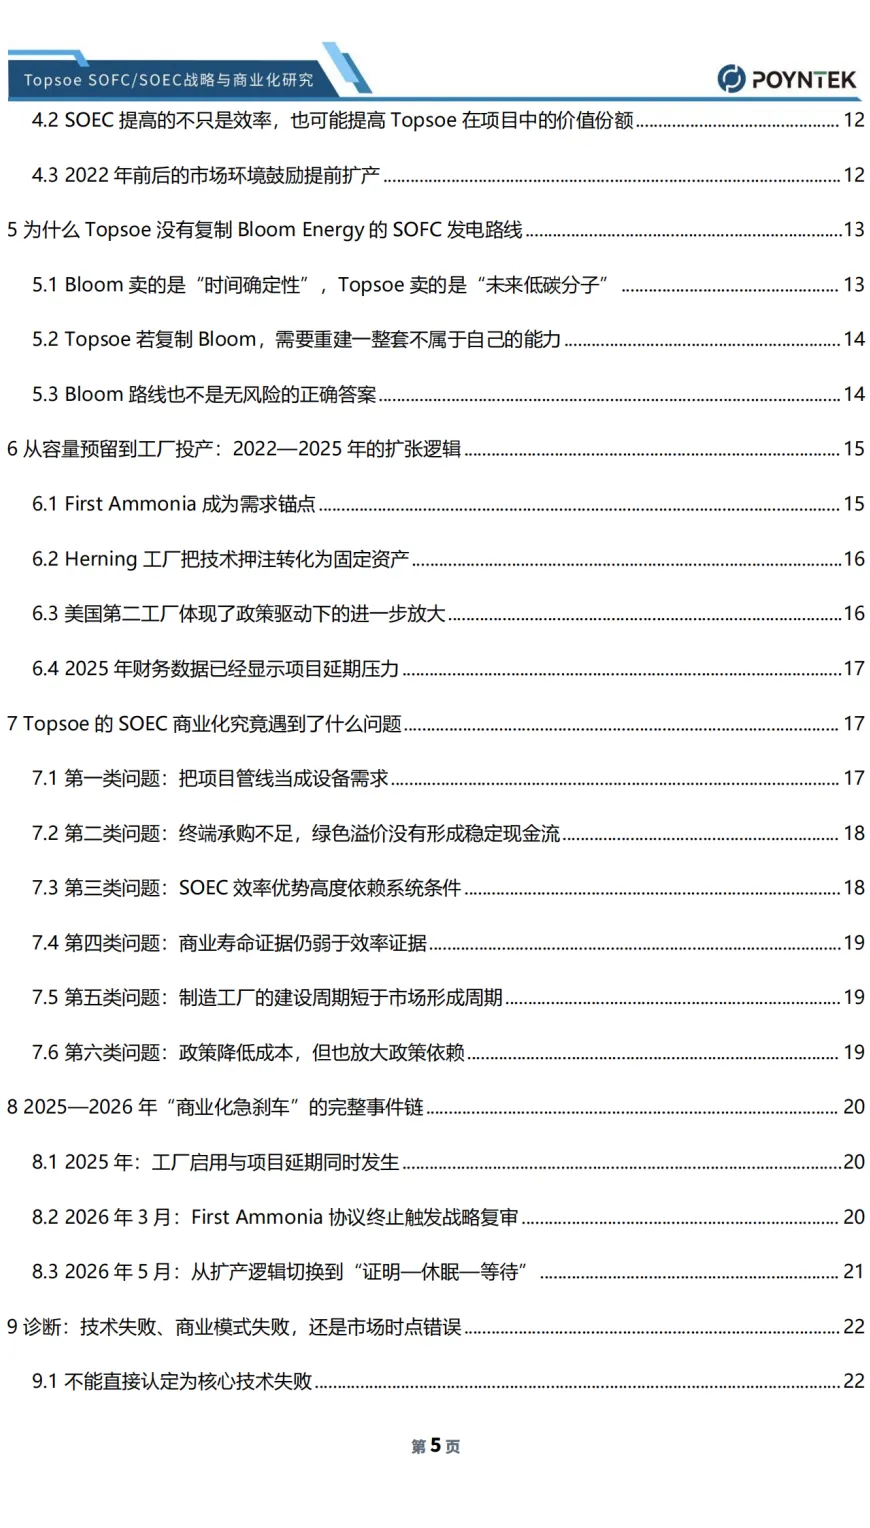
本报告认为,公开证据不足以把Topsoe的调整定义为SOEC核心技术失败。Topsoe披露的350kW示范系统已完成2250小时测试并给出较高核心效率数据,但美国能源部H2NEW仍将高温电解归类为远不如低温电解成熟的路线,耐久性、退化机理和寿命验证仍是持续研究重点。Topsoe自身的2025年债券招股书也明确提示:SOEC全寿命表现尚未被充分验证,工业化制造、系统故障、长期服务保证、客户项目融资和政策依赖均可能形成重大风险。 因而,Topsoe遭遇的“急刹车”更准确地说是技术放大风险、Power-to-X项目融资风险、绿色燃料承购风险与产能建设时点共同作用的结果。
Bloom Energy形成反差,是因为其SOFC产品主要解决客户当前的现场电力缺口。Bloom在2025年10-K中将数据中心电力增长、电网接入排队和“Time to Power”列为需求驱动,并披露模块化设备可在数周至数月内安装;其大多数项目使用现有天然气基础设施。Topsoe的SOEC则必须等待可再生电力、蒸汽、下游合成装置、绿色认证、长期承购、融资和最终投资决定(FID)共同成立。两者差异的本质不是单纯的SOFC与SOEC效率之争,而是“现实电力需求”与“未来绿色分子市场”的成熟度差异。
以下为资料部分内容
领取方式
关注洞见SOFC公众号,转发本文至朋友圈截图&扫码登记之后可以免费领取资料! 更多详情可咨询洞见SOFC工作人员。
扫码登记
关注我们获取更多精彩内容




