行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

狼来了?第七家外资独资券商落地,A股不会迎来颠覆性变局

wang 2026-10-28 行业资讯
狼来了?第七家外资独资券商落地,A股不会迎来颠覆性变局
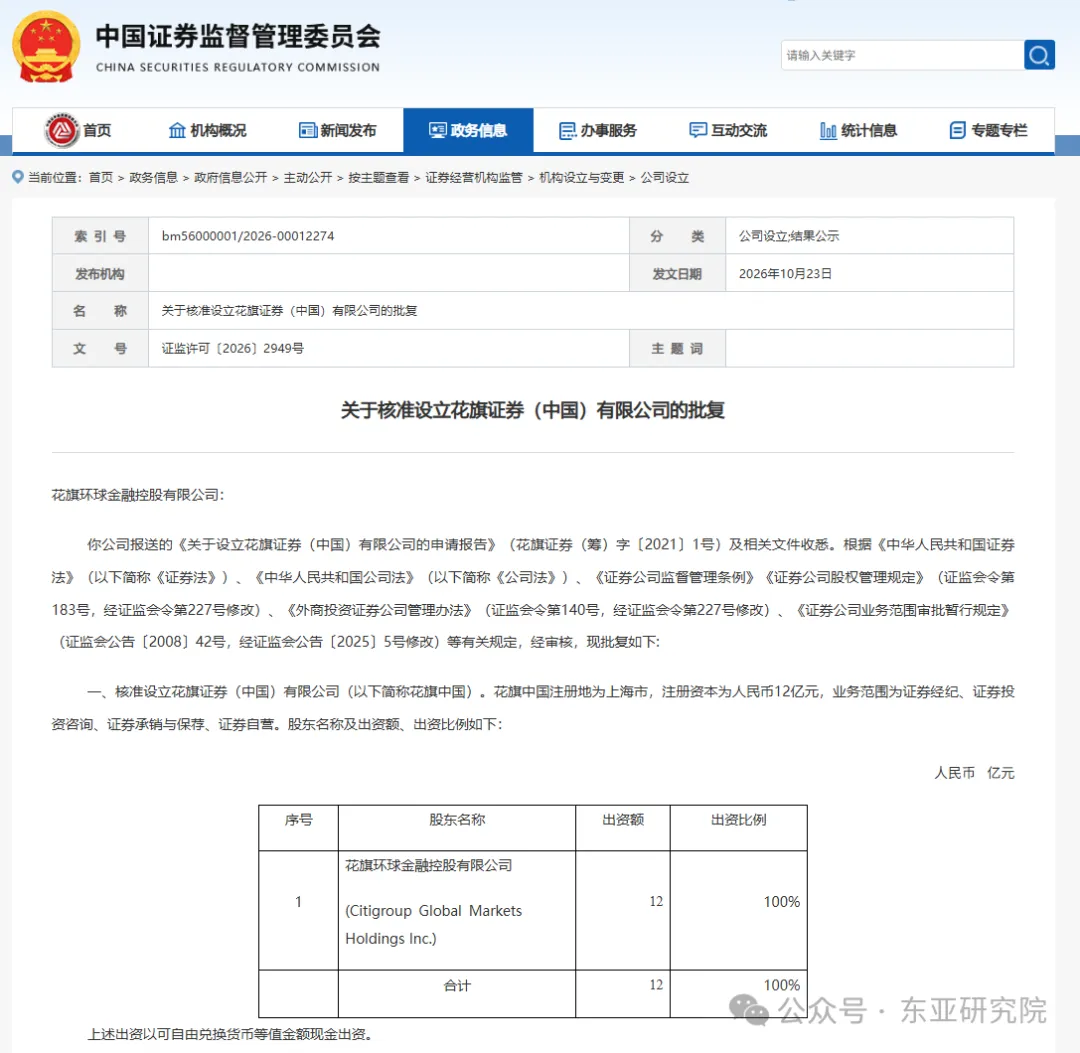
10月23日,证监会正式核准设立花旗证券(中国)。这家由花旗环球金融100%全资控股的券商,集齐经纪、投顾、承销保荐、自营四大牌照,成为国内第七家外资独资券商 。
至此,外资独资券商队伍已经成型:摩根大通、高盛、瑞银、渣打、法巴、瑞穗外加刚落地的花旗。后续大和证券正在推进股权变更,即将成为第八家;城堡证券、日兴证券等还在排队审批。持续扩容的外资券商阵营,正是资本市场制度型开放稳步提速的直接信号 。

一、短期难以形成全面竞争,内外资错位发展已成定局

市场难免生出“狼来了”的担忧,但外资独资券商很难在短期内改写行业格局,核心差距体现在资本、业务、客群三大层面。

1. 资本体量差距悬殊,赛道选择天然分化

七家外资独资券商合计注册资本仅约132亿元,普遍采用轻资本模式,主打精品投行,极少投入两融、自营这类重资产业务。而内资头部券商资本金雄厚,深耕本土重资本业务,线下网点遍布全国,二者资本禀赋完全不在同一维度 。
治理模式同样各有优势:外资券商严格执行母公司全球风控标准,同时接受中外双重监管,合规成本更高;内资头部券商多为国资背景,更贴合国内监管环境与政企生态,本土化优势难以被复制。

2. 业务布局泾渭分明,同质化竞争非常有限

内资券商手握全牌照,依托海量线下网点牢牢抓住零售散户,经纪业务是收入底盘;本土股权承销、两融业务、股票自营构成利润支柱,政企资源与渠道壁垒极高。
外资券商主动避开散户零售红海,集中发力机构精品业务:北向资金与QFII机构经纪、跨境IPO与并购融资、场外衍生品、跨境财务顾问。花旗此次拿到境内承销牌照,顺利打通“境外承揽+境内落地”的跨境业务闭环,进一步巩固机构业务优势 。

3. 投资逻辑完全割裂,资金属性截然不同

内资券商服务亿万散户,资金跟随题材、政策热点博弈,小盘炒作氛围浓厚。外资券商主要对接海外主权基金、养老金等长线资金,严格采用全球基本面估值体系,重点考量现金流、盈利稳定性与ESG指标,几乎不参与短线题材炒作。
双重监管约束下,外资机构跨境信息隔离要求严格,进一步压缩了灵活博弈的空间。内外资券商各司其职,短期很难爆发全方位正面竞争。

二、两大制度水土不服,外资只能带来边际影响

截至2025年末,境外机构与个人持有A股股票规模接近3.7万亿元。外资券商更多扮演海外长线资金对接A股资产的通道,优化市场投资者结构,但海外成熟模式落地面临两道硬性制度障碍,很难大规模扩张。
第一,交易机制存在本质差异。A股实行T+1交易,融券做空工具供给不足;美股是T+0日内回转,对冲工具完备。同时,A股上市公司分红以现金为主,股份回购大多用于股权激励,极少通过回购注销稳定股价,股东回报机制仍不完善。限售股持续解禁带来供给压力,海外成熟的多空交易策略、回购估值模型无法直接照搬。
第二,市场生态天差地别。A股由散户主导交易,短线博弈活跃度居高不下;美股以机构定价为主,资金集中于蓝筹核心资产。A股机构化进程起步于散户市场,演化路径和美股完全不同。外资长线基本面研究框架,很难快速适配本土题材博弈的交易生态 。
从业绩体量来看,全部16家外资参控股券商,2025年总营收占全行业比重不足2%。体量受限叠加制度约束,外资券商只能对市场形成边际扰动,很难改变整体运行格局。

三、四大影响边界清晰,行业格局很难大变

1. 资金端:难改流动性格局,只能优化长线资金结构

外资增量资金短期规模有限,不足以扭转A股流动性结构。中长期市场机构化,核心取决于制度开放力度与资产回报率,券商牌照放开只是次要变量。

2. 定价端:龙头溢价强化,估值分化节奏放缓

在外资基本面定价带动下,蓝筹龙头估值持续抬升,纯题材小票估值承压。但海量散户交易与国内产业政策,会持续对冲估值分化速度,A股不会快速复制美股的极致蓝筹化行情。

3. 业务端:冲击集中于中小通道券商,头部券商安然无恙

竞争压力不会席卷全行业,只会挤压单纯依靠交易佣金生存的中小型券商。倒逼中小券商告别通道内卷,转向综合金融与特色机构服务;头部内资券商凭借本土资源,基本不受冲击。

4. 制度端:充当改革催化剂,推动衍生品与信披完善

外资机构只会起到边际推动作用,带动场外对冲工具扩容、上市公司信息披露规则持续完善,资本市场制度改革仍以国内自主节奏为主。

结语

花旗证券落地,只是A股国际化进程中的增量事件。未来证券行业将长期维持“内资深耕本土全业务、外资聚焦跨境机构业务”的错位竞争格局。
真正的考验,从来不是外资巨头抢滩头部市场,而是一大批佣金依赖型中小券商,能否借着对外开放的窗口完成业务转型,跳出低价佣金内卷。

猜你喜欢