研报速递
养元饮品(603156.SH)公司研究报告
高分红植物蛋白龙头的成长与估值审视
供投行内部研究与决策参考
报告日期:2026年10月24日
数据截止:2026年10月23日(最新披露期为2026年第三季度报告)
执行摘要
养元饮品(603156.SH)是中国植物蛋白饮品(核桃乳“六个核桃”)龙头,具备高毛利、高净利率、低杠杆、高分红等成熟消费股特征。2026年前三季度营业收入49.96亿元、同比增长27.9%,但归母净利润11.31亿元、同比仅增长1.0%,呈典型的“增收不增利”,主要因毛利率由42.8%降至41.2%、核桃仁等原材料成本上行,以及能量饮料等新品推广投入加大。
盈利质量与股东回报突出:2026年前三季度销售净利率22.6%、资产负债率23.2%、净资产收益率14.0%;2025年度每股派发现金股利1元,2026年中期每10股派5元,按2026年10月23日收盘价36.17元计算股息率约4.1%,具备显著的防守与现金回报属性。公司总股本12.60亿股,实际控制人姚奎章直接持股21.24%。
估值提示:按2026年10月23日收盘价36.17元、总市值455.84亿元计,市盈率(TTM)约35.9倍,显著高于伊利股份(约17.6倍)、东鹏饮料(约15.6倍)、青岛啤酒(约15.0倍)以及同类植物蛋白龙头承德露露(约13.5倍),反映市场对其高分红与品类拓展的偏好,但也意味着股价对成长兑现的要求更高。
整体判断:养元饮品是基本面稳健、现金流与分红强的消费标的,价值核心在能量饮料/功能性饮料新品类放量、渠道下沉与高股息防守属性;风险集中在单一大单品依赖、增长瓶颈、原材料成本与相对偏高的估值。本报告不构成买卖评级或目标价,估值仅给条件式框架。
1 研究背景、范围与方法
本报告面向投行从业者,对公司基本面做可追溯的研究分析。核心数据来自公司2025年年度报告、2026年半年度报告与2026年第三季度报告(交易所披露渠道)、同花顺/Wind金融数据库标准化行情与财务字段,以及公司官网、上证路演中心与主流财经媒体;第三方行业数据单独标注。分析截止日为2026年10月23日,最新完整财年为2025年,最新披露期为2026年第三季度报告。所有金额除注明外均为人民币,单位为亿元或万元。
本报告遵循“结论先行、逐层支撑”的结构:先给出执行摘要与核心判断,再按公司概况、商业模式、行业与竞争、财务质量、估值、风险、结论的顺序展开。凡精确数字均在正文或图表来源中注明出处;依赖第三方转述的量级标注为待核。
2 公司概况与身份核验
公司身份已核验:河北养元智汇饮品股份有限公司(养元饮品,603156.SH)始建于1997年,是中国植物蛋白饮品龙头企业,主营业务为以核桃仁为原料的植物蛋白饮料(核桃乳)的研发、生产和销售,核心品牌为“六个核桃”,产品涵盖精品、养生、五星、无糖、易智、2430、新鲜装等系列。公司拥有河北衡水、安徽滁州、江西鹰潭、河南漯河、四川简阳五大生产加工基地,并主导参与核桃乳行业标准与国家标准的起草。公司仍在正常上市交易,2026年10月23日收盘价36.17元,总市值约455.84亿元。
股权结构方面,公司总股本12.60亿股,实际控制人、董事长姚奎章直接持股21.24%,并通过雅智顺投资有限公司(姚奎章持股34.87%)等一致行动安排加强控制。
表1 股权结构要点(2026年半年报口径)
股东/事项 | 持股比例(%) | 说明 |
姚奎章(实控人) | 21.24 | 董事长,第一大股东 |
雅智顺投资有限公司 | — | 姚奎章持股34.87%,一致行动 |
其他流通股东 | — | 含机构与散户 |
数据来源:上海证券交易所公司概况、东方财富F10、养元饮品2025年年度报告摘要。
3 商业模式:单一大单品+品类拓展
公司商业模式以“六个核桃”核桃乳为核心大单品,采取分区域定渠道独家经销模式,依托央视/卫视广告、商超地堆陈列等市场支持,主攻节日礼赠与健康消费场景。近年来公司以植物蛋白为基本盘,向能量饮料、功能性饮料等新品类延伸,以对冲单一品类增长瓶颈。2025年公司生产植物蛋白饮料47.01万吨、销售47.90万吨,同时采购功能性饮料8.4万吨、销售7.41万吨,显示新品类仍以采购/经销为主、规模尚小。
3.1 六个核桃:高毛利大单品的底盘
“六个核桃”连续多年在中国核桃乳市场销量领先,依托核桃仁原料与差异化工艺建立品牌壁垒。核桃乳业务具备高毛利率(2025年综合毛利率42.83%)与强现金回报,是公司盈利与分红的基础。公司通过精品、养生、无糖、2430等细分系列覆盖不同人群,并契合健康消费与银发经济趋势。
3.2 新品类:能量饮料与功能性饮料的第二曲线
面对核桃乳市场成熟、增长放缓,公司发力能量饮料等新品类作为第二曲线,初期以采购/经销方式切入,2025年销售功能性饮料7.41万吨。新品推广期销售费用与市场投入上升,是2026年“增收不增利”的拖累之一,但若品类放量形成规模,有望打开新的成长空间。
4 行业与竞争格局
植物蛋白饮料是中国饮料行业重要细分赛道,以核桃乳、杏仁露、椰汁、豆奶等为代表,受益于健康化消费与人口结构变化(银发经济)。行业整体增速放缓、进入存量竞争,品牌与渠道是核心壁垒。养元饮品在核桃乳细分市场居龙头地位,主要同类可比为承德露露(杏仁露)、欢乐家(椰汁/水果罐头)等;能量饮料赛道则由红牛、东鹏饮料等主导,养元作为新进入者面临强竞争。
公司在“健康/脑健康”心智与下沉市场渠道上具备差异化优势,但核桃乳品类天花板较为明显,需通过品类多元化与渠道下沉对冲;新品类能否在竞争激烈的能量饮料市场建立份额,是判断其第二增长曲线兑现的关键。
5 财务质量分析
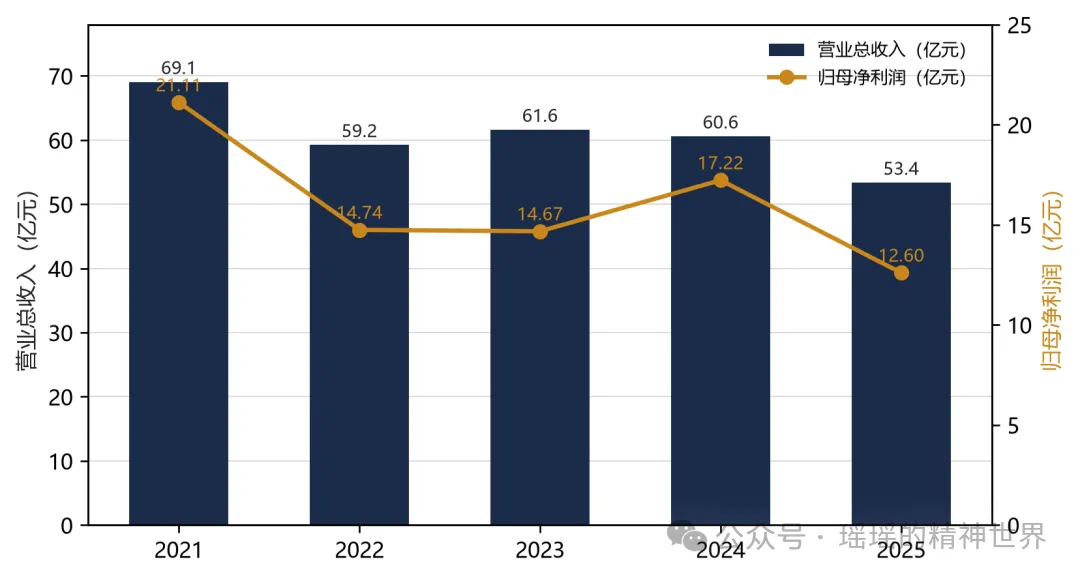
总体结论:公司盈利质量优秀、现金流与分红强,但成长性有限,2025年为低谷年,2026年营收高增而利润几乎持平。2020—2025年营业收入分别为44.27亿、69.06亿、59.23亿、61.62亿、60.58亿、53.36亿元,归母净利润分别为15.78亿、21.11亿、14.74亿、14.67亿、17.22亿、12.60亿元;收入在60亿元附近波动,2025年收入利润双降,2026年在春节时点后移与健康消费驱动下显著反弹。
图1 养元饮品2021—2025年营业收入与归母净利润趋势
数据来源:同花顺/Wind金融数据库标准化财务字段;金额单位为亿元。
表2 主要财务指标汇总(2020—2025 + 2026前三季)
指标 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026前三季 |
营业总收入(亿元) | 44.27 | 69.06 | 59.23 | 61.62 | 60.58 | 53.36 | 49.96 |
归母净利润(亿元) | 15.78 | 21.11 | 14.74 | 14.67 | 17.22 | 12.60 | 11.31 |
销售毛利率(%) | — | — | — | — | 46.53 | 42.83 | 41.23 |
销售净利率(%) | — | — | — | — | 28.43 | 23.61 | 22.63 |
资产负债率(%) | — | — | — | — | — | 31.65 | 23.19 |
净资产收益率(%) | — | — | — | — | — | 13.97 | 13.99 |
数据来源:同花顺/Wind金融库。2026前三季为2026年第三季度报告口径;“—”表示该期未在本来源中列示。
5.1 增收不增利:利润弹性未随营收兑现
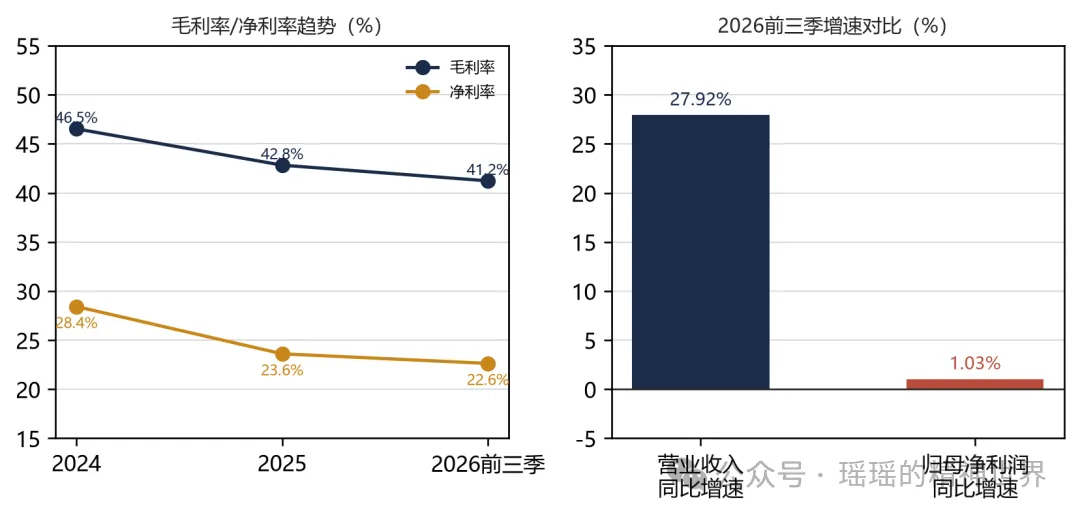
图2 利润率趋势与2026年前三季度增速对比
数据来源:同花顺/Wind金融库。2026前三季营收同比+27.92%、归母净利同比+1.03%。
2026年前三季度归母净利润同比仅增长1.0%,远低于27.9%的营收增速,主因:其一,毛利率由2025年的42.83%降至41.23%,核桃仁等原材料成本上行;其二,能量饮料等新品推广、促销投入加大,销售费用率上升;其三,春节时点后移使核桃乳销售旺季集中于第一季度(2026年一季度归母净利8.08亿元、占前三季度约71%),单季利润波动较大,2026年第二、三季度单季归母净利润均同比下降。
盈利质量层面,公司高毛利、低杠杆特征仍稳固:2026年前三季度销售净利率22.6%、资产负债率23.2%、净资产收益率14.0%。但需跟踪毛利率能否企稳——若核桃仁成本压力延续或促销竞争加剧,净利率仍有下行风险。
5.2 经营量价与分红:现金回报属性突出
表3 2025年主要经营量
项目 | 数量(万吨) |
生产植物蛋白饮料 | 47.01 |
销售植物蛋白饮料 | 47.90 |
采购功能性饮料 | 8.40 |
销售功能性饮料 | 7.41 |
数据来源:养元饮品2025年年度报告摘要(上海证券报,2026-04-25)。
公司股东回报突出:2025年度拟每10股派发现金红利10.00元(含税),2026年半年度拟每10股派5.00元(含税),2026年中期分红股权登记日为9月22日。按2026年10月23日收盘价36.17元计算,股息率约4.1%(东方财富口径),在饮料制造板块中位居前列。高分红与低负债(23.19%)共同体现了公司成熟期消费股的现金回报属性。
6 估值分析(条件式框架)
按2026年10月23日收盘价36.17元、总市值455.84亿元计,市盈率(TTM)约35.9倍。公司2025年归母净利润12.60亿元,对应静态市盈率约36.2倍;2026年前三季归母净利润11.31亿元,若按全年推算,动态估值略低但仍处于高位。相对于饮料板块多数龙头15—25倍的估值水平,养元饮品估值溢价明显,主要反映市场对其高股息防守属性与品类拓展潜力的定价。
表4 估值与分红指标(2026-10-23)
指标 | 数值 | 口径 |
收盘价(元) | 36.17 | 2026-10-23收盘 |
总市值(亿元) | 455.84 | 收盘价×总股本 |
市盈率TTM(倍) | 35.86 | 合并口径,滚动12个月 |
股息率(%) | 约4.10 | 东方财富口径,含中期分红 |
数据来源:同花顺/Wind金融库、东方财富(收盘价、市值、PE TTM、股息率)。
同业比较显示,养元饮品市盈率显著高于伊利股份(约17.6倍)、东鹏饮料(约15.6倍)、青岛啤酒(约15.0倍)、燕京啤酒(约16.2倍),也明显高于同为植物蛋白的承德露露(约13.5倍)。估值溢价需由更高成长性或更稳定的分红来支撑,否则存在向板块均值回归的压力。
表5 估值分档条件
档位 | 触发条件 | 估值含义 |
扩张区间 | 能量饮料/功能性品类放量、毛利率企稳回升 | 第二曲线兑现,盈利上修消化估值 |
中枢区间 | 主业平稳、分红稳定,增速维持低位 | 高股息防守属性支撑,PE维持相对高位 |
回归区间 | 毛利率续降、增长放缓或分红不及预期 | 高估值溢价收敛,向板块均值回归 |
注:以上为估值框架设定,非市场一致预期;分档阈值为分析方设定值。
7 风险提示与反方观点
单一大单品依赖是第一风险。公司收入高度集中于“六个核桃”,若核桃乳市场见顶或消费者偏好变化,缺乏第二曲线有效对冲,收入与利润将承压;2025年收入利润双降即为体现。
原材料成本与毛利率下行风险。核桃仁等原材料价格波动直接影响毛利率(2026年前三季毛利率已降至41.2%),若成本持续上行且无法向终端顺价,叠加促销竞争加剧,净利率仍有下行空间。
估值偏高与成长不匹配风险。市盈率(TTM)约36倍,明显高于饮料板块多数龙头,而公司归母净利润近五年在12—17亿元区间波动、成长有限;若品类拓展不及预期,高估值溢价存在回归压力。
反方观点:亦有理由认为公司价值被低估。其高毛利、低负债、高分红(股息率约4.1%)在低利率环境下具稀缺防守价值,且能量饮料等新品类与银发经济、健康消费趋势契合,若第二曲线放量,利润存在上修空间。关键证伪信号是:毛利率环比持续下行、能量饮料收入放量放缓,或分红力度减弱。
8 结论与投行视角建议
综合判断:养元饮品是基本面稳健、现金流与分红强的植物蛋白龙头,价值核心在能量饮料/功能性品类放量、渠道下沉与高股息防守属性;但增长动能有限,2026年呈“增收不增利”,且PE(TTM)约36倍明显高于饮料同行,估值对成长兑现要求较高。对投行而言,应重点跟踪毛利率与净利率的季度变化、能量饮料品类的放量节奏、原材料成本走势以及分红政策的持续性;上述变量决定公司盈利质量与估值溢价的走向。本报告仅供研究与决策参考,不构成证券买卖建议。
9 附录:信息来源与口径说明
主要信息来源如下,均已联网核验:
· 养元饮品2025年年度报告及摘要(上海证券报,2026-04-25):主业、产销、分红。
· 养元饮品2026年半年度报告(2026-08-21披露)与第三季度报告(2026-10-22披露):财务与经营数据。
· 同花顺/Wind金融数据库(访问于2026-10-24):历史财务、行情、市值、PE TTM。
· 上海证券交易所公司概况:法定代表人等治理信息。
· 东方财富F10:股权结构、分红与股息率。
· 证券时报:业绩说明与分红公告。
口径说明:销售毛利率、销售净利率、资产负债率与净资产收益率为合并报表口径;2026年前三季度同比增速按公司第三季度报告口径(营业收入+27.92%、归母净利润+1.03%)。同业市盈率取自同花顺饮料制造板块2026-10-23行情,仅作横向参考;股息率为东方财富口径。