研报速递
近日,证监会正式核准设立花旗证券(中国)有限公司,标志着国内外商独资券商阵营再添重磅玩家,扩容至7家。
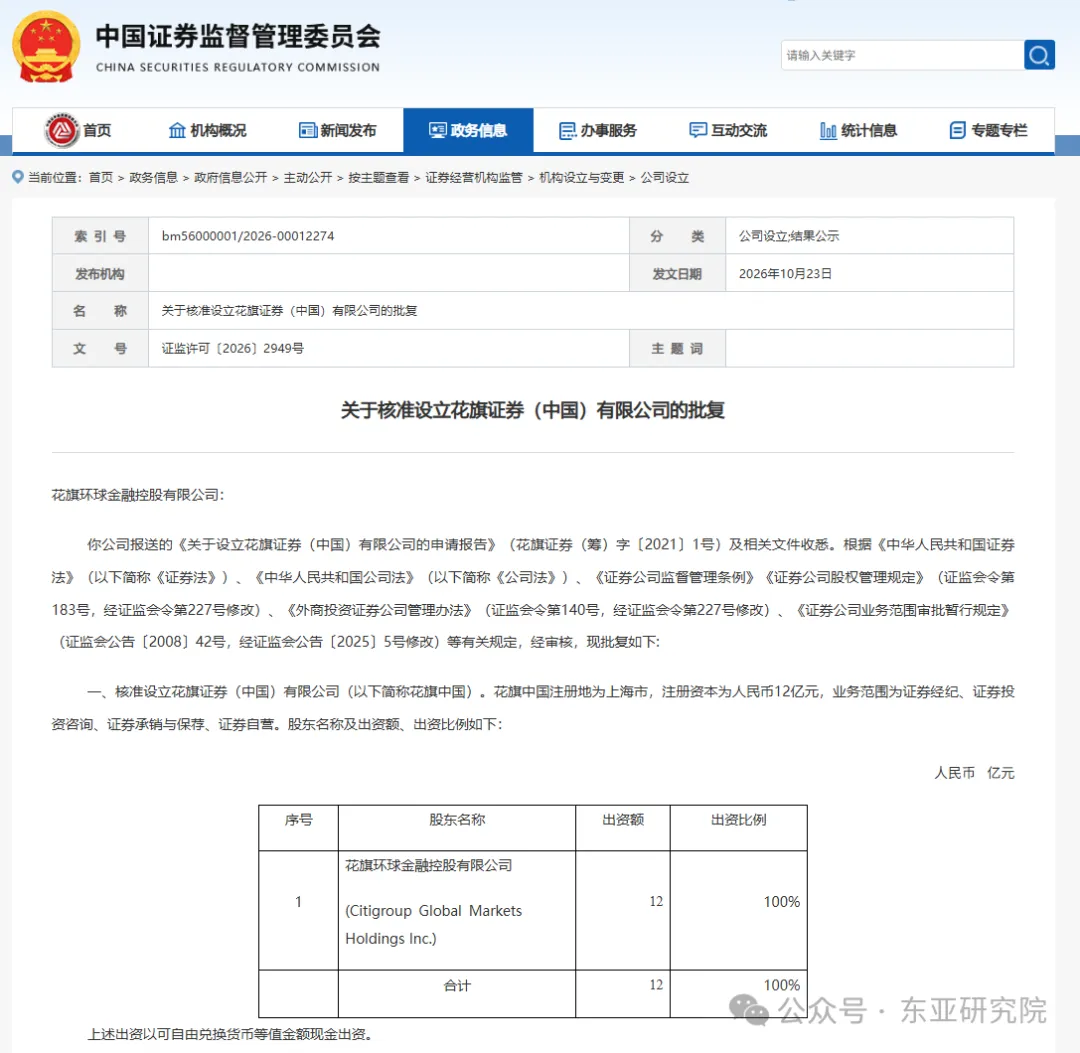
花旗证券由花旗环球金融控股100%全资持股,注册地位于上海,注册资本12亿元,获批经营证券经纪、证券投资咨询、证券承销与保荐、证券自营四大核心业务。此次落地,意味着花旗在退出合资券商模式多年后,以全资独资姿态强势重返A股投行赛道,也是国内金融高水平对外开放持续落地的关键标志性事件。
7家外资独资券商各有特点,涵盖美资、欧资、日资头部机构,完整呈现国内外资投行梯队:
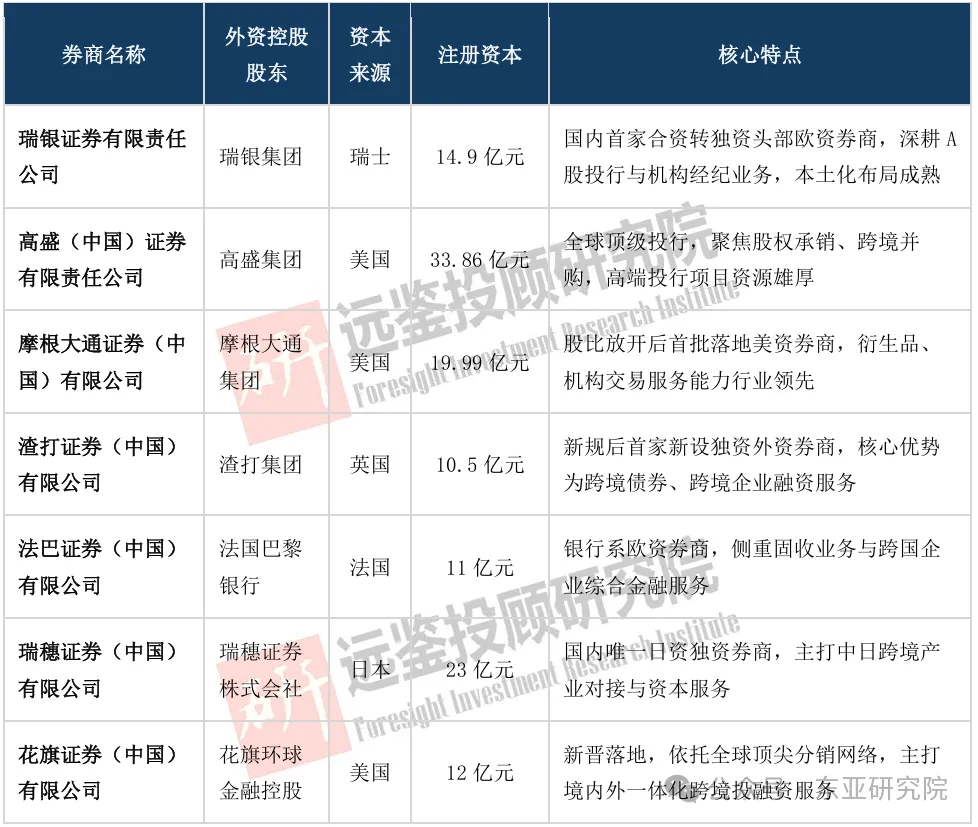
数据来源:证监会批复文件、券商公开公示信息、远鉴投顾研究院整理
7家机构覆盖全球主流金融资本,布局路径分为“合资转独资”和“全新新设”两类,形成了多元化、差异化的外资投行矩阵,也印证了国内券商行业对外开放并非单点突破,而是系统性、常态化的稳步推进。
一、兑现开放承诺,持续稳定外资市场预期
2020年国内全面取消证券公司外资股比限制,彻底放开外资100%持股券商的政策门槛。多年来,监管层有序放行多家全球头部投行落地独资布局,花旗证券的获批,是这一开放政策落地收官的重要一环。
当前全球资本市场波动加剧,海外资本对新兴市场布局趋于谨慎。而花旗作为深耕全球资本市场的顶级跨境投行,主动落地全资本土化券商主体,充分体现了国际资本对中国资本市场中长期发展的坚定信心,有助于持续吸引海外长线资金配置A股、人民币债券等资产,稳定跨境资本流动预期。
同时本次批复同步配套数据跨境合规、信息安全、投资者保护等监管要求,实现开放与风控并行,在放宽市场准入的同时筑牢金融安全防线,为后续更多外资金融机构入局建立标准化监管体系。
二、重塑投行竞争格局,升级A股IPO服务体系
随着七大外资独资券商全部就位,A股一级市场、机构业务的竞争格局彻底被改写。过往境内资本市场核心业务长期由本土头部券商主导,外资机构受合资股权限制、业务范围约束,难以充分发挥全球资源优势。
对此,广州远鉴普华投资顾问有限公司首席IPO咨询专家谭格非认为,花旗独资券商落地,最大价值在于输入海外标准化IPO辅导经验,拓宽企业多层次上市融资路径;随着外资投行持续入场,A股一级市场承销业务将迎来全新竞争格局。
相较于本土券商,高盛、摩根大通、花旗等外资投行拥有成熟的全球路演、跨境定价、海外投资者配售体系。其入局将打破行业固有竞争模式,倒逼本土券商摒弃传统资源依赖模式,在IPO定价、投研能力、合规服务、跨境业务等方面提质升级,推动A股投行行业走向专业化、国际化。
需要明确的是,外资券商不会颠覆现有行业格局。本土券商依托深耕多年的政企资源、线下网点、零售经纪、公募服务优势,依然是市场主力。双方将形成差异化互补竞争,外资聚焦高端跨境投行、科创企业全球化融资,本土券商深耕境内综合服务,共同完善资本市场服务生态。
三、打通双向资本通道,助力实体产业升级
花旗证券落地的核心价值,在于打通了境内外双向资本循环通道,破解企业跨境融资痛点。此前花旗仅能服务中企海外发债、境外上市,无法参与境内A股核心承销业务。
独资牌照落地后,花旗可实现“境内上市+海外路演+全球配售”一站式服务:既助力A股科创企业、高端制造企业对接海外主权基金、长线资管机构,拓宽融资渠道、降低跨境融资成本;也可为在华外资企业提供境内股权融资服务,便利外资深耕中国市场。
在注册制全面落地的背景下,大量硬科技企业存在多层次上市、全球化资本运作需求。外资投行的成熟服务体系与全球资源,能够精准匹配科创企业发展需求,为国内产业升级、企业全球化布局提供有力的资本支撑。
四、外资布局进入深耕时代,行业长期价值凸显
从早期合资试水、股权受限,到分批控股、逐步布局,再到如今全资独立运营,外资券商在华发展正式进入本土化深耕新阶段。
全资控股模式下,外资母公司可自主搭建核心团队、制定业务战略、灵活调配全球投研与客户资源,彻底摆脱合资模式下的股东理念分歧、资源受限等问题,意味着外资机构从短期试探布局,转向长期扎根中国资本市场。
当然,牌照落地只是起点。外资券商仍需持续适配A股交易规则、注册制信披要求与本土化市场环境,业务放量需要长期沉淀。
结语
花旗证券的正式获批,是中国资本市场高水平对外开放的生动缩影。七大外资独资券商齐聚,不仅丰富了国内金融市场主体,更通过良性竞争倒逼行业革新、打通全球资本通路。
长期来看,这场开放变革不改变本土券商主导市场的基本格局,但将持续提升A股市场化、国际化水平,为科创产业发展、实体经济全球化赋能。
免责声明:本文仅为行业信息梳理与客观分析,不构成任何投资建议。