研报速递
同事午饭聊到量化开户,我突然意识到一个反直觉的事
QMT和PTrade的开通门槛已从百万级砍到10万。国金证券10万双开,中信华泰降到30-50万区间。数十家券商扎堆推量化终端,表面是技术普惠,实则是用户分层收割。
第一层真相:低门槛不是做慈善,是券商的策略试金石
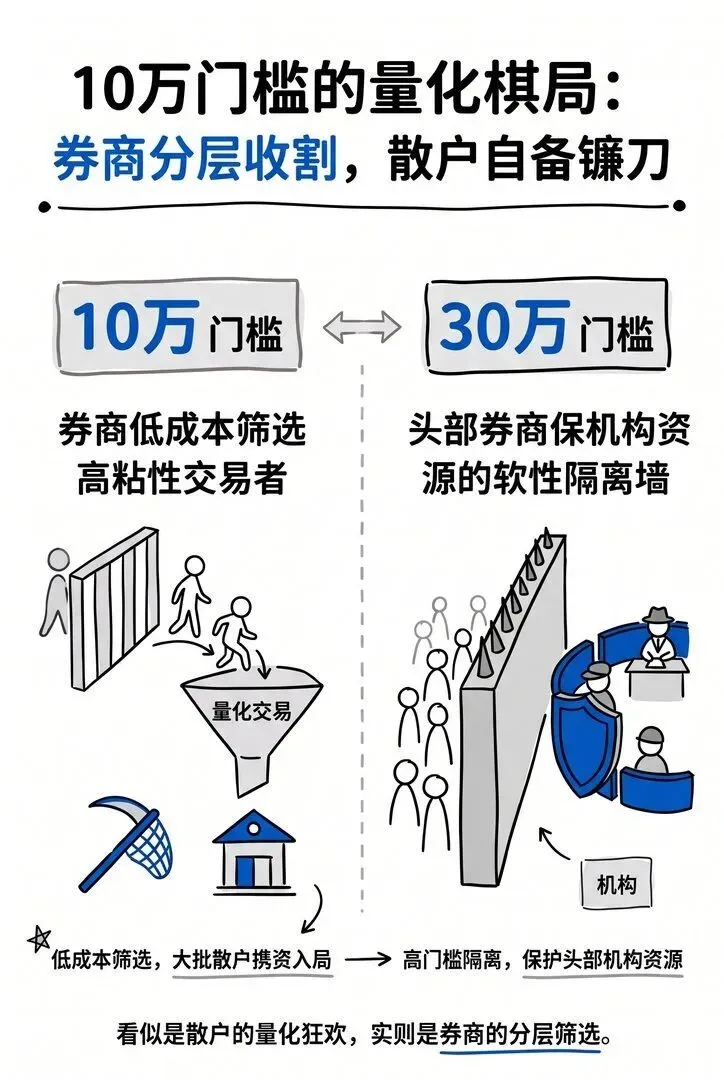
10万门槛的本质,是用极低成本筛选高粘性交易者。量化用户月均交易频次是普通散户的数倍,佣金贡献率明显更高。10万本金只是入场券,券商赌的是后续手续费现金流。
更隐蔽的是权限清退机制。量化终端占用服务器资源,低频使用者会被悄悄收回权限。一位老股民去年开了QMT,三个月没交易,权限已冻结。这背后是动态筛选算法——券商要的不是拥有量化的散户,而是高频使用量化的散户。
第二层真相:APP自助开户是价格歧视的阳谋
同一券商两个通道:APP自助开户默认佣金较高,找客户经理能谈到更低费率。
自助开户用户被标记为价格不敏感型;客户经理渠道走竞争性报价,每拉到一个用户都有绩效挂钩。更关键的是审批链路不同——自助申请层层流转,客户经理能直接对接后台。这套双轨制把散户按信息获取能力切割:懂规则的拿低价快通道,不懂的默默承担溢价。
第三层真相:头部券商的30万门槛,守的是策略容量护城河
中信华泰不跟进10万,是策略容量有限制。高频策略集中报单时,服务器延迟每增加1毫秒,滑点成本可能吃掉年化收益的零头。头部券商量化用户以机构和高净值为主,系统资源必须优先保这批人。
30万门槛是软性隔离墙,控制并发策略数量。一个细节:头部券商PTrade L2行情常需额外申请,国金这类反而免费赠送。这不是慷慨——小资金策略依赖实时行情,大资金自有数据供应商,送L2是精准匹配需求。
当量化工具人人可用,你的对手盘是谁?
量化市场最危险的,是幻觉扩散。10万就能跑策略,让人误以为自己具备了量化能力。但QMT和PTrade只是执行工具,不是策略本身。太多散户花两周学Python写双均线策略,实盘三个月跑输指数——工具民主化了,认知没有。
券商降门槛的真正受益者,可能是策略同质化带来的市场微观结构变化。当大量10万账户同时追逐同一类因子,超额收益的半衰期会急剧缩短。这场游戏里最稳的赢家,永远是收手续费的场子,不是下注的人。
你手里的量化终端,到底是武器,还是另一把割向自己的镰刀?
本文仅为市场复盘与方法论分享,不构成任何决策建议