
 研报速递
一、企业概况
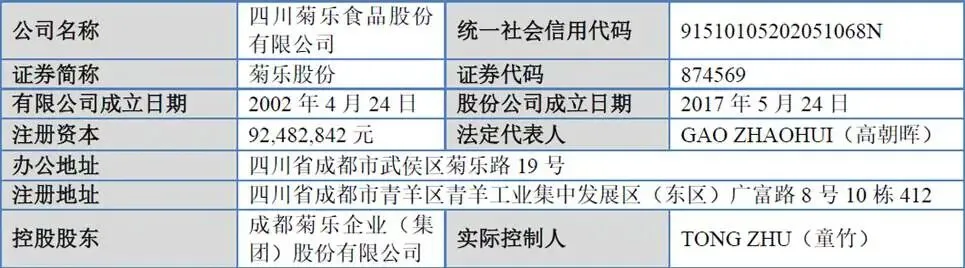
四川菊乐食品股份有限公司(简称:菊乐股份,证券代码:874569)前身成立于2002年,2017年完成股份制改造,2024年9月在全国中小企业股份转让系统挂牌,目前申报北交所IPO。
公司主营业务为含乳饮料及乳制品研发、生产与销售,产品矩阵覆盖含乳饮料、发酵乳、巴氏杀菌乳、灭菌乳四大品类,拥有“菊乐”中国驰名商标,是农业产业化国家重点龙头企业。公司总部扎根成都,生产基地布局四川温江、新津、雅安,同时通过收购黑龙江惠丰乳品完成东北生产基地布局。
二、股权结构分析
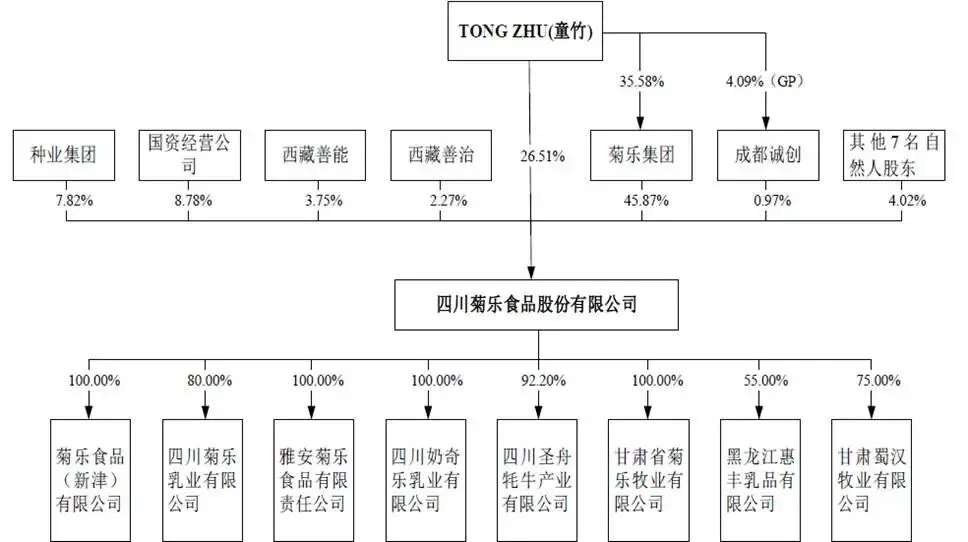
公司股权高度集中于创始家族,控股股东菊乐集团直接持有公司45.87%股份,菊乐集团自身股权分散,除TONGZHU(童竹)持股35.58%外,其余单一股东持股比例均不足5%。TONGZHU(童竹)另直接持有公司26.51%股份,并担任员工持股平台成都诚创的执行事务合伙人(持有其4.09%合伙份额),据此间接控制0.97%。三项合计,TONGZHU(童竹)控制公司73.35%的表决权。按发行2,312.0711万股、占发行后总股本20%测算,发行后总股本增至11,560.3553万股,实际控制人控制比例降至58.68%。
TONGZHU(童竹)为加拿大籍、持有中国永久居留权,其继承原实际控制人童恩文的全部股权,本次股权继承被监管认定不属于控制权变更。
除实控人与控股股东之外,国有资本是重要股东,四川省国有资产经营投资管理有限责任公司持股8.78%,四川省现代种业发展集团有限公司持股7.82%,两家均为四川省国资委体系下国有主体。其余股东包含西藏善能、西藏善治两个历史形成的职工持股平台,还有少量自然人股东。
三、业务情况
(一)主营业务与产品
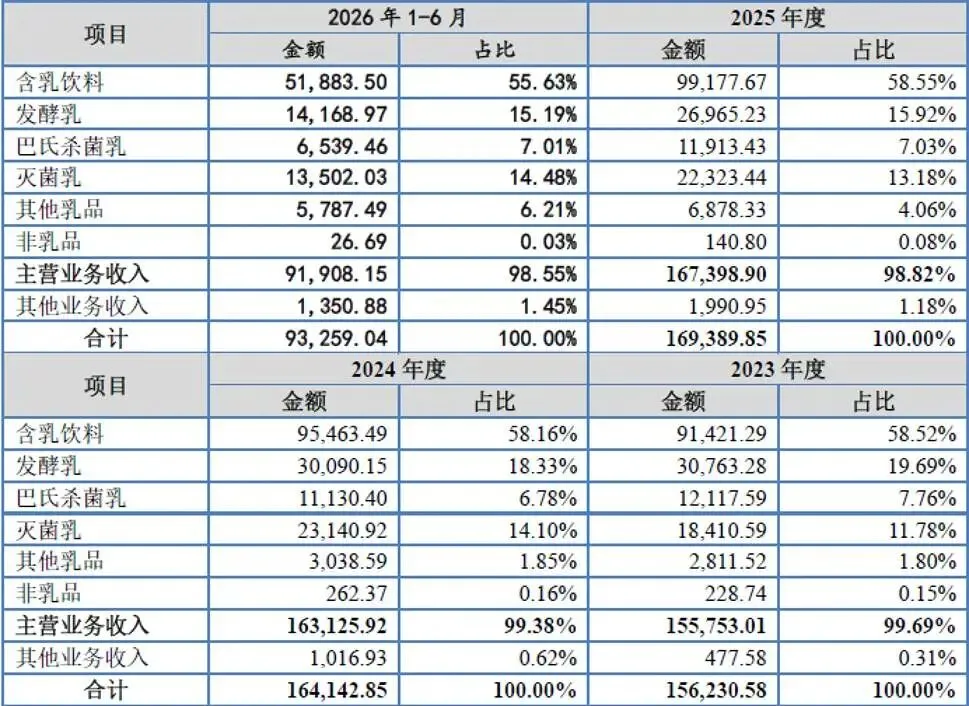
公司主营业务收入几乎全部来自乳品业务,分为四大产品板块:
第一,含乳饮料,为公司第一大收入来源,代表产品是经典酸乐奶,报告期收入占主营业务收入维持在55%-59%区间,是企业现金牛业务,依托生牛乳调配的差异化定位,在川渝地区拥有极高消费者认知,还衍生果粒、儿童、餐饮特供系列;
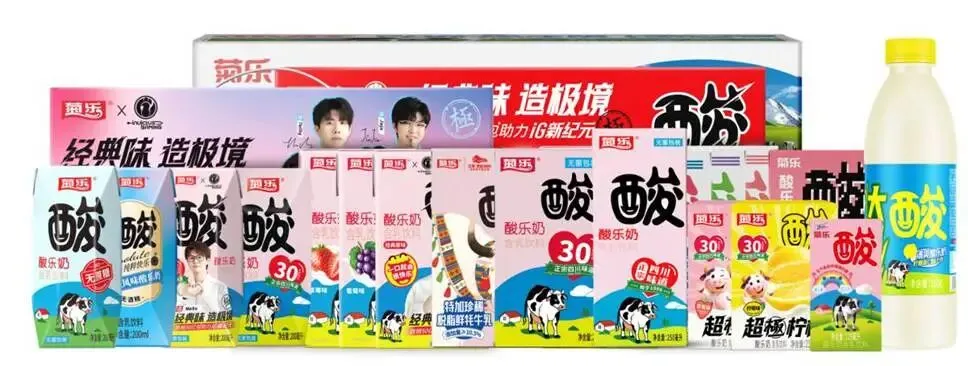
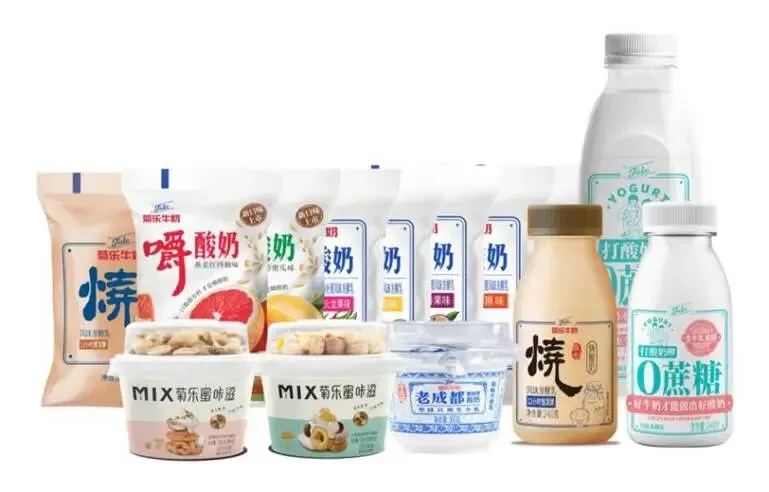
第二,发酵乳,核心资产来自收购惠丰乳品,嚼酸奶是全国化潜力单品,另外布局打酸奶啰零蔗糖酸奶、老成都凝固酸奶等,收入占比约15%-19%;
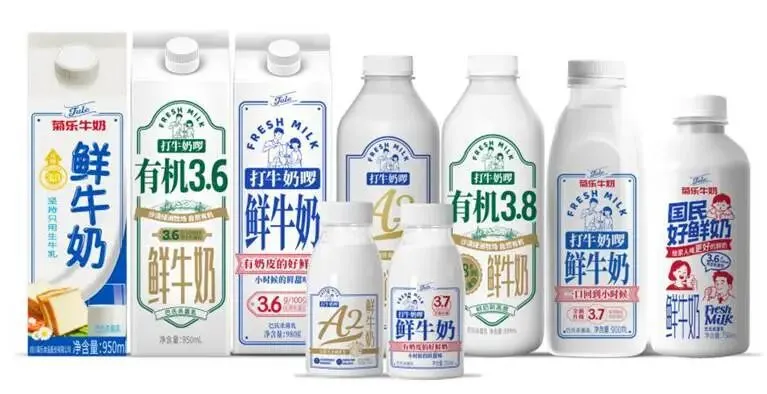
第三,巴氏杀菌乳(低温鲜奶),产品包括打牛奶啰、有机鲜牛奶、A2鲜牛奶,属于近年重点发力增长赛道,收入占比7%左右;
第四,灭菌乳,有机纯牛乳、A2纯牛乳等常温奶产品,占收入比重约12%-14%。
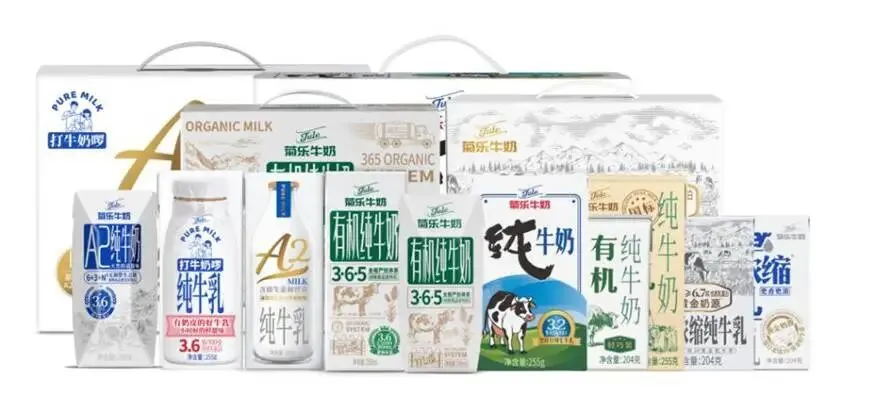
其余还有少量牦牛乳、雪糕等其他乳品,非乳品业务占比极低,仅来自自营奶屋对外销售的外购商品,对经营几乎没有影响。
公司营业收入(单位:万元,下同)
(二)主要客户
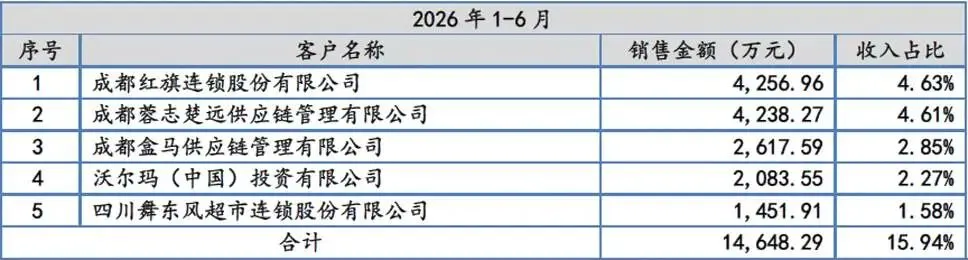
公司经销体系客户数量众多、较为分散,不存在对单一经销商重大依赖;直销客户以连锁商超、电商平台为主。收入区域高度集中于四川省,省外市场主要依靠收购得来的惠丰乳品实现。招股书披露“收入来源区域集中、省外市场开拓不利的风险”是公司重大经营风险点。
(三)主要供应商
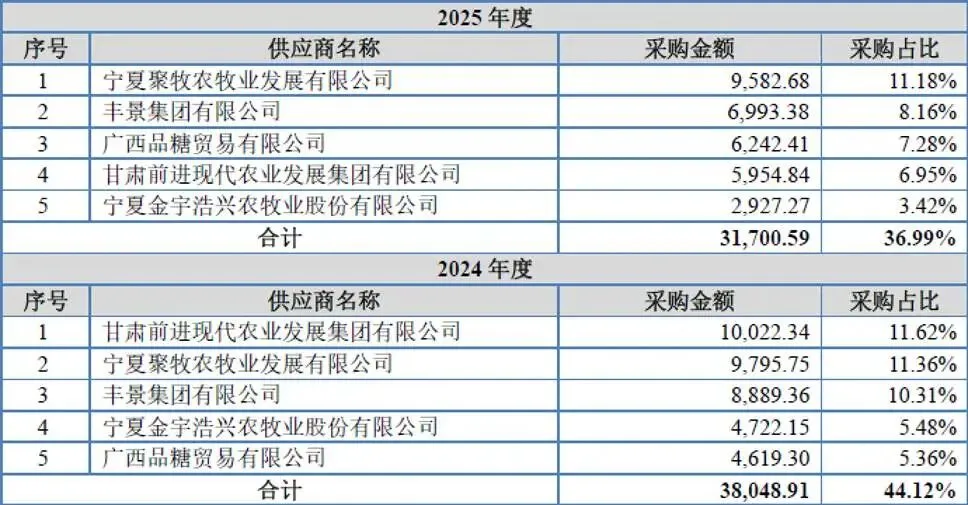
上游生鲜乳是最核心原材料,公司上游供应商分散,既有甘肃、黑龙江大型规模化牧场,也有个体牦牛养殖户,同时自建多处牧场,降低对单一供应商依赖。北方规模化牧场是生鲜乳供给主力,公司和部分牧场签署长期锁价采购协议,对冲奶价周期波动风险。包材供应商主要为利乐、纷美包装等行业头部企业。
四、财务分析
(一)营收与利润
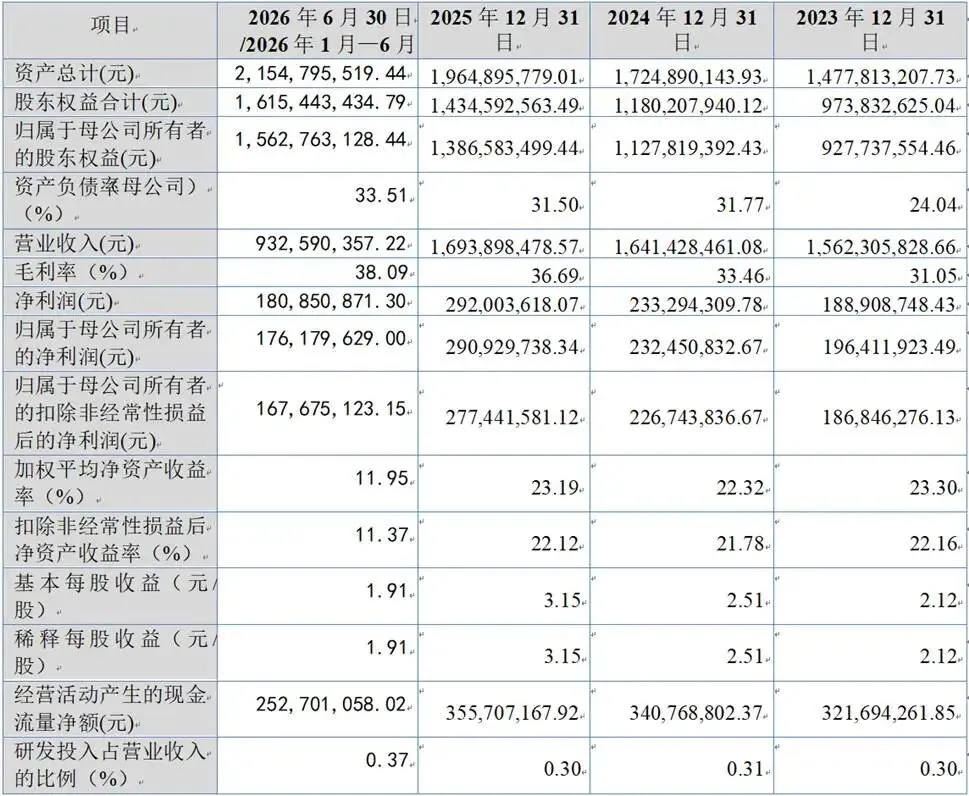
报告期营业收入分别为15.62亿元、16.41亿元、16.94亿元和9.33亿元,2024年、2025年同比增速分别为5.06%和3.20%,呈逐年放缓态势。增速的回落不能简单归因于行业景气,拆解区域结构可以看到更具体的原因。2023年至2025年,四川省内收入由12.09亿元增至12.40亿元后再回落至12.10亿元,三年净增仅187万元,基本为零增长;同期省外收入由3.49亿元增至4.64亿元,增加1.15亿元,全部增量来自省外。省外增量的构成同样集中:电商平台收入由0.84亿元增至1.72亿元,增加0.88亿元,占省外增量的76.8%;东北三省增加0.16亿元,其他地区增加0.11亿元。换言之,公司近三年的增长,实质是“一个停滞的四川市场+一条翻倍的电商通道”。
毛利率呈现持续抬升态势,各期综合毛利率31.05%、33.46%、36.69%、38.09%。招股书提示,该提升来自生鲜乳、饲草料周期下行,而奶价具备周期性,一旦上游原料价格上行,公司存在毛利率下滑风险。
利润率(含少数股东)由12.09%升至14.21%、17.24%,2026年上半年为19.39%,三年半提升7.30个百分点;归母净利率由12.57%升至17.17%、18.89%。同期毛利率提升7.04个百分点,而期间费用率不降反升,由15.28%升至16.68%,上升1.40个百分点。
(二)现金流、资产负债
资产规模持续扩张,2026年6月末总资产21.55亿元;母公司口径资产负债率维持在24%‑33.51%,负债水平较低,财务结构稳健,偿债压力小。资产扩张主要来自生产基地、牧场、设备等固定资产投入。
经营活动现金流持续充裕,报告期经营活动产生的现金流量净额每年保持3亿元以上,消费品企业回款能力优秀,经销模式先款后货进一步保障现金流质量。
研发投入占营业收入比重仅0.30-0.37%,整体研发投入绝对值不高,作为食品企业,研发更多集中在产品配方、工艺改良,不属于高研发投入行业。
五、行业情况
(一)行业概况
国内乳制品行业可以划分常温奶、低温鲜奶、发酵乳、含乳饮料多个细分赛道。。含乳饮料仍是最具活力的饮品细分赛道之一,2024年市场规模1,512.60亿元,2020年至2024年复合增长率7.88%,机构预计2029年增至1,990.20亿元,对应未来五年复合增速约5.6%;行业驱动力来自消费场景的扩张与“营养+口感”的双重属性,产品形态从“果汁+牛奶”延伸至谷物、蔬菜、汽水等复合配料,单价与毛利空间均优于白奶。乳制品则进入存量阶段,产量由2015年的2,782.5万吨增至2025年的2,950.3万吨,十年复合增长率仅0.59%;规模以上乳制品企业销售收入由2019年的3,947亿元增至2024年的5,104.80亿元,复合增长率5.28%,增长主要由价格与结构而非总量贡献。
(二)竞争格局
国内乳制品行业整体呈现头部集中,地方乳企错位竞争的格局。全国层面,伊利股份、蒙牛乳业凭借规模优势、全国渠道、强大营销占据常温奶主流市场;新乳业、燕塘乳业、天润乳业、庄园牧场等属于区域性乳企,扎根地方市场,依靠低温鲜奶、特色发酵乳、含乳饮料构建差异化竞争壁垒。
六、企业分析
(一)企业优势
↟ 品牌积淀深厚且区域市场地位稳固
“菊乐”商标被认定为”中国驰名商标”,公司连续多年荣获”农业产业化国家重点龙头企业”称号,在四川省及周边区域拥有深厚的品牌认知度和客户粘性,核心产品”酸乐奶”畅销二十余年,培养了大量忠实消费群体。
↟ 全产业链布局保障原料品质与供应安全
公司通过参股、控股方式布局北方规模化牧场,自建牧场涵盖甘肃张掖、黑龙江大庆、甘肃古浪等地,生鲜乳采购来源多元化,有效分散了单一奶源供应风险,从源头把控食品安全。
↟ 差异化产品策略形成独特竞争优势
公司采取”差异化大单品”策略,在含乳饮料领域以”酸乐奶”为核心打造差异化产品线,在发酵乳领域通过收购惠丰乳品推出”嚼酸奶”等特色产品,在巴氏杀菌乳领域推出有机鲜牛奶、A2鲜牛奶等高端产品,形成多层次产品矩阵。
↟ 多元化销售渠道覆盖全面
公司构建经销与直销并行的销售体系,经销模式占比约68%至75%,直销模式覆盖沃尔玛、永辉超市、红旗连锁、盒马鲜生等大型商超及电商平台,同时通过自营奶屋门店深入终端消费市场,线上线下渠道协同效应显著。
↟ 管理团队稳定
公司核心管理人员多在公司服务长达二十余年,较早进行员工持股安排,主要管理人员、核心技术人员、骨干员工持有公司股份,团队稳定性强,对企业文化和发展战略有深刻认同。
(二)企业不足及风险
↡ 业务高度依赖四川本土市场
绝大部分收入来源于四川省内,省外主要依靠收购得来的惠丰乳品,自主培育省外市场能力有限,品牌全国知名度弱,跨区域拓展需要大量营销、渠道投入,存在不确定性。
↡ 股权高度集中带来治理隐患
实控人掌握73.35%表决权,权力高度集中,若决策失误,缺少制衡,中小股东权益保护存在潜在风险;实控人为外籍身份,也带来合规管理上的额外要求。
↡ 品牌全国知名度不足
公司成长壮大于区域市场,在全国市场上的知名度仍有所不足,公司产品在市场推广特别是新进区域的推广上形成一定障碍,可能导致广告宣传等市场推广成本的增加。
↡ 研发投入强度偏低
研发费用占营收比重不足0.4%,对比同行,研发投入规模有限,更多依托工艺改良,前沿新产品开发能力存在短板,募投项目才重点升级研发中心。
↡ 生鲜乳价格周期性波动风险
生鲜乳作为核心原材料,其价格受上游养殖行业周期性影响存在较大波动,2023年度至2026年1-6月原料奶采购单价从4.22元/公斤降至3.66元/公斤,价格波动直接影响公司生产成本和利润空间。
↡ 毛利率可持续性值得关注
公司三年半毛利率提升7.04个百分点,但毛利率的改善来自原奶下行周期,一旦奶价反转,成本红利将在两至三个季度内消失,而终端售价受竞争约束难以上调。届时毛利率可能回落。
↡ 净利率向上空间被费用投入封住
2025年净利率17.24%,高于李子园(15.12%)、伊利(9.93%)、新乳业(6.70%),在可比公司中最高。高净利率是建立在区域守成的前提上。随着省外扩张所需的渠道费用、促销投入、物流成本放量增长,净利率大概率下行。
↡ 行业竞争持续加剧
伊利、蒙牛全国巨头持续下沉西南市场,同时新乳业等其他区域乳企也在四川竞争市场,饮料企业持续入局含乳饮料赛道,行业竞争加剧,会挤压公司市场份额,带来营销费用上涨压力。
↡ 食品安全重大风险
乳制品链条长,从奶源、生产、外协、物流任何环节发生食品安全事故,会直接摧毁积累多年的品牌口碑,对业绩形成毁灭性打击,属于食品行业最大的黑天鹅风险。
↡ 消费需求迭代风险
消费者健康意识提升,若含乳饮料赛道需求萎缩,如果公司不能及时迭代产品、顺应消费趋势,会造成核心大单品销量下滑。
↡ 省外拓展不及预期风险
省外市场消费者已有固有品牌选择,渠道建设、品牌宣传投入大、回报周期长,很可能出现投入大量资源但市场拓展效果不达预期的情况,造成营销费用浪费,拖累整体盈利。



