
 研报速递
今天发布的报告:Anthropic。
每家公司都有中文版、英文版,共两份PDF。需要中文版的直接去我的网站下载:
https://nianbaoqiyu.com/companies/
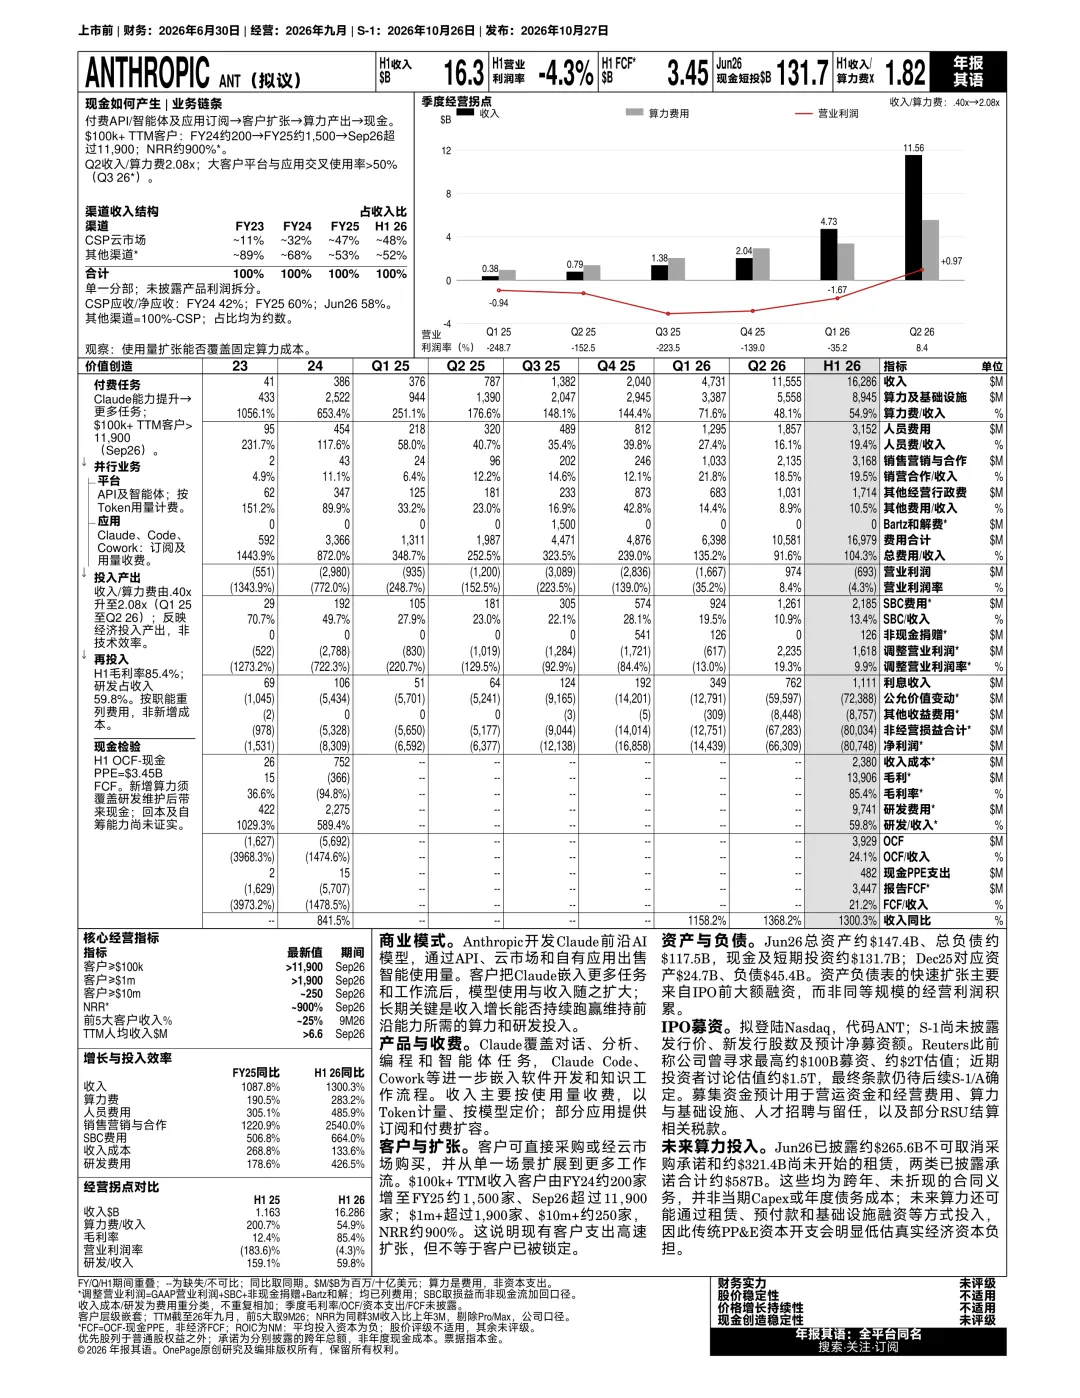
Claude终于要上市了,我们可以看到Anthropic目前的经营状况。
2026年Q2,收入115.6亿美元,算力及基础设施支出55.6亿美元,收入/算力及基础设施支出上升到2.08倍,营业利润首次转正为9.74亿美元,经营利润率为8.4%。这个信号给得很直接,收入开始跑赢算力成本,经营拐点出现。
招股书有一段内容很有意思,2026年前9个月,Anthropic约5%–7%的收入来自【违反使用政策或商业条款的客户】,和频繁的封号对上了,只是没想到金额这么多,估计有20亿美金上下。说白了,先收钱,再封号,钱不退。而且里面的大头是大量的虚假账号,用来搞模型蒸馏,有点意思。
Anthropic的正式发行价和募资金额还未公布,有媒体之前报道过,公司要1,000亿美元的募资,估值约2万亿美元,但最近又讨论说估值掉到1.5万亿美元。
总的来说,经营数据明显好看了。
2026年上半年,收入162.9亿美元,同比去年的11.6亿美元,涨了约14倍,毛利率从12.4%,飙到85.4%。但还不能直接说扭亏为盈,因为2026年上半年的营业亏损还有6.93亿美元,营业利润率为-4.3%。不过在年二季度,单季首次实现9.74亿美元营业利润,营业利润率转正到8.4%。
资产负债表也变化巨大,总资产膨胀到1,473.6亿美元,总负债为1,174.7亿美元,账上现金及短期投资有1316.5亿美元,钱是到位了的。
最大的关注点,是未来的资本支出。截至6月底,公司已披露约2,656亿美元不可取消采购承诺、3,214亿美元尚未开始的租赁,两个加起来有5,870亿美元。基本上是未来多年的算力、数据中心和基础设施需求,这个数字是有点大的。
点击文末「阅读原文」,跳转中文版下载页。




