研报速递
什么叫长链尼龙
不是按价格,不是按"特种",是按每克树脂里有多少个酰胺基"长链"在行业里有三种定义:单体碳数 ≥10、主链亚甲基 >10、或者干脆按价格——超过 PA66 三倍的都叫特种。三种分法互相打架:PA610 单体碳数是 16,主链亚甲基平均只有 7 个,价格是 PA66 的三倍。
这篇用一条能自己算的边界:主链全脂肪族,且酰胺基浓度低于 7.5 mmol/g。酰胺基浓度=每克树脂里 —NH—CO— 的毫摩尔数,从重复单元的分子量直接算得出来,不受命名方式和奇偶结构干扰。
| 品种 | 单体 | 浓度 | 饱和吸水 | 生物基碳 |
|---|---|---|---|---|
| PA66 | ||||
| PA610 | ||||
| PA612 | ||||
| PA1010 | ||||
| PA11 | ||||
| PA1012 | ||||
| PA12 | ||||
| PA1212 |
表里藏着两个容易看漏的事实。
第一个:PA6 与 PA66 的酰胺基浓度完全相同,都是 8.84。它们的吸水率差(10.7% 对 8.5%)不来自化学结构,来自结晶度——PA6 结晶慢、晶区比例低,剩下的无定形区更多,水就进得更多。所以"降吸水"有两条路:改分子结构,或者改结晶。长链走第一条,玻纤增强走第二条。
第二个:PA11 与 PA1012 的浓度也完全相同,都是 5.46。一个来自蓖麻油裂解的 11 碳氨基酸,一个来自 10 碳二胺加 12 碳二酸,分子结构完全不同,浓度却撞在一起。它们的吸水率(1.8% 对 1.6%)、熔点(186℃ 对 192℃)、强度(55 对 50 MPa)都在同一档。这就是长链品种之间可以互相替代的物理基础,也是它们价格能差三倍的现实基础。
① "长链"指酰胺基浓度 < 7.5 mmol/g 的全脂肪族聚酰胺,共七个品种。② 吸水率统一用饱和值,与注塑厂常用的"24 小时值"差三到四倍,不可互推。③ 生物基碳占比按碳原子数计,不按质量——PA610 的 62% 来自 10 个生物基碳除以 16 个总碳。
为什么是七个,不是两个
短链只有四个品种活下来,是因为热力学只允许那么多——熔点追着分解点跑,跑到 PA46 就到头。长链的约束不在热力学,在单体能不能买到。七个品种对应六条互不相通的单体链:十一烯酸、十二内酰胺、癸二酸、癸二胺、十二碳二酸、十二碳二胺,只有一个己二胺与短链共用。
这就是最本质的区别:短链的瓶颈是一个反应器,长链的瓶颈是六条化工链。你打通一条,只换来一个品种。
酰胺基浓度稀了,水就进不来
位点少四成,吸水少七倍——这不是线性关系聚酰胺吸水不是"塑料吸水",是一个很具体的化学过程:水分子同时与一个酰胺基的 C=O 形成氢键、与相邻酰胺基的 N—H 形成氢键,把自己桥接在两条链之间。桥一搭上,链间原有的氢键被撑开,尺寸、模量、Tg 一起往下走。
所以吸水量的第一决定因素,是单位体积里有多少个能被桥接的位点。浓度从 8.84 降到 5.07,位点少 43%,饱和吸水从 10.7% 掉到 1.5%——掉了 86%。位点少四成,吸水少七倍,因为稀到一定程度后,水分子找不到"第二个酰胺基"来搭桥,桥接概率是二次方下降的。
实用结论只有一条:如果零件要求"吸水后尺寸变化小于 0.5%",问题不是选哪个牌号,而是必须跨过 7.5 这条线。PA610 是能跨过去的最便宜品种,PA12 是跨得最彻底的。
分水岭为什么在 7 到 9 之间
为什么 PA610 是分水岭,为什么它上面还有 PA66 的空间从 PA66(8.84)到 PA610(7.08),浓度只降 20%,吸水率从 8.5% 掉到 3.3%,掉六成。整个长链家族的全部溢价,都建立在这 20% 上。
物理原因还是"桥接概率"。一个水分子要同时勾住相邻两条链上的两个酰胺基,还必须距离合适。位点密时(短链),随便找个位置就能搭桥;位点稀到一定程度(长链),它要跨更长的距离才能找到第二个位点,而链段的热运动未必允许这个距离——于是大部分水分子只能以"单点结合"的松散状态存在,或者干脆进不去。
这个解释有个可以验证的推论:如果只降浓度而不改变链的排列,吸水率应该沿同一条曲线下降。PA11 与 PA1012 浓度相同、吸水几乎相同(1.8 对 1.6);PA1212 与 PA12 浓度相同、吸水几乎相同(1.4 对 1.5)。四个完全不同来源的品种落在同一条曲线上——说明吸水率确实是个几何问题,不是化学问题。
PA610 不是"精密件的材料",是"潮湿环境下的结构件材料"。真能在 50% RH 下把膨胀压到 0.2% 以内的,只有 PA12(平衡 0.6%—0.8%)。这就是它敢卖 6 万元一吨的底气。
| 品种 | 50% RH 平衡含水量 | 线性膨胀 | 能用在哪 |
|---|---|---|---|
| PA66 | 2.4—2.8% | ||
| PA610 | |||
| PA12 | 0.6—0.8% |
这三个数字,比任何一张性能表都更接近采购决策的真实依据。
长链,导致三个指标一起往下走
熔点降 32%,强度降 38%,模量降 55%——没有一个能靠配方补回来酰胺基的作用是氢键交联。稀了,水进不来,但强度、刚度、耐热也一起走了。不是"某个指标变差",是三个指标同时、同向、按同一量级下滑。
从 PA66 到 PA12:熔点掉 82℃(260→178),拉伸强度掉 30 MPa(80→50),模量掉一半(2.9→1.3 GPa)。模量掉得最狠,因为模量几乎完全由氢键网决定,而强度还有分子量和结晶度两个补偿项。
所以长链不可能"替代"短链,只能"替换场景"。客户问"能不能用 PA12 替 PA66",正确的回答不是比性能表,而是问:这个件的最高温度和最大载荷,是不是本来就有余量?有,长链能用低熔点换低吸水;没有,一定失败。
这条判断有个残酷的推论:长链的市场天花板,等于"短链过度设计"的那部分市场。凡是 PA66 用得刚刚好的地方,长链一寸都进不去;凡是 PA66 被"为了保险"而选用的地方,长链才有机会。
低温性能,长链具有明显优势
-40℃,PA66 的断裂伸长率只剩 15%,PA12 还有 100%只看常温性能表,长链几乎一无是处。但性能表通常只印一行温度:23℃。把温度降到 -40℃,排序完全变了。
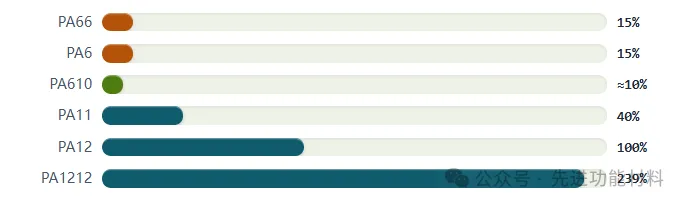
原因还是酰胺基。常温下链段的松弛可以耗散冲击能量;低温柔性来自无定形区链段的运动能力。酰胺基越多,氢键越密,链段被"钉"得越死,温度一降就动不了,冲击能量无处可去,只能断裂。长链氢键稀,无定形区更接近聚乙烯的行为,Tg 低到 -50℃ 以下,于是在 -40℃ 还有余量。
行业里把这条性质叫"低温不脆"。它不是增韧剂能改出来的——增韧剂能提高常温冲击,但会牺牲刚度和耐热。长链的低温韧性来自主链本身,这是买来的,不是配出来的。
为什么是气制动管,不是燃油管
长链最大的单一应用是商用车气制动管。原因不是性能,是法规的刚性程度。燃油管有蒸发排放法规,但允许多层结构、允许金属接头、允许复杂的补偿设计;气制动管只有一条硬指标:在 -40℃ 弯折 180° 后打压 250 psi 不能裂,爆破压力不低于 1,400 psi。这条指标把材料选择压缩到几乎没有余地——PA12 单层或多层,别无他法。
SAE J844 Type B / DOT FMVSS 106:工作压力 250 psi(1.7 MPa)|爆破 ≥1,400 psi(9.7 MPa)|使用温度 -40℃ 至 93℃|最小弯曲半径 55 mm(3/8″ OD)|-40℃ 冷弯后不得裂纹或泄漏。
这组数字解释了为什么 PA6、PA66、PP 都进不来:不是常温强度不够,是 -40℃ 那一次弯折过不去。法规锁死一个零件,就锁死了一个品种。
四种单体,两条血缘
七个品种里,五个的碳来自同一颗种子把七个品种拆到单体,会发现一件很奇怪的事:长链尼龙看起来是一个材料家族,实际上是一条油脂化工链和一个石化链的分岔。PA11、PA610、PA1010、PA1012 的碳全部或主要来自蓖麻油;PA12 与 PA1212 来自石化或发酵;PA610 因为要配己二胺,跨在两条链上。
PA612 未单列:其单体(己二胺+十二碳二酸)与 PA610、PA1012 完全重叠,只是配比不同。
图里最重要的一行不是任何品种,而是那条空白:没有任何一个品种同时跨两条链。PA610 看起来跨了,但己二胺只占它总成本的 30%,剩下 70% 还是癸二酸。这意味着长链的成本结构里,油脂化工的权重永远大于石化。
这个结构决定了一件事:长链的涨价函从来不是"原料成本推动",而是"农产品收成推动"。2021—2022 年那一轮,PA6 与 PA66 涨的是煤和己二腈,长链涨的是印度的雨。
一颗种子的地理:印度
全球八成蓖麻籽产自一个国家,其中大部分在一个邦蓖麻是种很特别的作物:耐旱、耐贫瘠、不与粮食争地,一茬种下去能收三到四次。这些优点让它成为一种"道德上无可挑剔"的工业原料。
但也正因为只能在半干旱地区种,产地高度集中。全球约 80% 的蓖麻籽产自印度,其中大部分在古吉拉特邦。这不是别人的宣传口径,是阿科玛自己在新加坡工厂的官方页面里写明的事实——一家法国公司,把核心原料基地的地址精确到一个邦,这句话本身就是风险披露。
传导的算法很直接:1 吨 PA11 需要约 2.2 吨蓖麻油,油从 12,700 涨到 15,000,每吨 PA11 的原料成本增加 5,060 元。而 PA11 售价 10—12 万元/吨,这一涨吃掉 4—5 个百分点毛利。对一家年销 2 万吨的工厂,这是 1 亿元。
2.2 吨油换 1 吨 PA11
进厂的是油,出厂的除了树脂,还有香料把 PA11 的物料平衡算一遍,会看到一个和短链完全不同的成本结构。
这张图解释了长链领域最反直觉的一件事:全球只有一家公司做 PA11,不是因为它把技术藏起来了,而是因为单独做 PA11 不经济。
蓖麻油酸甲酯高温裂解时会同时产出十一烯酸(C11)与庚醛(C7),摩尔比接近 1:1,庚醛按重量算约占进料的 33%。如果一家工厂只做 PA11,它必须把庚醛当废料处理——等于把三分之一的原料成本扔掉。而如果它同时有香料业务,庚醛就变成了利润项。
这构成了一个很难复制的结构性壁垒:PA11 的竞争力不在聚合,在"能不能把庚醛卖掉"。中国过去二十年至少有五家企业尝试过 PA11 中试,多数死在两件事上:十一烯酸裂解的连续化稳定性,以及庚醛没有下游。前者是工程问题,可以靠钱和时间解决;后者是产业结构问题,靠钱解决不了。
长链的成本竞争力,有一半在"主产品之外的副产物能不能变现"。PA11 靠庚醛,PA1010 靠辛醇(癸二酸裂解的另一半),PA12 靠环十二三烯的其他下游。只看主产品的成本模型,一定会低估现有玩家的护城河。
每多一个碳,价格是阶梯跳跃的
价格阶梯不是连续的,是断成三级的把所有品种的价格排在一根轴上,会看到一个很不连续的形状:PA6 到 PA66 只差 3,600 元;PA66 到 PA1010 一下跳 2.7 万;PA1010 到 PA12 再跳 1.7 万;PA12 到 PA11 又跳近 5 万。
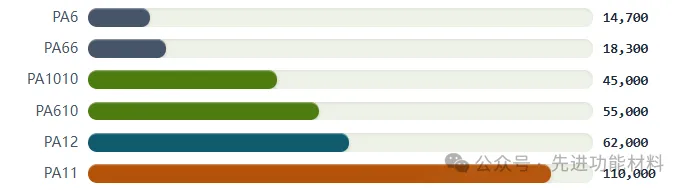
三级台阶:通用(1.0—1.2 倍)|可替代(3—4 倍)|独家(7.5 倍)
最值得算的是最后这一跳。PA11 比 PA12 贵 77%,性能差只有三项:连续使用温度高 25℃(125 对 100)、爆破压力更高、生物基碳 100% 对 0。三项里只有第一项是硬指标,第二项是设计余量,第三项是品牌溢价。
| 成本项 | PA11 | PA12 |
|---|---|---|
| 主原料 | ||
| 副产抵扣 | ||
| 加工与能耗 | ||
| 折旧与其他 | ||
| 完全成本 | 45,000—52,000 | 42,000—46,000 |
| 市场价 | 100,000—120,000 | 58,000—65,000 |
| 毛利率 | 55%—60% | 28%—32% |
这张表是全文最关键的一张,因为它把"价格"与"成本"的差距摊开了。PA11 与 PA12 的完全成本只差 10% 左右,售价却差 77%。多出来的 67 个百分点,不是来自工艺,不是来自原料,而是来自"全球只有一家能做"这个事实。
这也解释了为什么中国企业打 PA12 的兴趣远大于 PA11:PA12 有 10.4 万吨市场、4 家供应商、可复制的丁二烯路线;PA11 有 4 万吨市场、1 家供应商、需要配套庚醛下游的裂解线。理性的选择是先打 PA12——而这正好是过去五年发生的事。
PA12:三家半公司与一个破局者
四十年的四家寡头,2022 年被中国挤进第五家PA12 是长链家族里唯一一个"有产业"的品种。全球约 10.4 万吨产能,长期由四家公司分割:赢创、EMS、阿科玛、宇部。四家的工艺路线完全相同——丁二烯经环十二三烯(CDT)到环十二酮,再经肟化、贝克曼重排得到十二内酰胺,最后开环聚合。
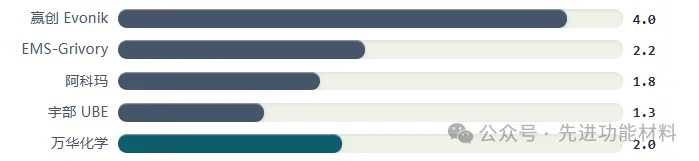
满量程 4.5 万吨。四家合计 9.3 万吨,占全球约 10.4 万吨的 89%。万华 2.0 为聚合物产能,另有单体 4.2 万吨。
万华的十二年,与 10 个百分点
万华 2010 年立项,2019 年贯通百吨级中试,2022 年 10 月 18 日 4 万吨/年产业链装置产出合格品,2025 年获山东省技术发明奖一等奖。累计研发投入 3 亿余元,参与技术人员 200 余人。
它解决的问题,说穿了就是一个收率。传统路线的环十二酮制备单程转化率低、能耗高、三废多,全流程收率约 80%。万华换了工艺路线——"环氧化-氢化法",绕开收率最低的那一步,把全流程收率提到 90% 以上。10 个百分点,在化工里是决定生死的那 10 个百分点。
但真正的成绩单在销量上:2025 年 PA12 出货 1.86 万吨,对应 2 万吨聚合物产能的 93% 开工率,或 4 万吨名义装置的 46%。两个比例都对,取决于算哪个分母——这也是"名义产能"这个词在中国新材料行业最常见的用法:把上游单体也算进去,让数字好看一点。
三条路线在赛跑
丁二烯 → 十二内酰胺(万华、中国天辰):走海外主流路线,全球 90% 以上产能都是这条路。优势是工艺成熟、对标容易;劣势是 CDT 环节的多烯烃选择性控制极难,且丁二烯价格跟着石化周期走。
环己酮路线(新和成):从环己酮出发构建十二碳骨架,绕开丁二烯三聚。优势是原料更易得、副产更少;劣势是没有工业先例,工程放大风险全在自己身上。
生物基发酵(拓微新材):用发酵法直接做出 12-氨基十二酸,彻底换一条原料链。优势是不依赖石化、碳足迹低;劣势是成本,以及"生物基 PA12 的溢价能不能覆盖成本"这个尚未被验证的假设。
三条路线里,只有第一条被证明能赚钱。另外两条的价值不在 2026 年,在 2030 年之后——当碳边境税真正开始对石化基材料计价的时候。
PA11:一家公司,一颗种子
它的护城河不是专利,是七十年积累的"从种子到树脂"PA11 的产业格局简单到不需要画图:全球一家公司。阿科玛自 1950 年代工业化以来一直是唯一的生产商,产能从法国马赛的单点,扩到 2025 年新加坡裕廊岛的第二点。
这个"唯一"的地位,靠五段能力拼起来,缺任何一段都不成立:蓖麻油采购与分级(印度古吉拉特,长期协议)、甲酯化与连续裂解(庚醛与十一烯酸的分离)、溴化与氨解(单体杂质 <4 ppm)、无返混管式聚合(分子量分布 Đ<1.6)、改性造粒与牌号库(常熟、休斯顿)。
五段里最难的是第三段——溴化氨解。十一烯酸要先与 HBr 反马氏加成得到 11-溴代十一酸,再氨解成 11-氨基十一酸。这一步的选择性、副产(二聚酸、内酯)控制、以及最终单体的离子含量,决定了树脂能不能做医疗导管和汽车制动管。国内多家企业在中试阶段都能做出"合格"的氨基十一酸,但批量稳定性与杂质谱对不上,最终树脂端羧基偏高,耐水解不达标。
新加坡那 4 亿欧元买的是什么
2025 年 7 月开业的新加坡裕廊岛工厂,投资约 4 亿欧元,是阿科玛历史上最大的单笔投资,让全球 PA11 产能增加 50%。2026 年 1 月,配套的 Rilsan Clear(透明聚酰胺)装置全面投产,产能提升三倍。
官方说法是"服务亚洲市场"。但如果只看市场,这个投资的回报率很难算——亚洲的 PA11 需求增量每年不过几千吨。真正的理由是两个:
第一,把氨基十一酸的产能从单点变两点。在此之前,全球所有的 PA11 都源自马赛一个厂。2022 年那次交期从 8 周拉到 26 周,让所有汽车客户意识到这个风险。第二点产能的意义不在增量,在冗余。
第二,把"生物基"这三个字做实。新加坡工厂同时生产 Oleris 油脂化学品,从蓖麻籽进来,到单体、树脂、副产品出去,全链在一个园区。这让它的碳足迹核算可以做到"从摇篮到大门"的完整追溯——而欧盟的 CBAM 与客户的 Scope 3 报表,要的正是这个。
连续使用温度:PA11 125℃(峰值 150℃)|PA12 100℃(峰值 125℃) 低温韧性:两者在 -40℃ 均保持韧性,PA11 略优 爆破压力:同规格管材 PA11 更高 饱和吸水:PA11 1.8%|PA12 1.5% 生物基碳:PA11 100%|PA12 0 价格:PA11 约为 PA12 的 1.7—1.9 倍
把这张表和上一节的价格表放在一起,结论很清楚:PA11 的溢价里,只有约 25℃ 的耐温差是硬的,其余是生物基标签与独家供应的溢价。这也是为什么它的主战场是"既要耐温、又要生物基、又不在乎价格"的三个细分:高端制动管、油气输送管,以及奢侈品牌的鞋材与眼镜。
PA1010:只有中国在做的品种
性能接近 PA11,价格只有一半,二十年没能替代它PA1010 是这个家族里最特殊的一个。它由癸二胺与癸二酸缩聚而成,两种单体都可以从蓖麻油得到,生物基碳接近 100%。它是中国在上世纪六十年代基于蓖麻油路线自主产业化的品种——当时的背景是己内酰胺与己二腈供应受限,只能从蓖麻油这条非石化路线找出路。
六十年后,这个"不得已的选择"变成了一个有意思的资产:全球只有中国大规模生产 PA1010,产能约 3 万吨,产量约 2 万吨,均价约 4.5 万元/吨(约 6,300 美元/吨),行业平均毛利约 27%。
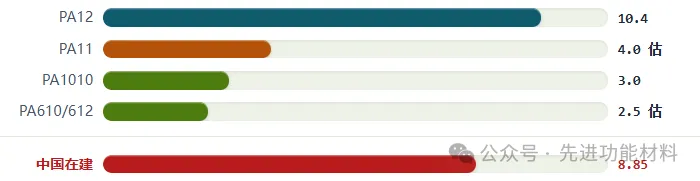
满量程 12 万吨。上半为现有产能(按品种),下半为中国已投产与在建、规划合计(不按品种拆分)。
为什么性能接近却替代不了
把 PA1010 与 PA11 放在一起,参数几乎重叠:饱和吸水 1.8% 对 1.8%,强度 55 对 55 MPa,密度 1.04 对 1.04,生物基碳都是 100%。熔点 PA1010 还高 20℃。价格只有一半。
那为什么全球 PA11 卖 4 万吨,PA1010 只卖 2 万吨?三个原因,每一个都很"中国制造":
第一,加工窗口窄。PA1010 熔点比 PA11 高 20℃,但分解温度并没有相应提高——两者都在 300℃ 附近开始明显降解。这意味着它的加工窗口只有 90℃ 左右,PA11 有 110℃。对挤出管材这种"料在机筒里停留十几分钟"的工艺,20℃ 足以决定能不能开机。
第二,结晶行为不同。PA1010 是 AABB 型,分子链对称性好,结晶速率快、结晶度高。这带来更高的刚度和耐热,但也带来更大的成型收缩和后收缩。做薄壁精密件时,尺寸稳定性反而不如 PA11。
第三,也是最关键的:没有牌号库。阿科玛的 PA11 有十四大产品族、几百个牌号,覆盖玻纤增强、增塑柔管、耐水解、阻燃、医疗、食品接触、透明、导电。客户要的不是"PA1010"这个材料,是"通过某个主机厂认证的、能在某台设备上稳定跑的那个牌号"。这件事需要二十年和几千个客户案例,不是一条产线能解决的。
PA1010 卡住的位置,是中国新材料行业最典型的一种卡位:单体自主、树脂能做、牌号没有、认证不通。它不缺化学,缺的是"把材料变成规格"的那套体系。
这也是为什么中石化在 2026 年投 32 亿做的不是"再建一条 PA1010 线",而是从长链二元酸往下做单体——它赌的是先把单体的成本和一致性做出来,牌号可以慢慢补。
32 亿砸向单体
2026 年,中国的瓶颈从"能不能聚合"换成了"单体从哪来"2026 年是长链尼龙在中国最热闹的一年。半年之内,从央企到民企,从单体的腈化加氢到聚合的连续线,几乎所有环节都有人在动。
| 企业 | 项目 | 规模(万吨) | 路线 / 看点 |
|---|---|---|---|
| 万华化学 | |||
| 无锡殷达 | |||
| 扬子石化 | |||
| 新和成 | |||
| 湖南石化 | |||
| 东辰瑞森 | |||
| 凯赛生物 |
这张表里有两个数字值得单独拎出来。
第一个是"5 万吨单体 + 1.85 万吨树脂"这个配比。5 万吨 YDA 单体对应 1.85 万吨树脂,意味着扬子自己只用掉不到四成的单体,其余对外销售。这不是一个"一体化项目",而是一个单体厂 + 一个示范性聚合装置。中石化选的是"先做原料供应商,再做材料供应商"的路径——和它在己内酰胺、PX 上的做法完全一致。
第二个是产品方案里"长碳链单数尼龙"这六个字。国内此前的长链产能几乎全是"双数尼龙"(PA610、PA1010、PA1012、PA1212),因为双数二酸和二胺的路线成熟。而"单数尼龙"(如 PA11 型的奇数碳组合、PA1011)此前几乎没有规模化装置。如果这条线真的跑通,进口替代的范围就不止 PA12,而是覆盖到 PA11 所在的整个区间。
长链真正的对手是复合管
长链的市场天花板,由"它能被摊多薄"决定所有关于长链尼龙的竞争分析,最后都会落到一个问题:它会被谁替代?常见答案是"短链加玻纤"、"半芳香族"、"PPS",但都不是真正的威胁。真正的威胁是一个结构设计:三层复合管。
2025 年,宇部推出 ECOBESTA-Lite,一个三层气制动管方案:内外两层 PA12,芯层 PA6,两者直接粘合、不需要粘结层。官方数据是:性能与单层 PA12 高压管相当,成本低 20%。
材料成本(按 2026-10 价格估算):单层约 1.79 元/米,三层约 1.00 元/米,降 44%。宇部官方口径是"降 20%"(含加工与折旧)。
这个设计的狠处在于:它没有改变材料,改变了材料的分配方式。法规考核的是管子的外表面(耐化学、耐候、耐磨)和内表面(耐油、耐水解),芯层只负责承压和刚度——而承压和刚度,PA6 比 PA12 更好,还更便宜。
也就是说,PA12 在这个结构里只买了两件事:外层的耐环境与内层的耐介质。它买不到中间那 60% 的壁厚。
把这逻辑推到极限,就是长链的真实市场边界:
能摊薄的场景——多层燃油管(PA12/EVOH/PA12)、多层气制动管、电缆护套、储氢瓶内胆。这些场景里长链的用量由"表面要求"决定,不由"壁厚"决定。
摊不薄的场景——3D 打印粉末(整个零件都是 PA12)、医用导管(单层挤出,壁厚 0.1 mm)、透明件(本体必须透明)、精密注塑件(本体必须低吸水)。这些场景里长链的用量等于零件重量。
这解释了一组看上去矛盾的数据:汽车占长链需求的 38%,但汽车用量的增速只有 6% 左右;3D 打印只占几个百分点,增速却有 14.6%。因为汽车管路正在系统性地"摊薄",而 3D 打印的每个零件都必须整体是 PA12。
长链最大的敌人不是另一个材料,是"多层共挤"这个工艺。每多一层,长链的用量就被摊薄一次;每一次摊薄,都让"低价替代品"多一个进入的位置。
所以判断一个长链品种的长期需求,不该看它的性能优势,而该看它的主力应用"是不是能被做成多层结构"。能被做薄的,天花板就在眼前;不能被做薄的,才是真正有增长的地方。
长链去的地方:又冷又湿又要命
七个应用,一条共同的筛选逻辑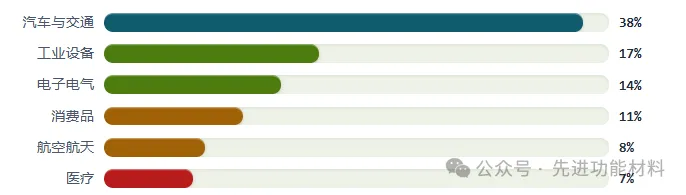
3D 打印未单列(并入工业设备与消费品),是全球增速最快的细分:2025—2030 年 CAGR 约 14.6%,PA12 占聚合物粉末用量的 68%。
把长链的所有应用排开,会发现筛选条件惊人地一致:又冷、又湿、又要命。三个条件至少占两个,长链才有机会。
| 应用 | 品种 | 筛掉短链的那一条 |
|---|---|---|
| 商用车气制动管 | ||
| 燃油与液压管 | ||
| 海底光缆护套 | ||
| Ⅳ 型储氢瓶内胆 | ||
| 3D 打印粉末 | ||
| 医用导管与球囊 | ||
| 眼镜与消费电子 |
最值得说的是 3D 打印。这是唯一一个"用量等于零件重量"的大市场,也因此是长链最健康的一块需求。SLS 与 MJF 两种工艺都依赖 PA12 粉末,因为熔点合适(177℃)、烧结窗口宽、粉末可以回收掺用(通常新粉 30%—50% + 旧粉)。全球聚合物粉末里 PA12 占 68% 左右,短期内没有替代方案——PA11 粉末更韧但更贵,PA6 粉末熔点太高、翘曲大。
这也是万华在 PA12 技改里专门划出 1,000 吨/年做粉末的原因。粉末是长链里毛利最高、认证最慢、也最不容易被摊薄的一块。
医疗:一个被低估的入口
PA11 与 PA12 在医疗里有两个位置:导管(单层挤出,壁厚 0.1—0.3 mm)与球囊(吹塑成型,要求极高壁厚均匀性)。共同点是用量小、单价高、认证周期长——一个牌号进了一家器械厂的 Design History File,可能十年不会被换掉。
这也是阿科玛在新加坡专设独立洁净产线做医疗级 PA11 的原因:医疗要的不是量,是"这个牌号二十年不变"的承诺。对中国的长链企业,医疗是最难进但一旦进去最稳的市场——它考的不是产能,是质量体系的连续性。
结语:短链拼反应器,长链拼供应链
一个拼的是能不能在 295℃ 里稳住,一个拼的是能不能在雨季里锁住原料把长链和短链放在一起看,会发现两个家族的核心矛盾完全相反。
短链的全部难度集中在一个点上:反应器。PA66 的熔点离分解只剩 40℃,PA46 只剩 35℃,工艺窗口窄到必须用特殊的管式反应器、精确的停留时间分布、极稳定的传热。技术含量在设备里,在控制里,在二十年的工艺经验里。
长链的全部难度分散在一条线上:供应链。PA11 的化学不难——蓖麻油裂解、溴化、氨解、缩聚,每一步都有教科书。难的是那 2.2 吨蓖麻油从哪来、庚醛卖给谁、十二内酰胺的纯度能不能做到 99.9%、粉末的球形度能不能稳定、客户认不认这个牌号。
| 短链 | 长链 | |
|---|---|---|
| 关键约束 | ||
| 竞争方式 | ||
| 中国的战绩 | ||
| 共同的门槛 |
这个区别决定了两条完全不同的路径。短链的竞争是"谁的装置更大"——所以中国用十年把 PA6 做到 874 万吨,直接改写全球格局。长链的竞争是"谁的单体能自给、谁的牌号被认证"——所以中国做了十二年,做到 4 万吨装置、1.86 万吨出货,还在补牌号。
2026 年这一轮投资(8.85 万吨规划、32 亿单体项目、三家新进入者)说明一件事:中国已经意识到长链的瓶颈不在聚合,在单体。扬子的 YDA 是单体平台,殷达是长链二元胺,新和成是 ADA,天辰是十二内酰胺——四家企业、四条单体路线,没有一个是"再建一条聚合线"。
但也要看清另一面:单体国产化只解决了"有没有",没解决"贵不贵"。PA11 的 2.2 吨蓖麻油不会因为中国建了单体厂就变便宜,因为那颗种子还长在古吉拉特邦。这就是长链最深的结构性事实——它的成本曲线,有一半画在印度的农田里。
长链尼龙在这个故事里的角色,就是那七成——它买的不是强度,是"在零下四十度还不断"这个承诺。
放弃熔点、放弃强度、放弃便宜,换来在极端环境里不失效的资格。而这份资格的价格,最终由一颗一年一收的种子决定。
下一篇:长链的对手不是外国公司,是"三层共挤"——拆开九种复合管的结构,看每一个品种被摊薄到什么程度。
亚化咨询会议赞助项目介绍 | |
主题演讲 | 做一个主题演讲,介绍您的公司和业务 |
现场展台 | 现场展板(2m*3m),也可展示设备、样品、资料 |
会刊广告 | 研讨会会刊,彩色全页广告(尺寸A4) |
资料入袋赞助 | 企业的宣传册放入会议包袋 |
现场易拉宝 | 会场内外展示易拉宝展架 |
礼品赞助 | 您可以提供印有赞助商LOGO的礼品赠送参会嘉宾 |
茶歇赞助 | 冠名和赞助会议期间的茶歇 |
晚宴赞助 | 冠名和赞助会议的招待晚宴 |
Logo展示 | 背景墙 logo,会刊封面logo |
播放视频 | 在会议茶歇、午餐期间播放贵公司的宣传视频 |