
 研报速递
总闸门:五年时间序列里的三条信息
先把时间轴拉直,看国家统计局"规模以上造纸和纸制品业"(口径:规上企业年度加总)的五年曲线。
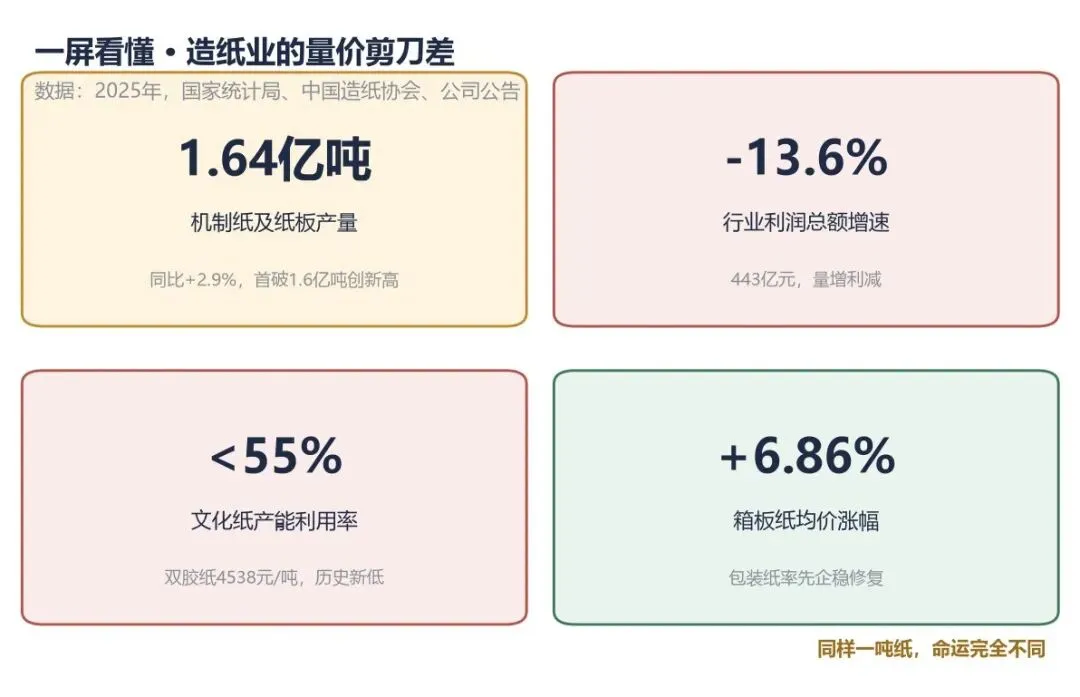
第一条信息:产量没有停。2021年13584万吨→2022年13691万吨→2023年14406万吨→2024年15847万吨→2025年16405万吨,五年复合增长约4.8%;2023年首次突破1.4亿吨、2025年首次突破1.6亿吨,两次都是历史新高。需求或许疲弱,但供给端的产能,一直在往前推。
第二条信息:利润在自由落体。利润总额2021年还有884.8亿元,2022年骤降到621.1亿元(-29.8%),2023年508.4亿元,2024年小幅修复到519.7亿元,2025年再度跌到443.0亿元(-13.6%)。高点对低点,五年腰斩——这是理解全部矛盾的起点。
第三条信息:营收原地踏步,利润率单边下滑。营业收入五年始终在1.39万亿到1.53万亿之间窄幅震荡,2025年14186.7亿元、同比还降了2.6%。量在涨、价在跌、利润在塌——这不是周期波动,这是"增产不增利"的结构性困局。
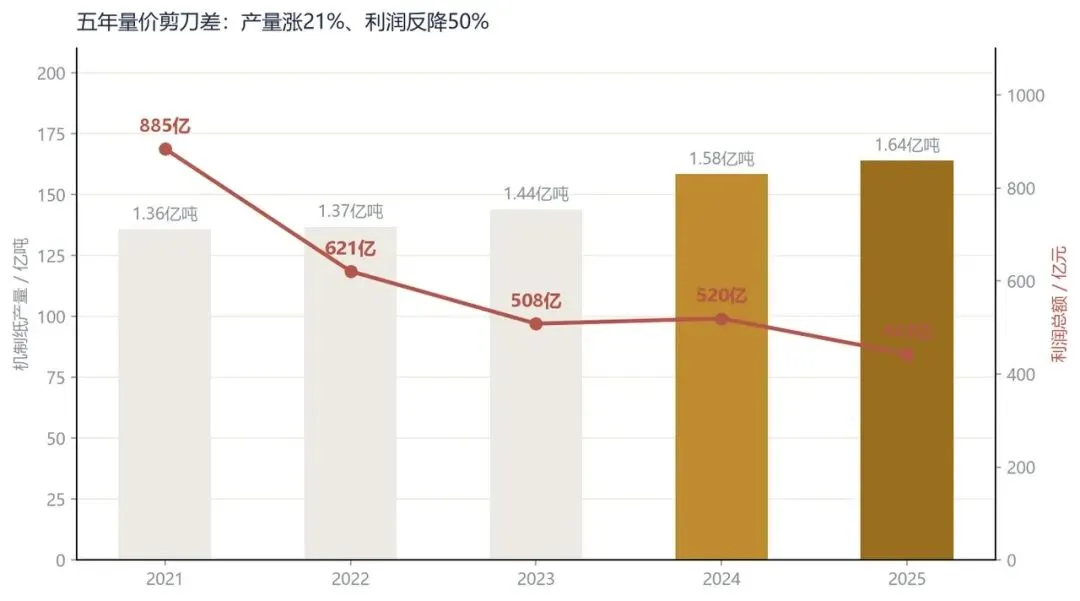
▍图 2 · 五年量价剪刀差:产量涨21%,利润反降50%(数据来源:国家统计局)
产业链全景:一张纸的旅程,利润被谁拿走了
造纸这门生意,产业链说穿了就是"一张纸从林木到货架的三段旅程":上游原料(木片、木浆、废纸、能源,决定成本的下限)→中游制浆造纸(把浆变成原纸,这一段就是赚钱的分水岭)→下游加工与消费(印刷、包装、出版文教、生活日用,决定需求的天花板)。
三段旅程里,三个环节正在重新分配利润:
一是原料环节:木浆是造纸最大的成本项,而中国木浆对外依存度长期偏高。谁的自制浆比例高,谁就把成本曲线的左端攥在了自己手里。玖龙把原料产能从610万吨推向1070万吨、太阳靠山东广西老挝三大基地、仙鹤靠湖北广西双基地、博汇投17亿扩化学浆——四家在干同一件事:把"买浆"变成"造浆"。
二是中游环节:制浆造纸本质是把"纸价减浆价"这个价差做成利润。价差宽的时候,有浆的企业赚翻;价差被挤压的时候,只能靠品类结构对冲。这是为什么太阳的"四三三"、仙鹤的多品类梯度能活得比单一纸种企业稳。
三是需求环节:下游印刷、包装、出版的需求分化,直接决定哪个纸种涨价、哪个纸种跌价。以纸代塑托住了包装纸和白卡纸,数字化长期蚕食文化纸,医疗与新能源推高了特种纸。同一段旅程,需求决定了三张完全不同的脸。
一句话总结产业链:过去利润跟着"产能规模"走,现在利润跟着"自制浆比例和纸种结构"走。
逐类看趋势:好纸和坏纸正在重新划分
造纸不是一门生意,是六门。混合看必然误判,必须拆到纸种。按用途大类分:文化纸、包装纸、白卡纸、生活用纸、特种纸,加上体量渐小的新闻纸。
◆ (一)包装纸:率先走出泥潭
箱板纸2025年均价同比上涨6.86%,是提价最先被市场接受的纸种。逻辑两条:一是龙头扩产接近尾声,2026年箱板纸产能预计负增长;二是"以纸代塑"落地(上海2025年9月起违规用一次性塑料餐具最高罚10万),纸基包装渗透率提升。按造纸协会口径,2025年箱纸板产量3215万吨、同比+5.93%,瓦楞原纸3255万吨、+3.50%,都在稳步增长。
价格弹性也有实测:玖龙箱板纸2025年4月跌到4230元/吨的近十年最低点,反内卷措施推行后,年底回到4700元/吨左右。
趋势判断:包装纸是2026年供需结构最好的一块,产能利用率修复叠加价格中枢抬升是大概率事件。失效条件:若电商快递需求增速掉到5%以下,以纸代塑的增量补不上总需求缺口,提价逻辑会重新失效。
◆ (二)文化纸:冰点磨底
文化纸产能利用率已跌破55%,双胶纸均价4538元/吨创历史新低。需求端被电子化长期蚕食,供给端2025年双胶纸又新增155万吨产能——需求萎缩叠加供给扩张,教科书级的坏组合。造纸协会口径下,未涂布印刷书写纸2025年产量1875万吨、仅+1.63%,新闻纸只剩65万吨、还在-7.14%地萎缩。
趋势判断:文化纸只能等供给出清,教材教辅刚需只构成底部支撑,不构成反转。失效条件:若有超预期的大规模落后产能强制退出政策落地,出清可能提前,但仅靠市场自发出清,时间以年计。
◆ (三)特种纸与生活用纸:一热一冷
特种纸产销率97.25%,均价约8500元/吨,医疗用纸、锂电隔膜基材、装饰原纸等高端赛道增速领先全行业,2025年产量510万吨、同比+5.15%。生活用纸则相反:产量1315万吨(协会口径,+4.37%),但产能利用率长期卡在59%-64%,是典型的"刚需但过剩"。
趋势判断:特种纸选股看细分赛道壁垒,不看行业贝塔;生活用纸要等中小产能退出。失效条件:特种纸最大的风险是"高毛利吸引新产能"——2023年起仙鹤、五洲、华旺都在扩产,若细分赛道也陷入内卷,高毛利会被摊薄。
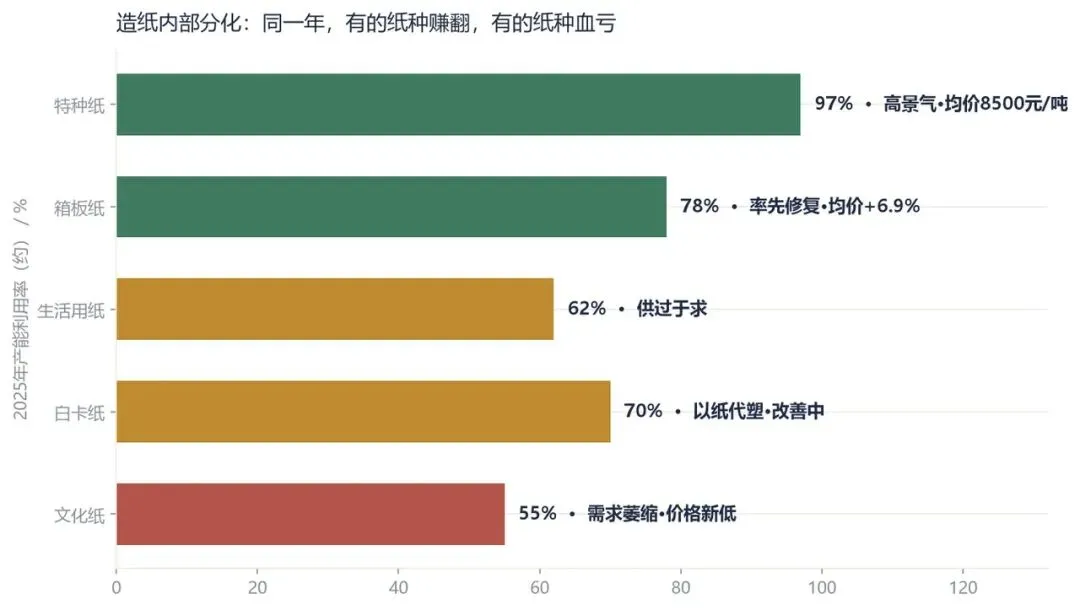
▍图 3 · 同一年,有的纸种赚翻,有的纸种血亏(产能利用率为约数)
五家龙头逐家拆解:同类不同命
行业利润均值是-13.6%,但企业之间的差距能到20倍。下面逐家拆四把尺子:产能与市占、产品与客户结构、林浆纸一体化程度、成本与扩张战略,并给出每家的失效条件。
◆ (一)玖龙纸业:包装纸的全球产能第一
产能与市占:截至2025年底原纸产能2537万吨,全球产能第一;原料产能610万吨,全部新项目投产后将提升至约1070万吨。FY2025销量约2150万吨,同比+9.6%。
产品与客户结构:包装纸贡献约90%收入,同时布局文化纸、高价特种纸和浆品;中国市场占收入88.7%,客户以制造业、电商物流包装需求为主。
一体化与成本:FY2025在广西北海、湖北荆州新增250万吨造纸产能和235万吨木浆产能,浆纸一体化迈出关键一步——原料成本下降速度快于纸价下跌速度,毛利率因此从FY2024的9.6%升到11.5%。关键细节:单吨纸折旧已回到约175元/吨的常态水平。
财务与战略:FY2025营收632.41亿元(+6.3%),归母净利17.67亿元(+135.4%);FY2026上半年归母净利19.66亿元,同比+318.8%,弹性已经开始兑现。
趋势判断:玖龙是这轮周期向上弹性最大的标的,逻辑是"原料自给率跃升+折旧高点已过+产能布局完善"三重共振。失效条件:财务杠杆偏高、且港股估值受外资流动性影响大,若包装纸需求二次探底或原料产能投放不及预期,弹性会反噬成波动。
◆ (二)太阳纸业:成本曲线最陡的标杆
产品结构:执行"四三三"战略——纸产品40%、生物质新材料(溶解浆)30%、快消品(生活用纸)30%,溶解浆做到国内最大、全球第二大供应商,品类多元本身就是对冲。
一体化与海外布局:山东、广西、老挝三大基地协同,自制浆比例高;老挝基地兼具低成本木材与关税优势,是国内龙头里少有的跨境林浆布局。
财务韧性:2021-2024年纸价整体下行阶段,太阳年均盈利仍保持30亿元左右,同行则利润腰斩甚至亏损。2025年营收391.9亿元、归母净利32.5亿元;2026年前三季单季净利9.06亿、10.45亿、7.20亿,同比+2.3%、+16.9%、+2.7%,毛利率维持16.5%左右。
趋势判断:太阳是"低β高α"型选手——行业下行时它不亏,行业上行时弹性小于玖龙。适合把造纸当长期资产配置、不愿承受周期剧烈波动的人。失效条件:一体化优势的前提是"纸价跌幅小于浆价跌幅",若出现纸价崩、浆价坚挺的极端错配,成本优势会被反向挤压。
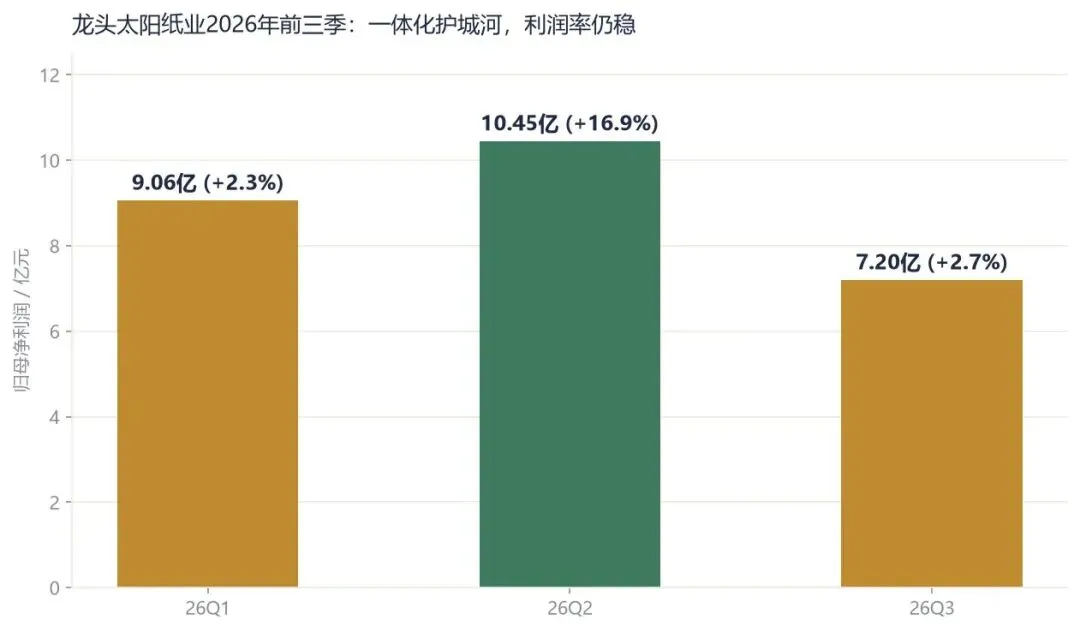
▍图 4 · 龙头太阳纸业:一体化护城河下的盈利韧性(数据来源:公司定期报告)
◆ (三)博汇纸业:白卡纸的薄利与突围
产品结构:白纸板118.02亿元(占61.6%)、文化纸47.76亿元(24.9%)、箱板纸14.54亿元、石膏护面纸5.81亿元。白纸板细分出烟卡、食品卡、社会卡、铜版卡,并量产21个新产品(食品级涂布牛卡、本色液包纸等)。
客户与海外:2025年海外收入40.27亿元,同比+36.1%,国内收入145.87亿元(-6.2%)。靠FSC、ISEGA等国际认证拓展海外客户,精准对接海外"以纸代塑"与食品级安全需求——这是它2025年少有的亮点。
成本与现金流:毛利率9.57%、净利率仅0.81%,但经营活动现金流净额达20.65亿元,同比+197%,造血能力仍在。2025年12月宣布投资17.01亿元扩建化学木浆项目,产能从9.5万吨跃升至32万吨(+237%),目的就是提高原料自供比例。
趋势判断:博汇处在"薄利换份额"的位置,弹性最大但盈利最脆弱。它的投资逻辑只有一个——等白卡纸供需修复,同时看化学浆自给率能否如期兑现。失效条件:若白卡纸新增产能继续释放、而海外需求受关税扰动回落,薄利可能进一步滑向亏损。
◆ (四)仙鹤股份:特种纸里跑出的成长股
产能与增长:2025年机制纸产量163.7万吨(+35.1%),特种浆纸销量180.6万吨(+38.8%),是行业里少数还在大幅扩产的公司。湖北石首、广西来宾两大基地已形成7条制浆线+9条特种纸线,2025年合计贡献纸产能超51.2万吨、自产浆68.9万吨。
产品与客户结构:日用消费系列55.08亿元(占44.6%,毛利率11.1%)、食品与医疗包装22.87亿元(毛利率12.4%)、烟草配套9.38亿元(毛利率高达26%)、商务交流及出版印刷9.04亿元。内销占85.9%,外销10.3%。
一体化与布局:"林浆纸用一体化"从蓝图落地——自制浆已达到替代进口木浆的水准;广西二期(60万吨浆+70万吨纸)计划2027年中投产,四川合江竹浆纸一体化项目(40万吨浆+60万吨纸)推进前期准备。
财务:2025年营收123.43亿元(+20.1%),归母净利10.13亿元(+0.9%);毛利率13.71%(-1.8pct)。营收三年复合增速16.84%,特种纸行业13家公司里排第一。
趋势判断:仙鹤是"以量补价"的典型——产能释放带来营收高增,但吨价下行吃掉了利润。关键变量是自制浆比例提升后,毛利率能否止住下滑。失效条件:若广西二期、四川合江项目集中投产而下游需求跟不上,产能过剩会同时压低吨价和开工率,"以量补价"变成"以量补亏"。
◆ (五)晨鸣纸业:浆纸一体化的另一面
财务波动:2026年前三季预计纯利21.7亿至22.7亿元,同比增长102%-111%;但单看第三季度,纯利仅1.49亿至2.49亿元,同比下滑56%-73%。公司自己的解释很直白:前三季增长靠纸种均价同比提升和浆纸一体化成本优势,第三季度则是纸价同比下降,同时能源、化工原料成本大幅上涨。
启示:晨鸣的案例最能说明成本结构的杀伤力——即便浆纸自给率在行业内长期领先,依然扛不住"纸价下行+能源化工成本上行"的双头挤压。
趋势判断:高一体化不等于免疫周期。能源与化工成本正在取代浆价,成为2026年造纸盈利的新变量。失效条件:若能源价格中枢长期高企,高耗能的浆纸一体化反而变成负担——这是所有一体化龙头共同的隐忧。
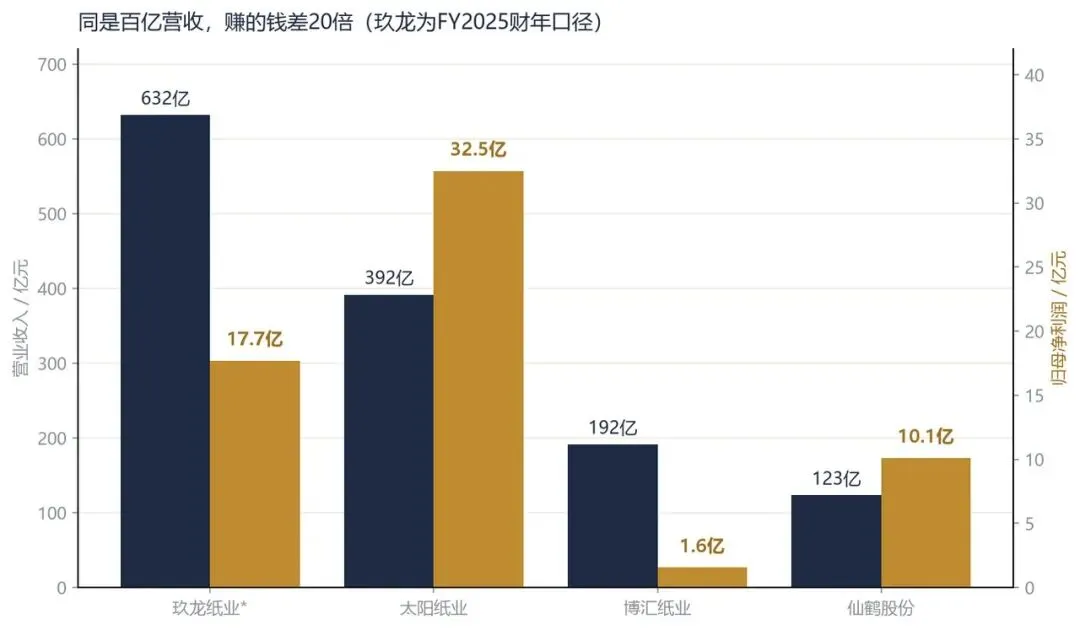
▍图 5 · 同是百亿营收,赚的钱差20倍(玖龙为FY2025财年口径)
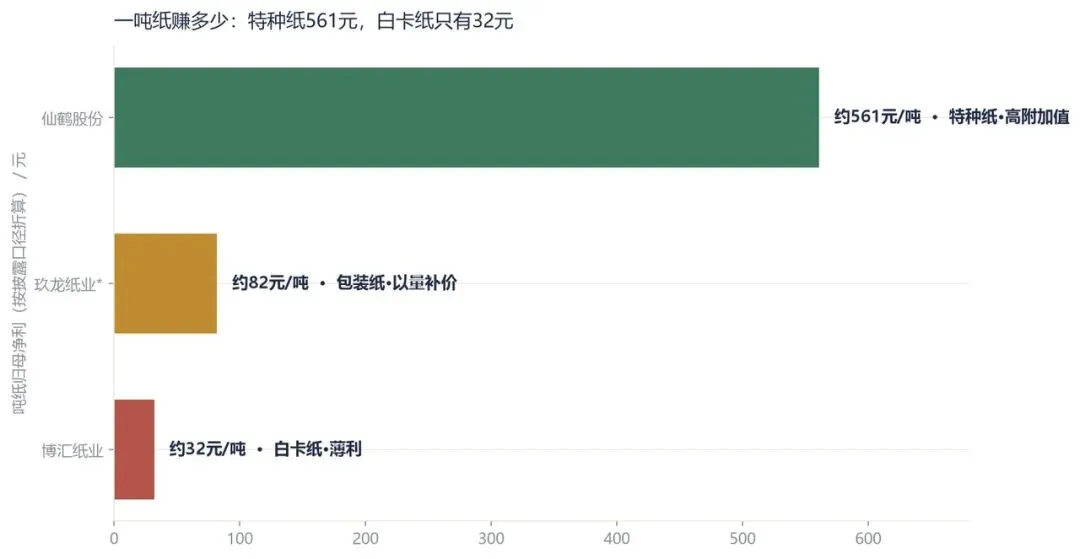
▍图 6 · 一吨纸赚多少:特种纸561元,白卡纸只有32元(按各公司披露销量口径折算)
◆ (六)近三年数据横向对比
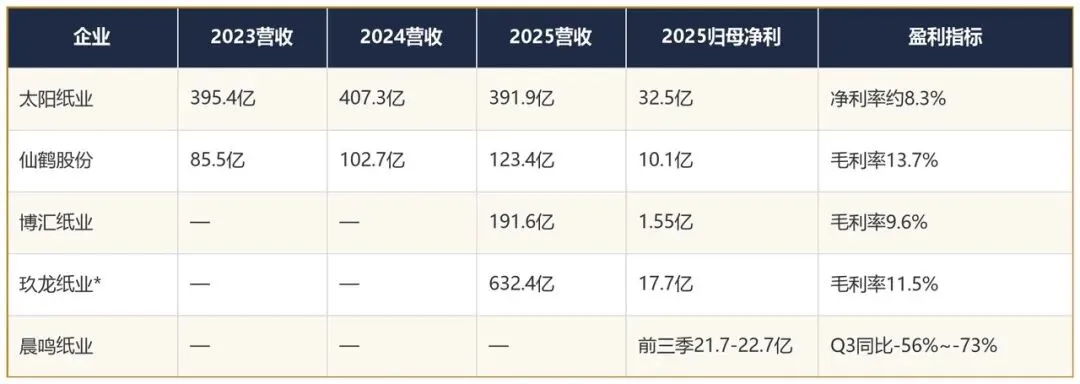
*玖龙为FY2025财年(截至2025年6月30日)口径,其余为自然年;"—"为财年口径不可比,本文不列示。
多维交叉验证:三种口径,同一个结论
单一数据会骗人,几组口径叠起来看才稳。第一组是"统计口径"的分歧。国家统计局口径的"机制纸及纸板产量"2025年是16405万吨;而中国造纸协会调查口径的"纸及纸板生产量"2025年是14135万吨——两者差了约2270万吨。差异主要来自统计范围不同(规上企业全口径 vs 协会调查口径、含不含部分加工纸与纸制品),但两者都指向同一个方向:产量在增长(统计局+2.9%、协会+3.74%)。
第二组是"时间维度"。五年看,产量单边向上、利润单边向下,剪刀差在2022年和2025年两次张开得最狠。2022年是浆价暴涨(针叶浆/阔叶浆外盘一度冲到1010/860美元/吨的历史高位)压垮利润;2025年是纸价下行叠加能源化工成本上行。两次成因不同,结果一致——只要成本端和需求端同时不给力,利润就必跌。
第三组是"纸种维度"。把2025年各纸种产量摆在一起看,方向更清楚:箱纸板3215万吨(+5.93%)、瓦楞原纸3255万吨(+3.50%)、特种纸510万吨(+5.15%)在涨;而新闻纸只剩65万吨、还在-7.14%地萎缩。造纸协会数据还显示,2025年人均年消费量98.78千克、同比+1.80%——总量在微增,但结构在剧烈换血:包装和特种纸接棒,文化纸和新闻纸退场。
三组口径的解释都自洽:造纸业不是整体衰退,而是"总量微增、结构大分化、利润被成本吃掉"。规模逻辑退场,纸种和成本曲线接管。
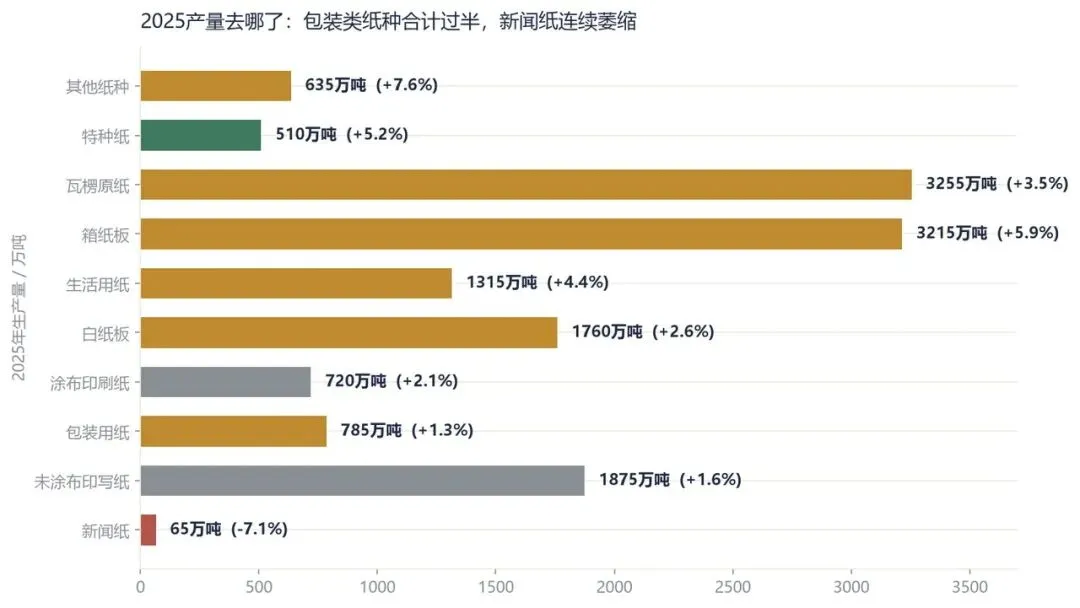
▍图 7 · 2025产量去哪了:包装类纸种合计过半,新闻纸连续萎缩(数据来源:中国造纸协会)
企业图谱:六条赛道的头把交椅与挑战者
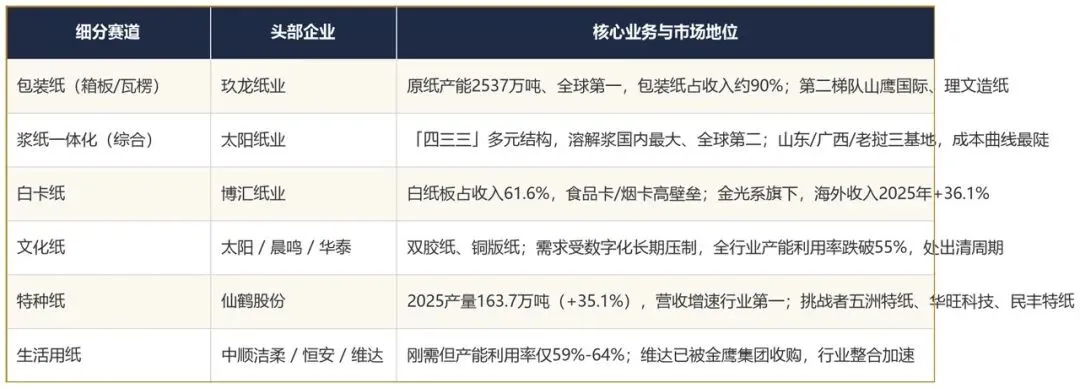
核心洞察:三条壁垒、三条分化趋势、两个极端样本
壁垒一:自制浆比例。这是最硬的一条。玖龙原料产能从610万吨冲向1070万吨,太阳靠三大基地,仙鹤靠湖北广西双基地,博汇新增22.5万吨化学浆——四家在干同一件事:把成本曲线的左端往自己手里挪。
壁垒二:品类结构。太阳的"四三三"、仙鹤的多品类梯度(烟草配套毛利率26%对冲日用消费11%),本质都是用组合降低单一纸种的周期波动。单一纸种企业只能被动挨打。
壁垒三:产能区位与折旧周期。玖龙北海、荆州靠近原料与市场,仙鹤广西靠近林地,太阳老挝布局跨境。而"折旧高点已过"是玖龙吨纸盈利修复的隐性推手——产能爬坡后单位折旧会继续摊薄。
由此形成三条分化趋势:其一,一体化的赢家通吃,没有浆的小厂加速出清;其二,纸种决定命运,特种纸和包装纸向上,文化纸继续磨底;其三,成本变量从浆价转向能源化工,自备能源的企业获得新优势。
两个极端样本最能说明问题:太阳纸业是"下行不亏、上行稳赚"的样板——靠的是自制浆和多元品类,把周期熨平;晨鸣纸业是"高一体化仍扛不住成本双杀"的反面——单季度利润能同比跌70%,说明再高的自给率也挡不住能源化工涨价。同一个行业,一个在穿越周期,一个在被周期修理。
落到投资机会:五个方向,附失效条件
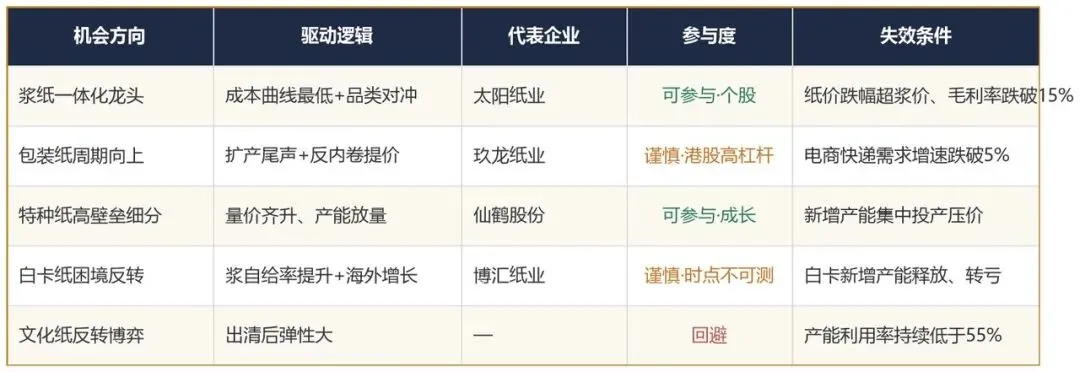
慢富投研优选第一个方向:浆纸一体化龙头(太阳纸业为代表)。驱动逻辑是行业越冷、成本优势越值钱——每轮下行期都在帮它清扫对手。参与方式:A股直接买入,或通过轻工/造纸权重较高的ETF间接持有。
以上不构成投资建议。造纸是强周期行业,浆价、能源成本与需求波动都会放大股价波动,且玖龙等企业财务杠杆偏高,买入前请自行评估风险承受能力。
回到开头:纸越产越多,钱去哪了?
正面回答开头的剪刀差之谜。主因(约占五成)是供给刚性遇上需求结构转换:纸机一旦上马很难退出,传统文化纸需求塌陷后,新增产能只能涌向包装纸和生活用纸,全行业在错误方向上继续内卷——这就是五年产量涨21%、利润反跌50%的根子。
次因(约占三成)是成本端刚性:木浆对外依存度高,能源化工成本上行,纸价却涨不动。剩下两成是"反内卷"政策见效需要时间——落后产能退出是慢变量。
未来三个判断:其一,包装纸和特种纸是2026年最确定的结构性机会,供需修复叠加高壁垒;其二,自制浆比例是未来五年的"分水岭指标",没有浆的纯造纸厂会持续被挤出;其三,成本变量已从浆价转向能源化工,自备能源、能效领先的企业会拿到新护城河。
但1.64亿吨纸里,特种纸和包装纸在赚钱,文化纸在流血。对投资者而言,造纸业的机会从来不在"行业反转",而在"选对纸种+选对成本曲线最陡的那家公司"。五家龙头已经用财报给出了答案——利润 = 纸种结构 × 自制浆比例 × 能源成本,规模,从来不在等式右边。
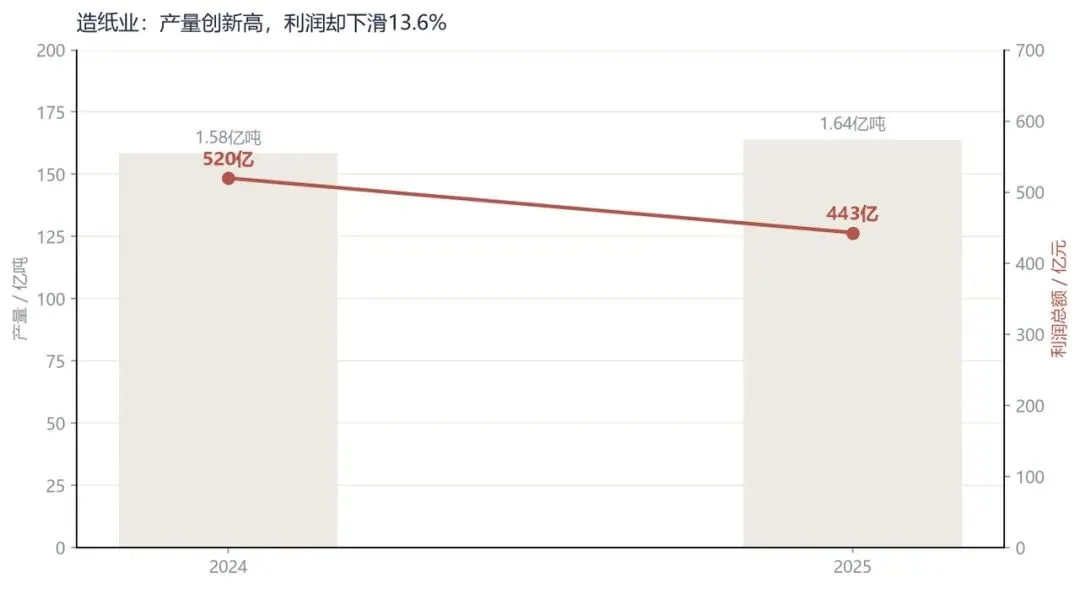
▍图 8 · 产量创新高,利润却下滑13.6%(数据来源:国家统计局)
核心判断:造纸业处于周期筑底+结构分化的关键期。五年看,产量涨21%、利润跌50%,是"增产不增利"的结构性困局。2026年看三条线:包装纸与特种纸供需修复带动结构上行;自制浆比例成为盈利分水岭;能源化工成本取代浆价成为新变量。优选成本曲线最陡的一体化龙头,警惕单一纸种与高杠杆标的。
你多久没见过一张报纸、一本纸质杂志了?评论区聊聊:你觉得文化纸十年后还存在吗。觉得有收获,点个"在看",转发给做包装、印刷行业的朋友。
*本文数据来源:国家统计局(2021-2025年造纸和纸制品业经营数据)、中国造纸协会《中国造纸工业2025年度报告》、工业和信息化部行业运行数据、各公司定期报告与业绩预告、国金证券及公开券商研报。产量口径存在统计局"机制纸及纸板"与协会"纸及纸板"差异,文中已分别标注;吨纸净利为按各公司披露销量口径的折算值,仅供参考。
慢富投研|体系化产业投研。不追热点、不猜涨跌,只把产业和数字讲清楚。




