研报速递
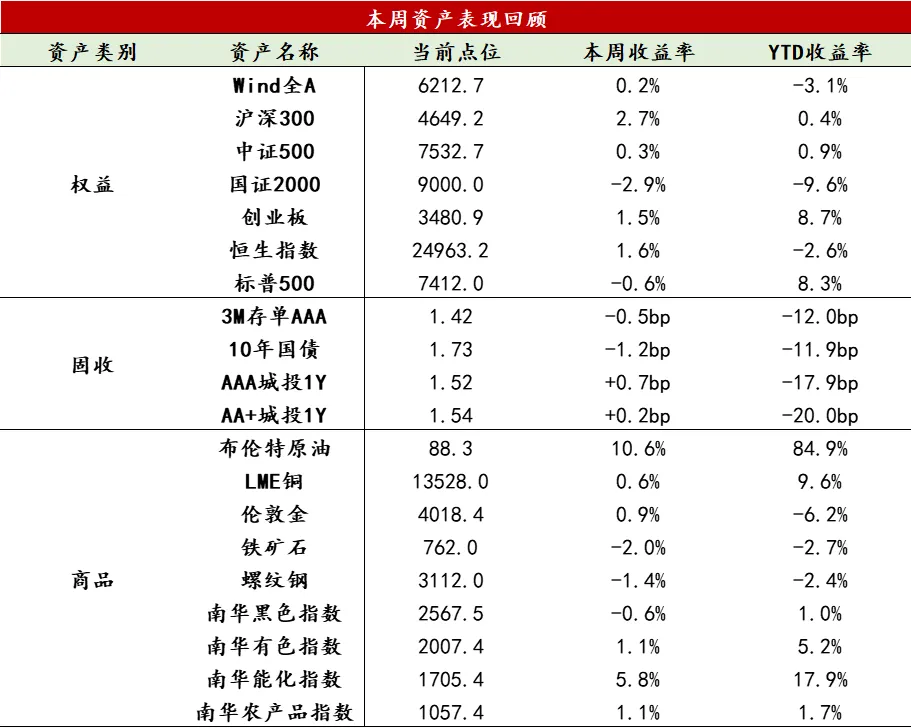
【股票】本周美股继续调整,市场在“地缘风险+AI资本开支疑虑”双重压制下走低。A股超跌反弹后宽幅震荡,先扬后抑,上证全周上涨1.33%,深成指上涨0.49%,创业板指上涨1.52%,沪深300上涨2.65%,科创50上涨4.19%。两市日均成交额降至2.50万亿,周五缩量至1.94万亿。行业方面,有色金属(+4.89%)、石油石化(+4.84%)、煤炭(+3.27%)领涨,综合(-8.09%)、建筑材料(-7.12%)、传媒(-5.37%)跌幅较大。港股方面,金融、资源与高股息领涨,恒生指数上涨1.63%,恒生科技微涨0.14%,南向资金全周净买入29.78亿。本周稳市力量在市场恐慌时密集出手,宁德时代启动A股史上最大规模回购,周末SK海力士、三星与美国科技公司签署大额长单,均有利于市场情绪修复。后续重点观察长鑫科技上市对市场的影响,微软、Meta、海力士、三星等科技巨头的最新财报,以及月底中央政治局会议和美联储议息会议政策表述。
【固收】本周债市收益率回落,长端表现较好,曲线走平。周初资金面均衡偏松,权益市场止跌反弹,但对债市冲击有限。周中受浙江部分银行下调存款利率上限消息影响,债市收益率大幅下行,超长端领涨。周五央行加量续作1000亿元MLF,叠加地方债发行结果较好、中央政治局会议货币政策宽松预期升温、权益市场调整,长端利率继续走强。当前市场焦点已从资金面转向政策预期,建议谨慎追涨,重点关注月底中央政治局会议稳增长政策动向。
【商品】本周除南华黑色指数微跌外,其余商品板块整体反转收涨,南华商品指数上涨3.63%,贵金属指数反转上涨2.18%,能化指数上涨5.80%。黄金先涨后跌,周初中东双海峡局势升级推升避险买盘,金价自4000美元反弹至4141美元;但原油暴涨至100美元上方,触发加息预期上调,美债收益率与美元同步走强,金价12小时内大跌超90美元;后续市场聚焦FOMC会议与中东外交博弈,若联储措辞偏鹰或地缘升级,金价承压;反之则有望获得喘息,整体维持宽幅震荡、谨慎观望格局。黑色方面,宏观情绪有所反复,国内经济修复缓慢,地产筑底、基建放缓,终端需求疲弱,海外降息预期反复,美元波动压制商品;产业端,螺纹需求季节性走弱,钢厂利润低迷,铁水边际回落,负反馈风险升温;铁矿港口累库,矿价承压;双焦供需宽松,玻璃、纯碱弱势;短期黑色反弹受限,但7月中央政治局会议临近,市场对稳增长政策抱有期待,关注政策力度与落地节奏。
数据来源:Wind资讯
7月24日,标普全球公布美国7月PMI初值数据显示:美国经济活动在三季度初明显加快,服务业需求回升成为主要支撑,但制造业生产和订单动能边际放缓,增长结构仍不均衡。7月综合PMI由前月的51.9升至53.6,创八个月新高;与此同时,供应链延迟加剧,企业投入和销售价格涨幅同步上行。整体看,美国经济短期仍保持韧性,但增长回升与通胀压力强化并存,美联储面临的政策约束进一步上升。
分行业看,7月服务业商务活动指数由51.2升至53.6,创八个月新高,新业务流入改善,带动企业用工在连续两个月下降后小幅恢复,未来一年经营预期亦升至八个月高位。世界杯及美国建国250周年相关活动对餐饮、住宿和出行消费形成阶段性提振,是服务业改善的重要因素。制造业PMI则由53.9小幅回落至53.8,其中制造业产出指数由56.2明显下降至53.6,生产和订单增速均降至3月以来低位,反映前期企业为应对关税及供应链风险进行的提前备货和库存积累有所降温。内需仍是企业订单增长的主要来源,商品和服务出口订单则继续下降。
价格与供应链数据是本次PMI更值得关注的变化。受中东局势、能源和运输成本上升、关税以及供应商普遍提价影响,制造业供应商交货时间的延长幅度达到2022年8月以来最大,综合投入成本涨幅升至14个月高位。企业将部分成本向终端转嫁,综合销售价格涨幅创2022年8月以来最快,服务业收费涨幅亦接近四年高位。考虑到7月服务需求受到大型活动的临时提振,当前数据尚不足以确认美国经济进入持续加速阶段,但其反映出的“需求仍有韧性、供给约束加剧、价格压力回升”组合,将限制美联储短期转向宽松的空间。
从本周高频数据来看,生产低位修复,服务消费热度回升。
供需整体变化:生产端低位修复,需求端仍呈现明显结构分化。过去一周,主要工业行业开工表现有所改善,轮胎企业复产带动全钢胎和半钢胎开工率双双反弹。部分化工品开工率仍处低位,投资品需求整体偏弱,工业生产尚未形成全面回升。需求端则继续呈现结构性改善,暑期出行、观影等服务消费景气度上升,但地产链、建材及汽车零售等实物需求仍然偏弱。
基建与地产链:建材需求继续走弱,施工端受到淡季与天气双重扰动。本周螺纹钢表需同比进一步下行,库存去化幅度有限,建材供需格局依然偏松。沥青开工率前期持续修复,显示道路项目施工仍在推进,但水泥发运等指标阶段性回落,可能与台风、强降雨和高温天气压制户外施工有关。综合来看,基建实物工作量仍呈温和恢复特征,但各指标之间分化较大,天气消退后的施工回补力度将是判断三季度基建成色的重要观察点。
制造业与出口链:科技外需保持高景气,传统出口链表现分化。国内港口作业短期受到台风天气影响,周度吞吐量环比变化可能更多反映装卸和航运扰动。而韩国7月1日至20日出口同比增长52.3%,其中半导体出口同比大增180.6%,延续全球AI算力投资和电子产业链补库存带来的高景气,映射我国相关行业出口有望维持韧性。航运和能源价格仍处高位,可能继续挤压低附加值出口行业利润。库存方面,上期所数据显示,上周铜铝库存持续去化,其中,铜库存绝对水平较低,对价格形成支撑,铝库存虽加快去化,但总量仍相对偏高。
消费与服务链:暑期服务消费升温,耐用品消费仍承压。随着暑期客流释放,旅游、出行和观影需求继续改善,截至7月23日,2026年暑期档总票房已突破50亿元,较7月18日突破40亿元后进一步加速,显示文娱服务消费景气度上升。不过,消费内部分化明显。7月1日至19日,全国乘用车市场零售77.0万辆,同比下降16%,较上月同期下降4%;汽车流通协会的半月调查也显示,受6月冲量透支、高温强降雨及台风天气影响,经销商客流、订单和销量均有所下滑。因此,当前消费改善仍主要由季节性服务需求带动,汽车等耐用品消费尚未出现趋势性回升。
价格趋势:能源冲击推动工业品价格走强,食品价格低位修复。地缘冲突及运输通道受阻显著推升原油风险溢价,布伦特原油一度升至100美元/桶以上,7月24日回落至96.78美元/桶,周末随着局势暂时缓和进一步下行,但价格中枢仍明显高于月初。国内生产资料价格也呈现边际改善,食品方面,猪价自低位连续反弹,7月第二周全国猪肉均价环比上涨4%,蔬菜价格也受到高温和降雨天气扰动。整体来看,短期价格改善同时包含供给扰动、地缘溢价和低基数修复,PPI相关价格反弹更为明显,但其持续性仍取决于原油供应风险和国内终端需求能否同步改善。
免责声明:本文所含来源于公开资料的信息,本公司不保证所包含的信息及相关建议不会发生任何变更。若资料中所含信息发生变化,本公司可在不发出通知的情形下做出修改。本公司已力求材料内容的客观、公正,但文中的观点、结论及相关建议仅供参考,不代表任何确定性的判断,投资者据此操作,风险自负。本资料版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式复制、发表等。