研报速递
小编时事专题系列-黄金近期观点观察报告
4000美元关口的十字路口:流动性抛售、机构多空与跨资产相关性
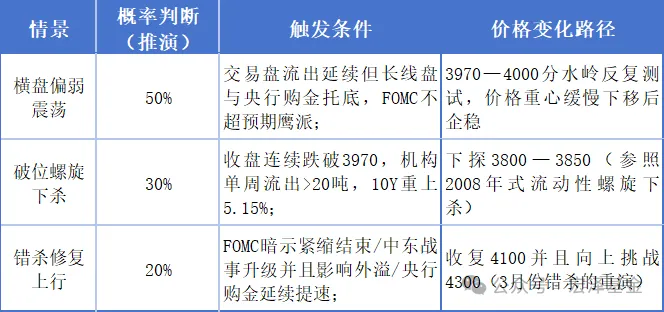
总结在前:本周伦敦金盘中击穿4000美元(10/23最低3986.78、收4014.74,周跌-3.94%),是“紧缩后期利率高企+地缘溢价被原油独占+高位拥挤多头出清”三力叠加的流动性抛售事件,而非黄金长期逻辑的反转。近一年金与美债10Y的20日联动已归零(+0.04,年均-0.11)、与布油深度背离63个交易日(当前-0.43)、与纳指维持正相关(+0.30);黄金的定价锚正从“实际利率”切换为“流动性与官方买盘”。目前黄金短期偏弱震荡,右侧代表行情企稳三信号:GLD连续净流入、持仓相关性回+0.3上方、金价收复4100;三信号齐备前不左侧加仓具有一定的回踩风险。本轮中期央行购金(9月63吨、2024年11月以来最高)与财政赤字逻辑目前未破坏,在3970—4000区间内为多空分水岭,需要注意。
价格(数据截至2026/10/23日):伦敦金本周自4179.44 美元跌至4014.74美元(-3.94%),周五(10/23)盘中最低3986.78美元-7月以来首次跌破4000美元整数关口,收报4014.74美元勉力守关。伦银同步重挫-6.61%至53.85美元,收盘价创2026年新低。较1月28日收盘峰值5414.84美元,金价最大回撤已达-25.9%;年初至今-7.0%,近一年-2.7%;过去12个月金价已从“表现最好资产之一”转为负收益资产。
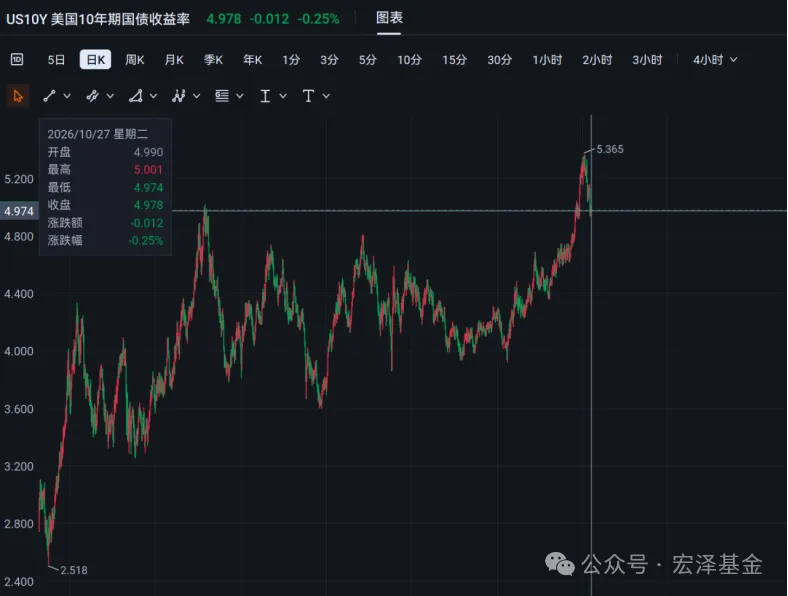
反常组合:同一周避险资金涌入美债;10Y收益率自周一5.15%的周内高点回落,周四(10/22)单日下行17bp至4.96%、一个月来首次跌破5%(10月上旬盘中曾触及5.36%的24年高位),周五媒体口径4.995%(+4.15bp)。“美债收益率大幅下行、黄金却加速下跌”;这正是贝伦贝格(Berenberg)警示的极端组合:该机构指出上一次出现这种组合是2008年12月、即全球金融危机最严重时期之一,并警告收盘跌破4000美元或触发黄金ETF进一步流出与金矿股技术性抛售(金矿板块已现七个月来最差周度表现)。
三重压力:法国财政忧虑、AI资本开支可持续性存疑、中东冲突持续三压叠加;日元取代黄金成为本周避险首选(高盛FICC:日元被低估约40%)。期货盘面佐证“清洗”性质:COMEX黄金成交一度仅12.9万手、不足常态40万手的三分之一,缩量急跌更像保证金追缴下的被动减仓而非主动做空;Kitco周度调查41%看跌vs42%看涨,散户情绪罕见分裂。
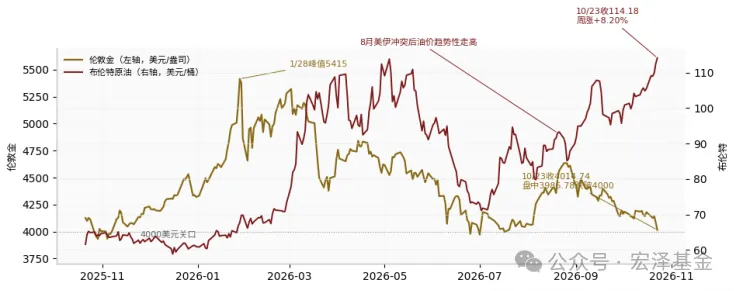
(近⼀年伦敦⾦(左轴)与布伦特原油(右轴)⾛势—8⽉美伊冲突后油⾦趋势性背离)
趋势:2026-01-29盘中创5,596美元历史峰值后进入回撤通道,最新收4,014.7美元,较峰值回撤约 28%,年内-7.0%。
均线:现价位于MA5(4,101)/MA20(4,147)/MA60(4,303)之下,呈空头排列;10月加速下行并跌破布林下轨(4,063),短期动能偏弱。
指标:RSI14约33逼近超卖线,杀跌动能趋缓;MACD的DIF/DEA双双位于零轴下方,尚未出现底背离确认信号。
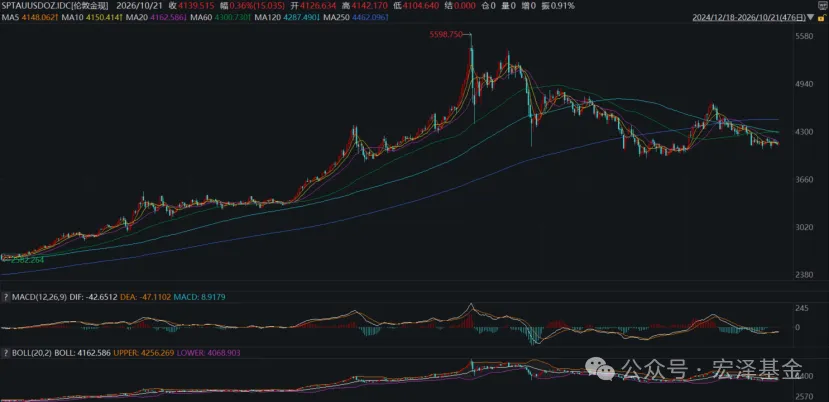
(伦敦现金近一年走势图)
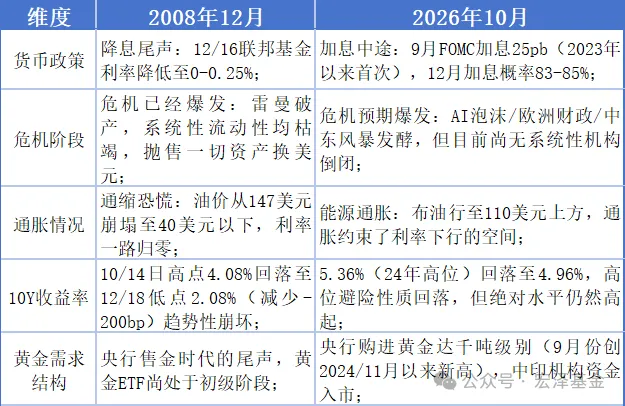
两次危机的相同点:两次背离都发生在金价创历史/多年新高后的拥挤多头出清期;极端避险中黄金被当作“变现资产”,市场只要现金(2008年为美元,2026年为美债+日元)。
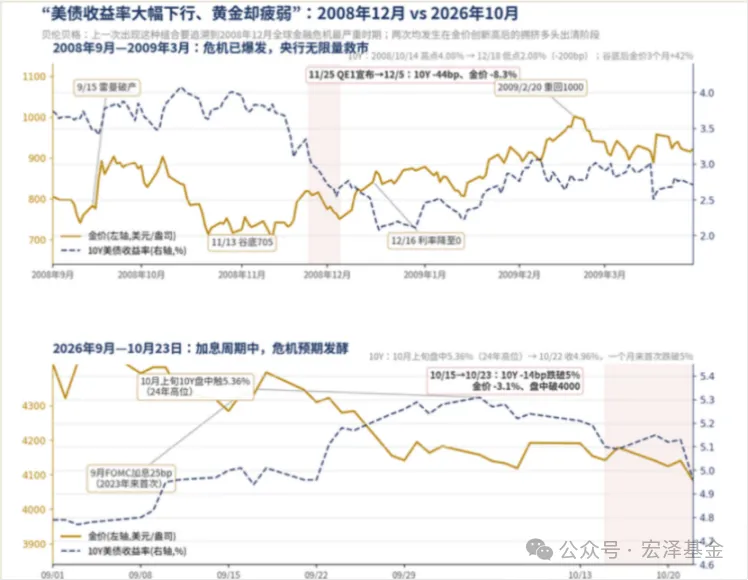
收益率下行+黄金走势的组合对比:2008/9-2009/3月 VS 2026/9-10/23
(本图为公开信息整理与历史案例对比,不构成投资建议。2008-2015年金价为COMEX黄金期货主力收盘口径(与伦敦金现相关系数0.998);历史规律不代表未来表现。)
(1)首先背离是流动性信号,不是趋势终审。2008年12月初金价在10Y单周-44bp中逆势跌8.3%,是危机中“现金为王”的极端表现;一旦流动性缓解,黄金是第一批反弹的资产。
(2)2008年的背离出现在底部区域。11/13金价见底705美元,12月的背离距谷底仅三周;随后3个月+42%重回1000,至2011年8月1889累计+168%。历史类比提示:当前-25.9%的收盘回撤幅度已与2008年(-30%)相当,目前持仓下不必过度惊慌。
(3)但利率终点不同,路径不能简单复刻。2008年通缩恐慌让利率归零、QE无限量,黄金机会成本清零;本轮布油110+的能源通胀与美债财政约束使10Y停在5%附近,“放水救市”时点更晚。政策转向信号(10/27—28 FOMC、12月会议)是比“跌得多”更可靠的右侧触发器。历史可以作为参考但不能完全作为依据。
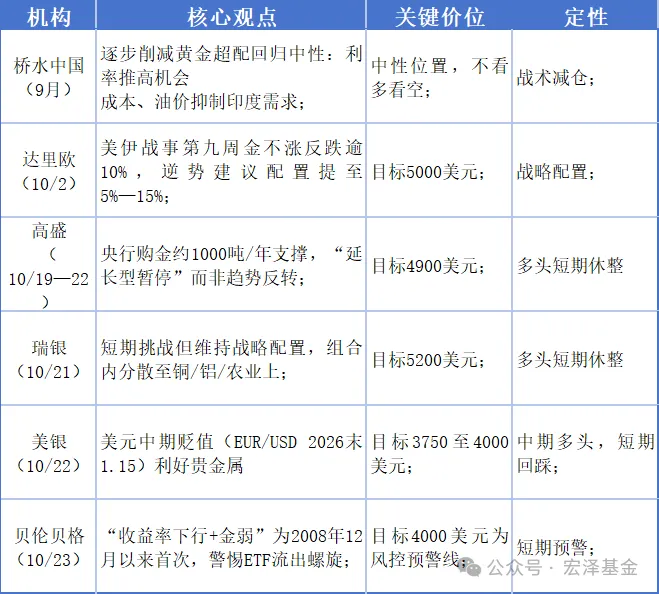
(4)短期顺势谨慎,结构性买盘托底。贝伦贝格警示跌破4000或引发ETF流出与技术性抛售;但央行购金(9月创2024/11来新高)与中印机构资金提供了2008年没有的承接。
(1)GLD+IAU合计持仓降至1504.7吨,近5日加速流出12.3吨;持仓与金价的20日相关性已降至+0.04(全年均值+0.17),“价涨金入”的正反馈断裂。
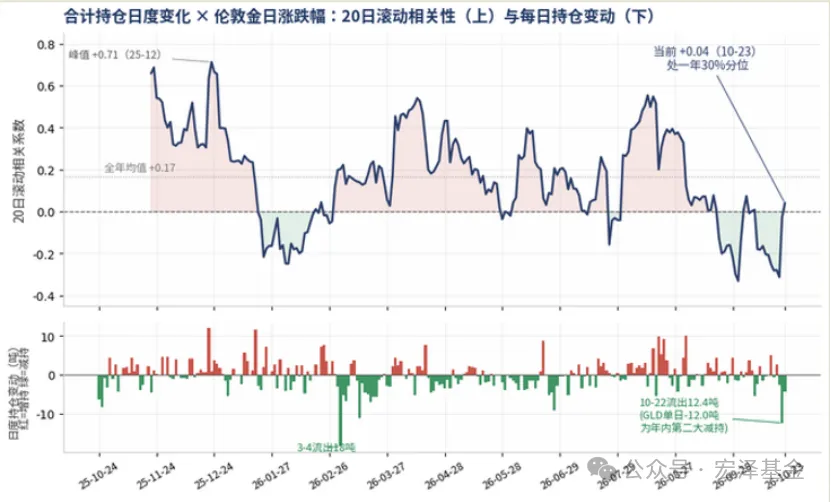
全年均值为+0.17(区间-0.33至+0.71,超过76%时间为正),目前处于弱正相关,资金总体顺势,但当前+0.04(处一年30%分位),当前日度联动基本归零,资金面不再提供方向信号。
10月中旬相关性一度超过+0.40后快速回落,本轮“金价下跌+持仓流出”同步发生,动量资金负反馈仍在进行中。
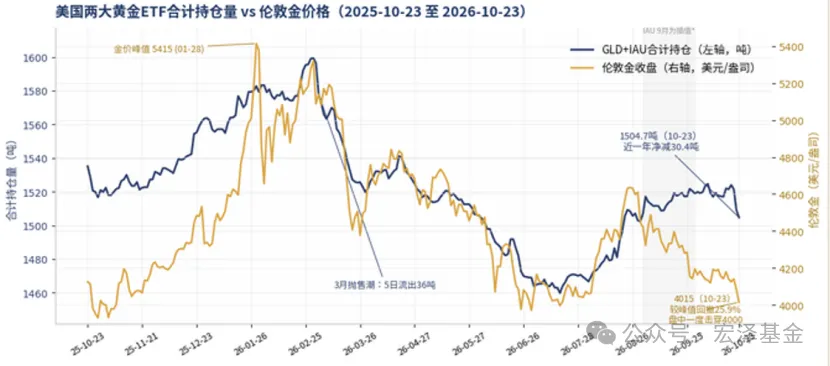
(GLD+IAU合计持仓量与伦敦金价收盘价走势)
短期来看,美国通胀仍具有韧性,美联储维持高利率甚至进一步收紧政策的可能性仍然存在,黄金面临较高的持有机会成本。中期随着通胀逐步回落及高利率对经济的影响显现,货币政策可能逐渐接近紧缩终点。长期来看,美国存量债务持续扩张、财政利息负担增加,以及全球央行持续购金,将对黄金形成结构性支撑。整体维持短期谨慎、中期观察拐点、长期偏多的基本判断。
短期:高利率与通胀韧性仍是黄金的主要压力
黄金本身不产生利息收益,因此在实际利率较高的环境下,持有黄金的机会成本明显提高,部分资金更倾向于配置美元存款、美债等固定收益资产。同时,高利率可能支撑美元汇率,对以美元计价的黄金形成进一步压力。截至2026年10月26日,美国2年期和10年期国债收益率分别为4.68%和5.00%,30年期国债收益率为5.31%,其中10年期TIPS实际收益率为2.66%。虽然实际利率已较9月底的2.93%回落27个基点,但绝对水平仍然较高,对黄金形成压制。
货币政策方面,美联储于2026年9月加息25个基点,将政策利率上调至3.75%—4.00%。美国9月CPI同比上涨3.7%,通胀压力仍然明显。根据美联储9月经济预测,2026年及2027年末政策利率预测中位数均为4.1%,2028年和2029年分别回落至3.9%和3.6%,说明短期内快速降息的可能性较低。预计未来1—3个月,实际利率仍可能维持高位震荡,黄金短期难以摆脱利率压制。但考虑到实际利率近期已有所回落,仍需关注政策预期变化带来的阶段性反弹。
中期:高利率的经济约束逐渐显现,黄金等待政策转向
从3—12个月的时间维度来看,黄金的主要影响因素将逐步由当前利率水平转向市场对未来货币政策路径的预期。目前美国经济仍具有韧性,尚未出现迫使美联储迅速降息的明显衰退压力。但高利率将持续影响企业融资、居民消费以及政府债务再融资成本。随着存量低息债务逐渐到期,美国整体融资成本仍可能进一步上升,增加经济和财政运行压力。若未来通胀逐步回落、经济增长放缓,美联储进一步紧缩的必要性将下降,市场可能提前交易实际利率下行预期。由于黄金具有较强的预期定价特征,其上涨并不需要等待正式降息,而可能在实际利率和美元趋势转弱时提前启动。
不过,美联储目前的政策预测尚不支持2027年快速降息,并且,美债还面临AI巨头高息企业债的竞争,若AI资本开支持续高企,美债可能被企业债逼迫继续维持高利率。因此,中期黄金能否形成持续上涨趋势,仍取决于实际利率是否出现趋势性下降,而非单纯依靠市场对政策转向的预期。
长期:美国存量债务与央行购金形成结构性支撑
美国财政与债务压力持续累积;美国不断扩张的存量债务,是影响黄金长期配置价值的重要宏观因素。
截至2026年10月22日,美国联邦债务总额约40.44万亿美元,公众持有债务约32.60万亿美元。2026财年美国财政赤字约1.99万亿美元,净利息支出达到1.05万亿美元,占财政收入约19.5%。随着存量债务不断增加,以及低息债务到期后需要以更高利率再融资,未来财政利息负担仍可能持续上升。
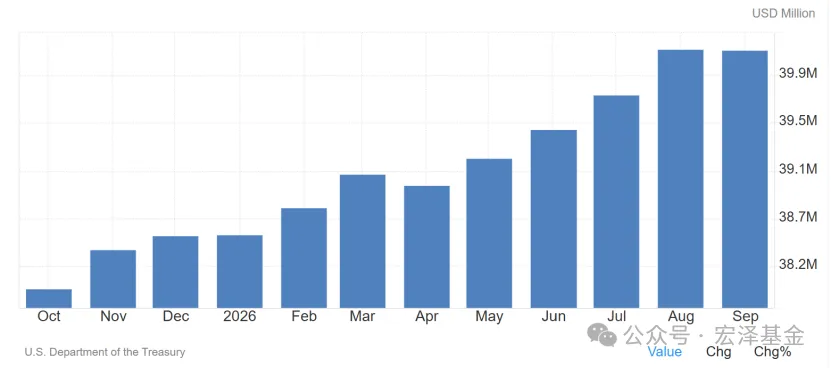
根据美国国会预算办公室(CBO)2026年10月预测,基准情景下,公众持有债务占GDP的比例预计由2026年的100.6%上升至2036年的120.2%。若长期利率持续高于基准水平150个基点,2036年该比例可能进一步达到133.1%。持续扩张的债务规模与高额利息负担,将使美国面临越来越明显的财政约束。若未来经济放缓、通胀回落,美联储可能逐步降低政策利率,减少黄金的持有机会成本。同时,即使长期美债收益率因财政风险而维持高位,市场对美元信用和财政可持续性的担忧,也可能增加黄金的避险配置需求。
全球央行购金延续,黄金储备地位强化;世界黄金协会数据显示,2024年和2025年全球央行分别净购金约1,045吨和863吨,维持历史较高水平。2026年第一季度全球央行净购金约57吨,第二季度反弹至289吨,上半年合计约345吨,说明央行需求虽然存在波动,但长期增持趋势仍未根本改变。中国、波兰等央行仍保持较强的购金需求。2026年9月中国央行增持黄金23吨,第三季度累计增持63吨,截至9月底官方黄金储备约2,410吨,连续23个月增持黄金。央行持续增持黄金,主要出于外汇储备多元化、分散主权信用风险以及应对金融不确定性的考虑。相比短期交易资金,央行购金更具有长期战略配置属性,有助于强化黄金的结构性需求。
整体而言,黄金短期仍受到高实际利率压制,但中长期随着美国债务压力持续累积、实际利率存在下行可能,以及全球央行储备多元化需求延续,其长期配置价值仍具有基本面支撑。 不过,若美国通胀持续顽固、实际利率长期维持高位,黄金上涨的时间与空间仍可能受到限制。
短期(1-3个月):3900-4200美元
空头排列+跌破布林下轨,下探动能未竭,但RSI逼近超卖、3960附近为7月以来低点支撑;10月相关性归零意味着利率扰动钝化。预计先惯性下探3900-3960区域完成筑底,再于4,200(MA20/缺口区)下方震荡整固。若跌破3,900则打开3700-3800的次级回撤空间。
中期(6-12个月):4300-5000美元
结构性支撑未改:央行连续16年净购金、美债规模逾40万亿美元、达利欧警告的债务危机窗口(1-5年)与“货币贬值”叙事构成中期底部抬升逻辑;相关性长期衰减意味着利率下行周期中金价弹性更大。若美联储重回宽松或财务风险显性化,上看4800-5000;基准情形为收复MA60后向4300-4600修复。