研报速递
综合 Deutsche Bank / Goldman Sachs 选前选后报告及 Natixis、HSBC、BofA、UBS 等机构选举期研究报告日期:2026年10月26日
摘要
2026年10月25日第二轮投票中,现任总统卢拉(PT)以51.8%对48.2%的有效选票击败参议员弗拉维奥·博尔索纳罗(PL),赢得第四个总统任期(2027-2031)。这是一次"逆民调"的胜利:第二轮民调汇总显示博尔索纳罗以约50.9%对49.1%领先,预测市场在其胜选上押注75%的概率,而最终结果反转了近3个百分点。弃票率从第一轮的21.1%异常降至19.2%(历史上第二轮弃票率通常上升)、空白/废票率从4.8%降至3.2%,显示卢拉阵营在选前最后一周对基本盘(含3350万首轮弃票者中的相当部分)的动员成效显著;投票日当天最高法院法官下令全国投票时间延长2小时,也被视为对卢拉有利的司法介入。
对市场而言,这一结果触发了与第一轮后方向相反的再定价。此前三周市场按"博尔索纳罗大概率胜选=财政整固"定价:Ibovespa上涨约14%-18%、BRL升值约4%、10年期收益率下行128-170bp、外资创纪录流入。卢拉胜选意味着第一轮涨幅的显著回吐风险:Natixis调查显示83%的机构受访者预期卢拉情景下USD/BRL升破5.30(中位数5.39)、76%将财政纪律列为首要担忧;HSBC的2年期利率互换接收方头寸(入场12.80%、止损13.30%)与BRL多头NDF大概率触发止损;UBS为零售板块下调的170bp利率与90bp COE假设面临重估。高盛预计10月26日(周一)将出现"显著再定价",此后资产价格方向将取决于两个信号:财政部长人选与四年财政整固战略的轮廓。
关键缓冲在于国会的"分裂":博尔索纳罗的PL党成为众议院第一大党(121席,较上届+23),参众两院右翼+中右翼合计掌控众议院57%、参议院63%的席位。卢拉成为"从第一天起就无法连任的跛脚鸭总统",修宪所需的三分之二多数遥不可及,中间党派将以内阁职位、预算分配和监管机构要职作为合作筹码——这既是财政扩张的制度约束(潜在利好),也意味着联盟管理 fragile 与政策僵局的风险(潜在利空)。巴西的基本面缓冲依然坚实:可信的通胀目标制、大额贸易顺差、充裕外储、低外债与稳健的银行体系;但公共债务已超过GDP的82%(2026年预计83.5%)、过去四年名义财政赤字持续超过GDP的8%,财政可信度的重建是市场信心的唯一锚。
一、第二轮结果详解:一次"逆民调"的胜利
1.1 核心数据
指标 | 第一轮(10/4) | 第二轮(10/25) | 解读 |
卢拉得票率 | 45.2% | 51.8%(胜) | +6.6pt,基本盘完全动员 |
F.博尔索纳罗得票率 | 47.0% | 48.2% | 较首轮+1.0pt但远不及预期 |
弃票率 | 21.1% | 19.2% | 异常下降:历史上第二轮弃票率通常上升(2002-2022年均上升1-4pt) |
空白/废票率 | 4.8% | 3.2% | 投票有效性提升,利好动员能力强的一方 |
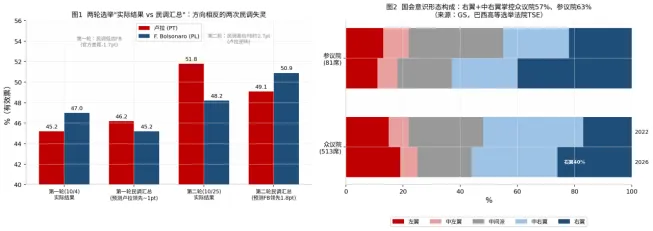
民调汇总(选前) | 约46/45(卢拉微幅领先) | 50.9/49.1(FB领先1.8pt) | 两轮民调方向性错误:第一轮低估FB约2.7pt,第二轮高估FB约2.7pt |
高盛在选后报告中直言这是"违抗民调(defying the polls)"的结果。对比两轮可以发现巴西民调业陷入了系统性困境:第一轮时多数民调预测卢拉领先或持平,结果博尔索纳罗以1.8个百分点反超(德银数据:官方结果与民调差距约-1.7pt,Methodology各异的机构无一完全捕捉);第二轮时民调转向预测博尔索纳罗领先1-3个点,结果卢拉以3.6个百分点优势胜出。两次误差方向相反、幅度相近,说明问题不在单一机构的党派偏差,而在"害羞的选民"效应、在线/电话/面访方法差异以及选前最后一周的真实动向(卢拉阵营的动员冲刺)难以被抽样捕捉。
1.2 逆转是如何发生的
·弃票率的"异常下降"是最硬的证据:第二轮弃票率降至19.2%,打破了"第二轮弃票率必然上升"的历史规律(2002年以来每届第二轮弃票率均高于首轮)。3350万首轮未投票者中,相当大一部分被卢拉阵营在选前一周的数字媒体轰炸与地面动员激活。
·卢拉政府的"财政冲刺"见效:选前一周政府宣布扩大社会项目支出与债务重组计划,国会通过44小时→40小时缩短工时法案;卢拉阵营持续释放"博尔索纳罗上台将削减转移支付"的警告信息——该信息在过往选举中被证明对低收入选民有效。
·司法介入因素:第二轮竞选激烈、负面、司法干预频繁;投票日当天,一名最高法院法官在最后时刻下令全国投票站延长投票2小时,客观上有利于动员能力边际更强的一方。
·博尔索纳罗的选票转移优势未能兑现:德银选前分析(10月22日)基于Quaest数据指出,首轮"第三势力"候选人(Caiado、Renan Santos、Zema、Cury合计约7.6%选票)的选民明显更倾向流向博尔索纳罗——这一结构性优势真实存在,但被卢拉基本盘更高的投票率增量所淹没。
二、国会与州层面:右翼的"实质胜利"与分裂政府
总统选举虽然是卢拉的胜利,但立法与地方层面的结果却呈现明显的右翼转向,这构成了未来四年巴西政治的底色:
2.1 国会:PL成第一大党,右翼全面扩张
议院 | 阵营 | 2022年 | 2026年 | 变化 |
众议院(513席) | 右翼+中右翼 | 约53% | 57%(155+137席) | PL +23席至121席;Novo翻倍至10席 |
众议院(513席) | 左翼+中左翼 | 约27% | 25% | PT 95席(+6),但左翼整体缩水 |
参议院(81席) | 右翼+中右翼 | 46% | 63%(51/81席) | PL 16→29席;右翼单独占40% |
参议院(81席) | 中间派 | 33% | 19% | 中间派被两端挤压,议价角色凸显 |
重要含义:卢拉在第四届任期面对的国会将比现届更加敌对。由于他无法寻求连任(2026年12月31日后即为"跛脚鸭"),政治资本天然受限;宪法修正案需要两院各三分之二多数(众议院342席/参议院54席),几乎必然无法凑齐。中间党派(意识形态多元但务实)将继续主导立法议程,其支持的价格是内阁职位、预算分配影响力以及监管机构和国企高管职位——历史上宽泛的国会联盟已证明高度不稳定。
2.2 州长选举:PL赢下六个州长席位
第二轮同时决出6个州的州长(其余21州首轮已定):北里奥格兰德州(RN)的卢拉盟友Cadu(PT)以50.8%对49.2%险胜;联邦区(DF)的Celina Leão(PP)以57.2%对42.8%大胜。总体而言,博尔索纳罗的PL党在第二轮赢下六个州长席位,PT保住了东北部的传统优势。2027-2031年全国27个州将由八个不同政党的州长治理——碎片化的地方权力结构进一步增加了联邦层面的协商成本。
三、选前一周的完整叙事(德银选前追踪,10月22日)
把时钟拨回投票前三天,市场处于"博尔索纳罗仍是热门但优势收窄"的状态,德银的追踪报告清晰记录了选前的市场心理:
·预测市场给博尔索纳罗的胜选概率为75%(Polymarket与Kalshi一致),较第一轮后的高点回落。
·收窄的原因:卢拉的基本盘动员、政府社会支出与债务重组公告、44→40小时工时法案获批;政治噪音持续高企,涉及政界人士不当行为的指控不断出现。
·政治分析人士将博尔索纳罗的优势归因于巴西平均选民的右移,以及全球性的"反现任者"趋势——但最终的投票结果证明,"反现任"浪潮在巴西被更强的"基本盘动员+政策馈赠"组合所抵消。
这一轮民调与预测市场的双重失灵,对新兴市场投资者具有方法论意义:在极化选举中,(1)民调误差具有方向不确定性,不能简单线性外推首轮误差;(2)预测市场在流动性事件(第一轮结果)后的定价可能过度自信;(3)弃票率/空白票率等"二阶数据"往往比头部得票率更早揭示真实动向——第二轮弃票率的历史性下降实际上是最明确的预警信号。
四、卢拉第四任期(2027-2030)政策展望(高盛框架)
4.1 财政:唯一的市场定价之锚
高盛强调,财政可持续性仍是巴西主权风险的核心定价锚。现状不容回避:过去四年名义财政赤字持续超过GDP的8%,公共总债务已超过GDP的82%(2026年预计83.5%,且仍在上升轨道上);财政规则缺乏可信度,支出刚性、收入指定用途广泛、税负已高——改革既紧迫又困难。选前两位候选人均未提出清晰、详细的财政整固战略;就卢拉第四任期而言,高盛预期至多是"温和控制初级支出增长+进一步提高本已很高的税负",政府仍将坚信公共部门和国企应作为增长与投资的中央引擎,重大结构性改革(社保、税收结构深度改革等)基本无望。
4.2 增长、制度与外交
·增长:近期需管理经济减速与高通胀的组合;中期必须解决投资疲软、生产率低下、税负与能源成本高企三大拖累。2023年通过的"双增值税"(dual VAT)改革落地需要强大的技术与行政执行能力。
·制度:深度极化使构建并维持广泛国会联盟异常困难;公共安全已成为选民首要关切,卢拉将面临打击有组织犯罪的强大压力;近年大范围腐败丑闻已损害司法、调查与监督机构的公信力,修复制度信誉将强化巴西的资产价值。
·外交:需要管理与美国紧张而复杂的关系,双边贸易与跨国犯罪执法合作是优先议题——这也是Natixis调查中受访者对卢拉情景的次要担忧之一(对美贸易摩擦,9%)。
4.3 结构性优势(熊市中的缓冲垫)
尽管财政前景黯淡,高盛同时列举了巴西的底层优势:贸易条件有利且大宗商品价格中期预计坚挺;世界级农业竞争力持续扩张;油气产量稳步增长;绿色能源、关键矿产与稀土潜力巨大;外部资产负债表强健——可信的通胀目标框架、大额贸易顺差、稳健FDI流入、充裕国际储备、低外债与可控的对外偿付压力、稳健的金融体系与深厚的国内市场。卢拉的首要挑战是移除增长与投资的长期障碍并兑现这些机会,而这一切的出发点是一套可信的财政制度框架。
五、市场影响:第一轮涨幅的镜像回吐与"验证期"
5.1 第一轮后定价的复盘
第一轮结果(10月4日)后三周,市场完成了教科书级的"财政整固交易":Ibovespa自选举以来上涨约14%(当周美元计+11.8%)、BRL升值约3.6%-3.8%、10年期名义收益率下行128-170bp至约12.5%-12.9%、外资单周净流入130亿雷亚尔、全球巴西基金单周流入23亿美元(十年最大)。本轮反弹由外资主导(与2018年本地资金主导截然不同),且高杠杆、长久期资产(小盘股+15%、MGLU +49%、SMFT +41%)涨幅最大——这些特征决定了回吐阶段的速度可能同样惊人。
5.2 卢拉胜选的再定价路径
·汇率:Natixis调查是现成的定价地图——83%的受访者预期卢拉情景下10月底USD/BRL升破5.30,插值中位数5.39。周一(10/26)亚洲开盘BRL即期与NDF的跳空幅度将是第一轮后镜像的第一观察点;HSBC推荐的1个月BRL/MXN NDF多头面临直接亏损。
·利率:10年期收益率可能向上回补相当部分(100bp级别)的选举溢价,但未必完全回到选举前水平——因为国会右转提供了"财政扩张受制约"的对冲逻辑。HSBC的2Y PRE-DI接收方头寸(入场12.80%、止损13.30%)大概率触发止损;11月央行会议的降息定价将被推迟甚至逆转,UBS的2027/28平均Selic 11.1%/9.5%假设面临重估。
·股票:第一轮涨幅中约60%来自COE下移(UBS估算)的零售、地产、高杠杆板块回吐压力最大;小盘股与"巴西Mag 7"中的内需部分波动将最为剧烈。相对抗压的方向:出口/大宗链(农业、矿业、油气——受益于BRL走弱与贸易条件)、防御性必需品与药房、以及不受财政风险定价主导的全球性收入企业。
·资金流:本轮反弹由外资主导(BofA数据:本地股票基金当周仍净流出10亿雷亚尔),逆转阶段外资撤退的速度与规模值得警惕;但外资头寸在选举后三周已大幅盈利,部分止盈盘可能缓和初始冲击。
5.3 决定"第二段行情"的两个信号
高盛给出的框架最为清晰:周一的显著再定价之后,资产价格的持续方向将取决于政策信号,尤其是:
·关键内阁人选——投资者首要关注的是谁将执掌财政部。一个市场认可的技术官僚财长(如中间党派联盟交易的结果)可以迅速止住风险溢价的螺旋;相反, if 人选被视为"政治忠诚优先",则再定价将深化。
·四年财政整固战略的更清晰轮廓——包括竞选措施/承诺财政成本的透明核算,以及2027年预算所需的修订与调整。大选后、新政府就职前(2027年1月5日总统宣誓)的过渡期是信号密集期。
一个反直觉的要点:国会右转+跛脚鸭总统=财政扩张的制度天花板。卢拉"最多温和整固+加税"的路径若被碎片化国会实质冻结,市场可能从最初的"卢拉惊吓"转向"僵局即利好"的再评估——这正是高盛框架下"政策信号压倒选举结果本身"的逻辑所在。
六、风险地图与观察清单
时间/事件 | 观察内容 | 资产含义 |
10月26日周一 | BRL开盘跳空、10Y收益率跳升幅度;央行/财政部安抚性表态 | 第一轮溢价的镜像回吐程度 |
11月上中旬 | 央行议息会议:降息预期是否被推迟;卢拉过渡团队财长人选浮出水面 | 利率路径重定价的第二波 |
2026年12月 | 过渡期内阁名单逐步确定;2027年预算案修订信号(竞选承诺成本核算) | 财政可信度的首次检验 |
2027年1月5日 | 总统宣誓就职;财长首次正式表态与新政百天议程 | 风险溢价的中期方向定调 |
持续跟踪 | 美巴关系(贸易与执法合作)、国会与行政的预算博弈、公共安全政策 | 主权风险溢价的背景变量 |
主要风险双向列表:
·下行风险:财政纪律进一步松弛(债务/GDP继续上行)、对美贸易摩擦升级、外资快速撤退引发的负反馈、过渡期政治噪音(司法调查、联盟讨价还价)。
·上行对冲:分裂国会形成事实上的财政约束、技术官僚财长任命、双增值税改革落地、大宗商品贸易条件持续强劲、央行独立性维持。
七、结论
·本次大选以"双重民调失灵"载入巴西选举史:第一轮低估博尔索纳罗2.7个百分点,第二轮高估其2.7个百分点。市场在两次定价之间完成了一轮完整的"预期-修正"循环,教训是极化选举中民调误差无方向可言,弃票率等二阶指标比头部数字更有信息量。
·政治格局的本质是"分裂政府":左翼总统+右翼国会+跛脚鸭任期。卢拉有执政合法性但缺乏立法杠杆;博尔索纳罗阵营输了总统但赢得了制度性权力——这种格局对市场的含义是双向的:短期财政惊吓与中期僵局约束并存。
·资产定价层面,10月26日起进入"验证期":第一轮后三周积累的股汇债涨幅将面临镜像回吐,但回吐深度取决于财长人选与财政战略信号而非选举本身。巴西坚实的外部资产负债表与通胀目标框架决定了这不是一场"危机交易",而是一次"风险溢价重估交易"。
·对投资者而言,本轮事件再次验证了新兴市场选举交易的经典范式:方向性头寸必须搭配事件风险对冲(如选举前买入波动率、货币对冲),而事件落地后的"第二段行情"永远由政策细节而非选举结果本身驱动。