铂族金属(PGM)研报核心观点总结告覆盖铂金、钯金两大品种,分析价格下跌动因、供需格局、各产地供给、各领域需求、价格预测,核心结论:铂钯当前被低估,市场维持供需缺口,2027 年价格有望修复,但复苏道路坎坷。一、价格下跌核心驱动
地缘事件(伊朗遇袭)推升油价、美元走强、美债收益率上行,全球货币政策转向偏鹰,贵金属 ETF 出现大规模减仓,铂钯自 2026 年 1 月 26 日高点大幅回落。基本面转弱:汽车行业需求走弱;铂金首饰复苏不及预期;钯金受燃油车产量下滑、电动车替代压制。铂金 1 月高点 2918 美元 / 盎司;钯金同期高点 2175 美元 / 盎司,10 月钯金多次跌破 1100 美元 / 盎司。机构判断:铂金价格低于 2000 美元 / 盎司属于基本面低估;钯金现价也显著低于均衡水平。二、铂金(Platinum)
1、供需平衡
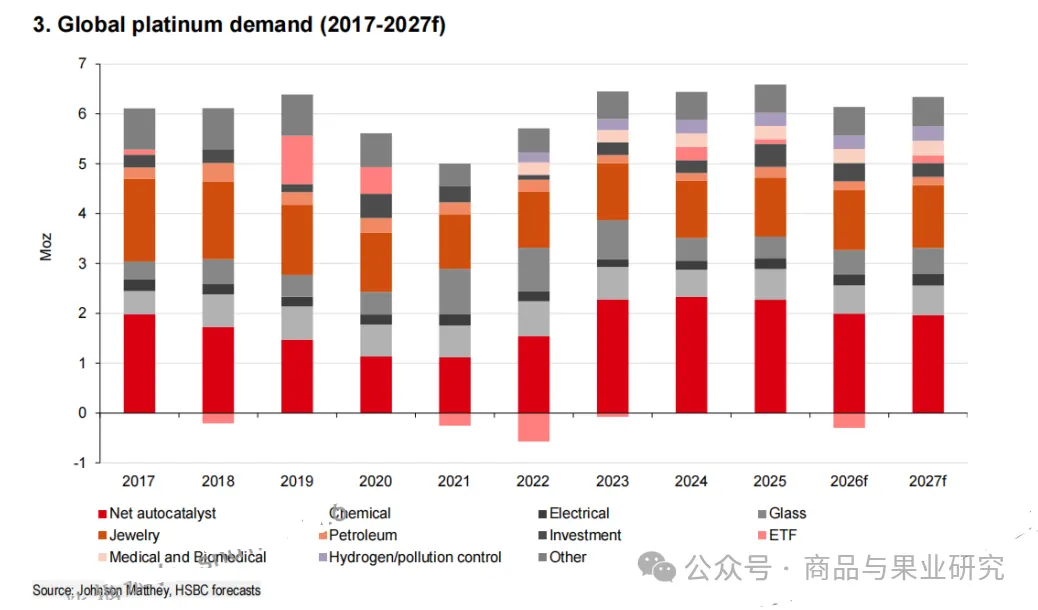
2024 年缺口 77.4 万盎司;2025 年缺口扩大至 104 万盎司,支撑前期牛市。2026 年缺口收窄至 34.4 万盎司;2027 年缺口再度扩大至 82.5 万盎司,持续供需赤字支撑中长期价格。即便剔除投资需求,实物市场依旧存在缺口。2、供给端:供给刚性,增产难度极大
南非(全球最大产地):矿山多为深井开采,成本高、电力成本攀升、社区与劳工矛盾、老矿关闭;行业持续重组,2024 年以来已裁员超 2 万人,矿井数量持续减少。即便价格回升,资本更倾向分红而非扩产,新增矿山投产周期长达十年以上。2026‑2027 年产量几乎停滞。俄罗斯:占全球铂金 10% 供给,受制裁、原矿品位下滑影响,产出承压,出口转向中国、香港等非制裁地区。津巴布韦:第二大铂族金属储量国,但电力不可靠,产量小幅回落。回收:汽车回收是重要供给来源,预计 2026‑2027 汽车回收量稳步抬升。3、需求端
汽车(最大工业需求):全球汽车产量下行,中国汽车产出下滑幅度显著;电动车扩张压制需求;2026 铂金汽车需求下调。首饰(第二大需求):中国是全球最大铂金首饰市场。2025 年金价高涨带动铂金首饰加工热潮,但零售消费跟进不足,国内库存积压,2026 复苏乏力,预计 2027 小幅回暖。高金价会促使部分消费者从黄金转向铂金。工业多元需求:化工、玻璃、氢能燃料电池、生物医药。氢能需求长期增长,但短期不及预期;中东地缘扰动化工产业链,压制短期工业需求。AI 对电气领域铂金需求形成一定支撑。投资需求:2026 年 ETF 持续流出;实物币条需求尚可;CME 投机净多头仓位处于低位。若避险资产热度回升,投资买盘有望回归。4、铂金价格预测
2026 年均价:1925 美元 / 盎司,年末目标 2150 美元 / 盎司2027 年均价:2195 美元 / 盎司,交易区间 1750‑2375 美元 / 盎司,年末目标 2250 美元 / 盎司2028/2029 均价:2285、2205 美元 / 盎司三、钯金(Palladium)
1、供需缺口
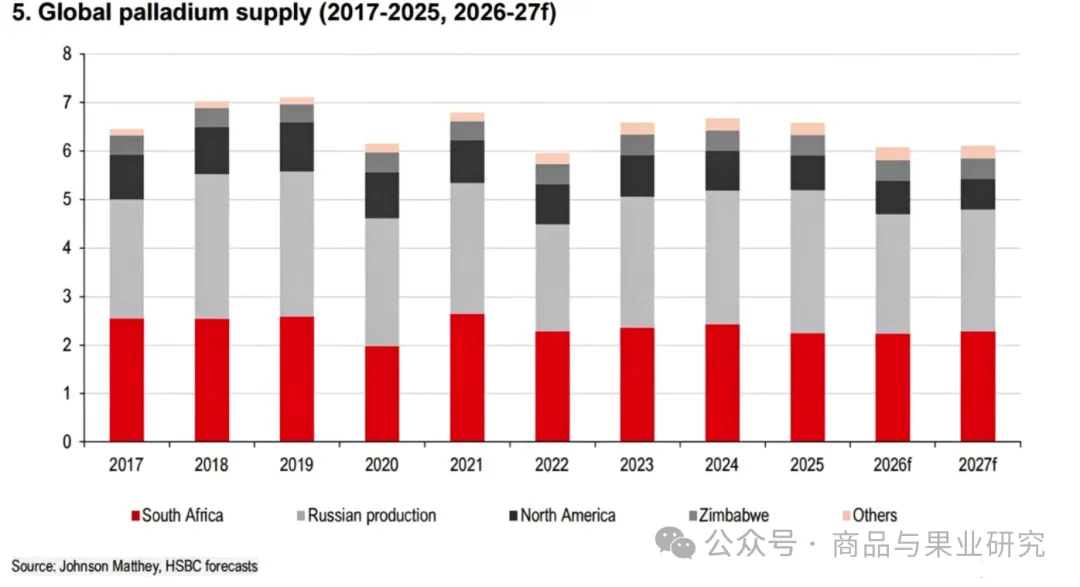
市场持续赤字,但缺口收窄:2026 年缺口 25.2 万盎司;2027 年缺口回升至 31.1 万盎司。2、供给端
俄罗斯(全球第一大钯金产地,接近全球 40% 原生矿):西方制裁设备与融资,2026 年产量下滑,2027 小幅修复;物资大量流向中国,市场透明度下降。北美、津巴布韦:北美产量持续下滑;津巴布韦电力约束,增长有限。回收:汽车回收是钯金重要供给来源,2026‑2027 回收量小幅回落。3、需求端
汽车占钯金需求约 85%,高度绑定燃油车。电动车持续渗透,燃油车产量下行,钯金汽车需求持续走弱。催化剂替代逻辑反转:过去车企用铂替代高价钯;当前钯金大跌,车企存在重新多用钯金的动力,但地缘安全考量会部分限制该趋势。中国是钯金最大进口消费国,价格下跌带动进口大增;国内存在库存,价格大涨时库存可流出压制行情。投资:ETF 持仓回落,CME 转为净空头,投资情绪偏弱,2027 年有望改善。4、钯金价格预测
2026 年均价:1436 美元 / 盎司,年末目标 1250 美元 / 盎司2027 年均价:1595 美元 / 盎司,交易区间 1250‑1750 美元 / 盎司,年末目标 1625 美元 / 盎司2028/2029 均价:1625、1500 美元 / 盎司四、共同风险与核心结论
利好因素
南非、俄罗斯等主产国产能刚性,短期难以增产,供需持续赤字;黄金走强会带动铂钯比价修复;地缘风险抬升避险买盘;利空风险
美国货币政策维持偏鹰、美元强势会持续压制铂族金属;全球汽车产量不及预期,电动车持续扩张削弱汽车催化剂需求;总体判断
铂钯目前估值偏低,但 2026 年内修复之路颠簸;更大级别价格上涨机会看 2027 年。供给约束是看多铂族金属最核心逻辑,即便价格上涨,矿山也很难快速抬升产量。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递

发表评论
发表评论: