
 研报速递
2026-10-26算力地缘分化
当北美算力板块因投资回报不达预期而陷入投融两端的结构性困局时,中国正以截然不同的节奏推进算力基础设施建设。中信证券最新研报揭示的北美算力困境,与内蒙古自贸试验区累计67个数据中心项目、60万标准机架、446亿元投资形成的庞大集群形成鲜明对照。这种地域与时间维度上的错位发展,正在为PCDN这类成本敏感型赛道构筑一道独特的抗跌屏障。本文将围绕北美算力投融困局、国内算力规模化扩张、芯片自主突破以及边缘算力的战略定位四个维度,拆解算力建设地域分化的深层逻辑。
▲ 全球算力基础设施分化格局
· · ·
北美算力投融双困:卖方研报的罕见警示
中信证券近期发布的研报罕见地对北美算力建设发出反向预警,直指其卡在投资回报与融资承接两头的结构性困境。这一判断的核心逻辑并不复杂:北美头部算力企业在过去两年密集启动了数千亿美元的资本开支计划,但AI应用端的商业化变现速度远不及基础设施的扩张速度,导致投入产出比持续恶化。当巨量资本支出无法转化为匹配的收入增长时,自由现金流的持续为负便成为悬在估值上方的达摩克利斯之剑。
研报进一步指出,北美算力产业面临的不只是投入产出的错配,还有更为棘手的融资端压力。大规模算力建设高度依赖债务融资和股权融资的双轮驱动,但在利率维持高位、市场风险偏好收缩的背景下,中小算力企业的债务续接难度急剧上升,部分前期以高杠杆扩张的项目已面临再融资断裂的风险。与此同时,已上市的算力平台股价持续承压,市值缩水反过来又压缩了其通过股权融资补充弹药的空间,形成了"股价下跌—融资困难—建设放缓—业绩不达预期—股价进一步下跌"的负向循环。
关键数据:中信证券明确提示美股算力相关板块调整风险。北美算力企业资本支出与收入增速的剪刀差持续扩大,自由现金流缺口预计将在未来两个季度进一步恶化。算力租赁价格的边际下行趋势,正在加速部分高成本资产的减值风险暴露。
更值得警惕的是,这种困局并非短期扰动,而是结构性矛盾的集中显现。北美算力建设过度依赖市场化的资本配置机制,当资本市场的风险偏好发生系统性切换时,整个建设节奏就会因为资金链的收紧而被迫减速甚至停滞。中信证券的这份研报之所以值得关注,在于它是国内头部券商首次以卖方研报的形式,对北美算力泡沫发出接近"看空"的明确判断,标志着市场对北美算力叙事的信仰正在出现裂痕。
· · ·
内蒙古算力集群:六十七个项目与十五万P的规模化底气
与北美的投融困局形成鲜明对照的,是国内算力建设在规模与速度上的持续突破。内蒙古自贸试验区最新披露的数据显示,截至今年8月底,累计已落地67个数据中心项目,规划标准机架达60万架,完成投资446亿元,算力总规模达到15万P。这一组数据的含金量在于,它不只是简单的基建投资堆砌,而是覆盖了从基础设施建设到算力产能释放再到商业模式探索的完整链条。
尤其值得关注的是"词元出海"服务政策的出台。内蒙古将算力出海从企业的自发行为上升为制度性安排,通过政策引导和服务配套,推动国内算力资源以Token为计量单位参与全球市场竞争。这意味着国内算力产业正在从"建得多"向"用得好"和"卖得出"的方向升级。当北美算力企业还在为融资发愁时,国内算力基础设施已经进入规模化运营和商业化输出的新阶段,这种节奏差异正在转化为实实在在的全球竞争力。
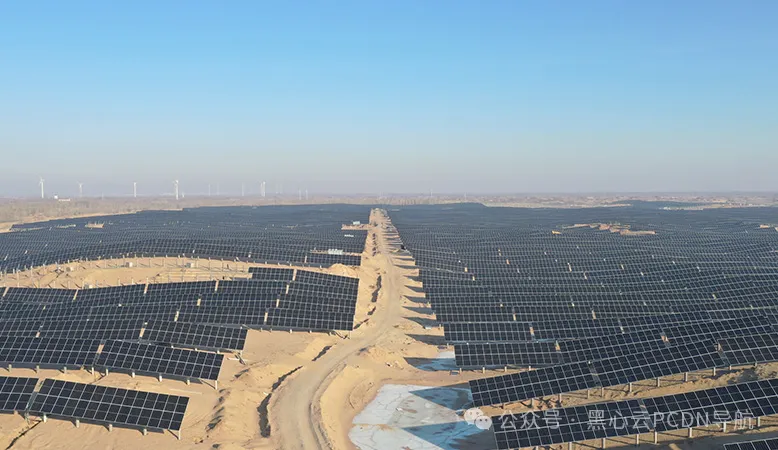
▲ 内蒙古清洁能源与算力基础设施协同发展
· · ·
乌兰察布算电协同与芯片自主:从能源底座到技术底座
作为东数西算工程内蒙古枢纽的核心承载地,乌兰察布正在推动算力与电力的深度协同。最新规划显示,和林格尔与察哈尔的增量配电网项目将于2026年底开工建设,2027年全面建成投运,届时绿电物理可溯源电量占比将达到80%。这组数据的产业意义极为深远:80%的可溯源绿电意味着算力设施的用能结构从根本上区别于传统火电驱动的数据中心,不仅满足了国际客户对碳中和算力的刚性需求,更在成本端实现了结构性优势——电力成本在数据中心总运营成本中占比高达40%-50%,绿电占比的大幅提升直接拉低了单位算力的边际成本。
与此同时,技术层面的突破同样引人注目。米哈游近期宣布千亿级大模型投资计划,并连续押注存算一体芯片赛道。这家以游戏起家的公司选择在底层芯片架构上重金投入,释放的信号极为清晰:头部科技企业已充分认识到,算力自主可控的根基在于芯片层面的自主能力。存算一体芯片通过打破冯·诺依曼架构中数据搬运的瓶颈,有望实现数量级的能效提升,是大模型推理和边缘计算场景的理想方案。更关键的是,存算一体芯片已被纳入"十五五"规划重点方向,赛道融资节奏明显加速,从国家意志到企业投入再到资本追捧,三位一体的推动力正在将这一技术从实验室加速推向产业化。
▲ AI芯片与存算一体技术加速产业化
关键进展:达索系统深圳论坛期间宣布与英伟达深度合作,联合打造AIDC(人工智能数据中心)全栈解决方案。国际工业软件巨头与全球算力芯片龙头的联手,标志着国内算力基础设施的开放程度和产业吸引力已超越了本土企业的范畴,正在成为全球算力产业链的关键节点。
从乌兰察布的算电协同到存算一体芯片的产业化突破,国内算力产业正在从能源底座到技术底座构建全链条的自主能力。这种能力不是靠单一环节的突破就能实现的,而是需要能源、芯片、网络、平台、应用多层面的系统协同。这正是国内算力建设区别于北美的核心竞争力所在——不是比谁砸钱更快,而是比谁的系统更完整、更可持续。
· · ·
地域时间差下的PCDN卡位:退潮后谁更抗跌
北美与国内算力建设在地域和时间维度上的错位,为PCDN行业带来了独特的战略机遇。所谓"地域时间差",本质上是两种不同产业逻辑的分化:北美算力建设由市场化资本驱动,建设节奏高度依赖投资回报率,一旦回报不达预期便会出现急刹车;而国内算力建设由国家战略引导、产业政策推动、地方政府执行、企业跟进落地,是一种"规划—建设—运营"的梯度推进模式,不会因为短期市场波动而改变长期节奏。
这种时间差意味着,当北美算力板块因资本收缩而进入调整期时,国内算力建设仍将按照既定规划稳步推进,甚至可能在全球算力投资低谷期加速承接产业链转移的红利。对于PCDN这类成本敏感型赛道而言,独立节奏的价值在于提供了可预期的成本环境。PCDN的商业模式本质是薄利多销,高度依赖可预测的成本结构。当北美算力泡沫膨胀时,全球芯片价格、带宽成本、电力价格都可能被连带推高,对PCDN的利润空间形成挤压;而当北美进入收缩期、国内保持独立节奏时,国内算力基础设施的持续扩张反而会带来供给端的充裕,叠加内蒙古等地增量配电网建成后的绿电成本优势,PCDN节点的运营成本有望进入结构性下行通道。
"高景气周期里人人都是赢家,退潮之后才知道谁在裸泳。"北美算力投融两端的困局证明,依赖资本驱动而非价值驱动的增长模式天然脆弱。国内算力建设依托政策托底、成本优势和产业链协同,构建的是更具韧性的抗跌底座。
存算一体芯片的产业化进程更进一步重塑了PCDN的价值定位。当存算一体架构成熟后,边缘节点的计算密度将大幅提升,单个节点能够承载的推理任务量将实现质的飞跃。这意味着PCDN节点不再仅仅是带宽和存储的提供者,而是有机会升级为边缘推理的核心承载单元,在算力产业链中占据更高层级的价值位。对于从业者而言,当前的战略重心应当聚焦于三个方向:一是紧跟运营商算网融合步伐,完成节点架构的智能化升级;二是密切关注增量配电网建设进度,提前布局低电力成本区域的优势节点资源;三是建立合规化运营体系,将政策风险降到最低。
· · ·
算力独立节奏构筑长期竞争壁垒
北美算力投融困局与国内算力扩张的独立节奏,构成了2026年全球算力产业最具张力的一组对照。中信证券的反向预警并非否定算力的长期价值,而是提醒市场正视短期结构性风险。而在大洋此岸,内蒙古67个项目、446亿投资、15万P算力的规模化推进,乌兰察布80%绿电溯源的算电协同,米哈游千亿大模型对存算一体芯片的战略押注,以及"十五五"规划对芯片自主的顶层定调,共同勾勒出一条清晰且独立的国内算力发展路径。在这条路径上,PCDN作为成本敏感型边缘算力赛道,正受益于供给侧充裕、成本端下行、需求端持续扩张的三重利好。地域时间差带来的不仅是短期避险窗口,更是长期竞争壁垒的构筑期——退潮之后,真正抗跌的永远是那些拥有独立节奏和系统优势的参与者。
黑心云PCDN-AI · 行业深度分析

发表评论
发表评论: