
 研报速递
一、美国算力产业具有结构性优势
1. 在全球算力格局中处于领先地位
目前,全球算力分布呈现高度集中的态势。截至 2025 年 6 月,美国算力总规模占全球的 44%,这一比例较 2023 年进一步提升了 3 个百分点。在基础设施支持指数和算 力指数的全球排名中,美国始终名列前茅,且在前 15 位 经济体中,发达国家占据 11 席,凸显了算力竞争与国家 经济发展水平的强相关性。
更为关键的是算力结构的差异。相较于基础算力,在 对未来人工智能竞争力影响更大的“智能算力”领域,美 国占全球份额达 46%,这种结构性优势主要得益于美国在 高端 GPU 芯片设计、AI 算法框架以及超大规模数据中心 集群方面的深厚积累。
2. 超级计算与 AI 集群的双重领先
在高性能计算领域,美国同样保持着强劲势头。在 2025 年 6 月发布的第 65 届 TOP500 超级计算机榜单中,美国有 175 台系统上榜,位居全球第一。在前 10 名榜单 中,美国独占 5 席,包括排名第一的 El Capitan、第二的 Frontier 和第三的 Aurora,这些系统均已达到百亿亿次级 计算水平,为基础科学研究提供了算力底座。在 AI 专用集群方面,美国科技巨头构建了全球最大 的单体训练集群。例如,xAI 的 Memphis SuperCluster 配备 了 15 万张 H100 GPU,为大模型训练提供支撑;Tesla Dojo 集群则采用自研 D1 Tile 芯片,其算力约等效于 10 万块高 端 GPU,专注于 FSD 视觉大模型训练。这些超大规模集 群不仅是硬件的堆叠,更是系统工程能力的体现,直接助 力了美国在大模型时代的先发优势。
3. 算力规模的指数级增长预期
全球算力产业正处于高速增长通道。截至 2025 年 6 月,全球算力总规模为 4495EFlops。预计到 2030 年,全 球算力有望超过 50 ZFlops。在这一进程中,美国凭借完 善的产业链布局和强大的资本运作能力,从芯片设计到服 务器制造,再到云计算服务与数据中心运营,形成了完整 的生态闭环。然而,这种指数级的增长正逐步触及能源供给的极限。
二、算力扩张面临刚性制约
1. 电力供需出现缺口
当下,美国 AI 算力产业的规模化扩张,已深度受制 于电力基础设施短板。美国银行 2026 年 7 月发布的行业 报告指出,2026-2030 年,美国电力市场总需求将突破 230 吉瓦(GW),而公用事业体系可供给的电力仅 93 GW, 五年内电力供给缺口高达 100 GW。
2. AI 负载的“脉冲式”特征加剧电网脆弱性
与传统工业负荷不同,AI 数据中心的用电呈现显著 的“脉冲式”特征。在进行大模型训练时,电力需求会在 瞬间飙升,导致电网电压剧烈波动。以 GPT-3 为例,其单 次训练耗电量高达 1287 兆瓦时;OpenAI 的“Orion”模型 训练更是消耗 110 亿千瓦时电力。这种负荷特性对供电可 靠性提出了极致要求,而美国电网的现状却难以承载。
北美电力可靠公司(NERC)评估显示,美国电网负 荷备用率仅 20%,抗冲击能力严重不足。美国土木工程师 协会(ASCE)对能源基础设施评级为 D+,70%的变压器 已超过 25 年设计寿命,输电线平均使用年限已近 40 年。老化的设备不仅效率低下,更增加了故障风险。此外, 美国发电装机容量自 2010 年代以来基本停滞,2025 年仍 在运营的机龄 50 年以上发电装机达 256 GW ,且多为即 将退役的煤电机组。存量供给的收缩与增量需求的爆发, 使供需缺口持续拉大。
3. 制度性约束与建设周期错配
除了物理设施的老化,制度性约束进一步延缓了电力 体系的适配速度。美国跨州输电项目受土地私有制因素影 响,推进过程面临较多争议,《国家环境政策法》要求的 环评流程长达 18-48 个月。此外,尽管数据中心本身的建 设仅需两年,但其并网审批周期普遍需要 3 至 5 年。两者 在时间节奏上的差距,使部分算力设施在并网前处于待机 状态。微软 CEO 纳德拉曾坦言公司有“成堆的 GPU 因缺 电闲置”,OpenAI“星际之门”计划的多个数据中心也因 电网瓶颈仅能小规模落地。
高压输电线路建设的长期滞后,进一步加剧了区域间 的电力供需错配。美国电网主体建于 20 世纪 60 至 70 年 代,长期存在严重的区域分割问题。以弗吉尼亚州等数据中心密集区域为例,其电力需求持续攀升,数据中心用电 量已占全州电力消耗的 25%,但发电资源却分布在其他区 域。然而跨区输电通道容量有限,致使电力难以实现有效 调度。尽管截至 2025 年 3 月,美国约有 5426 个数据中心, 但美国电力研究院(EPRI)的报告则显示 15 个州的数据 中心负载占据了全国的 80%,区域性电源与网架承压接近 极限。
三、美国正加速重构算力产业格局
1. 资本开支持续加码
尽管面临算力需求与能源瓶颈的双重压力,美国科技 巨头在资本支出方面仍持续加码。2025 年,美国私人领域 AI 投资高达 2859 亿美元。此外,据 Futurum 数据,2026 年美国主要云厂商资本性支出合计将达 6600 亿-6900 亿美 元,同比增长 74%-82%,且主要投向 AI 基础设施建设。
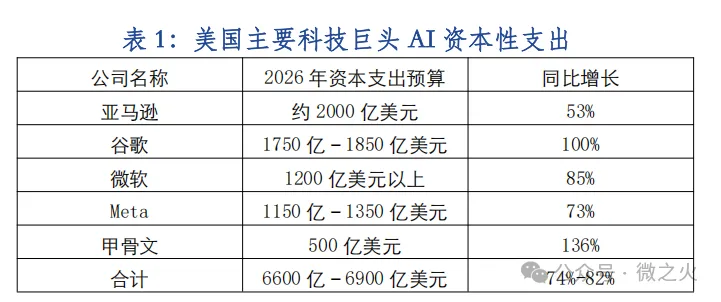
在头部云厂商竞相投入的带动下,全球数据中心资本 支出亦水涨船高。Dell'Oro Group 预计,2026 年全球数据中心资本支出约 1 万亿美元。①这笔资金除用于购买 GPU 外,亦广泛用于电力基础设施、冷却系统及土地储备,表 明算力领域的竞争维度已延伸至能源与基建配套。
2. 能源结构多元化
从短期可行的技术路径来看,“光伏+储能”模式因 其建设周期短、成本下降快的优势成为主流。2024 年全球 光伏加权平均度电成本低至 0.043 美元/千瓦时 ,锂离子 电池组价格降至 115 美元/千瓦时,带动储能新增装机容 量增至 69 GW / 169 GWh。此外,构网型储能变流器的 兴起,正推动储能系统从“跟随电网”向“构建电网”转 型,以适应 AI 负载的脉冲特性。
然而,光伏的间歇性决定了其无法单独支撑 AI 数据 中心对供电稳定性的苛刻要求。于是,可调度性强、启停 灵活的燃气轮机,成为快速填补这一缺口的关键选项。尽 管环保争议仍在,但在燃机供需缺口巨大的现实约束下, 天然气发电项目仍是短期内最可行的过渡方案。与此同时, 先进核能(SMR)和可控核聚变等长时基荷技术,也被纳入更长远的战略视野。
3. 传统高耗能产业的“算力替代”
电力配额的稀缺性正在推动美国产业结构的深度迭 代。传统高耗能工业产能正逐步被算力产业替代,闲置的 冶炼厂、工厂地块成为数据中心建设的热门选址。例如, 世纪铝业以 2 亿美元将肯塔基州闲置冶炼厂出售给数据 中心开发商 TeraWulf。这种“算力替代”不仅解决了数据 中心的用地与用电指标问题,也为传统工业区注入了数字 经济的新动能。
4. 芯片功耗演进倒逼能源技术升级
当前,单芯片功耗已从百瓦级迈入千瓦级:Hopper 平 台 H100/H200 功耗约 700W,Blackwell 平台 B200 突破 1000W、B300 达 1400W,未来的 Rubin 系列预计达 2300W。
这种功耗密度的跃升,使得传统风冷散热难以为继,液 冷技术成为必选项。同时,它也催生了对“表后就地供电” 的迫切需求。由于并网等待时间过长(PJM 等区域平均 3- 5 年,部分需 5-7 年),越来越多的数据中心开发商开始 寻求自建电厂或微电网,以确保算力设施的按时投运。
结 语
美国虽然在算力规模与技术生态上保持全球领先,但 其领先地位面临能源基础设施短缺的严峻挑战。当下,电 力逐渐成为短期内制约美国 AI 产业发展的首要瓶颈。更 关键的是,美国电力系统的老化、区域分割与审批低效属 于结构性问题,难以通过短期资本投入加以解决。为应对 这一问题,美国正通过加码资本支出、推动能源结构多元 化、算力替代和技术升级,以期重构算力产业格局。

发表评论
发表评论: