
 研报速递
头部券商在今年上半年普遍业绩都不错,但在7月初在双创指数大幅回调带动下,上证指数和沪深300等A股全部主要宽基指数都连续回调几个月,今年年线已经全部转负。券商指数也跟随大盘跌破今年低点,至10.23收盘,券商指数今年累计跌16.5%。
上半年大盘牛市时,券商赚钱,但指数内大部分个股也没涨,下半年大盘回调,担心券商倒亏钱,个股跌的更厉害,来回打脸;大盘下跌,确实会影响券商业绩,头部券商业务结构比较全面,逆风时对抗压更有韧性,简单看看中信,华泰、东财3家头部券商,在沪指和沪深300全年指数下跌到多少时,还能保持营收和净利润正增长。
3家公司业绩安全垫
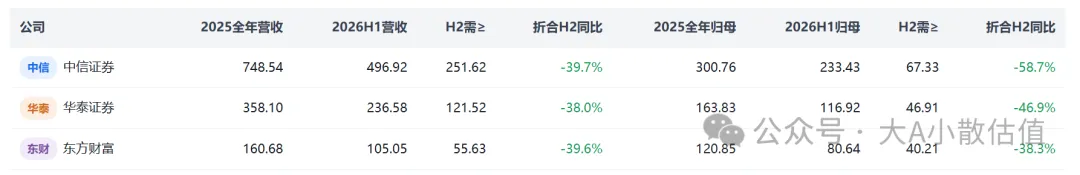
头部券商在今年上半年普遍业绩普遍都保持高增长,如中信下半年只要做到 67.33 亿利润(即使下半年同比跌 58.7% ),全年就能压过 2025 年的 300.76 亿。
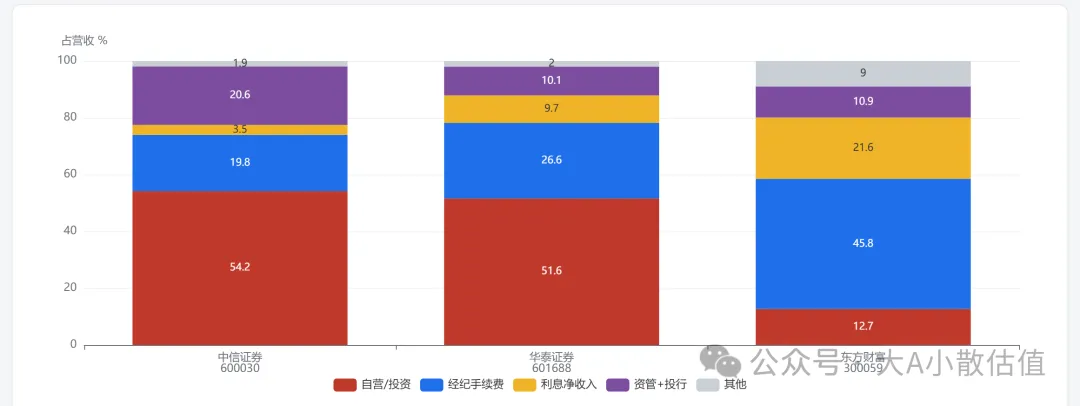
根据不同券商自身的业务收入结构,大盘指数涨跌对券商业绩影响最大的是“券商自营投资”占营收的比例,根据券商公布可量化的数据,2026H1 上市券商"自营权益类证券及衍生品/净资本"均值 26.05%, 而华泰证券高达 53.51%;东方财富 H1 "自营权益类“ 占比较少,持仓更偏向固收,几乎不带方向性权益。
3家公司营收结构
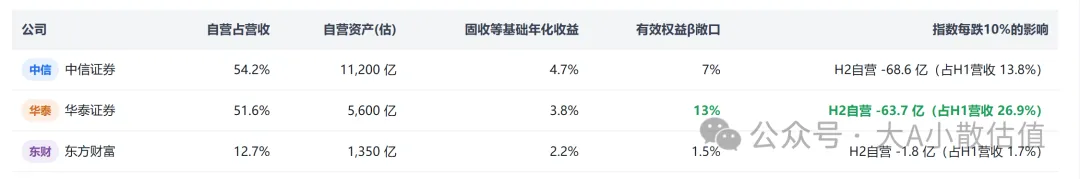
3家公司风险敞口
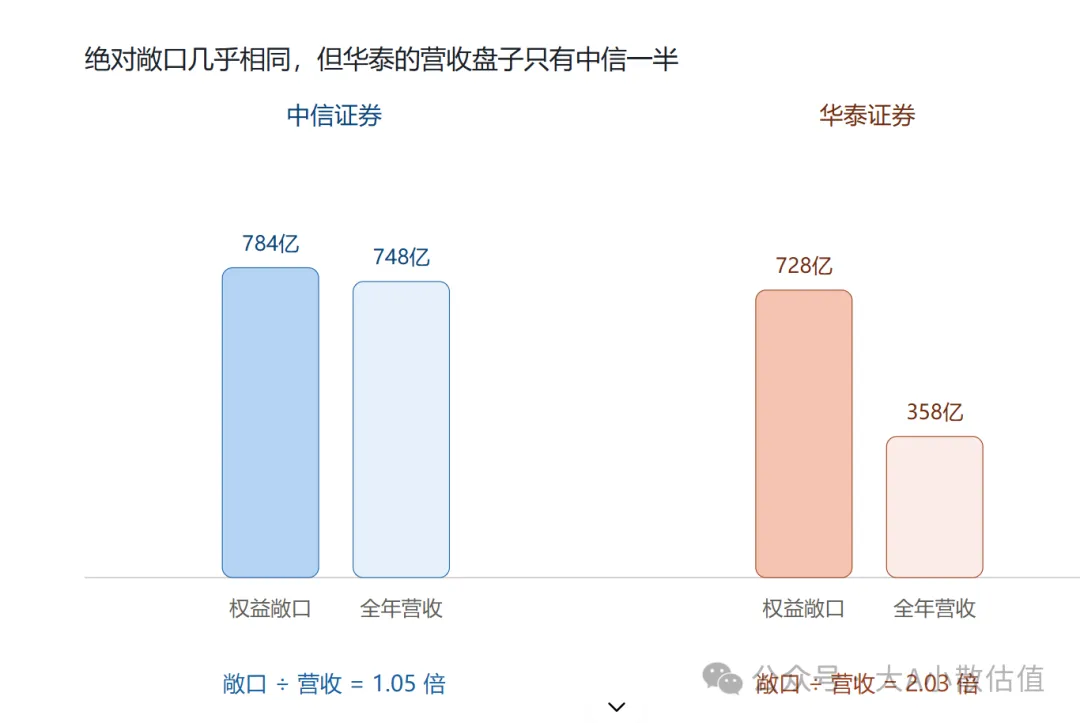
东财自营占比较少,对应风险敞口风险系数β为1.5%最少,两家偏传统的中信和华泰风险敞口资金都是700亿量级,但中信营收比华泰的营收多一倍,对应华泰的风险系数也更高。按测算,如大盘没跌10%,中信和华泰的自营都下跌60多亿量级,但对华泰的影响就大一倍。
业绩转负阈值
按上面风险敞口算法,东财是几家头部券商中最能抗跌的,只要Q4成交量还能保持平均1.8万亿左右,即使沪深300全年下跌40%以上,东财还能保持全年营收和净利润正增长。沪深300跌-27%以上,中信的净利润才会同比下滑,按沪深300现在年线 —-12%,华泰营收和净利润已经同比下滑。对应股价,华泰今年累计下跌24.6%,本轮从6月底高点最大下跌-23.1%,跌幅都要比中信更多(中信分别为下跌-9.5% 和-17.5%),股价也一定程度反应了中信比华泰更加抗跌的预期。东方财富3季报已经出了,Q3即使大盘指数大跌,东财单独Q3营收和净利润都还能保持增长,其他券商业绩本周也会陆续公布,马上也可以验证上面券商业绩韧性的逻辑。
备注:成交量也是影响券商收入的重要因素,按Q4平均1.8万亿,全年2.35万亿日均成交量测算(10月至今仅约1.6~1.8万亿),
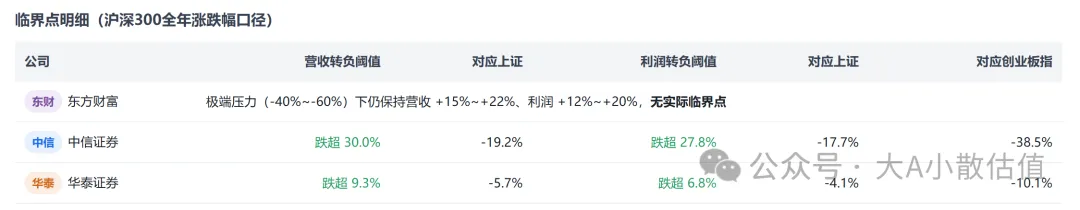
以中信证券为例,具体对风险敞口的具体估算,这些估算值可能不够精确,但具中信和华泰的敞口都是700亿左右量级偏差不会太大。

发表评论
发表评论: