
 研报速递
丝杠是实现旋转运动向直线运动转化的核心传动部件,主要分为滚珠丝杠与行星滚柱丝杠两大细分品类。本报告基于行业公开研报与产业数据,对两大细分行业的竞争格局、国产替代进程、核心卡点及人形机器人带来的需求变量进行客观分析。
核心结论包括:第一,滚珠丝杠呈现明确的三级分层格局——高端市场(C0–C3级)由日德企业垄断约90%份额,中端市场国产份额约30%且竞争激烈,低端市场国产主导但利润微薄。第二,行星滚柱丝杠集中度远高于滚珠丝杠,全球前四大供应商合计市占率约78%–80%且均为海外企业,国产厂商份额仍为个位数。第三,国产替代的真正卡点不在样品试制,而在高端磨床可得性、批量一致性工程能力与材料热处理工艺积累。第四,人形机器人构成需求跃升窗口,但磨床产能与良率爬坡构成产能天花板,行业结论尚未完全明朗。
本报告数据主要引自华创证券、国泰君安证券、东吴证券、华鑫证券等机构公开研报及前瞻产业研究院、QYResearch等机构公开数据,关键数据已经交叉核对;对于不同机构口径存在差异的指标,报告均予以注明。
一、研究背景、范围与方法
1.1 研究背景与目的
丝杠副长期被视为机床产业链中国产化率较低的环节之一。随着人形机器人产业化预期升温,丝杠作为线性关节的核心部件,其价值量和战略地位被重新定价,资本市场与产业界对该细分行业的关注度显著提升。本报告旨在剥离情绪化叙事,从格局、卡点、需求三个维度对丝杠细分行业做出客观判断,为产业研究与决策参考提供依据。
1.2 研究范围
本报告聚焦两大细分品类:一是滚珠丝杠,成熟度高、应用面广,主要服务于数控机床、自动化设备等工业场景;二是行星滚柱丝杠,技术壁垒更高、集中度更高,目前主要用于航空航天、半导体设备等高端领域,并是人形机器人线性关节的首选方案。丝杠导轨副、静压丝杠等其他品类不在本报告讨论范围内。
1.3 数据来源与方法说明
本报告采用桌面研究方法,数据来源包括:(1)券商公开研报,如华创证券、国泰君安、东吴证券、华鑫证券等关于丝杠与人形机器人产业链的专题研究;(2)产业研究机构数据,如前瞻产业研究院、QYResearch、观研报告网等;(3)上市公司公告与公开披露信息。报告对关键市场份额、集中度、需求测算数据进行了交叉核对;需要说明的是,不同机构因统计口径(市场范围、价格口径、统计年份)差异,部分指标存在不可完全对齐的情况,报告均在相应位置予以注明,相关数据应理解为量级和区间判断而非精确值。
二、丝杠行业概况与技术分类
2.1 产品定义与技术路线
滚珠丝杠通过丝杠与螺母之间的滚珠循环滚动实现运动转化,驱动扭矩仅为传统滑动丝杠的三分之一左右,是精密进给系统的主流方案。行星滚柱丝杠则以螺纹型滚柱替代滚珠,接触面积大、载荷能力强、体积更紧凑、寿命更长,但制造难度和成本也显著更高。据华鑫证券研究,应用于特斯拉Optimus的行星滚柱丝杠单价约2000元/个,而滚珠丝杠价格则大致在200–600元区间,价差达一个数量级。
2.2 市场规模与口径差异
全球滚珠丝杠市场规模约为百亿元人民币量级:据华创证券数据,2022年全球滚珠丝杠市场规模约126.41亿元;国际机构Market Research Future则估计全球精密滚珠丝杠市场2024年约111.9亿美元,预计2035年增至202.3亿美元。行星滚柱丝杠方面,不同来源口径差异较大:有公开资料显示2022年全球市场规模约12.7亿美元;华创证券按人民币口径测算的2022年规模为约20.59亿元;QYResearch统计2024年全球销售额约1.24亿美元。上述差异反映了统计范围(是否含非标准型号、是否含配件)与价格口径的不一致,但各方共识是:行星滚柱丝杠目前体量小、以工业级万根级需求为主,未来增量主要来自人形机器人。
三、滚珠丝杠:三级分层的竞争格局
滚珠丝杠不能用国产化率低一句话概括,而应按精度等级和应用场景拆分为三个层级,各层级的竞争格局和国产化进度差异显著。
表1 中国滚珠丝杠市场三级分层格局
层级 | 精度等级 | 典型应用 | 主导者 | 中国大陆厂商份额 |
高端 | C0–C3级 | 航空航天、军工、高端数控机床 | NSK、THK、博世力士乐等日德企业 | 约5%(中国台湾地区另占约5%) |
中端 | C3–C5级 | 一般数控机床、自动化设备 | 大陆厂商与进口品牌接近对半 | 约30% |
低端 | C7–C10级 | 电动工具、一般机械 | 中国大陆企业主导 | 份额高,但利润微薄 |
数据来源:公开行业研报整理(金属加工公众号、东方财富研报等)。另据公开资料,中国台湾地区上银、银泰等厂商在中国市场合计占比约40%,主要集中于中端市场。
从全球维度看,滚珠丝杠行业CR5约为46%–51.3%,日欧企业合计占全球约70%的市场份额,主要厂商包括日本NSK、THK、德国博世力士乐、舍弗勒等。其中THK是全球最大的滚珠丝杠厂商,产品线覆盖从标准丝杠到精密研磨型的全系列,体量优势短期难以撼动。从国产替代进程看,高端市场国产厂商长期被挡在C0–C3级门外,中端是国产替代真正发生的主战场,但竞争激烈、价格压力大;低端国产虽有份额优势,却不构成利润和壁垒的制高点。总体可概括为:高端锁死、中端拉锯、低端微利。
四、行星滚柱丝杠:寡头型的全球格局
行星滚柱丝杠的全球集中度远高于滚珠丝杠。据多家机构研究,全球前四大供应商合计市占率约78%–80%,且全部为海外企业,呈现典型的寡头结构。
表2 全球行星滚柱丝杠主要供应商格局
厂商 | 国别/股东 | 全球市占率(约数) | 特点 |
Rollvis | 瑞士 | 26% | 专注航空航天与军工高端领域,2016年被GSA收购 |
GSA | 瑞士 | 22%–26% | 研磨级产品价格竞争力最强,在华份额领先 |
Ewellix | 瑞典(已被舍弗勒收购) | 14%–18% | 全球首家设计生产滚柱丝杠的厂家,技术积淀最深 |
Rexroth | 德国博世力士乐 | 12%–14% | 工业领域覆盖面广 |
国内代表厂商 | 中国 | 单家约5%–8% | 南京工艺约6%–8%,济宁博特约5%,与头部差距以数量级计 |
数据来源:国泰君安证券、东吴证券、前瞻产业研究院等公开研报。不同机构对个别厂商份额口径略有差异,有研报按中国市场口径统计得出GSA份额超50%的结论,本表采用全球口径。
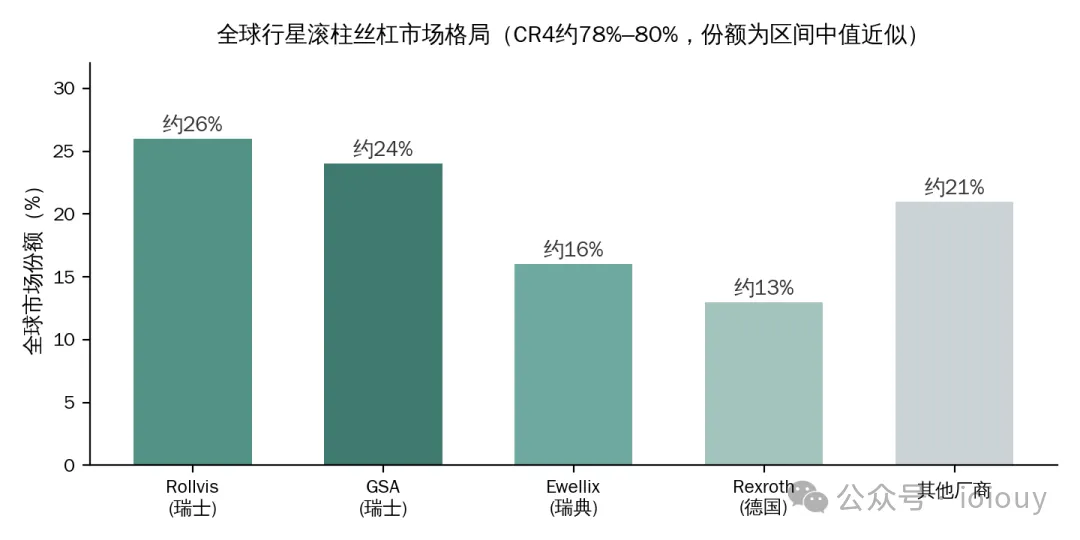
图1 全球行星滚柱丝杠市场份额格局(示意,按公开研报区间中值绘制)
集中度如此之高的根源在于,行星滚柱丝杠的技术壁垒不是单一环节,而是螺纹与齿轮相位匹配、材料热处理、研磨工艺三重技术的叠加。从产业化阶段看,国产行星滚柱丝杠目前处于利基市场第一阶段:下游主机厂与国产供应商仅建立普通合作关系,尚未进入优先合作的深度绑定阶段。参照精密减速器已走到的复杂利基市场阶段,丝杠的国产替代弹性理论上更大,但起点也更低。
五、国产替代的核心卡点:设备、工艺与材料
一个容易被忽视的事实是:国内多数厂商已经能完成样品试制,C3级及以上产品也具备制造能力。真正的差距不在能不能做出来,而在批量生产时的一致性、良率和寿命。
表3 国产头部厂商与海外成熟厂商量产指标对比
指标 | 国产头部厂商 | 海外成熟厂商 | 备注 |
批量良率 | 约60%–70% | 80%–90% | 良率差距直接影响单位成本与交付能力 |
精度水平 | 与海外龙头相差2–3个等级 | — | C0–C2级超高精度产品进口依存度仍高达68.7% |
使用寿命 | 短约20%–50% | 基准水平 | 受材料金相组织与热处理数据库积累影响 |
最大动载荷 | 低约30% | 基准水平 | 主要受材料与结构设计能力影响 |
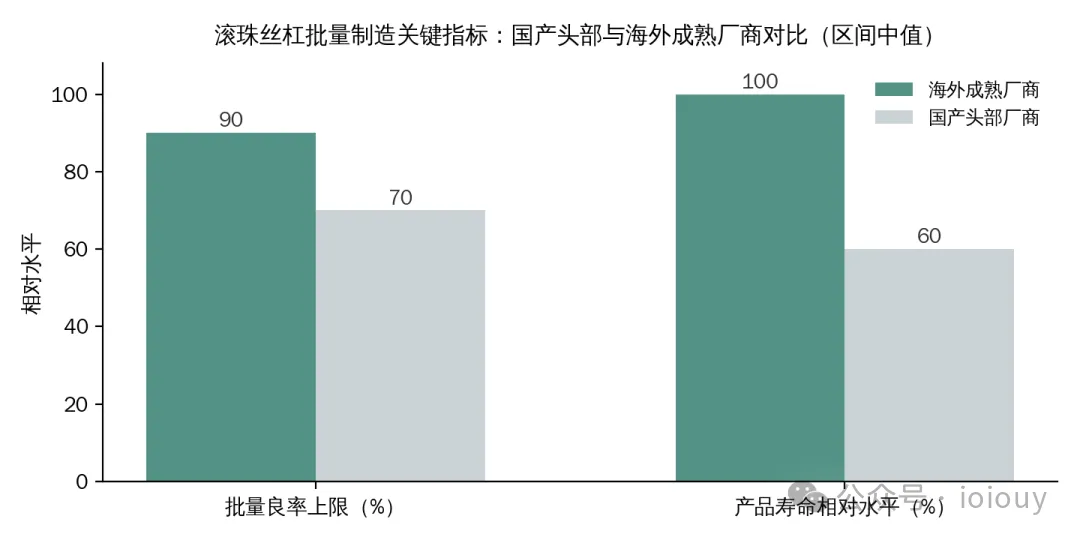
图2 批量制造关键指标对比(区间中值示意)
5.1 设备:高端螺纹磨床的卡颈颈)
根源在设备。高精度C3级以上研磨级滚珠丝杠几乎无一例外地依赖日本三井精机的螺纹磨床作为工作母机,高端螺纹磨床基本依赖进口,且日欧长期对中国采取出口限制,交期长、价格高。国产磨床并非没有进展:日发精机2023年推出数控螺纹磨床但尚处于试磨阶段;华辰装备与贝斯特合作研发精密磨床;秦川机床自主研发的磨床可达 P0 级精度。但从试磨到稳定量产,仍有一段需要跨过的距离。
5.2 材料与装配:批次一致性的天花板
材料端同样存在差距:国产滚珠丝杠主要使用GCr15高碳轴承钢,日本采用S55C,德国采用约1.0%碳含量级别钢材;钢材金相组织稳定性和热处理工艺数据库的积累,决定了批次一致性的天花板。装配环节,行星滚柱直径离散度超过1微米就会导致装配一致性废品,此类废品占废品总量的15%–25%,这不是靠调整少量设备能解决的问题,而是系统性的工程能力问题。
六、人形机器人:需求跃升窗口与产能天花板
6.1 单机价值量与需求测算
以特斯拉Optimus为参照,单台机器人需配置约14个行星滚柱丝杠(线性关节)和12个微型滚珠丝杠(灵巧手)。行星滚柱丝杠单机价值量占比高达约19%,是人形机器人中价值量最高的单一零部件。据公开测算,按单价2000元/个计,单台行星滚柱丝杠价值量可达2.8万元以上;雪球等市场分析则按更高单价口径给出更大测算。
需求量级的变化值得认真对待:2022年全球行星滚柱丝杠市场规模仅约12.7亿美元,而仅人形机器人一项,据行业预测2029年行星滚柱丝杠需求将达1400万个,对应全球增量市场约112亿元;若整机年产量达到百万台量级,仅身体大丝杠的市场空间就可达70–280亿元。这相当于在原本以工业级万根为单位的市场旁边,叠加了一个消费电子级百万根量级的需求。需要强调,上述测算建立在人形机器人产业化预期之上,其兑现进度取决于整机厂商的量产节奏,存在不确定性。
6.2 产能天花板与国产厂商进展
窗口期的另一面是产能天花板。高精度磨床的扩产本身有周期,三井精机等设备供应商的产能不是无限弹性;欧美丝杠龙头扩产反应相对缓慢,虽然给国产厂商留出了客户导入时间,但也意味着:谁能率先锁定磨床产能、跑通稳定良率,谁才能真正接住这波需求。
表4 国产代表性企业丝杠业务进展(截至公开信息)
公司 | 进展情况 |
恒立液压 | 线性驱动器项目累计投入约5.3亿元 |
贝斯特 | 行星滚柱丝杠已出样送验,并与华辰装备合作研发精密磨床 |
北特科技 | 预计2026年量产 |
五洲新春 | 产品覆盖全类型丝杠,已向博世、拓普等客户供货 |
南京工艺、济宁博特 | 传统国营背景厂商,行星滚柱丝杠份额分别约6%–8%、约5% |
数据来源:上市公司公告、互动易等公开披露信息整理。
国产企业当前普遍处于送样或小批量阶段,从定点到大规模稳定交付之间,良率和设备两道关卡尚未完全跨过。
七、结论与展望
综合本报告分析,可以得出以下四点客观结论:
第一,格局判断。滚珠丝杠呈现高端锁死、中端拉锯、低端微利的三级分层;行星滚柱丝杠则是四家海外企业拿走约八成份额、国产个位数起步的寡头格局。两个细分行业的国产替代均处于不同阶段,不应混为一谈。
第二,卡点判断。真正的分水岭不在样品阶段,而在三个工程化环节:高端螺纹磨床的可得性(三井精机依赖与出口管制)、批次一致性的工程能力(材料、热处理、装配),以及良率从60%–70%向80%–90%的爬坡。
第三,需求判断。人形机器人为行星滚柱丝杠带来百万根量级的增量需求,对应百亿元级市场空间,但该预期建立在整机量产假设之上;磨床产能周期意味着产能天花板可能比市场预期更早出现。
第四,观察指标。后续建议重点跟踪三类信号:一是国产高精度磨床从试磨到稳定量产的验证进度;二是国产丝杠厂商从送样到定点、从定点到规模交付的商业化进展;三是人形机器人整机厂商的实际量产节奏。这三件事目前都还没有到可以下最终结论的时候。
风险提示:本报告所引数据均来自公开研报与公开资料,部分指标存在口径差异;人形机器人相关需求测算属于远期预期,实际兑现可能显著偏离;本报告不构成任何投资建议。
免责声明:本报告仅供参考,不构成任何投资建议。投资者应根据自身风险承受能力和投资目标做出理性决策。
欢迎加微信:xiangchirou 交流
华商金合资产价值投资组合
华商金合资产净值以基金净值数据模式,采用基金净值走势图进行公示,以价值投资为主。待净值突破0.5元后再公示。

发表评论
发表评论: