
 研报速递
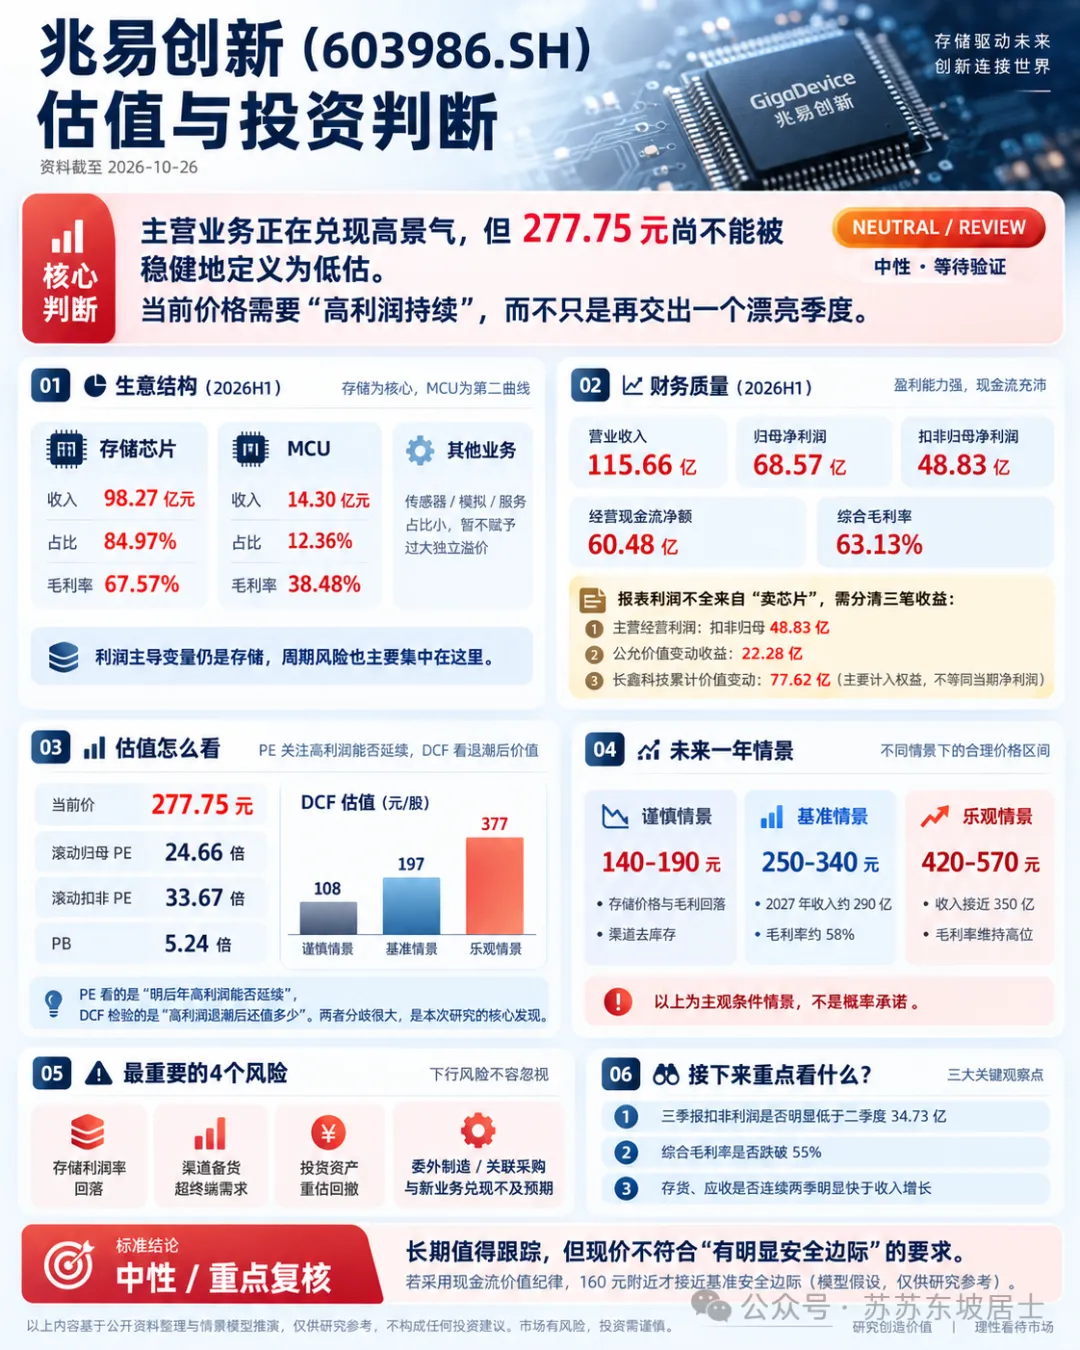
核心判断:主营业务正在兑现高景气,但277.75元尚不能被稳健地定义为低估。当前价格需要高利润持续,而不只是再交出一个漂亮季度。
一、生意与盈利来源
兆易创新的客户购买的是能可靠嵌入产品、持续供货的存储和控制芯片。设计进入客户产品后,认证、软件适配与替换成本有助于维持订单;但存储芯片价格仍由行业供需决定,公司并不拥有无限提价能力。
公司采用Fabless模式,主要负责芯片设计与销售,晶圆制造、封装测试依赖外部合作。轻资产不等于没有资金需求:研发、IP、备货、供应保障及战略投资都会占用现金。
数据来自半年报财务附注“营业收入和营业成本”。公司没有在该表进一步拆出NOR、NAND、DRAM各自收入及毛利率;本报告因此不编造这些细分产品的盈利贡献。
本轮存储增长有两种来源。一种是产品和客户扩张,可能留下较持久的收入基础;另一种是海外厂商调整产品结构造成的供给缺口,带来售价和利润率上行。两者在当前报表中叠加,却不能给予同样的永续估值。
半年报显示存储收入同比增长245.44%,MCU增长49.07%。管理层将利基DRAM和SLC NAND增长与供给收缩联系起来,并认为2027年供应仍偏紧。这是管理层对行业的判断,不能视作已经锁定的收入或利润。
二、财务质量:经营确实改善,但报表利润并不都来自卖芯片
单位:亿元;历史口径为合并报表,利润为归母。
2023—2025年数据取自2025年年报,半年数据取自2026年半年报。2023年的低利润说明周期下行时盈利可以大幅收缩,不能仅用最近两个季度判断正常盈利水平。[S1、S2]
2026年一季度收入41.88亿元、扣非利润14.10亿元;由半年数减去一季度,二季度收入73.78亿元、扣非利润34.73亿元,扣非净利率约47.07%。这是计算值,不是公司另行给出的季度预测。[S1、S3]
需要区分的三笔收益
主营经营利润。 扣非归母48.83亿元是主估值的历史起点,但扣非只排除了部分非经常项目,并不会消除存储周期。 计入当期损益的投资重估。 半年公允价值变动收益22.28亿元,主要来自其他非流动金融资产;归母与扣非差额19.74亿元约占归母利润28.79%。不能拿这些投资收益再乘主营业务市盈率。 计入其他综合收益的投资重估。 半年报中长鑫科技投资公允价值100.62亿元,成本23.00亿元,累计计入权益的价值变动77.62亿元。它主要影响权益而非同额进入当期净利润,不能与前一项混为一谈。[S1]
财务排雷结果
上述余额均为合并口径,未混用母公司表。半年报显示资产负债率约11.47%,资产负债表是优势;真正的风险集中于未来盈利水平和资本配置,而非眼前的债务偿付。[S1]
三、竞争优势、治理与反方论证
2026年10月12日公司公布进一步深化与LVGL的生态合作,这是MCU长期竞争力的方向性信号;目前没有可核验的新增利润金额,不计入额外估值。
最强的反方观点是:投资者买到的可能是存储供给紧张时的异常利润,而市场已经开始交易异常利润结束的时间。即使明年利润还不错,后年下降预期也可能让股价先跌。股价从历史高位回落,本身不构成低估证据。
这里的“中高”是研究判断,不是统计概率。
资本配置也应分开评价。H股发行增加了现金和股本,估值分母必须跟随变化;战略股权投资增厚资产,但也让半导体周期风险在主营和投资两端叠加。公司与长鑫科技的关联关系、采购安排需要持续核查,不能把战略协同自动解释为对公众股东最优。
截至10月13日回购进展公告,累计回购约271.78万股、支付约10.35亿元,价格区间308.99—411.95元。它体现资金投入,不构成股价底线。本模型减去已披露回购现金,但尚未把计划注销股份提前从股本扣除。董事长拟于2026年12月13日至2027年7月29日增持至少10亿元,属于未来计划,不是截至今日已经完成的增持。
四、行业判断:涨价尚在,但投资者更应关注增速与持续时间
TrendForce在2026年9月30日公开展望中预计,第四季度一般型DRAM合约价环比上涨10%—15%,NAND Flash上涨15%—20%;同时强调消费端承压。这支持短期行业景气仍强的判断,但属于预测,也不是兆易创新每一类芯片的实际成交涨幅。
AI需求通过产能分配改变存储供需,可能间接利好公司的利基产品。公司不是简单的HBM纯标的,不应直接套用HBM市场增长率。对股价更重要的是售价涨幅能否覆盖晶圆和封测成本,以及供需改善后利润率能留住多少。
五、估值:先看市场已经支付了什么
按277.75元和7.03971427亿股:
滚动利润=2025全年+2026上半年−2025上半年。半年度利润乘二既不考虑季节性,也不考虑价格周期,不能称作全年盈利预测。行情软件显示的24.66倍与扣非33.67倍差距较大,正是投资收益对估值观感的影响。
1. 经营资产与非经营资产分开估值
所有金额为亿元。以下是估值调整,不是公司公布的净现金:
35%的投资资产折价反映价格变化、流动性、处置和估值误差,不是已核实的市场折价。没有将长鑫最新二级市场价格或所有锁定期重新核验,因此只使用半年账面值折价;这会影响精度。长期股权投资11.27亿元不另加,减少与主营协同和盈利重复计价的风险。扣除全部递延税负债也是偏保守近似。
截至报告日没有完整第三季度资产负债表,因此这不是10月26日真实现金余额;未加入下半年新增经营现金流,也未估计未披露支出。投资资产折价率从35%改为20%或50%,每股价值约变化±3.17元;股本增加1%,每股价值约下降1%。这些误差小于盈利持续时间的影响。
2. 2027年经营预测
下表全部是本报告研究假设,不是公司指引或卖方一致预期。2026年全年收入暂用260亿元作为现金流模型的营运资金基期,隐含下半年144.34亿元;并不表示三季度已实现该收入。
计算式:收入×(毛利率−经营费用率)×(1−税率)−1亿元少数股东利润假设。经营费用率包括销售、管理、费用化研发及正常经营损失,排除投资重估和金融资产收益。核心归母是用于估值的规范化口径,不保证与未来披露的扣非归母完全一致。
基准存储收入较上半年年化196.55亿元增长约24.7%,MCU较年化28.60亿元增长约25.9%;同时综合毛利率从半年63.13%回落至58%。这已经包含业务继续扩张的判断,并不是极端保守预测。利润仍能增长,依赖收入扩张抵消毛利率下降。
基准情景下毛利率每下降1个百分点,税后利润约减少2.55亿元,对22倍核心利润估值的影响约为7.98元/股,且未包含市盈率同步下调。
3. 市盈率与同行交叉检查
先给规范化核心利润18/22/26倍PE,再加非经营资产。由于核心利润已扣少数股东利润,这一方法资产调整为213.40亿元,不再重复扣除少数股东权益。
这些倍数是研究者对周期风险、客户黏性和成长的定价选择,不是同行一致预测PE的中位数。基准22倍相当于核心盈利收益率约4.5%,需要增长和现金兑现支持。
作为横截面检查,腾讯行情在10月26日14:57附近显示:300223约37.22倍、普冉股份688766约41.11倍、东芯股份688110约67.11倍、聚辰股份688123约34.41倍,均为接口报告的滚动PE。[S10] 未逐一重建同行扣非利润,不能把这组数字直接当作可比估值结论;它们的产品结构、盈利周期位置和非经常收益不同。兆易创新扣非滚动PE约33.67倍,未显示出相对这些未经调整数据的压倒性低价优势。
历史上,从2025静态PE118.64倍降至当前滚动24.66倍,很大部分来自利润分母跃升。未取得可靠的复权历史估值序列,本报告不虚构历史分位或“历史最低估值”。
4. 十年现金流折现:检验高利润退潮后还值多少
采用企业自由现金流模型:FCFF=税后经营利润−净资本开支−营运资金增加。净资本开支设为收入3%,包含资本化研发等长期投入扣除折旧摊销后的净需求;营运资金增加设为收入增量的20%,收入下降时释放资金。税后经营利润不含金融投资收益。
十个年度完整现金流见附带CSV。终值FCFF使用“末年税后经营利润×(1+永续增长)×(1−永续增长/永续ROIC)”,为长期增长保留再投资,未把末年现金流机械永久外推。折现率为情景假设,没有伪装成精确估计的实时Beta/CAPM结果。
模型按2027—2036完整年度折现,实质为接近2026年末的简化时点估值;相对10月26日存在约两个月时点误差,未提供季度精度。2027年基准FCFF为95.04亿元,2036年约104.60亿元;收入持续增长,但利润率正常化限制现金流增速。
基准DCF敏感性(元/股):
DCF与PE分歧很大:基准197元对370元。这不是应该消掉的噪声,而是本次研究的主要发现。PE法在资本化明年的高利润;DCF法要求高利润经受十年的正常化检验。用370元作为唯一“合理价”,会掩盖这一风险。
5. 逆向估值:277.75元需要什么条件?
扣除约213.40亿元非经营资产后,以22倍PE估算,当前价格隐含约79.18亿元持续核心归母利润。这个数字低于基准2027年的108.74亿元,因此短期PE框架可以得到“有空间”的结论。
但在基准收入、再投资、10%折现率和3%永续增长不变时,要让DCF支持277.75元,整条税后经营利润率曲线约需提高44.1%,末年利润率从23%提高至约33.1%。这只是单变量求解,不是预测;其他可能路径是更快收入增长、更低资金成本或更强资本效率。它说明现价并没有只计入平庸的长期经营结果。
六、未来一年股价情景
无法可靠预测逐月K线。本报告给出2027年10月附近的条件价格区间,不把它们当作一年内不会突破的上下界。
为避免只选择较好看的PE结果,采用一个公开、可复算的折中规则:一年情景中心=50%×该情景PE价值+50%×该情景DCF价值×(1+对应折现率)。随后围绕中心设约±15%的市场波动带并取整。50/50权重和15%带宽都是主观研究设置,不是统计置信区间;DCF滚动项近似假定价值留存在企业中,未单独拆分未来分红和再回购。
这些不是基于历史波动率拟合的概率分布。不给情景分配貌似精确的发生概率,也不把三个区间平均成一个“必达目标价”。基准中心相对当前价格约+5.7%,尚不足以对冲谨慎情景中的明显下行。
更可能影响交易节奏的顺序是:最近一两个月先看三季报及第四季度展望;随后看2026全年盈利兑现与2027订单;六到十二个月看供给变化和同比高基数下的持续增长。财报强于去年但弱于市场预期,股价仍可能下跌。以上是事件驱动框架,不是月份涨跌承诺。
未来分红未获确认,区间收益均不含分红。2025年年报每股0.75元的分红方案相对本次价格约0.27%,只能作为历史量级参考,不能拿来填补未来下行风险。
七、投资建议与复核条件
研究评级:中性/重点复核。长期值得跟踪,但现价不符合本报告对“有明显安全边际”的要求。
对空仓投资者:优先等待三季报验证,而非因为股价比旧笔记便宜就买入。若采用现金流价值纪律,基准197元打八折约158元,160元附近才接近本模型的基准安全边际;这并非必然买点,届时必须确认经营假设没有恶化。若在250—340元区间参与,实际上是在押注较强的2027年盈利持续,应按成长与周期投资对待。
对已有持仓者:不能仅凭本报告决定具体减仓比例,需要结合真实成本、资金期限、总资产与已有半导体敞口。用户笔记中2026年8月28日的396.820元和4.60%账户占比属于历史截图口径,不是当前成本或实时仓位,不据此推断亏损或计算下单数量。重点检验是否同时持有其他存储、半导体ETF或杠杆产品,避免同一周期风险重复暴露。
对三年以上持有者:应关注MCU客户黏性、工业与汽车业务、存储产品升级和资本配置,要求公司能在行业回落时保住现金回报。现阶段不能把这家公司当作盈利稳定、无需复核的消费类复利资产。
事件日历:三季报目前公开日历显示预约2026年10月30日,日期应以公司最终披露为准;董事长增持计划窗口2026年12月13日—2027年7月29日;2026年年报与2027年中报具体披露日期本次未确认,不虚构精确日期。
八、研究置信度与局限
财务事实置信度较高:已直接下载并读取年度、半年度原始PDF,按合并报表重算财务指标。行情为公开接口盘中快照,未宣称交易所授权实时数据。最新股本采用接口值,半年报确认为7.01749599亿股;本次未完成期后全部股本变动公告逐笔核验,所以保留分母更新风险。
未来盈利置信度中等偏低:细分存储价格、销量和渠道库存信息不完整;三季度尚未披露;没有获得可复核的统一日期分析师一致预期。十二个月股价置信度低于经营分析,市场可能在预测兑现之前先改变估值倍数。

发表评论
发表评论: