
 研报速递
一、摘要
全球人口老龄化加速、退行性肌肉骨骼疾病负担上升以及运动参与度提高,推动骨科器械与支具的应用需求不断变化。作为用于人体肌肉骨骼系统重建、固定、稳定、保护和支撑的医疗器械,骨科器械与支具覆盖手术治疗与非手术治疗两类路径,并通过人工关节、接骨板、医用支具等产品形态,满足不同临床与康复要求。
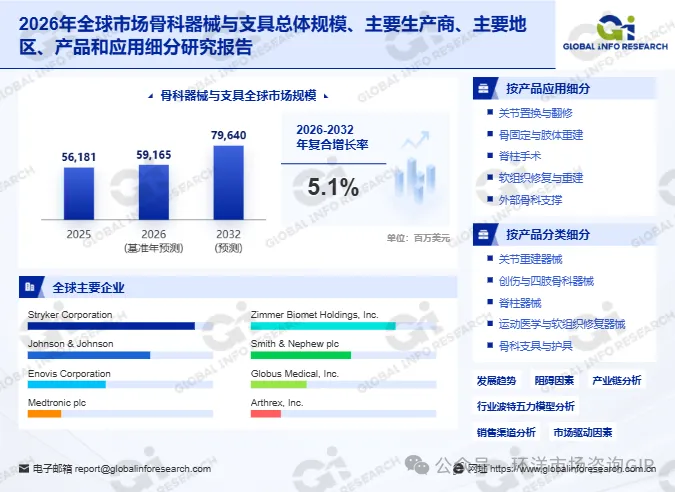
根据环洋市场咨询(Global Info Research)最新提供的市场数据,2025年全球骨科器械与支具市场销售额约为561.81亿美元,预计2026年达到591.65亿美元,2032年进一步增长至796.40亿美元,2026—2032年复合增长率(CAGR)约为5.1%。
二、行业概况
骨科器械与支具是用于人体肌肉骨骼系统重建、固定、稳定、保护和支撑的医疗器械。核心产品主要由关节重建器械、创伤与四肢骨科器械、脊柱器械、运动医学与软组织修复器械以及骨科支具与护具构成,产品形态涵盖人工关节、接骨板、骨钉、髓内钉、脊柱植入物、椎间融合器、软组织固定植入物、医用支具、矫形器及相关骨修复产品。
在骨科器械与支具市场中,产品性能主要由植入材料、固定机制、解剖适配性、机械强度、耐磨性、生物相容性、支撑刚度和患者适配程度决定。制造环节涉及精密金属加工、高分子材料加工、陶瓷加工、纺织及复合材料加工,并逐步应用增材制造技术形成复杂结构和个体适配产品。主要临床应用覆盖关节置换与翻修、骨折固定、脊柱手术、软组织修复与重建、骨科保守治疗以及术后固定,可服务于医院、日间手术中心、骨科专科机构及家庭治疗等场景。
从需求来源看,市场增长主要受到人口老龄化、运动损伤发病率上升、非侵入性治疗偏好增强以及新兴市场医疗可及性提升等因素影响。随着医疗体系对治疗成本、库存效率和患者功能恢复证据的关注度提高,骨科器械与支具的评价标准也逐步由单纯关注器械性能转向同时考察治疗流程的综合效率。
需要注意的是,上述市场规模对应特定统计口径下的骨科器械与支具市场,不宜直接等同于全部医疗器械市场,也不能仅凭市场规模推断单家企业的市场份额或行业排名。
三、产品分类与应用
骨科器械与支具可以根据产品属性及临床应用划分为高值骨科植入物以及骨科支具与护具。不同产品类别在平均售价、库存强度、服务成本和盈利模式方面存在明显差异。
1. 产品分类
根据最新市场图表,骨科器械与支具按产品分类主要包括:关节重建器械、创伤与四肢骨科器械、脊柱器械、运动医学与软组织修复器械、骨科支具与护具。其中,关节重建是市场中最主要的价值领域之一,髋膝置换兼具较大的手术量、高值植入物属性和持续的翻修需求。创伤与四肢骨科同样具有广泛临床基础,需求覆盖急性骨折、复杂重建和四肢骨科手术。脊柱产品技术密集度较高,竞争逐渐从传统固定器械延伸至椎间融合、微创治疗。运动医学与软组织修复具有较强创新属性,厂商正在从基础固定产品向组织保护、韧带及肌腱重建和关节保留治疗延伸。骨科支具产品通常具有更大的单位销量和较低的平均单价,需求分布于保守治疗、损伤固定、术后恢复等。
2. 下游应用结构
根据最新市场图表,骨科器械与支具的下游应用主要包括:关节置换与翻修、骨折固定与肢体重建、脊柱手术、软组织修复与重建、外部骨科支撑。医院和医疗集团仍是高值骨科植入物的核心需求端,但随着临床路径、麻醉管理、微创技术和围手术期管理改善,部分适宜的骨科手术正在向日间治疗场景转移。骨科专科诊所和矫形机构则是骨科支具、术后支持和患者个体适配的重要应用渠道。下游采购决策正在从单纯关注器械性能转向同时考察治疗成本、库存效率、医生培训、供应稳定性及患者功能恢复证据。
四、竞争格局
全球骨科器械与支具市场的参与者包括大型跨国医疗器械企业、专业骨科器械制造商及骨科支具与护具供应商。行业竞争涉及产品设计、知识产权、临床证据、监管准入、医生培训、手术工具体系及渠道覆盖等多个方面。
根据环洋市场咨询(Global Info Research)最新提供的市场图表,主要企业包括Stryker Corporation、Zimmer Biomet Holdings, Inc.、Johnson & Johnson、Smith & Nephew plc、Enovis Corporation、Globus Medical, Inc.、Medtronic plc、Arthrex, Inc.等。
从企业参与方式看,不同企业的产品布局和竞争基础有所差异。高值植入物企业通常需要较强的医生关系、医院覆盖和术中服务能力;而标准化支具企业能够更多依托经销、零售及患者直达渠道。
由于不同企业的产品覆盖范围、客户结构和项目交付能力存在差异,企业名单不能直接作为市场份额或行业排名的依据。现有图表未提供各企业的具体市场份额,因此本文不对其进行确定性排名。
未来,骨科器械与支具行业的竞争重点预计将集中在以下方面。第一,产品设计与临床证据。产业价值更多集中于产品设计、知识产权、临床证据及医生认可度。第二,监管准入与质量体系。由于植入物和手术器械直接影响患者安全,生产过程高度依赖质量体系、产品追溯、机械性能验证和生物相容性评价。第三,手术流程优化。能够降低整个治疗流程复杂度的产品体系具有更强商业吸引力,如手术时间更短、器械配置更精简的产品。第四,渠道覆盖与患者直达。标准化支具更加依赖渠道覆盖、适配便利性及患者直达能力。
五、产业链分析
骨科器械与支具产业链主要包括上游核心材料与部件、中游制造与系统集成,以及下游客户与销售渠道三个环节。
1. 上游核心部件与材料
上游主要由医用钛及钛合金、钴铬合金、不锈钢、工程塑料、超高分子量聚乙烯、医用陶瓷、生物可吸收材料、复合材料、医用纺织材料、精密零部件、包装材料和灭菌服务构成。由于植入物和手术器械直接影响患者安全,上游材料质量及受控制造环境是决定产品基础性能的核心。
2. 中游设备制造与系统集成
中游制造涉及材料工程、锻造、铸造、精密机加工、表面处理、注塑成型、陶瓷加工、纺织加工、增材制造、装配、清洗、灭菌及质量控制。生产过程高度依赖质量体系、产品追溯、机械性能验证和生物相容性评价。中游厂商的竞争力不仅在于制造能力,还延伸至产品设计、临床证据获取、手术工具体系提供及医生培训等综合服务能力。
3. 下游客户与销售渠道
下游客户包括医院、医疗集团、日间手术中心、骨科诊所、矫形机构、家庭医疗服务商及专业经销渠道。医院和医疗集团仍是高值骨科植入物的核心需求端;骨科专科诊所和矫形机构则是骨科支具、术后支持和患者个体适配的重要应用渠道。随着居家康复模式的快速普及,家庭环境中的康复训练需求进一步扩大了骨科支具的应用场景。
六、主要驱动因素、阻碍因素与未来趋势
主要驱动因素
第一,全球人口老龄化加速与肌肉骨骼疾病负担持续加重。全球六十岁以上人口规模持续扩大,骨关节炎、骨质疏松和脊柱退行性疾病等患病率同步上升,为骨科器械与支具市场提供了长期增长韧性。第二,运动损伤发病率上升与运动医学快速发展。全球体育和健身活动参与度提升,使运动相关骨科损伤发生频率显著上升,推动支具从单纯固定工具向功能性康复装备方向演进。第三,非侵入性治疗偏好和居家康复模式的普及。患者和医疗提供者越来越倾向于选择非侵入性骨科治疗方案,居家康复模式的普及进一步扩大了骨科支具的应用场景。第四,材料科学和制造技术的持续突破。轻量化材料、混合材料、透气医用织物以及3D打印和增材制造技术,从产品性能提升和应用场景拓展两个维度推动市场扩容。第五,新兴市场医疗可及性提升和电商渠道扩张。亚太、拉丁美洲和中东等新兴市场的医疗基础设施投资持续增加,电子商务和直达消费者渠道的扩张使市场触达效率显著改善。
主要阻碍因素
第一,医保支付约束与集中采购压力。行业持续面临医保支付约束、集中采购、医院预算控制以及高端产品临床增量价值审核加强等压力。第二,高值植入物的研发与商业化成本较高。从研发到商业化需要承担注册合规、临床证据、医生培训、手术工具库存、灭菌、物流和上市后监测等较高成本,使缺乏差异化的产品较难获得稳定的经济回报。第三,价格提升空间有限。公共采购方集中需求或实施带量采购的市场价格压力更加明显,而人工关节等成熟产品本身的价格提升空间有限。
未来发展趋势
未来,全球骨科器械与支具行业预计将呈现以下发展方向。一是手术向日间治疗模式转移。部分适宜的骨科手术正在向日间治疗场景转移,为手术时间更短、器械配置更精简、灭菌效率更高和操作流程更标准化的产品创造机会。二是产品向功能化康复装备演进。运动医学的快速发展使支具从单纯固定工具向功能性康复装备方向演进,对高性能支具的需求持续增长。三是材料轻量化与增材制造应用。碳纤维复合材料、高弹性医用织物、3D打印和增材制造技术为定制化支具的规模化生产提供技术路径。四是居家康复与远程监测融合。远程医疗和远程监控技术的成熟使居家康复方案的可及性和有效性持续提升,开辟了超越传统医疗机构场景的全新增长空间。
七、总结
总体来看,全球骨科器械与支具市场受到人口老龄化、退行性肌肉骨骼疾病负担上升、运动参与度提高及医疗基础设施扩张等多重因素影响。根据环洋市场咨询(Global Info Research)最新提供的数据,2025年全球骨科器械与支具市场销售额约为561.81亿美元,预计2026年达到591.65亿美元,2032年增长至796.40亿美元,2026—2032年复合增长率约为5.1%。
从产品结构看,关节重建器械、创伤与四肢骨科器械、脊柱器械、运动医学与软组织修复器械及骨科支具与护具分别服务于不同临床环节;从应用结构看,关节置换与翻修、骨折固定与肢体重建、脊柱手术等场景对设备配置和产品适配提出了不同要求。
从竞争格局看,Stryker Corporation、Zimmer Biomet Holdings, Inc.、Johnson & Johnson、Smith & Nephew plc等企业构成全球市场的重要参与者。企业需要同时具备产品研发、临床证据获取、质量控制和渠道覆盖能力。未来,产品设计创新、临床差异化、手术流程优化及非侵入性康复方案将成为影响企业竞争力的重要因素。
对于制造商而言,应围绕客户实际临床需求持续改进产品,并加强质量体系、产品追溯和临床证据建设。对于医疗机构而言,则应结合临床路径、手术量、库存效率和患者功能恢复需求进行综合选型。随着全球人口老龄化趋势持续和医疗技术不断进步,骨科器械与支具仍具有持续的市场需求。但具体增长节奏将受到医保政策、集中采购和技术路线变化等因素影响。
八、常见问题
问题一:全球骨科器械与支具市场规模有多大?根据环洋市场咨询(Global Info Research)最新提供的数据,2025年全球市场规模约为561.81亿美元,预计2026年达到591.65亿美元,2032年达到796.40亿美元,2026—2032年复合增长率约为5.1%。
问题二:骨科器械与支具主要有哪些类型?主要包括关节重建器械、创伤与四肢骨科器械、脊柱器械、运动医学与软组织修复器械以及骨科支具与护具,产品形态涵盖人工关节、接骨板、骨钉、髓内钉、脊柱植入物、椎间融合器、医用支具、矫形器等。
问题三:骨科器械与支具主要应用于哪些场景?主要应用于关节置换与翻修、骨折固定与肢体重建、脊柱手术、软组织修复与重建、外部骨科支撑等,服务于医院、日间手术中心、骨科专科机构及家庭治疗等场景。
问题四:骨科器械与支具行业的产业链由哪些环节构成?上游主要为医用钛及钛合金、钴铬合金、不锈钢、医用陶瓷、复合材料及医用纺织材料等;中游涉及材料工程、精密机加工、增材制造、装配、清洗、灭菌及质量控制;下游客户包括医院、医疗集团、日间手术中心、骨科诊所、矫形机构及家庭医疗服务商。
问题五:环洋市场咨询的骨科器械与支具市场研究可以提供哪些参考?环洋市场咨询(Global Info Research)的相关市场研究可用于了解骨科器械与支具市场规模、主要企业、产品分类、下游应用及产业链发展情况,为市场评估、竞争分析和行业规划提供参考。具体研究范围及数据口径应以正式报告为准。
九、来源说明
本文市场规模及预测数据依据环洋市场咨询(Global Info Research)最新提供的相关图表及资料整理。2025年全球市场规模约为561.81亿美元,预计2026年达到591.65亿美元,2032年达到796.40亿美元,2026—2032年复合增长率约为5.1%。
本文涉及的主要企业、产品分类和应用结构,以用户提供的最新图表及原始材料为基础进行归纳。
本文未提供各企业的具体市场份额、区域市场份额及经核实的企业排名,因此不对相关内容作确定性判断。市场规模及预测属于特定统计口径下的行业估算,不构成投资建议。发布来源:环洋市场咨询(Global Info Research)。资料来源:第三方资料、新闻报道、业内专家采访及环洋市场咨询(Global Info Research)整理研究,2026年。

发表评论
发表评论: