
 研报速递
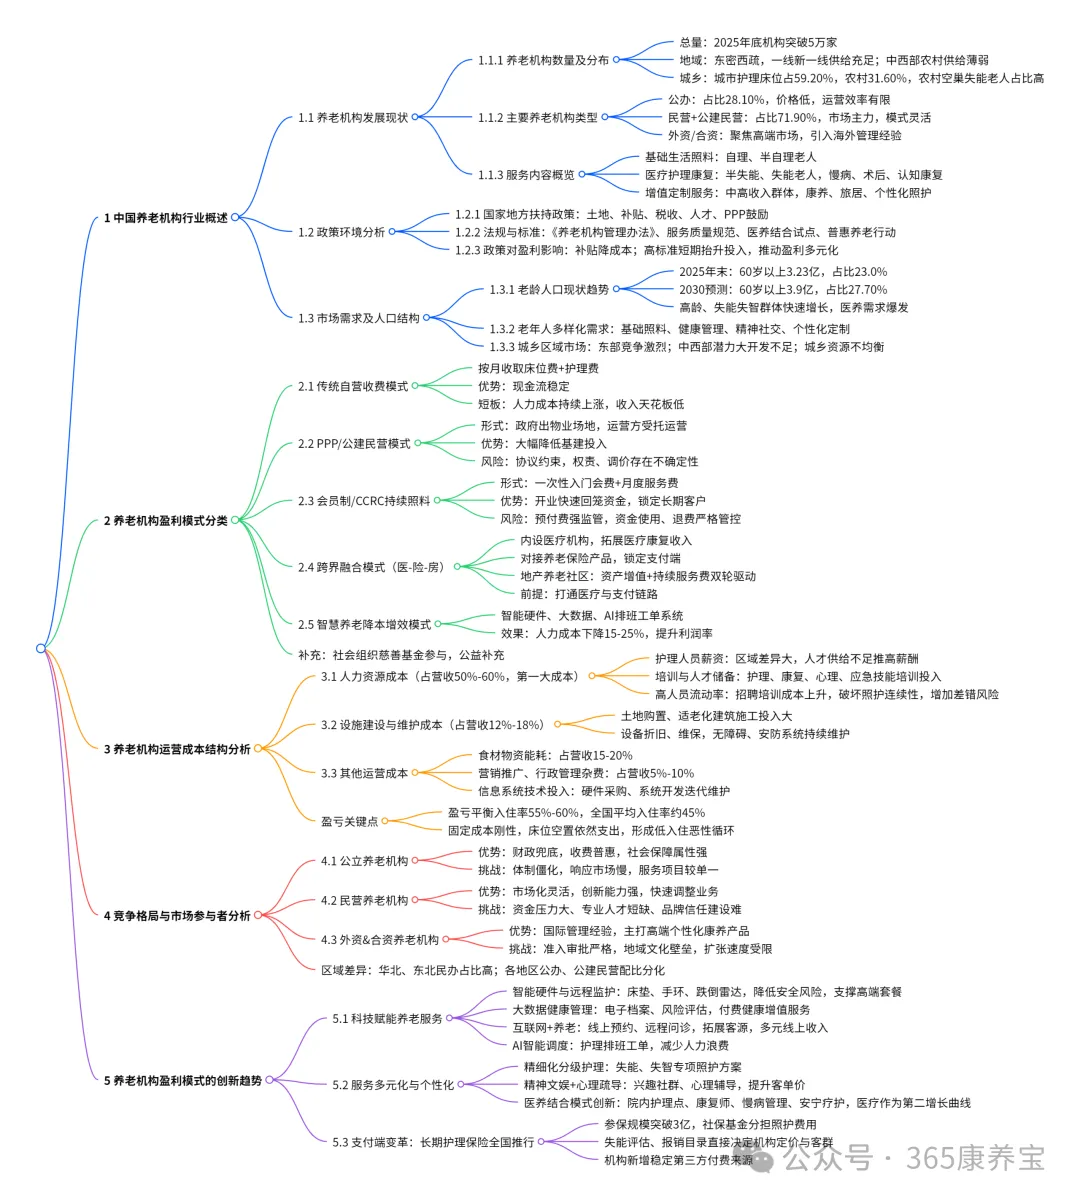
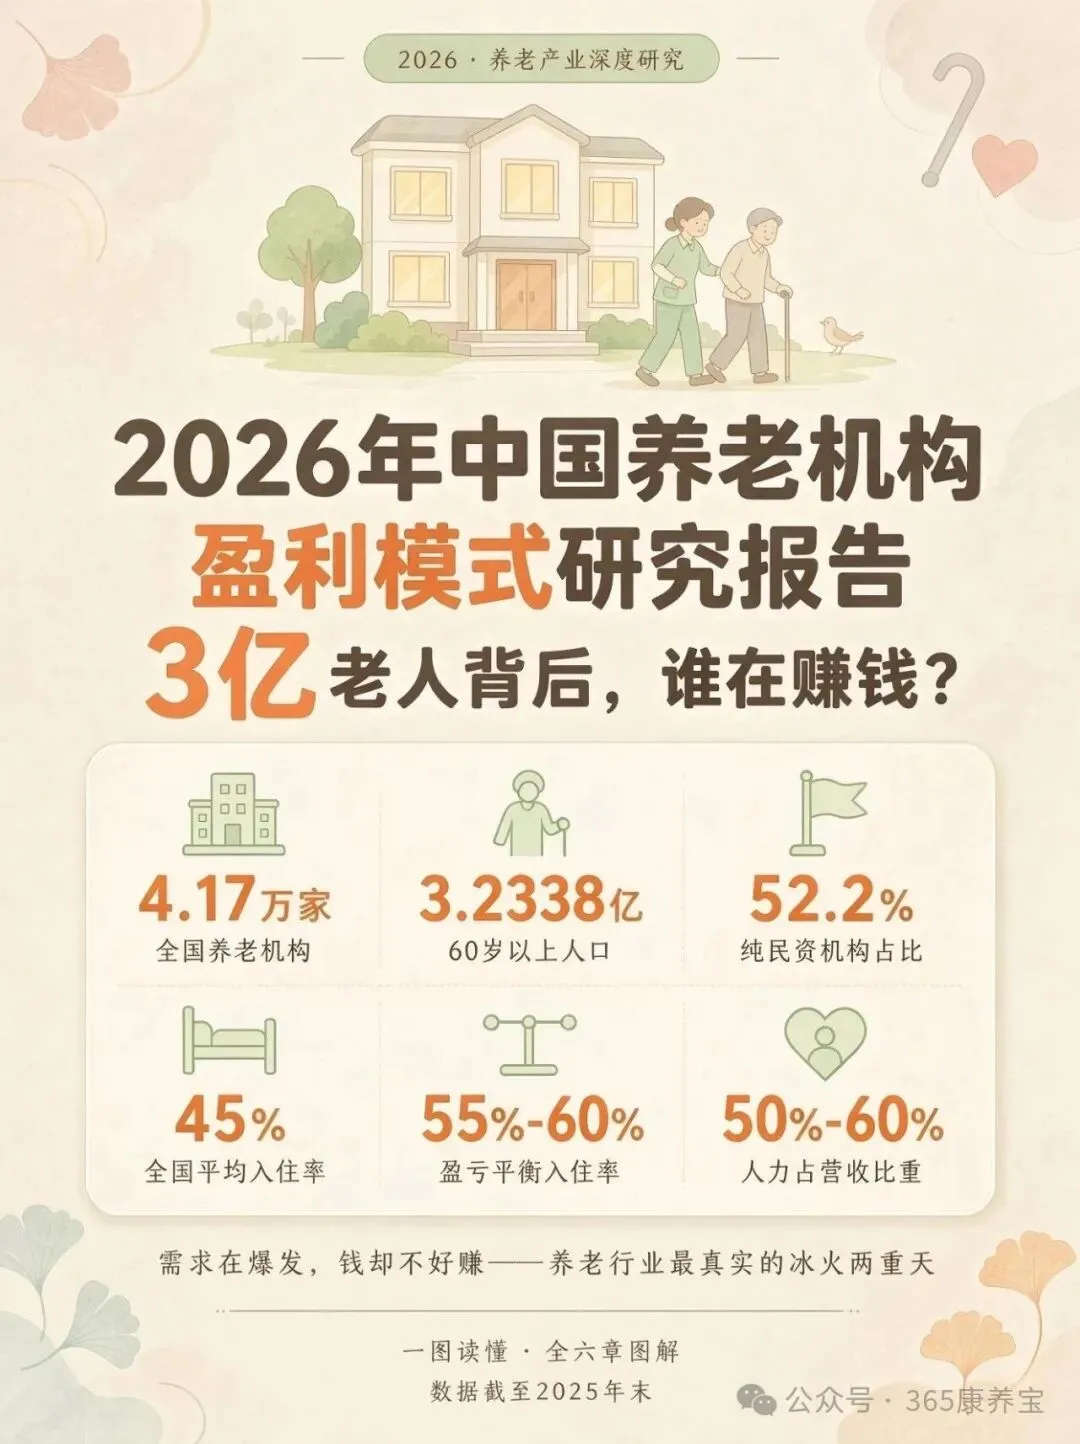
2026年中国养老机构盈利模式研究报告:3亿老人背后,谁在赚钱?
◆ ◆ ◆
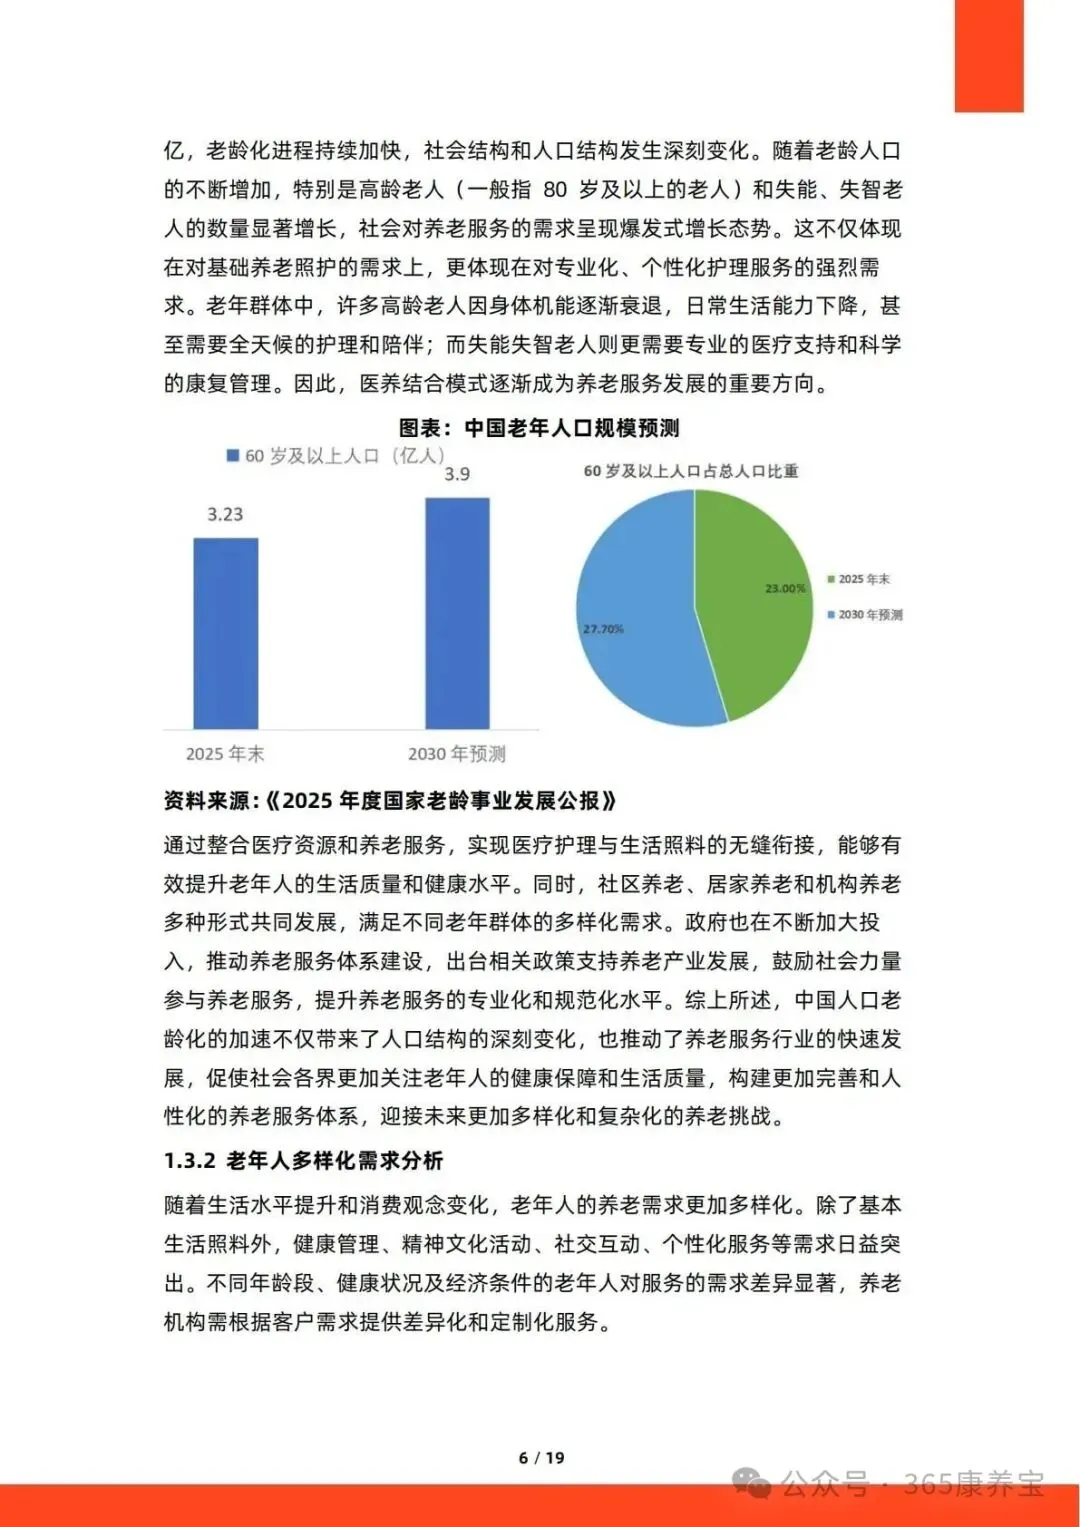
养老机构越来越多,可为什么“开养老院”常常被说成一门「高投入、长周期、低回报、高风险」的生意?2025年底,全国60岁以上老人已经突破3.2亿,每五个人里就有一位老年人;同一时间,全国养老机构4.17万家,能稳定盈利的却只是极少数。需求在爆发,钱却不好赚——这就是当下养老行业最真实的「冰火两重天」。
一、先看大盘:需求是实打实的,供给却很不均匀
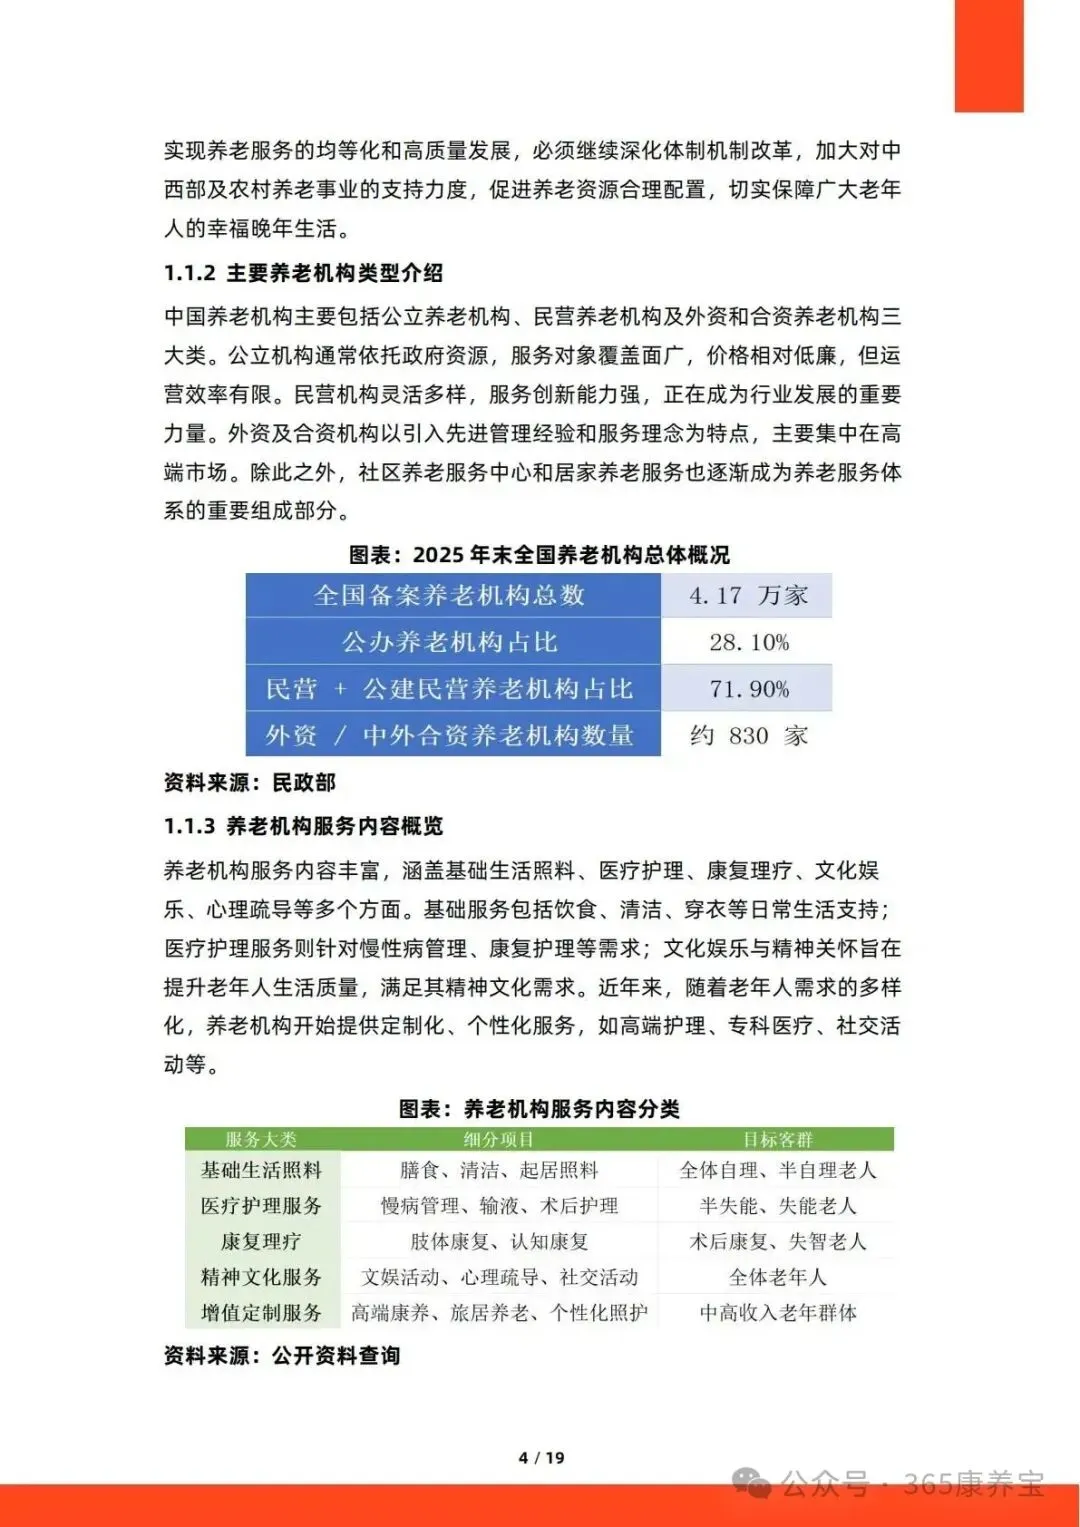
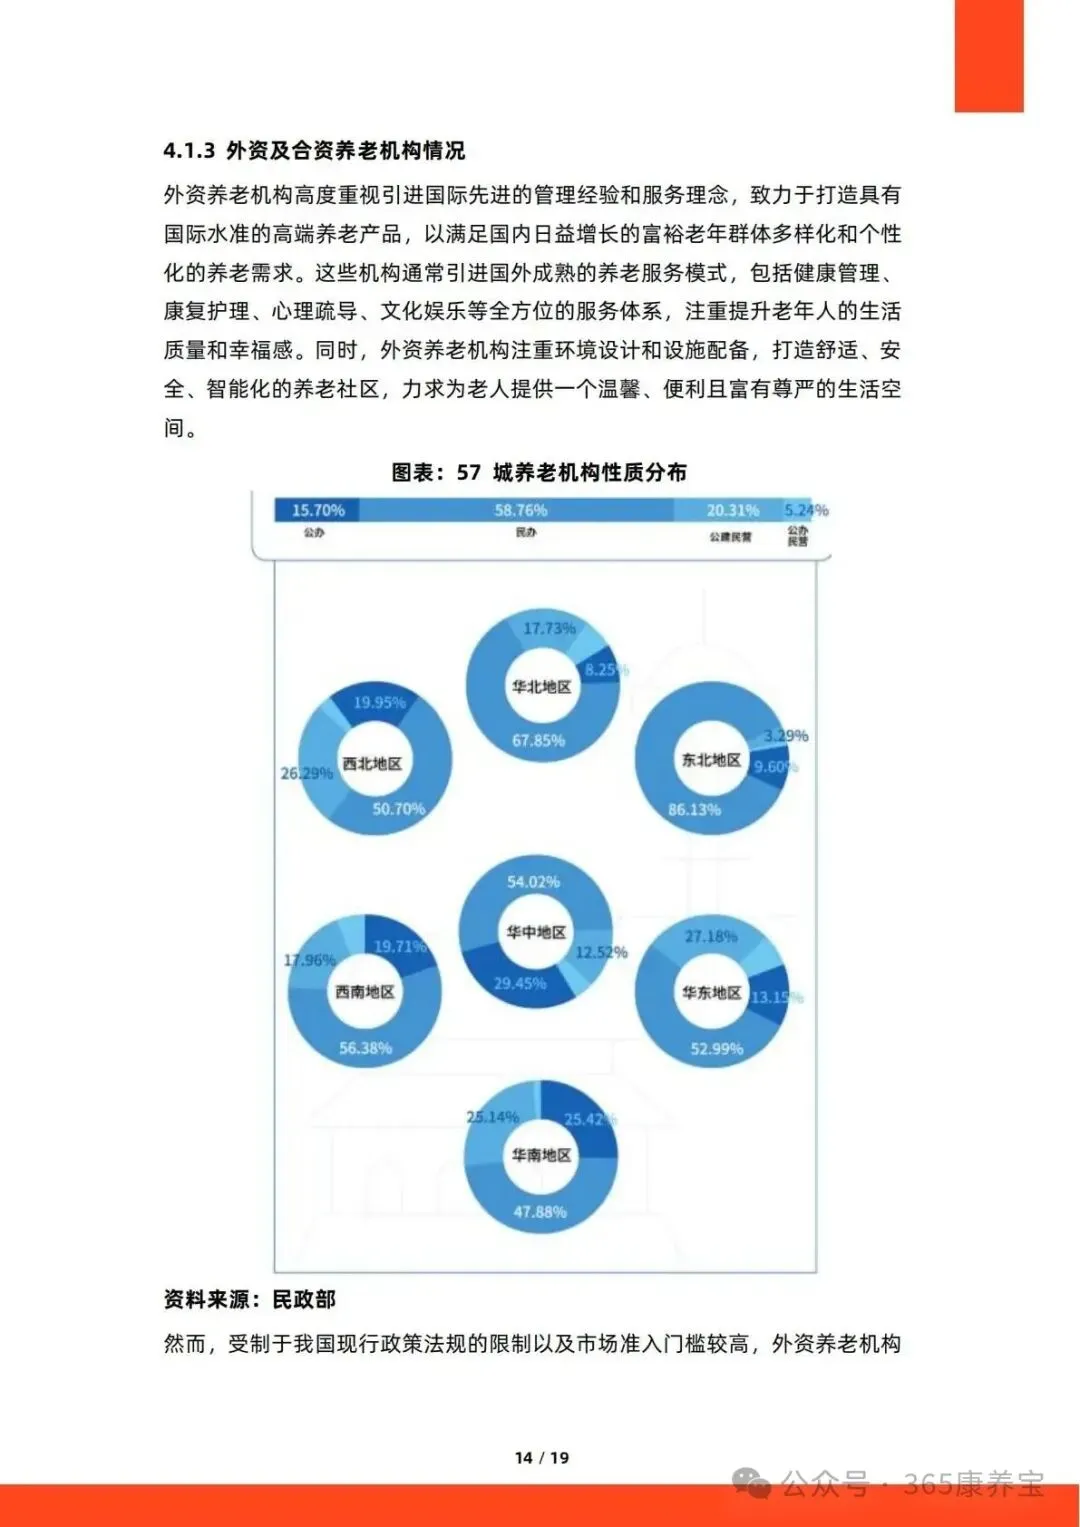
(一)4.17万家机构,民资已经是主力
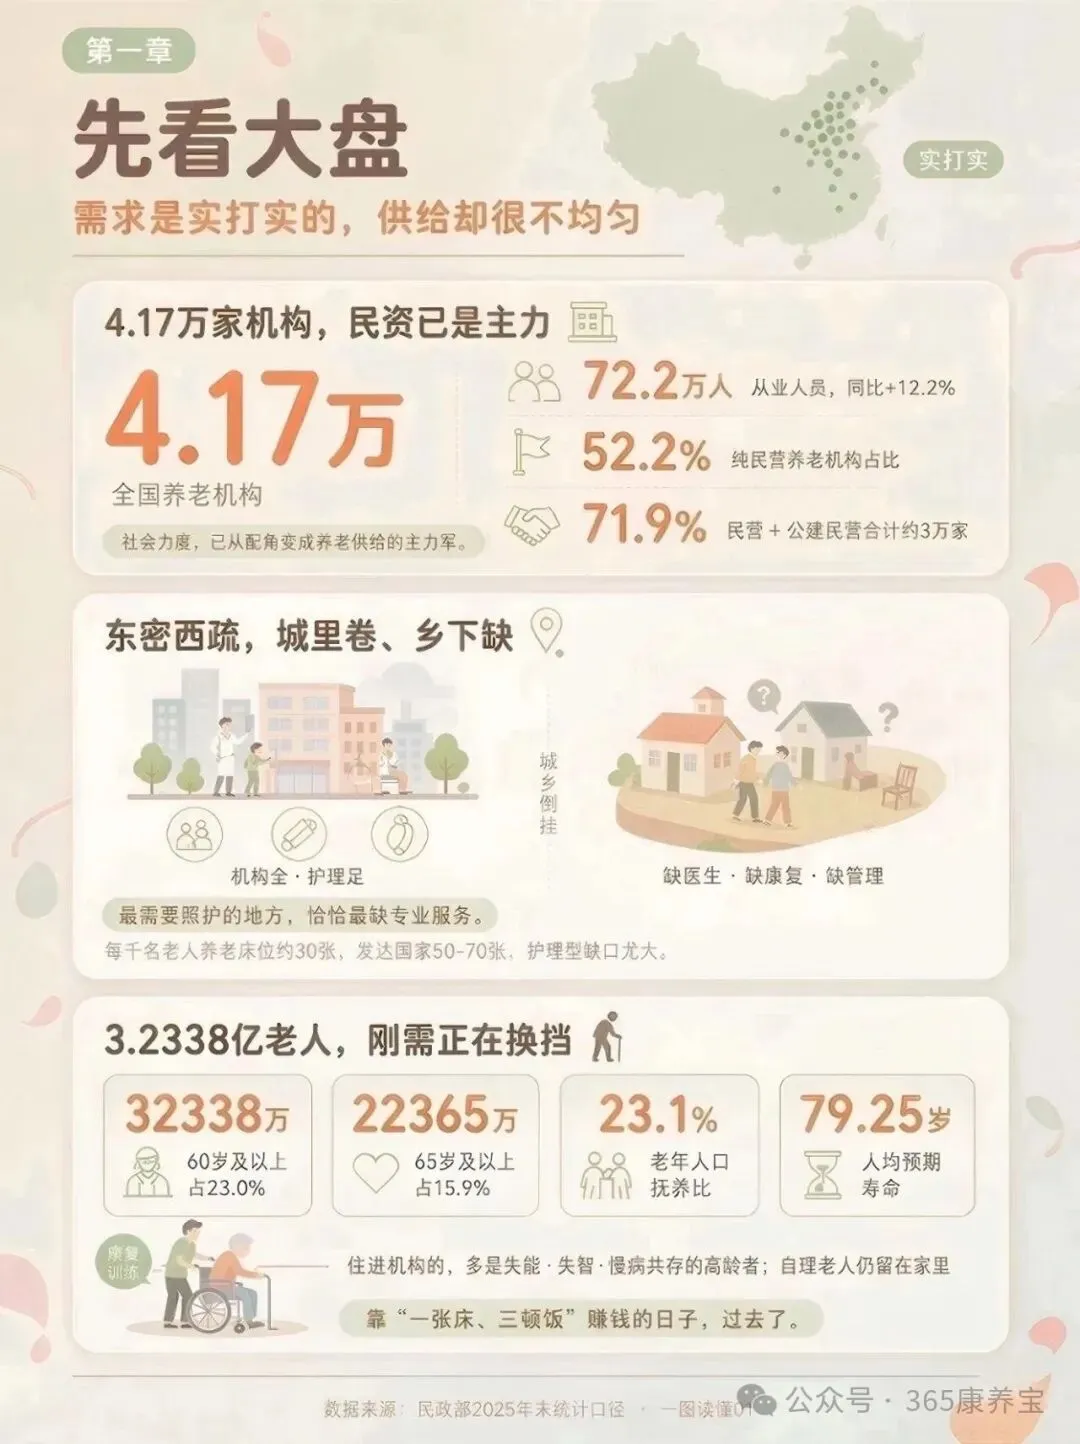
截至2025年底,全国养老机构共4.17万家,从业人员72.2万人,同比增长12.2%。其中纯民营养老机构占比52.2%,民营加上公建民营累计约3万家、合计占71.9%。换句话说,「社会力量」已经从配角变成了养老供给的主力军。
但别被总量迷惑:全国每千名老年人拥有的养老床位大约只有30张,而发达国家普遍在50到70张之间,护理型、医养结合型的床位缺口尤其明显。
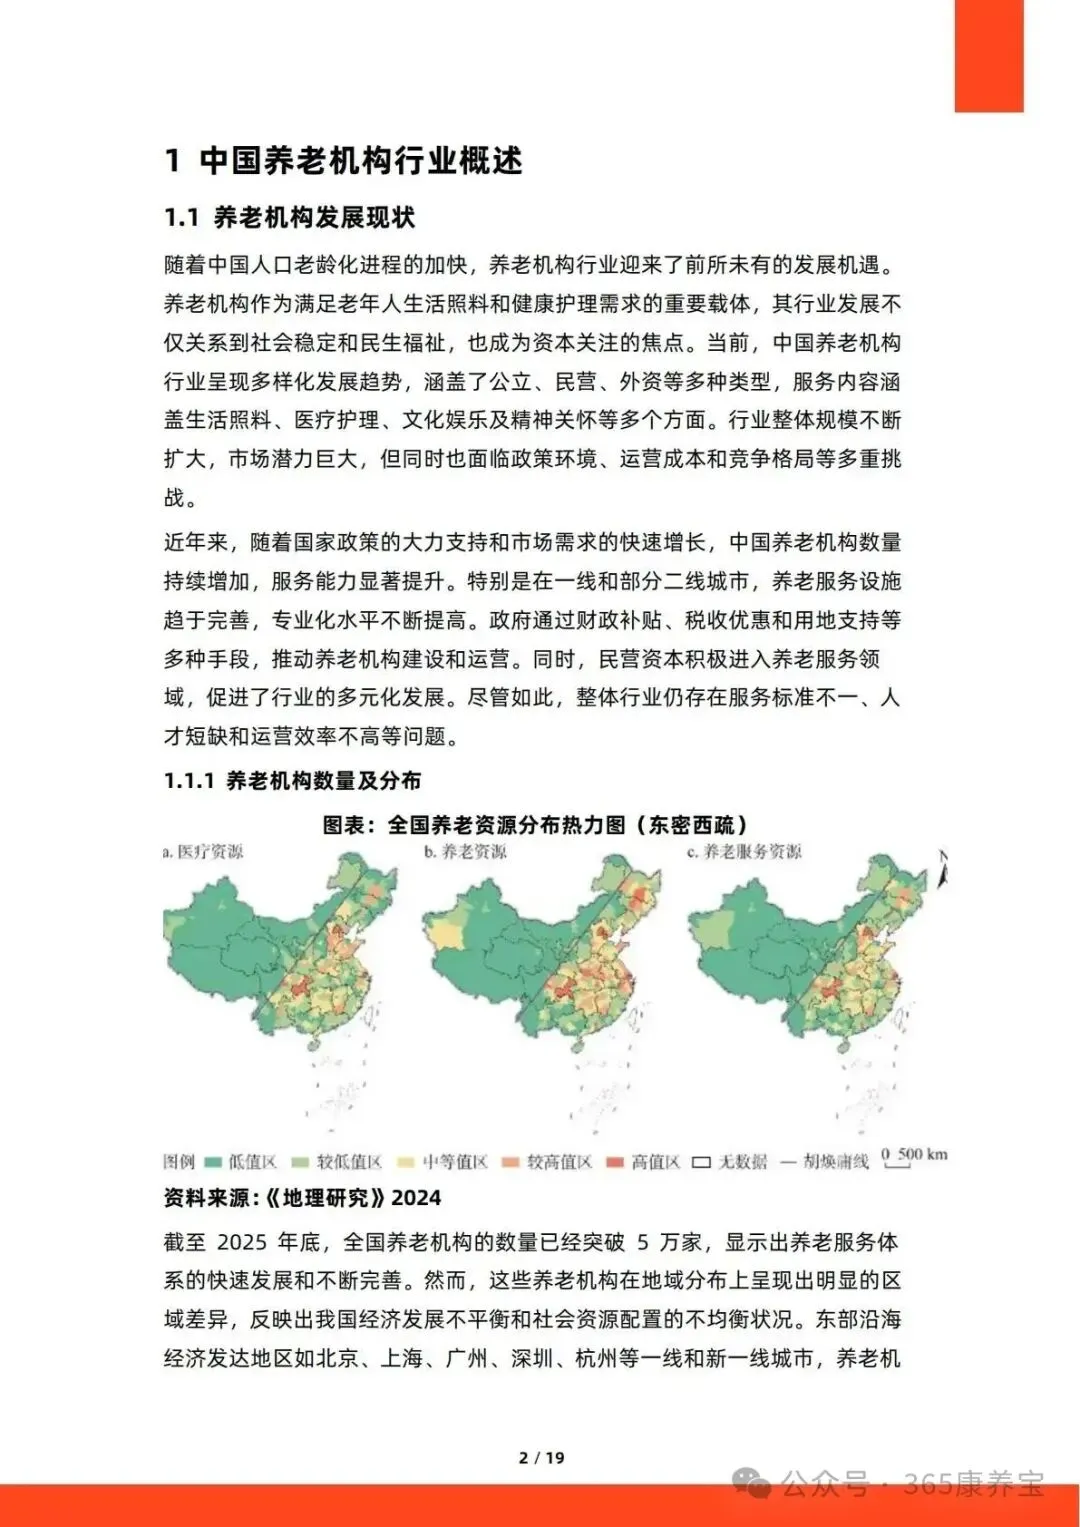
(二)东密西疏,城里卷、乡下缺
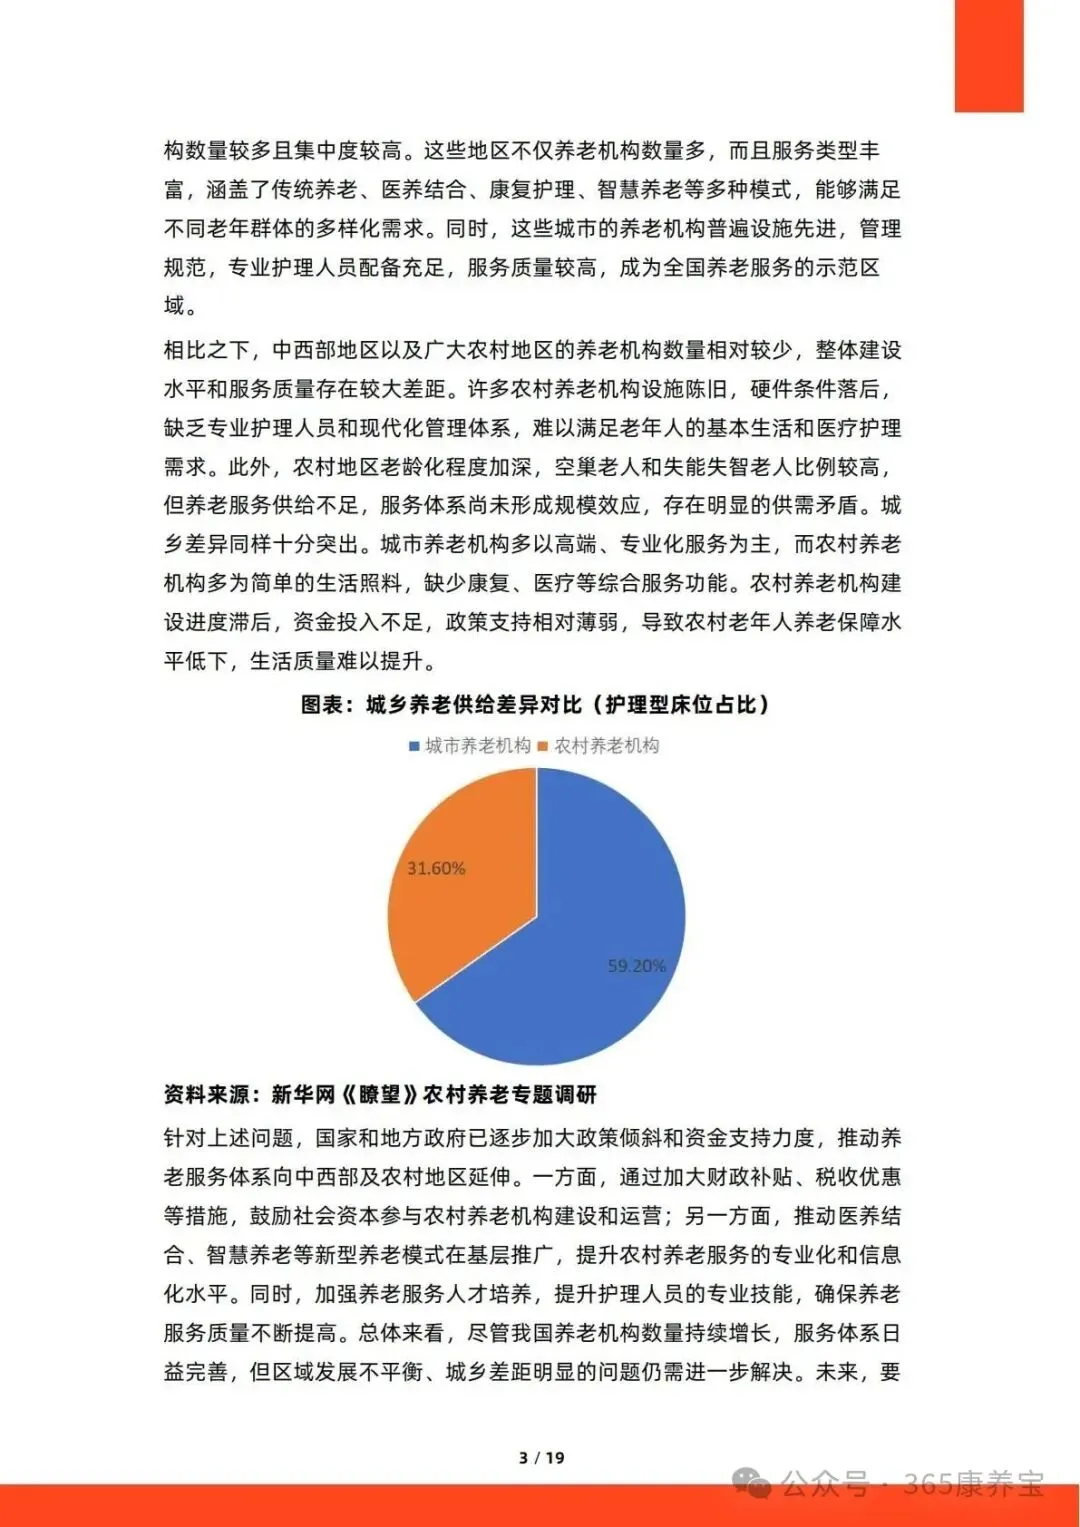
养老机构分布的典型特征是「东密西疏、城强乡弱」。北京、上海、广深杭这类城市,机构多、类型全,传统养老、医养结合、康复护理、智慧养老都能找到,护理团队也配得足;中西部和广大农村则多是几间房、几个人的简单照料点,缺医生、缺康复、缺管理,而那里的空巢老人、失能失智老人比例反而更高。
|城乡倒挂:最需要照护的地方,恰恰最缺专业服务。
(三)3.2338亿老人,刚需正在换挡
官方数据是:2025年末60周岁及以上人口32338万,占总人口23.0%;65周岁以上22365万,占15.9%;老年人口抚养比升到23.1%,人均预期寿命79.25岁。更关键的是结构——住进机构的老人里,失能、失智、慢病共存的高龄者成了主流。自理老人大多还留在家里,「愿意进来」的,往往是随时可能出状况的重度照护对象。
这意味着:过去靠「一张床、三顿饭」就能赚钱的日子过去了,能不能接住医疗和护理,正在决定一家机构的生死。
◆ ◆ ◆
二、政策:既是补贴的手,也是合规的尺
(一)一揽子扶持,解决的是「能不能开起来」
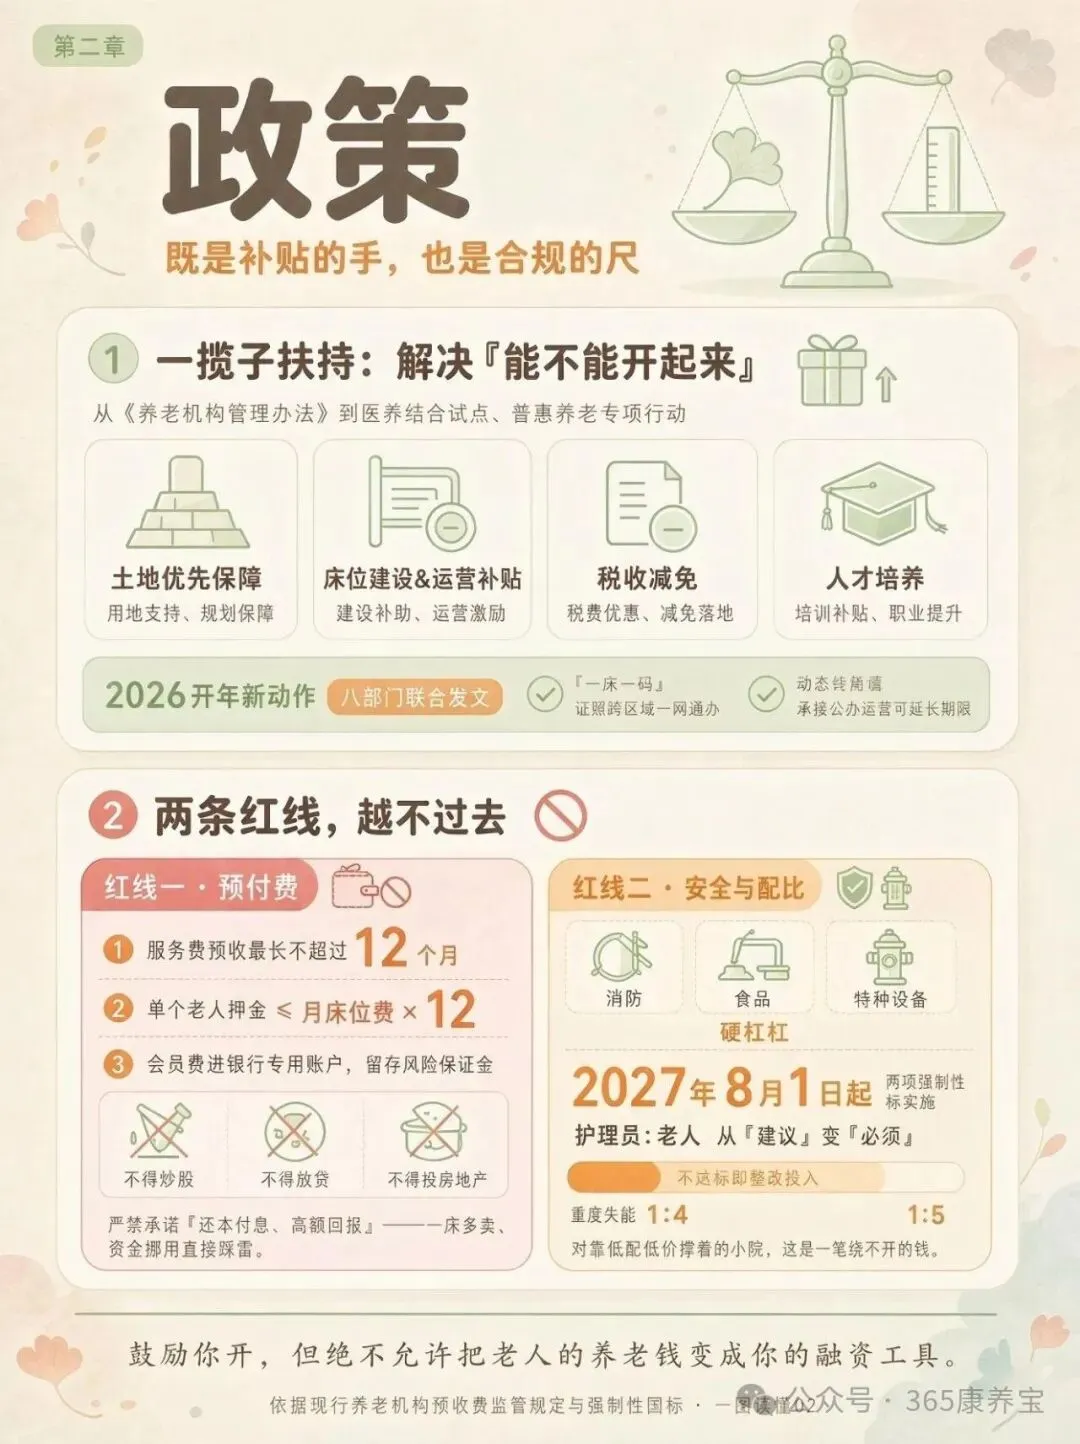
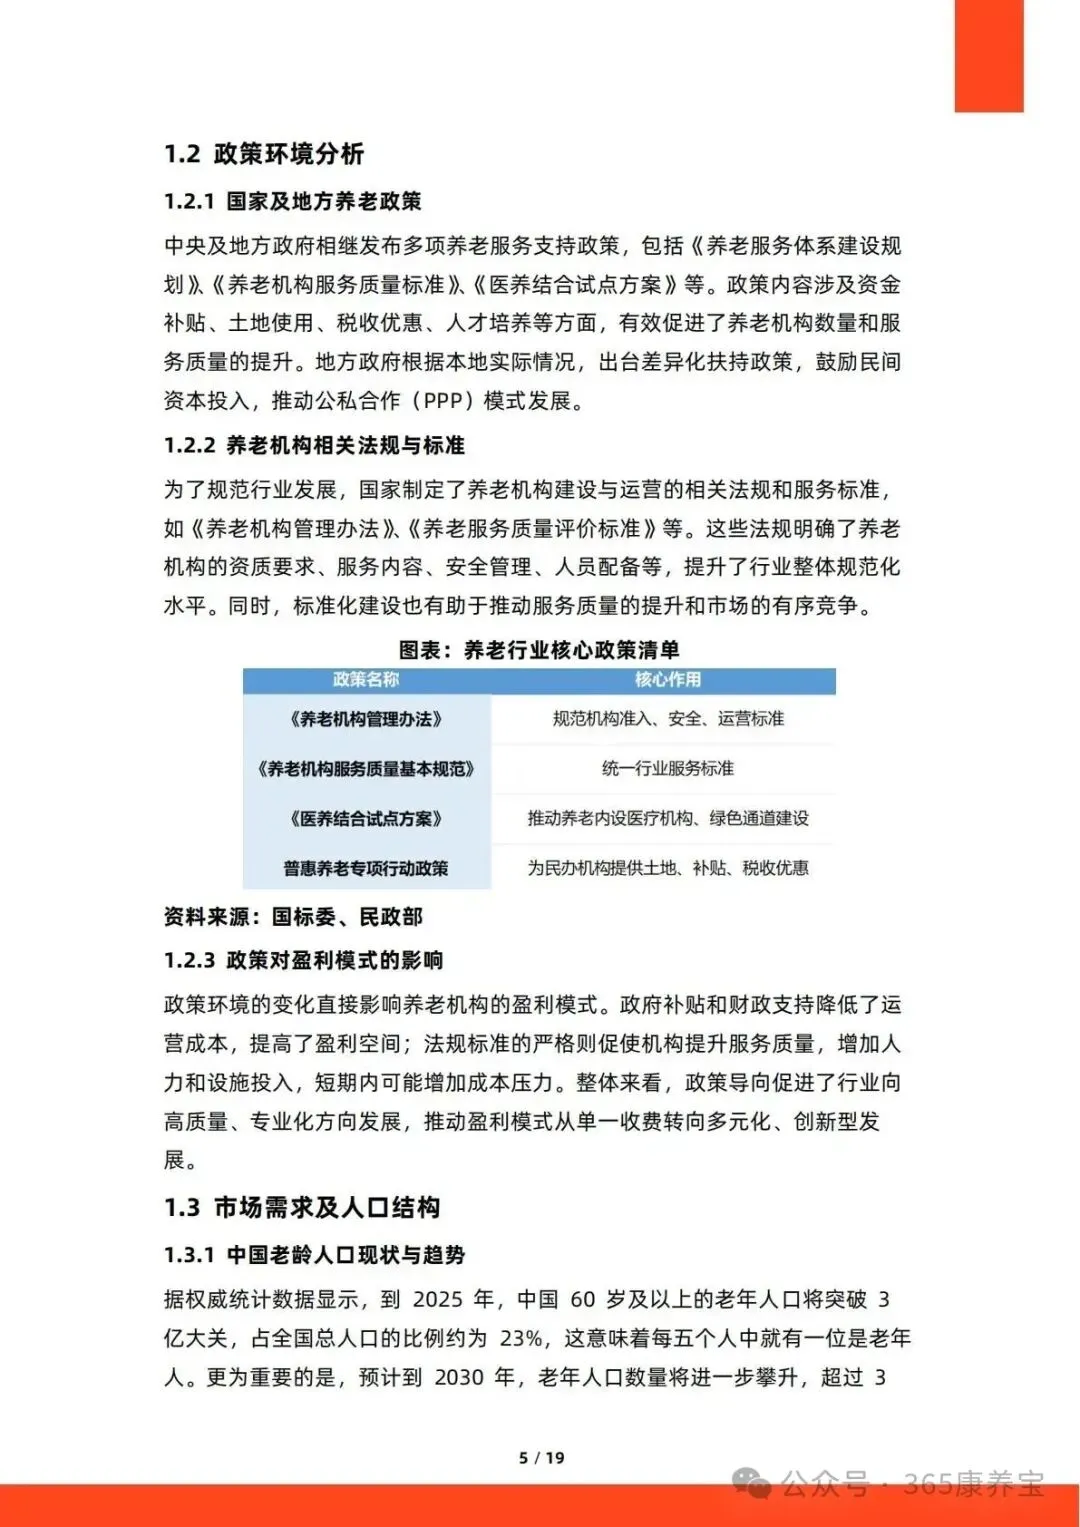
从《养老机构管理办法》《养老机构服务质量基本规范》,到医养结合试点、普惠养老专项行动,政策工具箱里有四样最实在:土地优先保障、床位建设和运营补贴、税收减免、人才培养。2026年开年八部门又联合印发《关于培育养老服务经营主体 促进银发经济发展的若干措施》,把「一床一码」动态监管、证照跨区域一网通办、承接公办机构运营可延长期限都写进了文件。
(二)两条红线,越不过去
第一条是预付费。养老服务费、押金、会员费已经被「全口径」纳入监管:服务费预收最长不超过12个月,单个老人的押金不得超过其月床位费的12倍;会员费必须进银行专用存款账户、留存风险保证金,不得拿去炒股、放贷、投房地产,更不能承诺「还本付息、高额回报」。
第二条是安全与配比。消防、食品、特种设备是硬杠杠;2027年8月1日起两项强制性国家标准实施,护理员与老人的配比从「建议」变成「必须」,重度失能老人配比是1比4到1比5,不达标就得整改投入。对靠低配低价撑着的小院来说,这是一笔绕不开的钱。
|政策逻辑很清楚:鼓励你开,但绝不允许把老人的养老钱变成你的融资工具。
◆ ◆ ◆
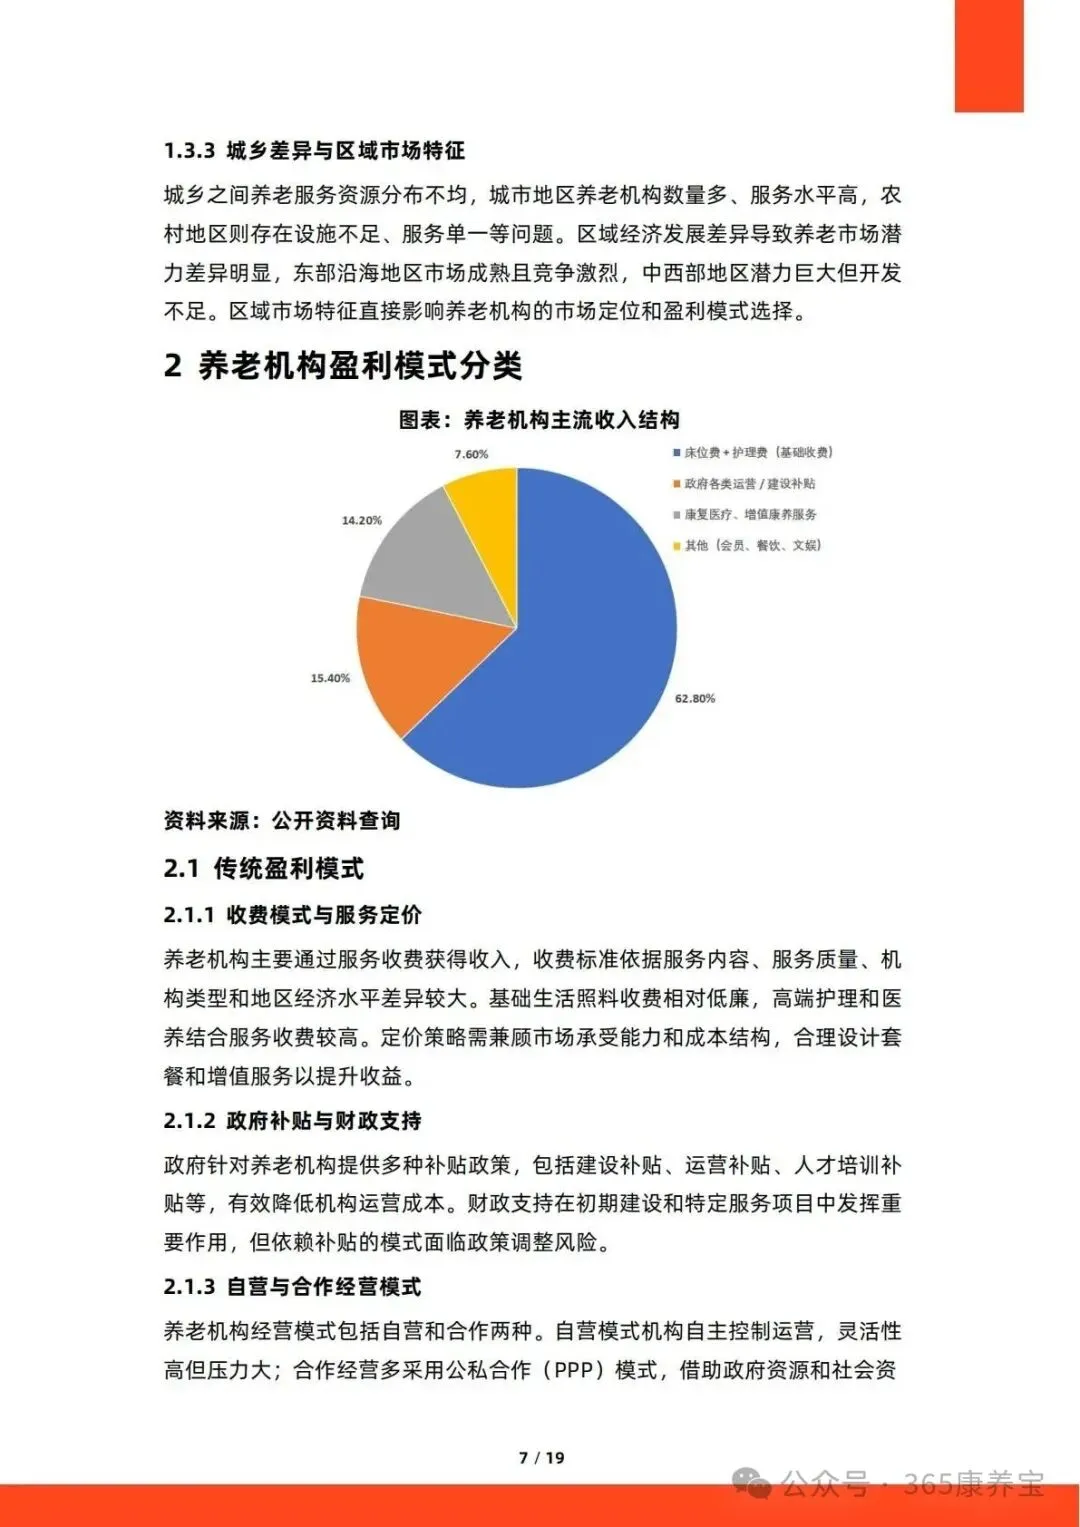
三、钱从哪来:五种主流盈利模式
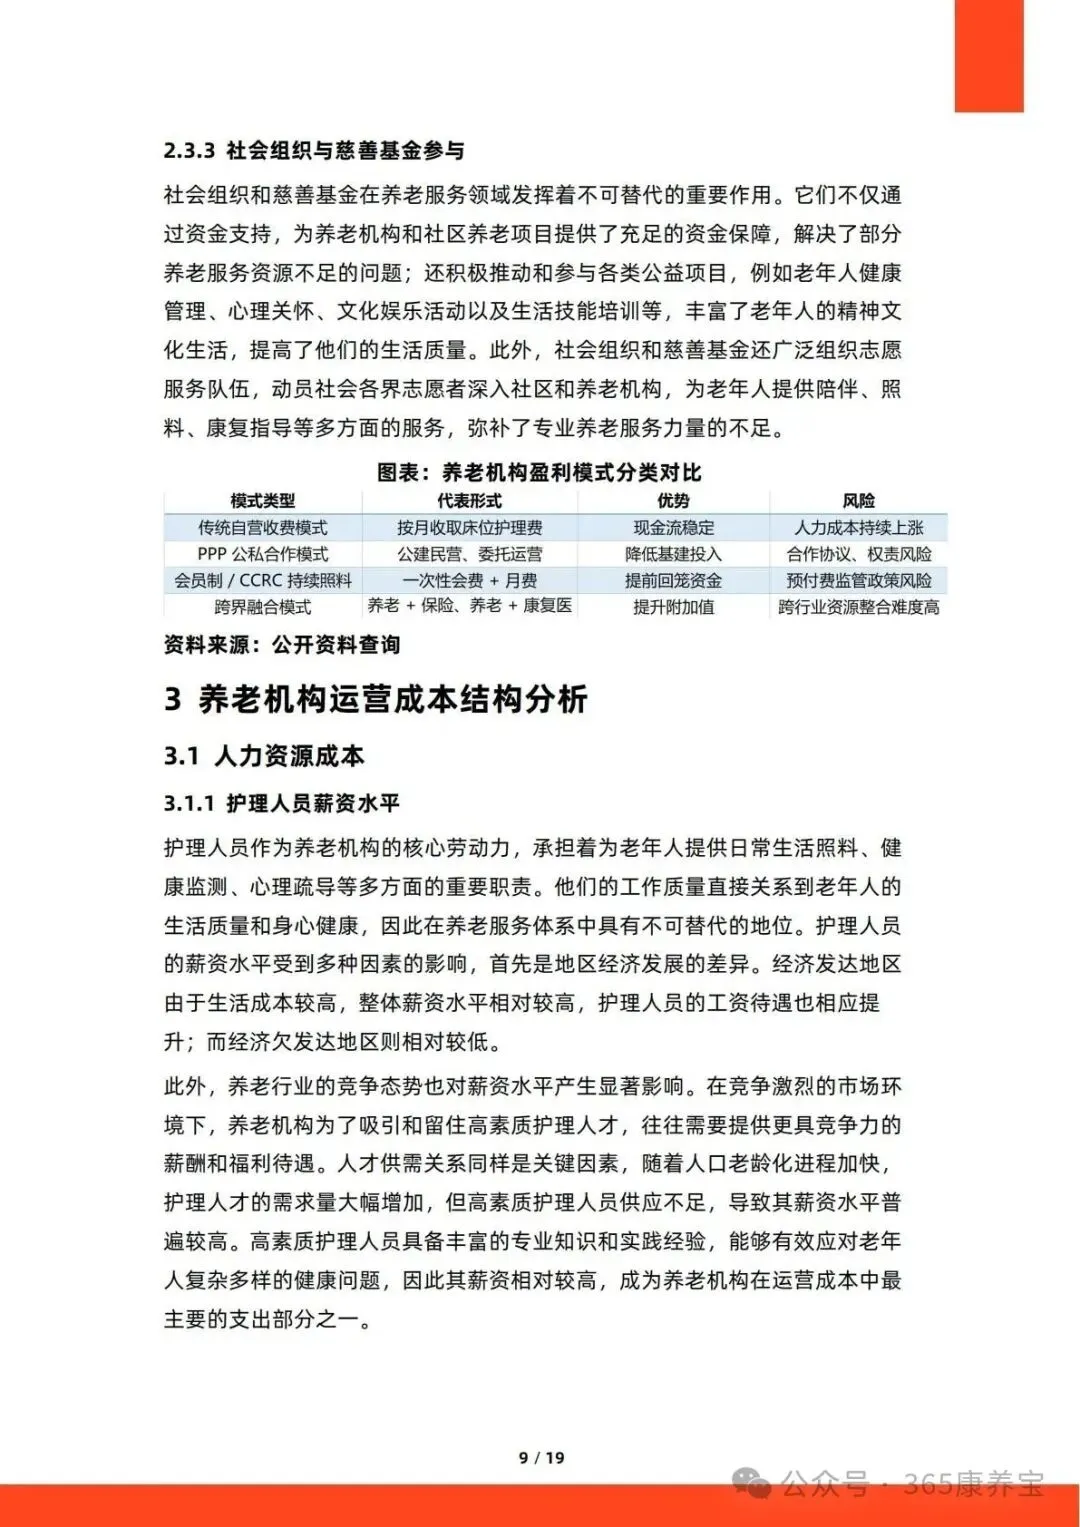
(一)传统自营收费:按月收床位费和护理费
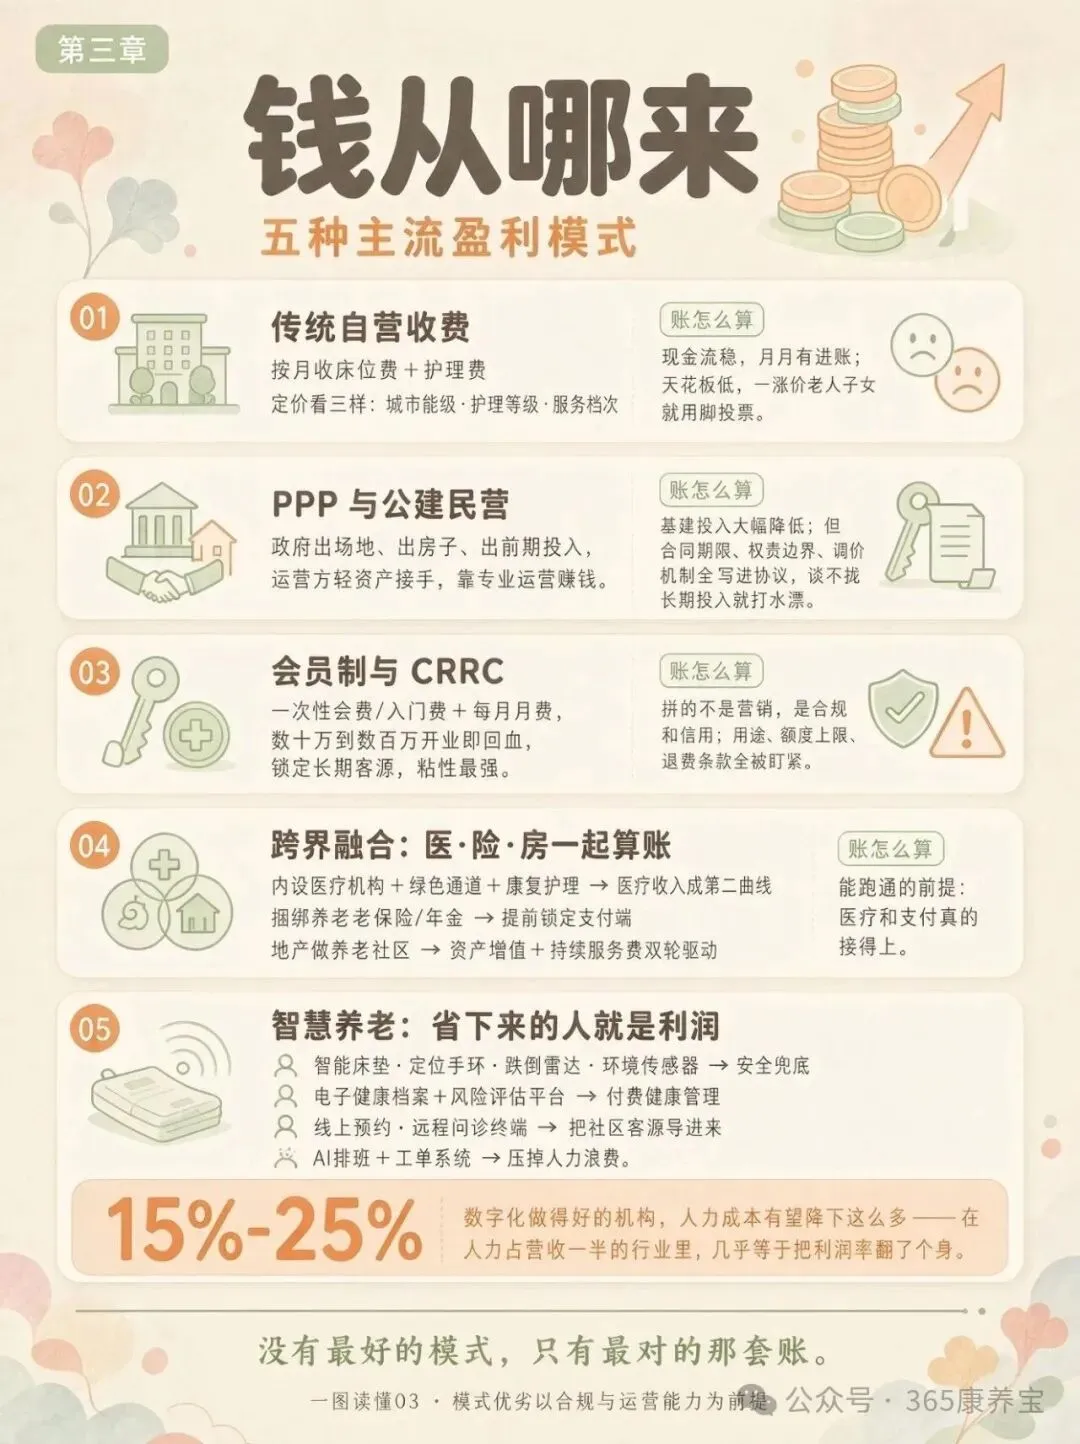
最古老也最普遍的模式。定价跟着三样走:城市能级、护理等级、服务档次。基础照料便宜,医养结合和高端护理贵。它的优点是现金流稳、每个月都有进账;缺点是收入天花板低,一旦涨价,价格敏感的老人和子女立刻用脚投票。
(二)PPP与公建民营:少掏一份建楼的钱
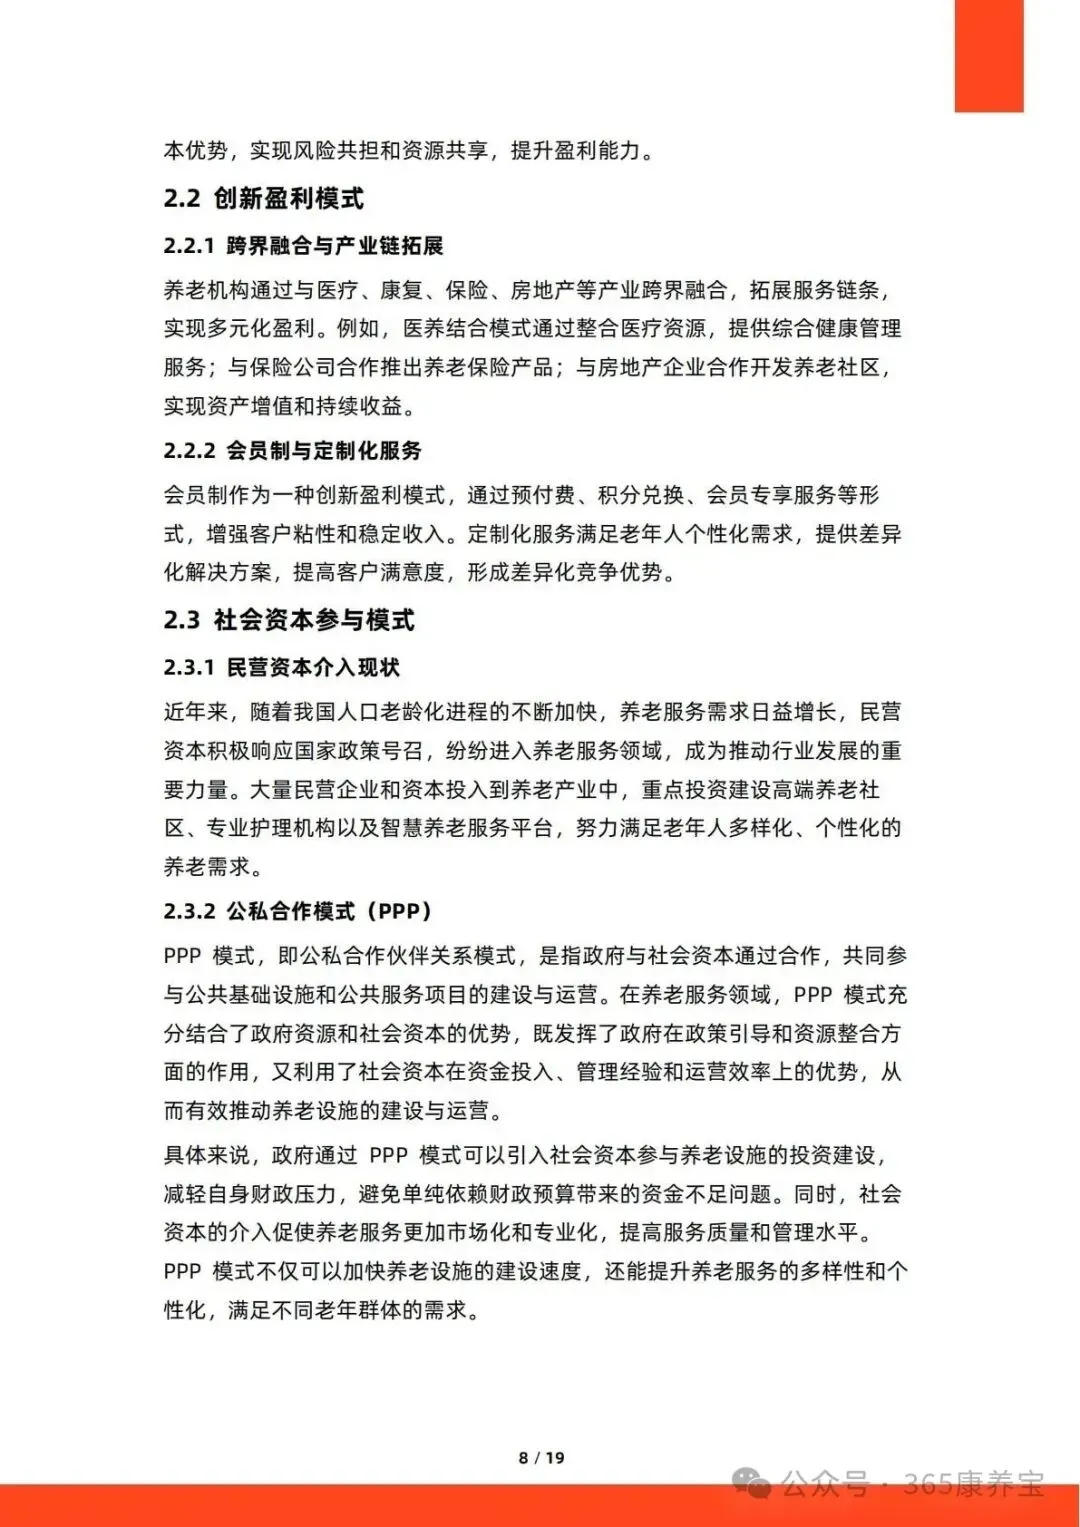
政府出场地、出房子甚至出前期投入,运营方以轻资产方式接手,靠专业运营能力赚钱。对民营方来说,最大的甜头是「基建投入大幅降低」;代价是合同期限、权责边界、调价机制全写进协议里,一旦谈不拢,长期投入就可能打水漂。
(三)会员制与CCRC:一次性回笼大笔现金
持续照料退休社区(CCRC)的做法是「一次性会费或入门费,加每月月费」。数十万到数百万的会费能在开业初期迅速回血、锁定长期客源,客户粘性也强。但风险同样突出:预收费监管趋严之后,会员费的使用用途、额度上限、退费条款都被盯得很紧,「一床多卖」和资金挪用会直接踩雷。这个模式,拼的不是营销,是合规和信用。
(四)跨界融合:医、险、房一起算账
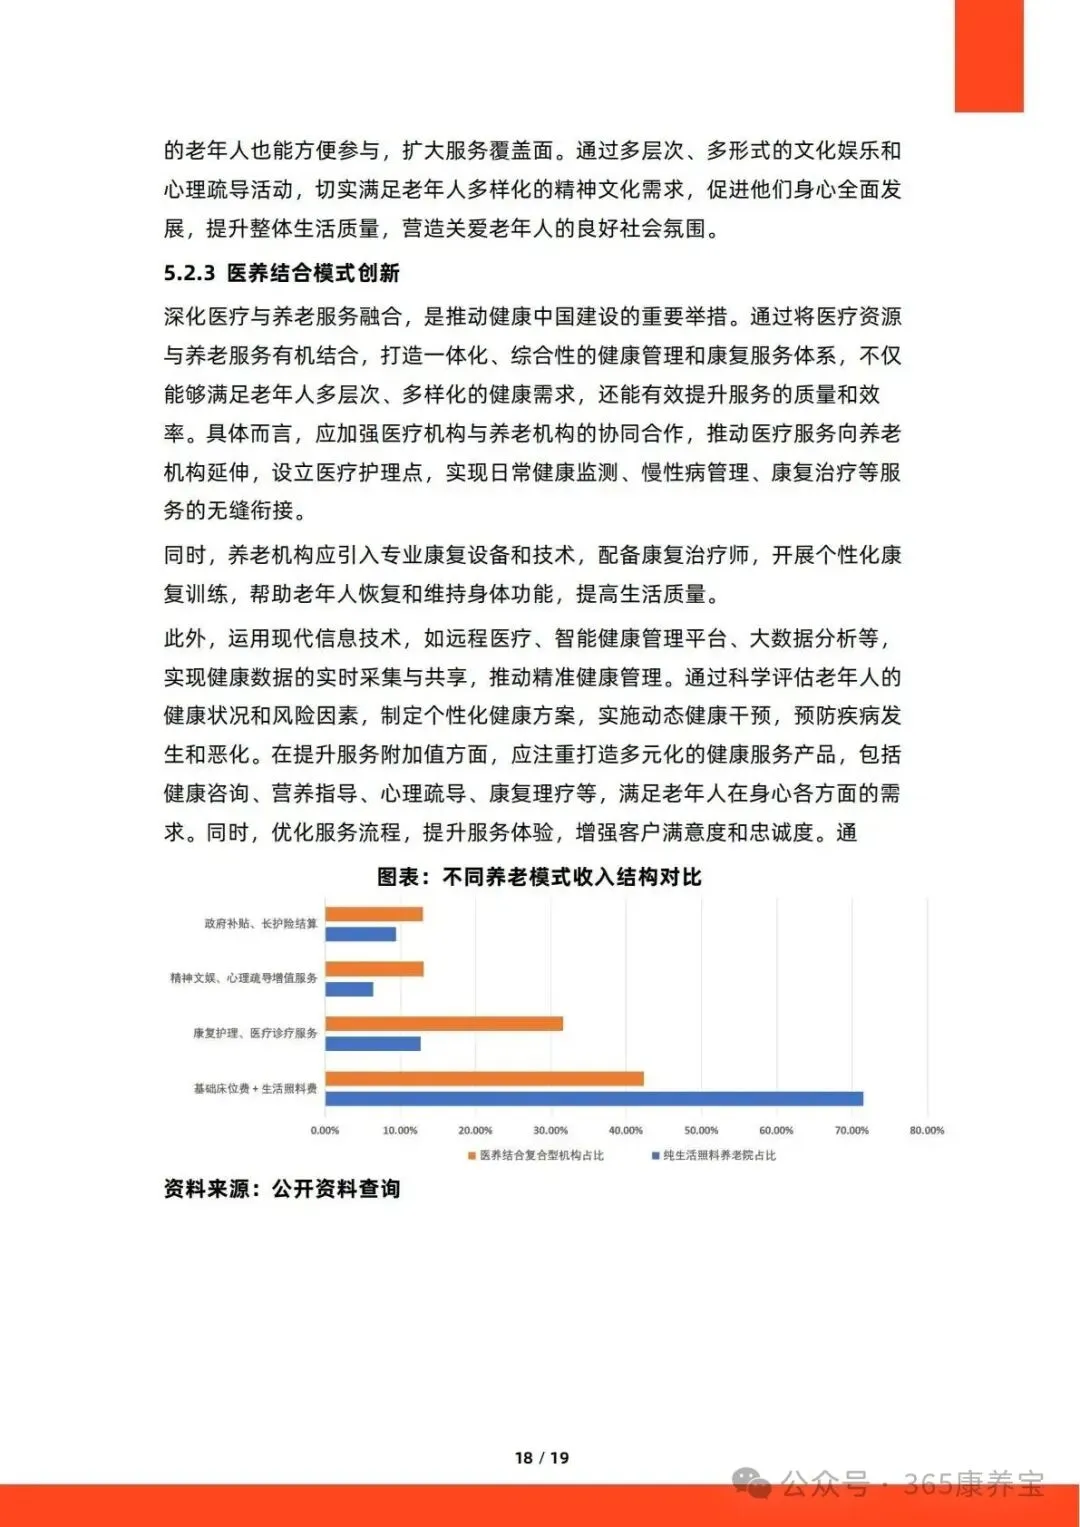
三条最常见的路子:一是内设医疗机构、绿色通道、康复护理,把医疗收入变成第二增长曲线;二是和保险公司绑定制养老保险、年金产品,把支付端提前锁定;三是地产企业做养老社区,靠资产增值加持续服务费双轮驱动。能跑通的前提,是医疗和支付真的接得上。
(五)智慧养老:省下来的人,就是利润
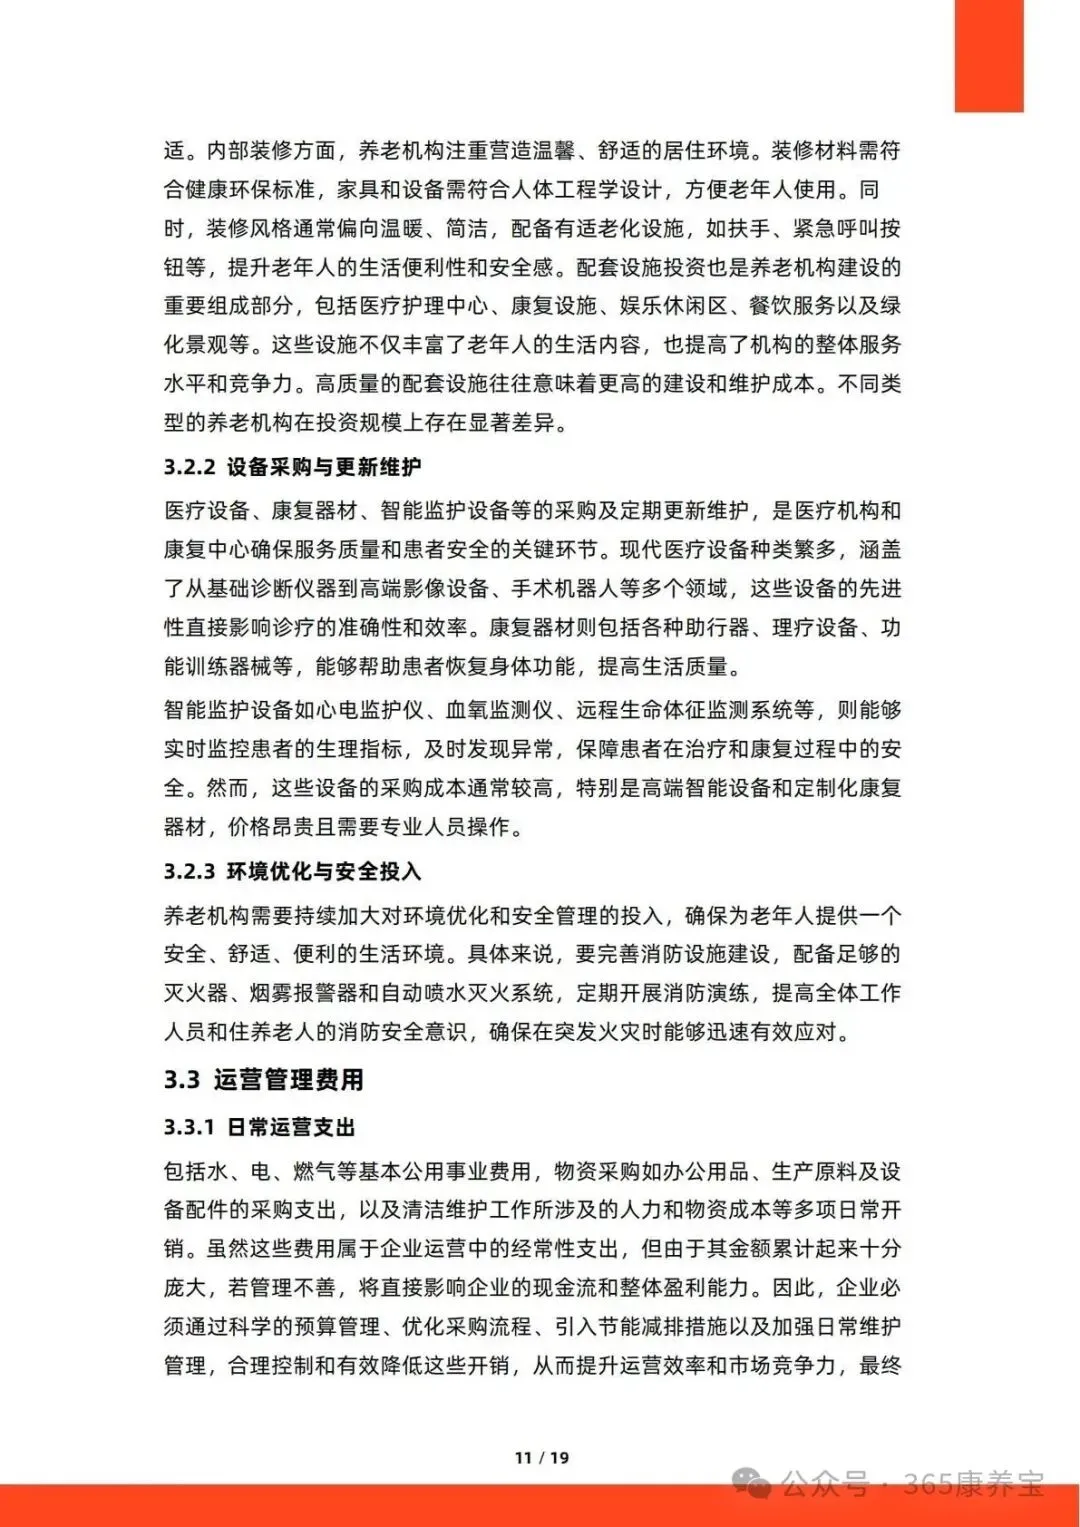
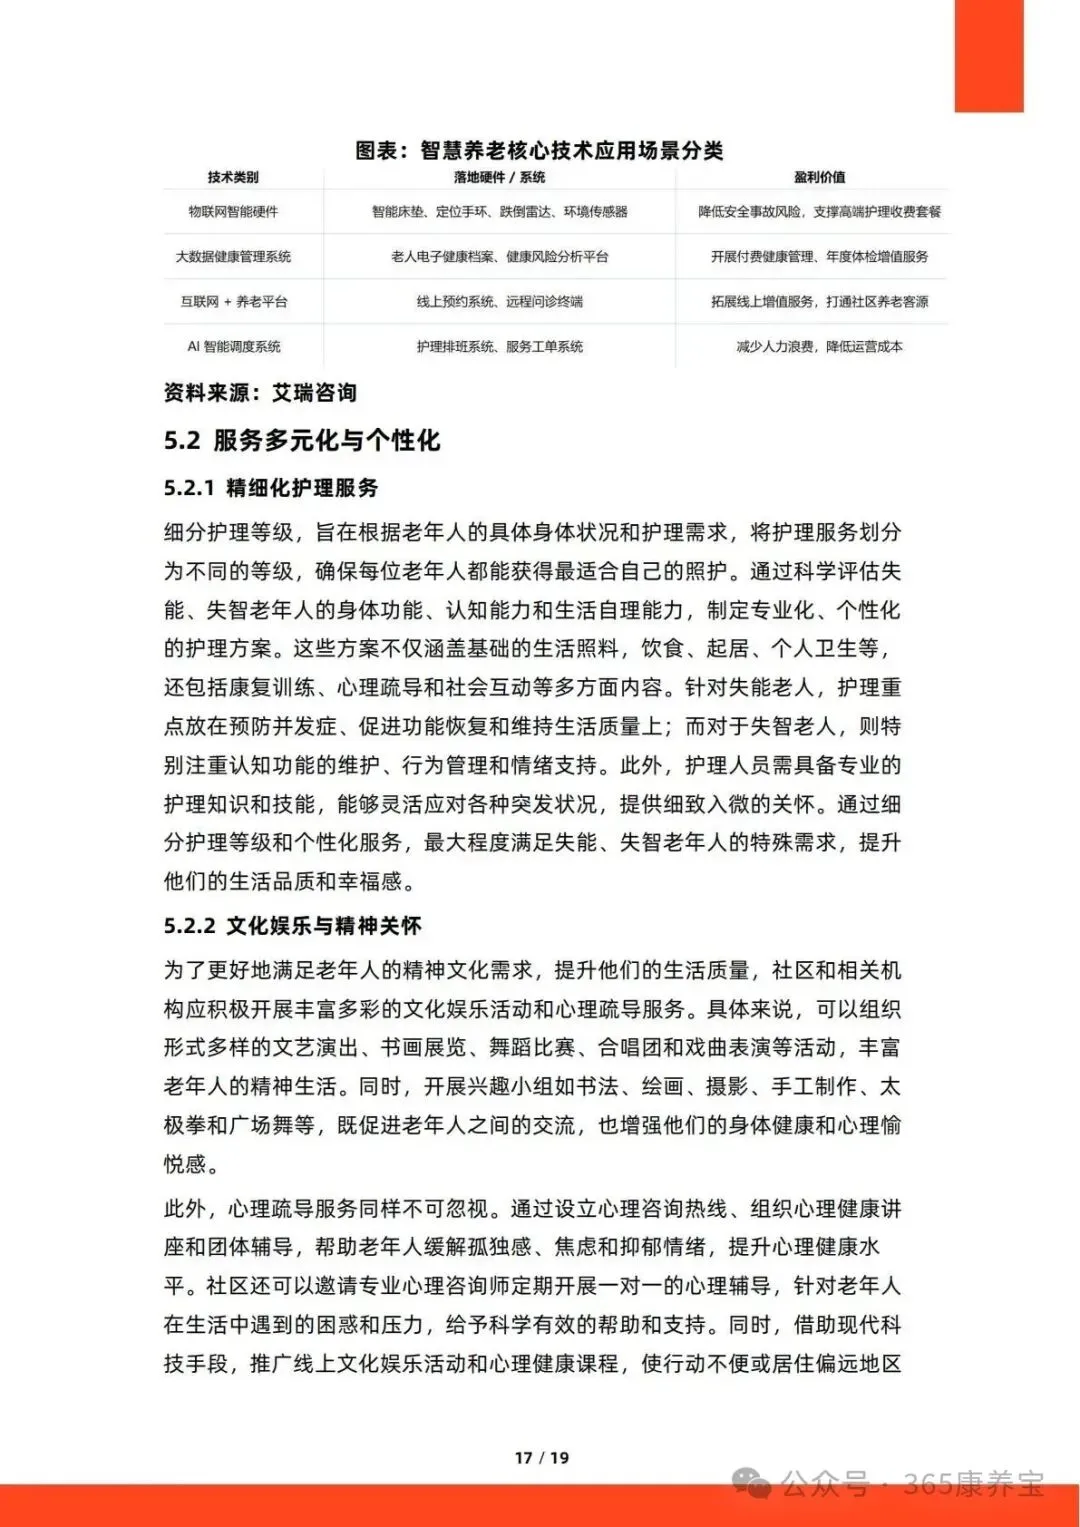
智能床垫、定位手环、跌倒雷达、环境传感器做安全兜底;电子健康档案和风险评估平台做付费健康管理;线上预约、远程问诊终端把社区客源导进来;AI排班和工单系统压的是人力浪费。行业测算,数字化做得好的机构,人力成本有望降下15%到25%——在人力占营收一半的行业里,这几乎等于把利润率翻了个身。
◆ ◆ ◆
四、成本账:为什么「住不满」是最致命的
(一)人力吃掉一半以上的营收
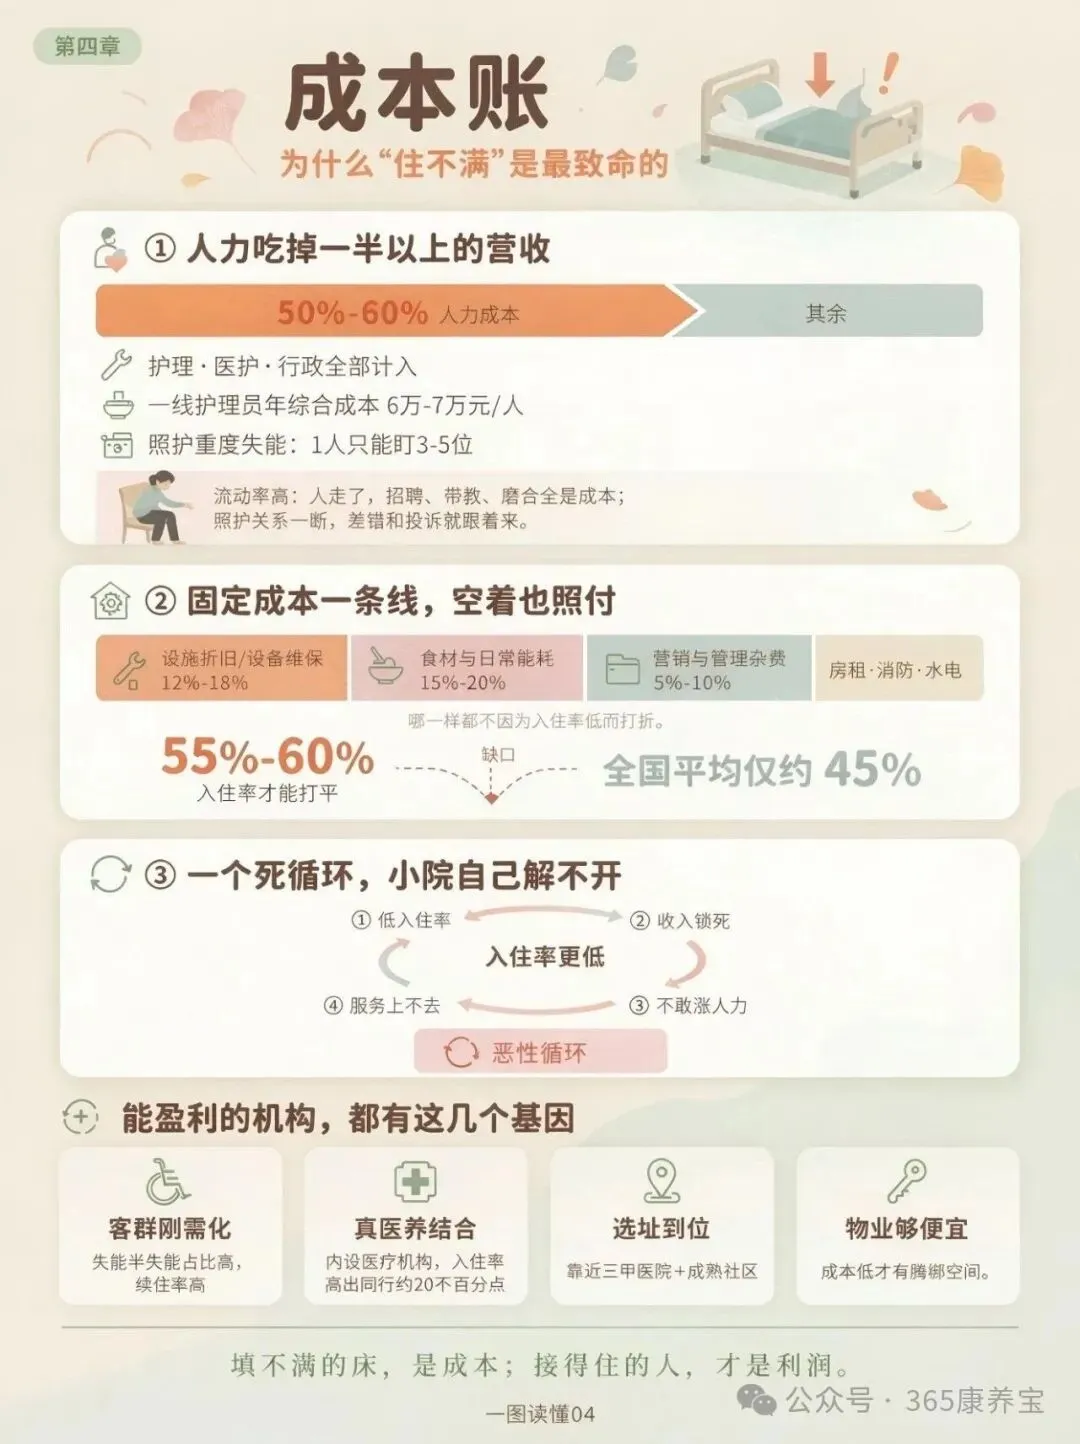
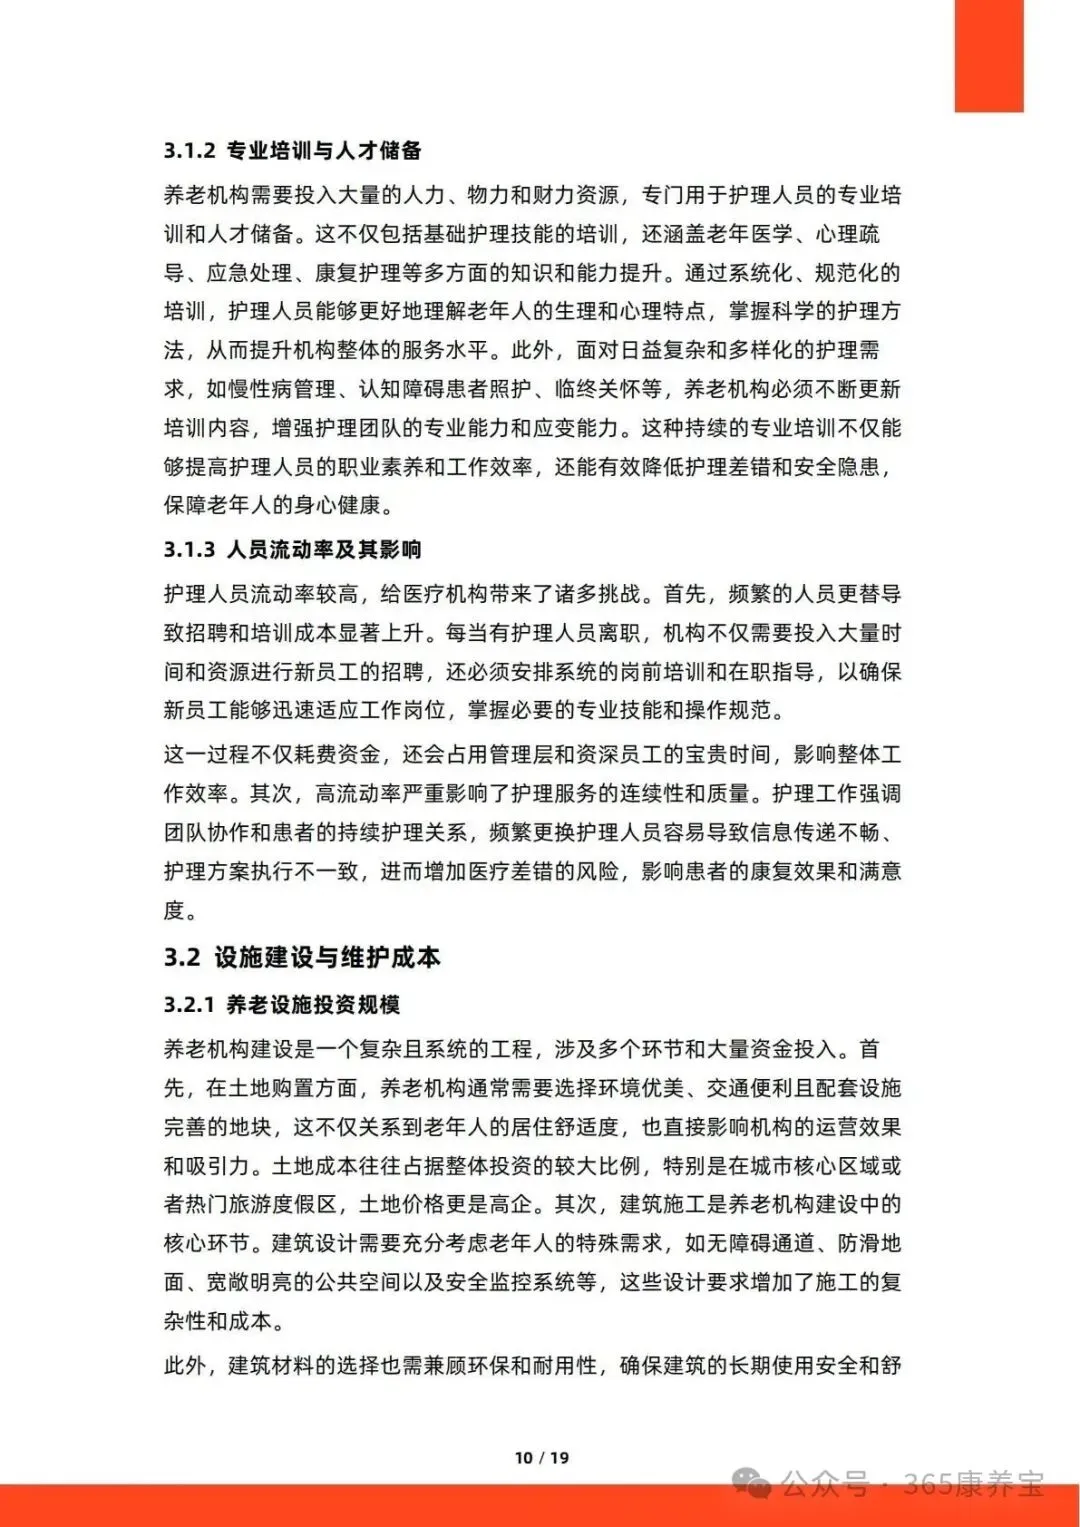
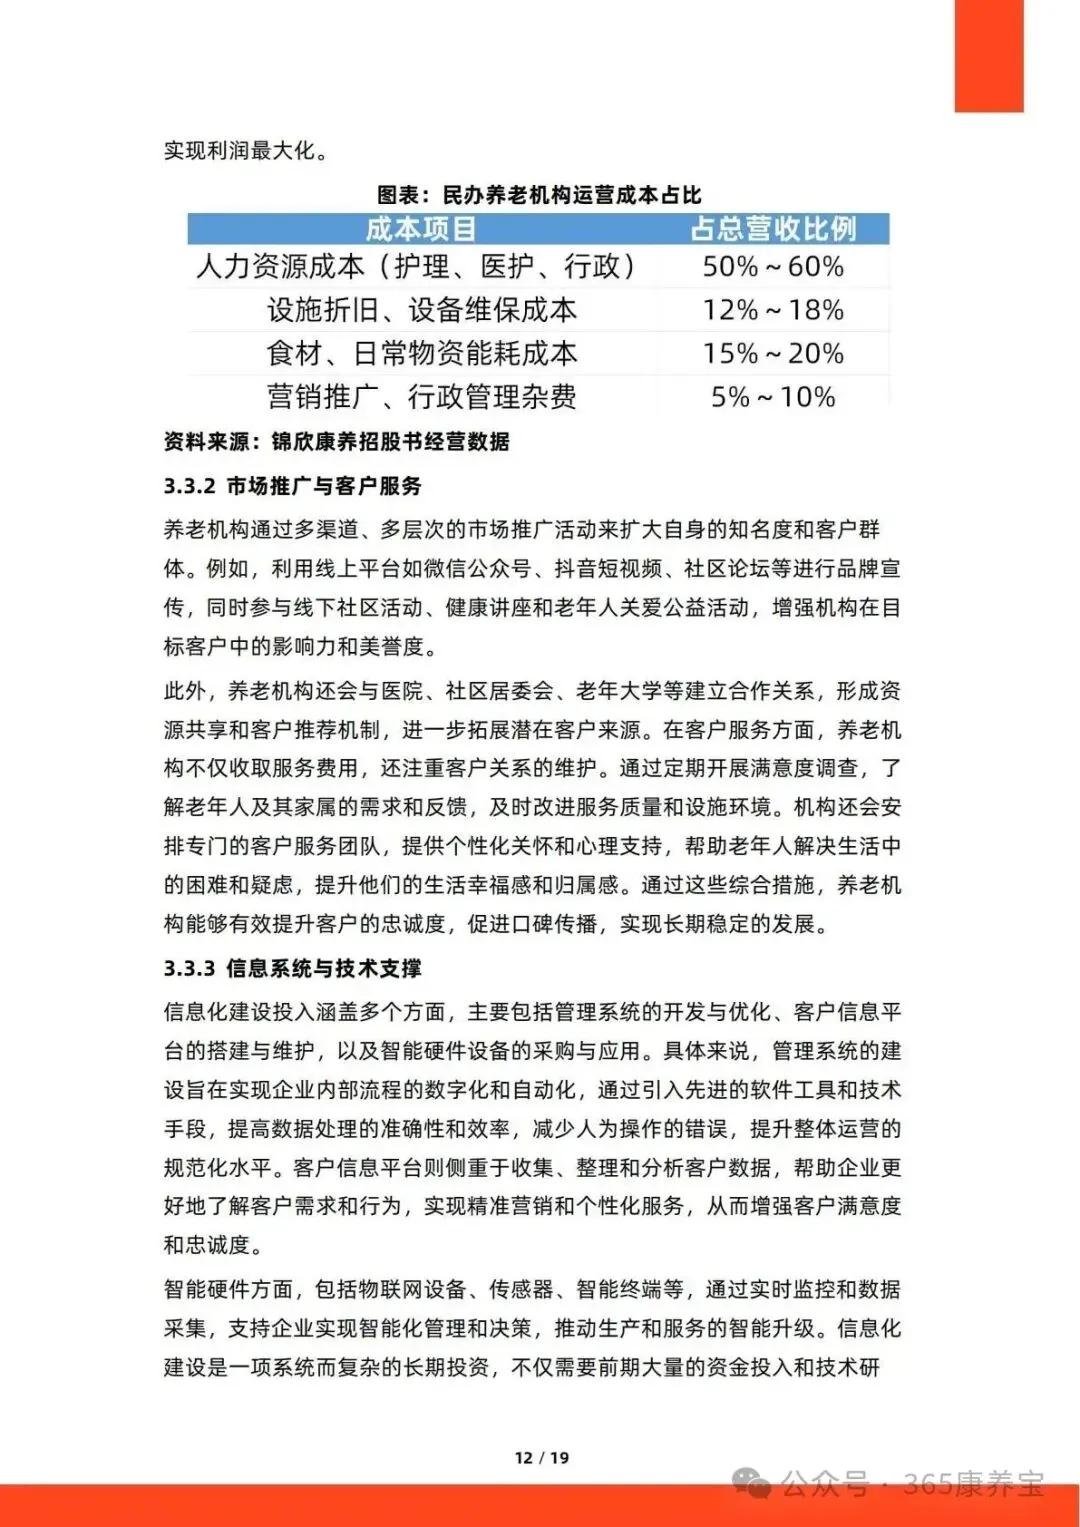
这是行业最硬的账:人力成本占营收的50%到60%,包括护理、医护和行政。一位一线护理员的全年综合用工成本大约6万到7万元;照护重度失能老人,一个护理员只能盯3到5位。更麻烦的是流动率高——人走了,招聘、带教、磨合全是成本,而老人的照护关系一断,差错和投诉就跟着来。
(二)固定成本一条线,床位空着也照付
设施折旧、设备维保占营收12%到18%,食材和日常能耗占15%到20%,营销和管理杂费再拿走5%到10%。房租、消防、维保、水电,哪一样都不因为你入住率低就打折。于是行业出现那条著名的盈亏平衡线:入住率要到55%到60%才能打平,而全国养老机构的平均入住率大约只在45%。
(三)一个死循环,小院自己解不开
|低入住率→ 收入锁死 → 不敢涨人力 → 服务上不去 → 入住率更低。
能稳定盈利的机构,普遍有几个共同基因:客群刚需化(失能、半失能占比高,子女决策、续住率高)、真医养结合(内设医疗机构的机构入住率普遍高出同行约20个百分点)、选址靠近三甲医院和成熟社区、物业成本足够低。反过来看,盲目追高端、又没做出差异化,往往是最快的退场方式。
◆ ◆ ◆
五、未来三年:三条路,谁走通谁活
(一)从「养活」走到「医养」,是绕不过的升级
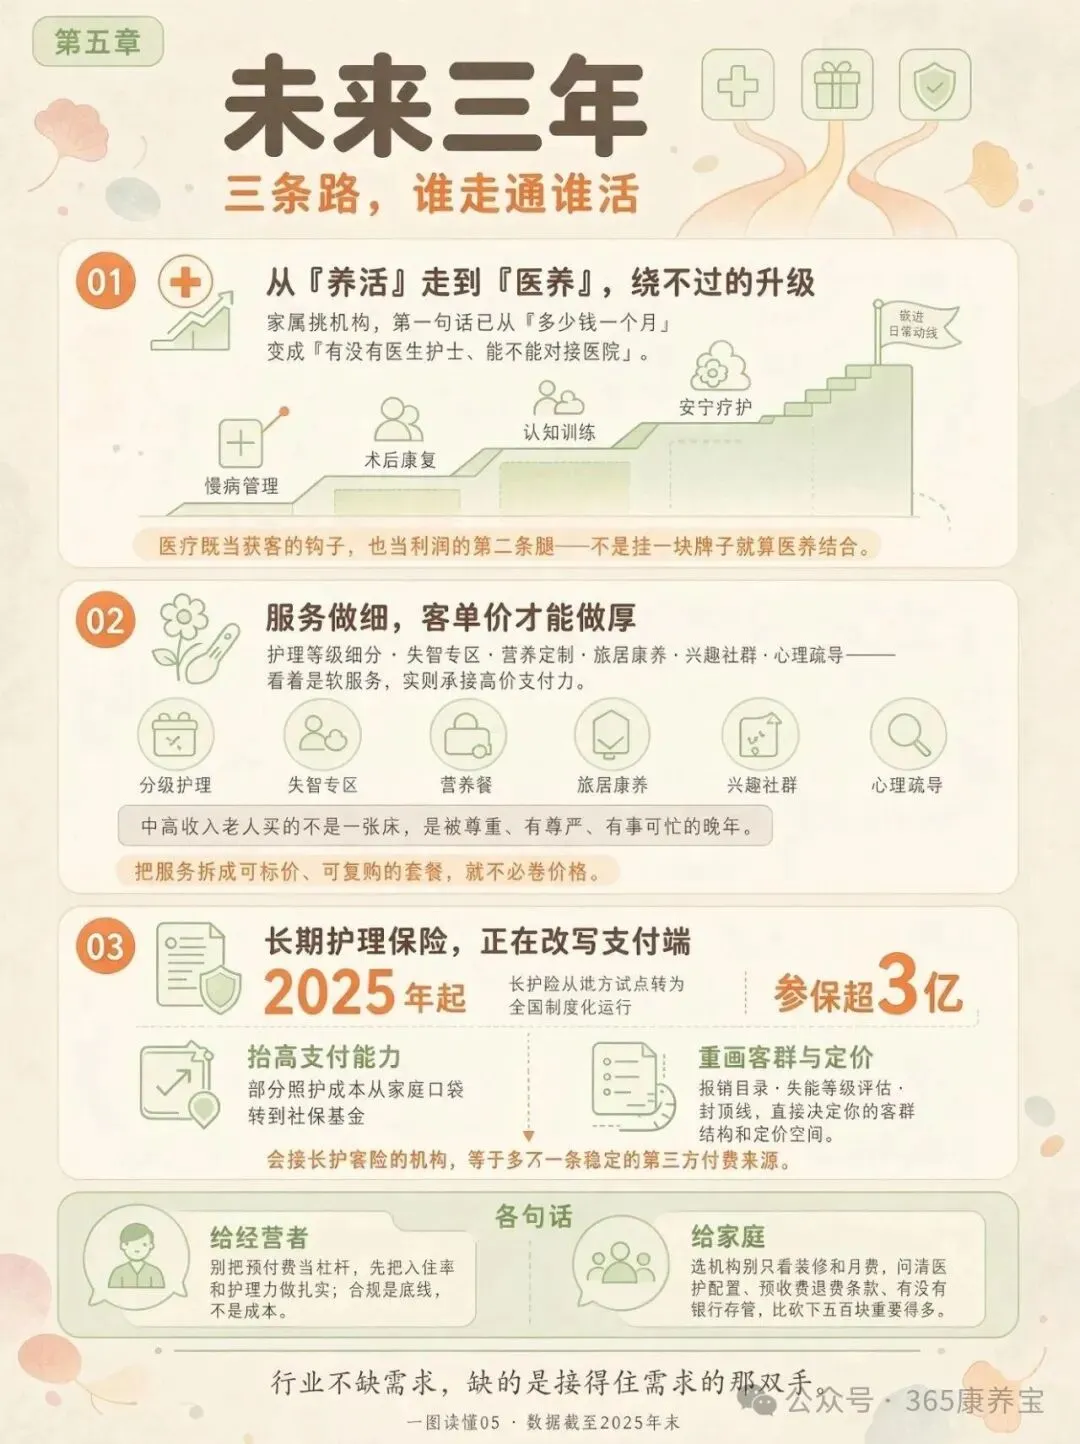
家属挑机构,第一句话已经从「多少钱一个月」变成了「有没有医生护士、能不能对接医院」。真正的医养结合不是挂一块牌子,而是把慢病管理、术后康复、认知训练、安宁疗护嵌进日常动线,让医疗既当获客的钩子,也当利润的第二条腿。
(二)服务做细,客单价才能做厚
护理等级细分、失智专区、营养定制、旅居康养、兴趣社群和心理疏导,看起来是「软服务」,实则是对高价支付力的承接。中高收入老人买的不是一张床,是被尊重、有尊严、有事可忙的晚年。谁能把服务拆成可标价、可复购的套餐,谁就不必卷价格。
(三)长期护理保险,正在改写支付端
2025年起,长期护理保险从地方试点转为全国制度化运行,参保规模已突破3亿。它对机构意味着两件事:一是部分照护成本从家庭口袋转到了社保基金,支付能力被抬高;二是报销目录、失能等级评估和封顶线,会直接决定你的客群结构和定价空间。会接长护险的机构,等于多了一条稳定的第三方付费来源。
(四)给从业者与家庭的各一句话
给经营者:别把预付费当杠杆,先把入住率和护理力做扎实;合规是底线,不是成本。
给家庭:选机构别只看装修和月费,问清医护配置、预收费退费条款、有没有银行存管,比砍下五百块重要得多。
◆ ◆ ◆
写在最后
养老是「长坡厚雪」的刚需赛道,却不是暴利生意。需求澎湃、供给稀缺的背后,是人力刚性、低入住率与预付费合规的三重夹击。真正的胜负手,不在高端装修,而在「真医养+精细照护+稳现金流」——把这三件事做实的机构,才有资格穿越周期。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“保险老白干”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.麦肯锡-中国养老金调研报告:拥抱老龄化时代,保险机构参与中国养老保障的整合式探索(30页.1.5万字)
免费查看及下载更多高清完整版报告

发表评论
发表评论: