
 研报速递
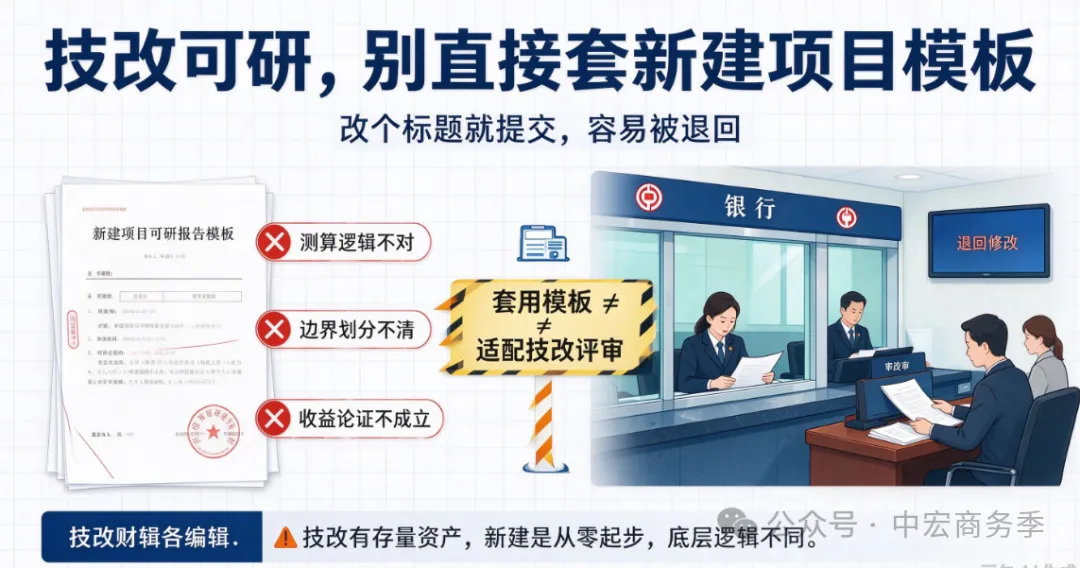
项目技术改造(简称:技改),在申请审批或者申报补贴的时候,很多项目方认为,大纲都一样,技改的和新建的应该没啥区别。于是,随便找一份新建项目可行性研究报告(简称:可研报告)的模板,改一改项目名称、投资额,就直接当成技改项目可研报告提交给主管部门。
等到材料上交之后,等来的往往是退回意见:测算逻辑不对、边界划分不清、收益论证不成立等回复。项目企业辛辛苦苦编写的报告作废了,浪费精力,还耽误了审批和补贴申报的时间。
我在重庆中宏商务信息咨询有限公司担任项目负责人多年,长期编写可行性研究报告、商业计划书、资金申请报告等投融资材料,经手过大量项目,也见识了很多项目方的认知误区。不少人以为可研报告只是换个标题而已,殊不知技改项目和新建项目的底层逻辑完全不一样,评审重点、财务测算口径、章节侧重点都有着明显区分。
一、项目范围不一样:新建从零算起,技改只算增量
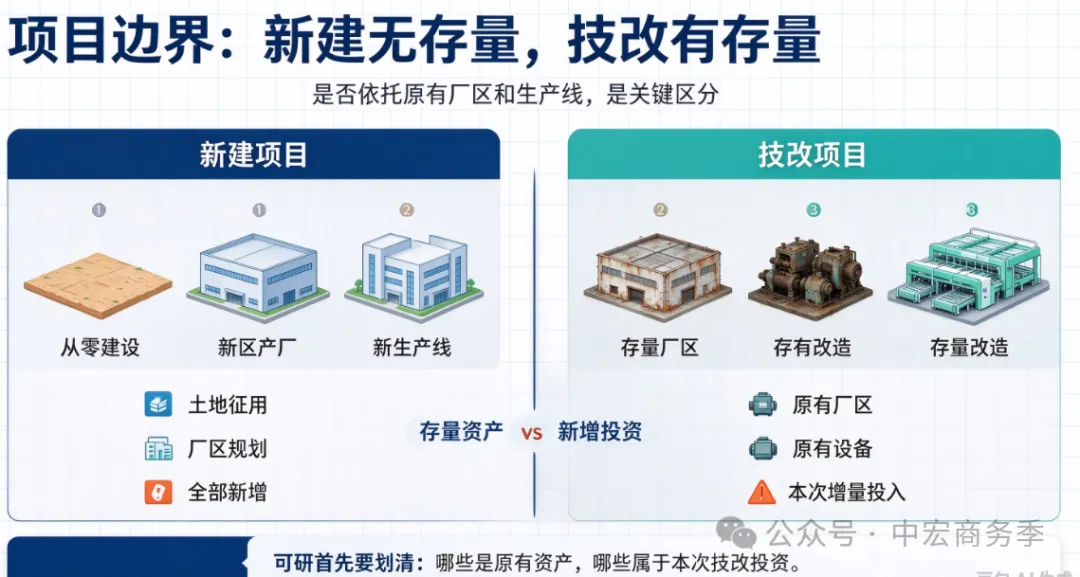
新建项目,相当于从零起步。从土地征用、厂区规划、总图布置,到配套水电、仓储、环保设施,全部属于本次投资范围。项目没有存量资产、原有生产线,所有的收入、成本、产能都是新增出来的,论证的是这个新项目本身能不能落地、能不能盈利。
而技改项目不一样,是在企业原有厂区、原有土地及原有生产线基础上进行改造升级,常见的有设备更新、工艺优化、节能降碳改造、智能化升级、产能置换等。技改项目的前提是依托企业现有生产经营基础,很多厂房、原有公用工程、部分设备本来就在用,不属于本次技改投资。 这里最容易出错的地方,就是边界混淆:把原有厂房、旧设备一并算进技改投资,或者把企业全部营收都算作技改带来的新增收益。重庆中宏商务信息咨询有限公司在承接川渝地区及全国范围内的制造业技改可研报告代写编制业务时,第一件事就是帮客户厘清项目边界,严格区分存量资产和本次技改增量投入,避免从源头出现硬伤。
二、财务测算,是两者最大的分水岭
新建项目财务测算很纯粹:全部现金流都来自本项目,单独测算收入、成本、税金,算出 IRR、净现值、投资回收期,还本付息依托新项目未来产生的收益。测算表网上很多模板可以直接套用,逻辑相对简单。
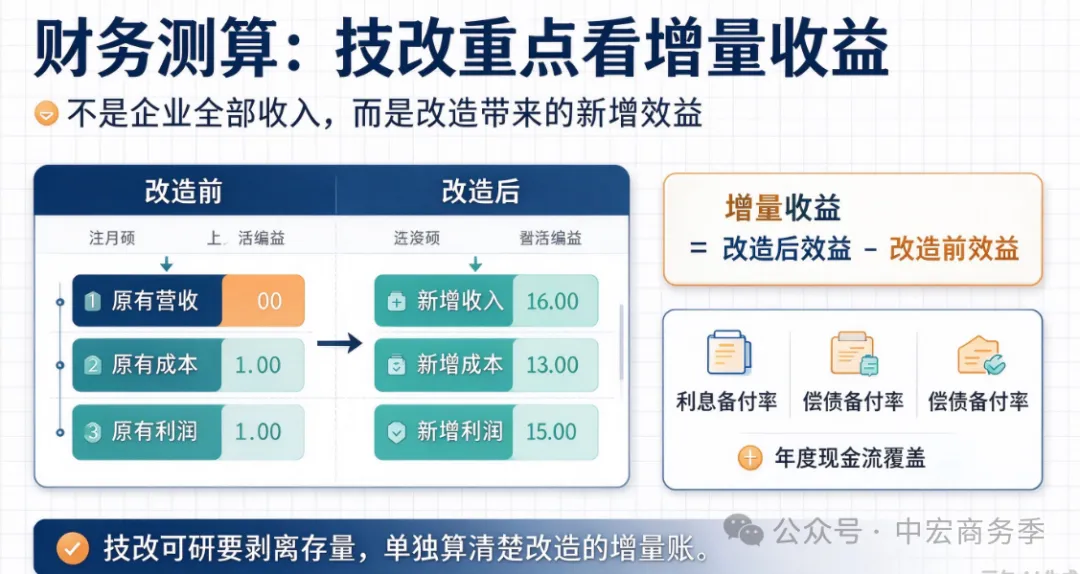
技改项目的财务测算,讲究增量测算。评审方关心的不是企业一共赚多少钱,而是:这次改造花出去的钱,能不能靠改造带来的新增效益覆盖。 要拆分改造前原有生产线的营收、成本、利润,再对比改造完成之后的数据,单独核算增量收入、增量成本、增量利润。偿债能力分析,还要结合企业原有稳定经营现金流综合评估,不能孤立只看改造部分。 很多代写机构偷懒,直接照搬新建项目的测算模板,不做增量剥离,最后偿债备付率、利息备付率失真,银行直接不予采信。长期服务南充、泸州、自贡等川渝制造企业,重庆中宏商务信息咨询有限公司遇到过不少返工案例,很多项目大多都是踩了 “技改套用新建测算模板” 这个通病。
三、审批、合规章节侧重点不同
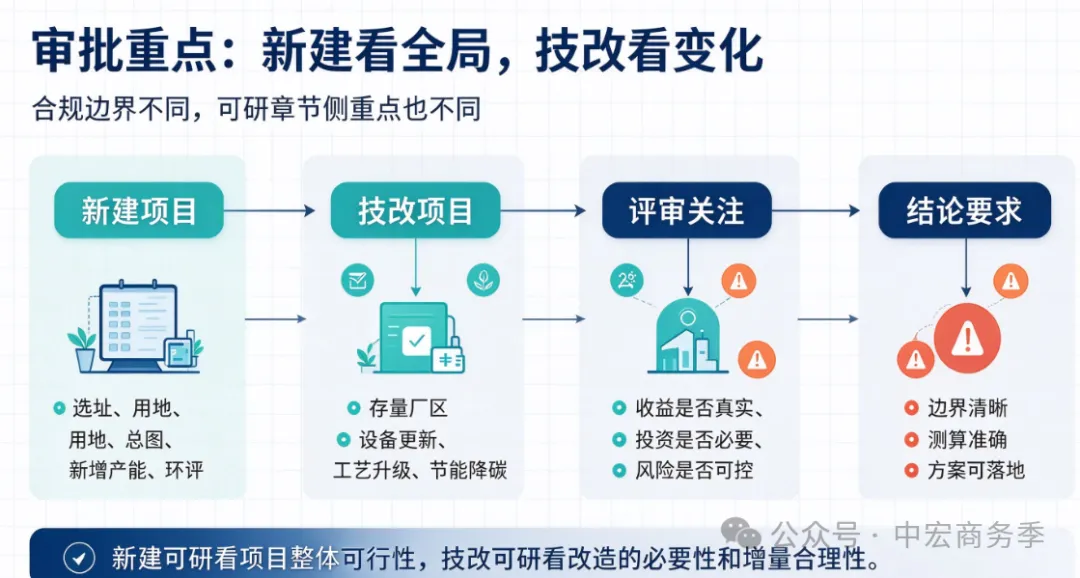
新建项目:重点落在选址论证、用地合规性、总图方案、原料供应保障、新增产能合规性上。环评、能耗评价都是针对整套新建生产系统,审批链条更长,土地、能耗指标约束很强。
技改项目:大多不新征土地,用地环节论证可以简化。评审重点转向:改造前后污染物变化、能耗下降幅度、工艺升级的合规性。像节能技改、VOC 治理技改、设备更新类项目,要重点论证改造之后节能、减排的效益;产能技改还要说明产能置换方案,防止违规新增产能。
四、适合的用途与风险关注点不同
新建可研多用于招商引资立项、新建厂区项目贷款,体量往往偏大,审批层级更高,对市场前景、原料保障、产品销路的宏观论证要求更高。 技改可研更多用于技改专项贷、设备更新补贴、节能贴息申报,项目投资额普遍偏小,但审核更细,核查企业真实经营状况,看重改造能不能实实在在降本增效。
写在最后
虽然可行性研究报告应按国家发改委及工程咨询协会发布的大纲标准进行编制,但是,新建项目和技改项目的论证方向不同。简单一句话总结:新建项目是 “无中生有”,算一个新项目的全盘账;技改项目是 “存量提质”,只算改造带来的增量账。 模板可以拿来参考,但千万不能直接照搬。一份合格的技改可研,核心就是把边界划清楚、增量算明白,贴合银行和主管部门的评审逻辑,才能一次提交顺利通过。
发表评论
发表评论: