
 研报速递
盘 前 必 读 · 每 日 早 报
上周五深 V 之后,周末四家券商策略同时转多。两融数据给了另一面:余额四个月少了 5,770 亿元,平均维持担保比例 250.76%,距 240% 的强平警戒线还有 10 个百分点。两套时钟差的,就是这一段距离。
喊底的是卖方,扛仓的是买方
券商算的是估值分位,两融算的是成本线。同一组价格,两套坐标 —— 一个说便宜,一个说还没到强平线。今天开盘不解决方向问题,只解决一件事:谁先认输。
01券商集体转多,杠杆离强平线 10 个点—— 情绪底和筹码底不是同一个底
02科技融资盘「量减占比升」,这是最麻烦的一种去杠杆—— 中际旭创融资余额腰斩,剩下的在流通市值里反而更重
03MLF 缩量 2,000 亿,但不是收紧—— 买断式逆回购净投 4,000 亿,中期流动性连续第四个月净投放
04胡塞七轮打击沙特能源设施,地缘溢价第一次没被加价—— 沙特股指 -2.3%、埃及 -5%,但周一早盘油价在跌
05德明利单季净利增 29 倍,PC 出货却骤降 21%—— 存储涨价开始毁需求,这是 AI 交易最脆弱的一环
一、打新与新股
今天没有新股申购,只有一只转债的缴款。本周四个标的分属转债与科创板两条线,前松后紧。
今日是中鼎转 03 的缴款日,中签账户收盘前要留足资金。12 个月内累计 3 次中签未足额缴款,会被暂停 6 个月网上申购资格 —— 这个代价远大于转债本身的破发风险。
供给结构上,转债在补 IPO 的缺口:中鼎转 03 与千红转债间隔只有一天,10/29 又切回科创板新股钶锐锶。转债密集发行通常对应正股融资需求上升,与 IPO 收紧形成一组对冲:股权融资额度在缩,债性融资在补。对打新资金来说,转债的中签率仍显著高于新股,但破发风险也更高,两者的期望收益并不在同一个量级上。
二、上周五 A 股
那根阳线的成色,比涨幅本身更值得看。上午沪指最低 3,574.27 点、全市场超 4,800 只个股下跌,午后硬拉到 3,690.48 点收盘,振幅 3.20%。
| +0.89% | ||
| +2.79% | ||
| +4.16% | ||
| +3.04% | ||
| +1.71% | ||
| +1.21% |
全市场成交 1.96 万亿元,比前一日的不足 1.8 万亿放大约一成;上证单市场 8,986.67 亿元。但本周日均成交只有 15,754 亿元、日均换手 1.3292%,都还在往下走 —— 周五是单日脉冲,不是周线级别的量能反转。
结构上是成长强、权重弱:创业板 +4.16% 对碰上证 50 的 +1.21%,差 2.95 个百分点;本周创业板指仍跌 3.18%,而中证 1000 逆势涨 0.79%、北证 50 收涨。小盘跑赢大盘这件事从周线就开始了,周五只是把幅度放大。
估值坐标给一个参照:全 A 市盈率 19.73 倍,处 2010 年以来 65.15% 分位;市净率 1.70 倍,35.94% 分位;股债利差 3.4276%,74.05% 分位。PE 在中位偏上、PB 在中位偏下,这个组合只在盈利被压缩时出现 —— 三季报是验证窗口,不是估值窗口。
三、隔夜与周末国际市场
上周五美股杀周期、原油创六个月新高;周末中东继续升级,但周一早盘油在跌、股指期货在涨 —— 地缘溢价第一次没被继续加价。
| -1.23% | ||
| -0.21% | ||
| -0.52% | ||
| +3.14% | ||
| +3.82% | ||
| -1.29% | ||
| -1.92% | ||
| +0.20% | ||
| +4.15BP | ||
| +34.4 点 |
美股这条线还是油价 → 通胀 → 利率。道指 -1.23% 明显弱于纳指 -0.21%,杀的是周期不是科技;但芯片内部已经分裂 —— 美光 +2.46%、AMD +1.74%、迈威尔 +2.26%、英特尔 +1.72%,而西数 -2.97%、闪迪 -1.82%、希捷 -1.81%、英伟达 -0.59%。同一个 AI 叙事,存储制造在涨、存储应用在跌,这是价格传导到需求端的第一道裂纹。
黄金跌破 4,000 的逻辑没变:油价推高通胀预期 → 加息预期回升 → 实际利率与美元双升,名义避险输给持有成本。美债 10 年 4.9945%,周内累计还跌了 7.83 个基点 —— 收益率没跟着油价走,说明市场信的是「滞胀」而不是「再通胀」。
真正的信息在周末之后。胡塞武装对沙特发动七轮打击,目标包括利雅得哈立德国王机场、延布阿美设施、拉比格炼油厂、输油泵站与东西向输油管道,沙特股指跌 2.3%、埃及基准股指跌 5%。按过去的剧本,周一油价应该跳空高开。实际是布油回落到 116 美元下方、WTI 靠近 102 美元,标普 500 期货早盘走高。原因不在袭击本身,而在刹车:今晨外交渠道与设施运营端同时出现降温信号(详见国际要闻)。市场定价的已经不是「冲突会不会继续」,而是「有没有人在收口」—— 有人在收,溢价就加不上去。这是本轮与 6 月那次的根本区别:那次只有升级、没有出口。
四、国际要闻
中东与能源10/25–26
01 · 胡塞武装七轮打击沙特能源与机场设施| 10/26 00:03 起连续多条,目标覆盖延布阿美设施、拉比格炼油厂、利雅得与达曼国际机场、原油泵站及东西向输油管道。这是冲突首次把沙特境内能源出口设施作为主目标。
02 · 沙特、埃及股市双双重挫(↓利空)| 10/25 17:01 沙特股指跌超 2.3%,17:56 埃及基准股指跌幅扩大至 5%,为区域市场本轮最大单日跌幅。股市先于油市反应,说明抛的是区域风险不是全球供给。
03 · 美国紧急撤离驻中东外交官及家属| 10/25 16:18 涉及约旦、黎巴嫩、卡塔尔、阿联酋等国。同一时段美方称获得伊朗密谋袭击美方官员的情报。
04 · 伊朗外长:霍尔木兹「不会再与过去相同」| 10/25 23:36 阿拉格齐称地区已发生「根本且具有战略意义」的变化,海峡管理与航线不会复原;17:31 补充称即便美国再打击也不会改变德黑兰立场。
05 · 美军中央司令部司令到访霍尔木兹| 10/26 00:44 布拉德·库珀上将在海峡沿线走访,并披露自夏季以来美军协助海湾伙伴出口原油突破 15 亿桶 —— 护航已成常态化成本。
美国政策与市场10/26 早间
06 · 美联储本周维持利率不变概率 90%| 10/26 05:57 CME 数据显示 10 月按兵不动概率 90%、加息 25 个基点概率 10%;12 月维持不变概率仅 23.8%。本次会议不是变量,声明对 12 月的措辞才是。
07 · 周一早盘美股期货走高、原油走低| 10/26 06:08 原因是周末中东没有发生新的军事行动,风险情绪边际缓和。
08 · 特朗普:随时可能再动手,也可能达成协议(中性)| 10/24 表态,被问及是否再袭伊朗时称不向媒体透露,但「本可以一年前用 B-2 搞定然后走人」,因此必须达成永久性协议。
09 · 高盛下调韩国 Kospi 目标位 25% 至 9,000 点(↓利空)| 10/25 16:50 理由是对 AI 交易的担忧加剧,这是该行今年多次上调后的首次下调。亚太 AI 代理指数的评级被砍,比美股本身更有传导意义。
10 · 德银:科技股距长期趋势底部还要跌 5%| 10/25 15:53 该行两周前下调美股科技及大盘成长评级,如今认为调整未结束,科技股相对大盘的表现差距仍在扩大。
俄乌与其他10/25
11 · 俄美乌三方技术层会谈定在 11 月上旬阿布扎比(↑利好)| 10/25 17:49 俄方称愿在 11 月 4 日后恢复三方谈判;泽连斯基确认 11 月举行技术层级工作会谈,候选地含阿联酋。
12 · 欧洲五国将发表联合声明点名俄罗斯| 10/26 05:13 法德意波英(E5)将警告俄罗斯是欧洲最紧迫、最长期威胁,并承诺坚定支持乌克兰。欧洲国防开支预期再上台阶。
13 · 塞尔维亚议会选举执政联盟败选| 10/26 04:59 武契奇承认前进党联盟败选,学生团体「学生名单」宣布获胜。巴尔干政治版图出现 2012 年以来最大变动。
今晨增量06:43–54
14 · 利雅得机场两个航站楼已恢复运营(↑利好)| 10/26 06:49 哈立德国王机场 1 号航站楼承接国内航班、2 号航站楼承接国家航空公司的航班。遭袭后最先恢复的是机场而非能源设施,说明打击的实际破坏力低于市场最初假设。
15 · 卡塔尔谈判人员抵德黑兰就局势降温斡旋(↑利好)| 10/26 06:52 知情官员称斡旋于 25 日在德黑兰进行,且「与美方协调下」展开。这是冲突升级以来第一次出现带美方背书的三方降温通道,也是今晨油价没能高开的直接原因。
16 · 高盛:日元成为对冲 AI 冲击的更佳工具(↓利空)| 10/26 06:46 策略师特里维迪团队认为,对顺周期组合而言日元比黄金更有效。这是把「AI 风险」当成一个可对冲的宏观因子在定价,而非个别股票的回调。
17 · 中缅原油管道累计输油突破 1 亿吨| 10/26 06:43 国家管网集团披露,该管道为我国第四大能源进口通道,霍尔木兹风险上升时,陆路通道的边际价值会被重新定价。
五、国内要闻
货币政策10/26 落地
01 · 今日 7,000 亿元 MLF 操作,净回笼 2,000 亿元(中性)| 10/26 央行以固定数量、利率招标、多重价位中标方式开展 1 年期 MLF 7,000 亿元,对冲 9,000 亿元到期后净回笼 2,000 亿元。但这不是收紧:本月 3 个月期、6 个月期买断式逆回购分别净投放 2,000 亿元,合计净投放 4,000 亿元,10 月中长期流动性整体仍净投放 2,000 亿元,连续第四个月为正。
02 · DR001、DR007 双双低于政策利率| 10/23 收盘 DR001 报 1.2847%、DR007 报 1.3261%,10 月 10 日以来 DR001 持续运行在 1.30% 之下。缩量的真实原因是资金太松,不是央行转向。
03 · 公开市场操作期限将切换为隔夜| 10/21–11/2 期间以固定利率、数量招标方式开展隔夜逆回购,单日上限 1 万亿元;10/21–23 三日操作量分别为 800 亿、1,730 亿、2,580 亿元。隔夜利率将取代 7 天逆回购成为主要政策利率,这是利率调控框架的换锚。
监管与政策10/23–25
04 · 上证系列指数编制方案今日起实施| 修订覆盖上证指数、上证 A 股指数、上证流通指数、科创综指及衍生指数。两项实质改动:新增单个样本权重不超过 15% 的上限;风险警示证券剔除时点从「实施日次月第二个星期五的下一交易日」前移至「风险警示公告后」。权重上限会压住头部银行与两桶油的拉指数效应。
05 · 花旗证券(中国)获核准设立(↑利好)| 10/23 证监会批复,花旗环球金融控股全资控股,成为国内第七家外资独资券商。此前摩根大通、高盛、渣打、法巴、瑞银、瑞穗已陆续独资化。
06 · 证监会就《私募投资母基金管理规定》征求意见| 母基金投资于其他私募基金份额的金额不得低于其资产净值的 80%,并按投资范围分设私募证券投资母基金、私募股权投资母基金等类型。通道型、名义型母基金被挤出。
07 · 国常会研究统筹人口与经济社会发展| 10/23 召开,提出加快建设生育友好型社会,完善婚嫁、生育、养育、教育政策,优化家庭财税、社保、住房支持,稳定新出生人口规模。
08 · 《国家信息化「十五五」规划》印发| 明确适时启动 6G 商用、国家区块链网络基本建成、智能互联网加快布局,陆海空天立体化网络体系基本形成。
09 · 商务部回应美新版对外投资限制拟议规则| 10/23 美财政部发布新版规则征求意见。商务部称其「歧视性扩大对华投资限制范围」,表示严重关切、坚决反对,保留采取措施权利。
10 · 财政数据:证券交易印花税同比增 65.1%| 前三季度全国一般公共预算收入约 17.23 万亿元、同比增 5.1%,增幅比上半年提高 0.4 个百分点;印花税 4,121 亿元、同比增 31.1%,其中证券交易印花税 2,391 亿元。成交额的高基数已经写进财政账本,四季度若缩量,这项增速会掉得很快。
11 · 离岸信托补税正式启动| 北京怀柔税务局向 21 名自然人送达《税务事项通知书》,事由为离岸信托个人所得税。10/22 为新规过渡期截止日,青岛等多地同步推进。
债市与外资10/26 早间
12 · 富时世界国债指数中国权重升至 11.9%(↑利好)| 10/26 06:23 富时罗素 9 月指数概况显示,中国按权重计为 WGBI 中仅次于美国的第二大国债市场。权重抬升对应被动资金增配,在人民币汇率偏稳、中美利差倒挂收窄的窗口里,这条比单次外资买债数据更有持续性。
13 · 北交所 22 家公司已披露三季报,业绩分化| 10/26 06:54 同惠电子 10/15 率先披露后,截至 10/24 已有 22 家完成披露,回购与分红成为稳信心主线。小盘成长股的业绩验证期开始,这与沪深两市的三季报披露密集段正好重叠。
六、AI 产业链追踪
这周的关键词从「需求见没见顶」换成了「涨价能持续多久」。存储侧业绩爆表,需求侧出货跳水 —— 两件事同时为真。
存储:业绩与需求反噬10/25
01 · 德明利单季净利 27.29 亿元,同比增逾 29 倍(↑利好)| 10/25 15:45 前三季度营收 285.55 亿元、同比增 328.81%,归母净利 87.46 亿元;Q3 单季净利 27.29 亿元,环比仍增 2%。存储模组厂的利润弹性第一次完整兑现。
02 · Counterpoint:三季度全球 PC 出货骤降 21%(↓利空)| 10/25 20:05 内存价格暴涨直接压制 PC 需求,这是 AI 需求挤出消费电子产能的第一个硬数据。涨价的红利在上游,代价在整机。
03 · 野村:存储短缺延续至 2028 年,估值被严重低估| 10/25 17:16 维持三星电子 67 万韩元、SK 海力士 470 万韩元目标价,对应约两倍空间;认为市场对 AI 投资前景的反应属于过度。
04 · SK 海力士暗盘涨超 2%| 10/25 20:09 报 138.925 美元。亚太存储链的报价先于财报反应。
算力与资本开支10/25
05 · 马斯克:200 余家新型算力云企业将迎整合(↓利空)| 10/26 03:21 在 X 平台表示,受债务市场环境承压影响,仅少数企业能存活。这是对 CoreWeave 一类模式最直接的看空,且来自产业内部。
06 · 美银:全球数据中心支出 2028 年翻倍| 10/25 17:14 预计 2026 年全球数据中心支出达 1 万亿美元,2028 年翻倍,驱动来自 AI 服务需求与开发。
07 · 孙正义计划在马来西亚投资 500 亿美元(↑利好)| 10/25 15:43 马来西亚总理披露,软银选定多地布局 AI 与数据中心,是其全球 AI 基建版图最大单笔承诺之一。
08 · 招商策略:物理 AI 为算力需求提供新增量| 10/25 22:36 围绕英伟达 GTC 的 Vera Rubin 算力升级与物理 AI 应用两条线,认为算力端与本体端将同步受益。
09 · 「苹果税」在澳大利亚松动| 10/25 21:28 澳联邦法院判令苹果向第三方应用商店与网页下载开放 iOS 分发,允许开发者使用非 IAP 支付。应用层渠道成本下降,对中小开发者是实质利好。
把这一章收一下:上游在赚钱,下游在买单。存储、锂电、光模块的三季报,都是价格弹性直接落进利润表;而 PC 出货 -21%、马斯克说算力云要整合、高盛砍 Kospi 目标 —— 是同一件事的成本端。这个组合能维持的前提只有一个:终端愿意接受涨价。PC 已经给出第一个否定的答案。
七、个股重要新闻
周末是三季报的主场,也是停复牌的高发段。
| ↑利好 | ||
| →中性 | ||
| ↑利好 | ||
| ↑利好 | ||
| ↑利好 | ||
| ↑利好 | ||
| ↓利空 | ||
| ↓利空 | ||
| →中性 | ||
| →中性 | ||
| →中性 | ||
| ↑利好 | ||
| ↑利好 | ||
| →中性 | ||
| ↑利好 | ||
| ↑利好 | ||
| →中性 | ||
| →中性 | ||
| ↑利好 | ||
| ↑利好 |
口径
标签按事件对短期股价的方向性影响划分,↑利好 / ↓利空 / →中性,不构成评级。所列标的不构成推荐,仅为当日公告与盘面事实记录。
八、资金与杠杆
这一节是全篇的核心:钱在往哪儿走,杠杆还剩多少。
| -5,770 亿 | ||
| -1,749 亿 | ||
| -917 亿 | ||
这组数字里最要命的是第六、七行下面的那一层:融资余额在降,但融资余额占流通市值的比例在升。硬件设备从 3.07% 继续抬升、半导体从 3.14% 继续抬升;兆易创新、佰维存储在下跌过程中,这个比例增长接近 50%,绝对占比已逼近 10%。原因很简单 —— 分子减了,分母减得更快。结果是最坚定的杠杆多头没有离场,反而在个股里的权重变得更重了。
对照 2024 年 1 月:当时全市场平均担保比例被压到 226%,融资余额 1.6 万亿出头,是在逼近历史极值下完成的被动出清,筹码被强制抹平。这一次是 250.76%,距离 240% 的经验警戒线还有 10 个百分点 —— 杠杆只是被削弱,没有被清掉。这也决定了任何反弹都会在套牢杠杆盘的解套压力前遭遇持续供给。
另一侧的资金是逆向的。9 月 28 日以来核心宽基 ETF 净流入超 2,000 亿元;10/23 午盘前中证 500ETF 半小时成交超 30 亿元、中证 1000ETF 超 20 亿元、创业板与科创 50 ETF 合计超 76 亿元,呈集中扫货中小盘宽基的特征。10/15–10/21 全球基金对 A 股净流入 80.82 亿美元,前值 40.98 亿美元,节奏在加快。
两个反方向的证据要一起看:基金发行三季度平均募集规模创 2005 年以来新低,不少新基金踩着 2 亿元门槛成立;而 ETF 这边是净流入。这说明增量资金的形式已经换掉了 —— 从「买新基金」变成「买现成份额」。对市场的影响是:进入更快、退出也更快,因为没有封闭期和持有期约束。
九、今日关注
本周是「三季报 + 美联储 + 美股财报」三重叠加的一周。
十、机构观点
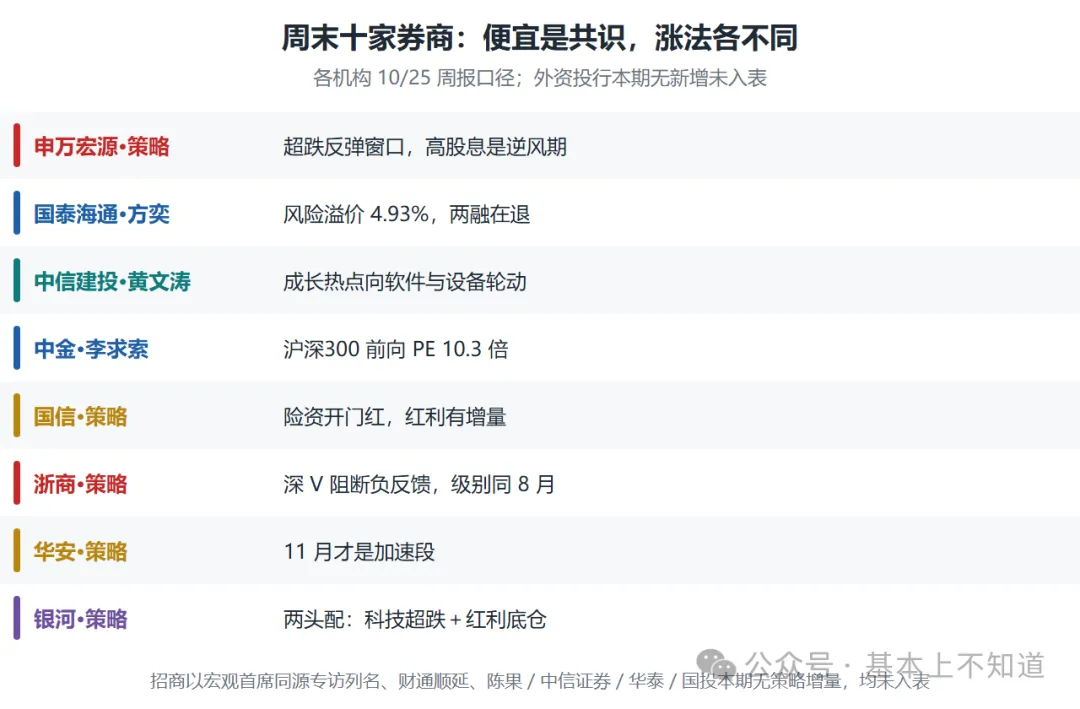
周末卖方罕见地密集转多,但内部对「反弹」和「反转」的措辞分得很清。
七家里有六家看反弹,只有一家(国金)明确说中期还要去杠杆 —— 而这一家恰好和两融数据说的一样。卖方看的是价格已经跌到哪,融资盘看的是成本线还差多远。今天开盘,量能是这两套坐标的交汇点:守 1.8 万亿,反弹成立;跌破 1.6 万亿,就是缩量磨底。
口径
数据来源:A 股与港股为 10/23 收盘价(交易所行情接口),美股三大指数为 10/23 美东收盘,原油、黄金、白银为 10/23 收盘连续合约报价,美债收益率为 10/23 纽约尾盘,离岸人民币为 10/23 18:00 报价。两融数据为 10/22 收盘口径与 10/23 单日口径,平均维持担保比例为全市场口径。消息面取自爱股票 7×24 快讯(窗口 10/25 20:00–10/26 06:35)与东方财富财经早餐(10/26 06:00)。本文所列标的与判断仅供参考,不构成投资建议。
整理 · 数据来自公开信息,不构成投资建议
发表评论
发表评论: