
 研报速递
AI科普馆部分垂类内容转移至👆
【长三角人工智能联盟】公众号,快点进去瞧瞧!
约八成受访者认为AI提升了生产力,但只有37%的企业拿到了企业级财务收益。麦肯锡2026年全球调研的这组数字,被中国信通院最新发布的《智能原生(AI Native)研究报告(1.0)》放在了开篇。报告的解释直接:多数企业仍把人工智能叠加在既有流程之上,真正以AI为核心重构架构的企业是少数。
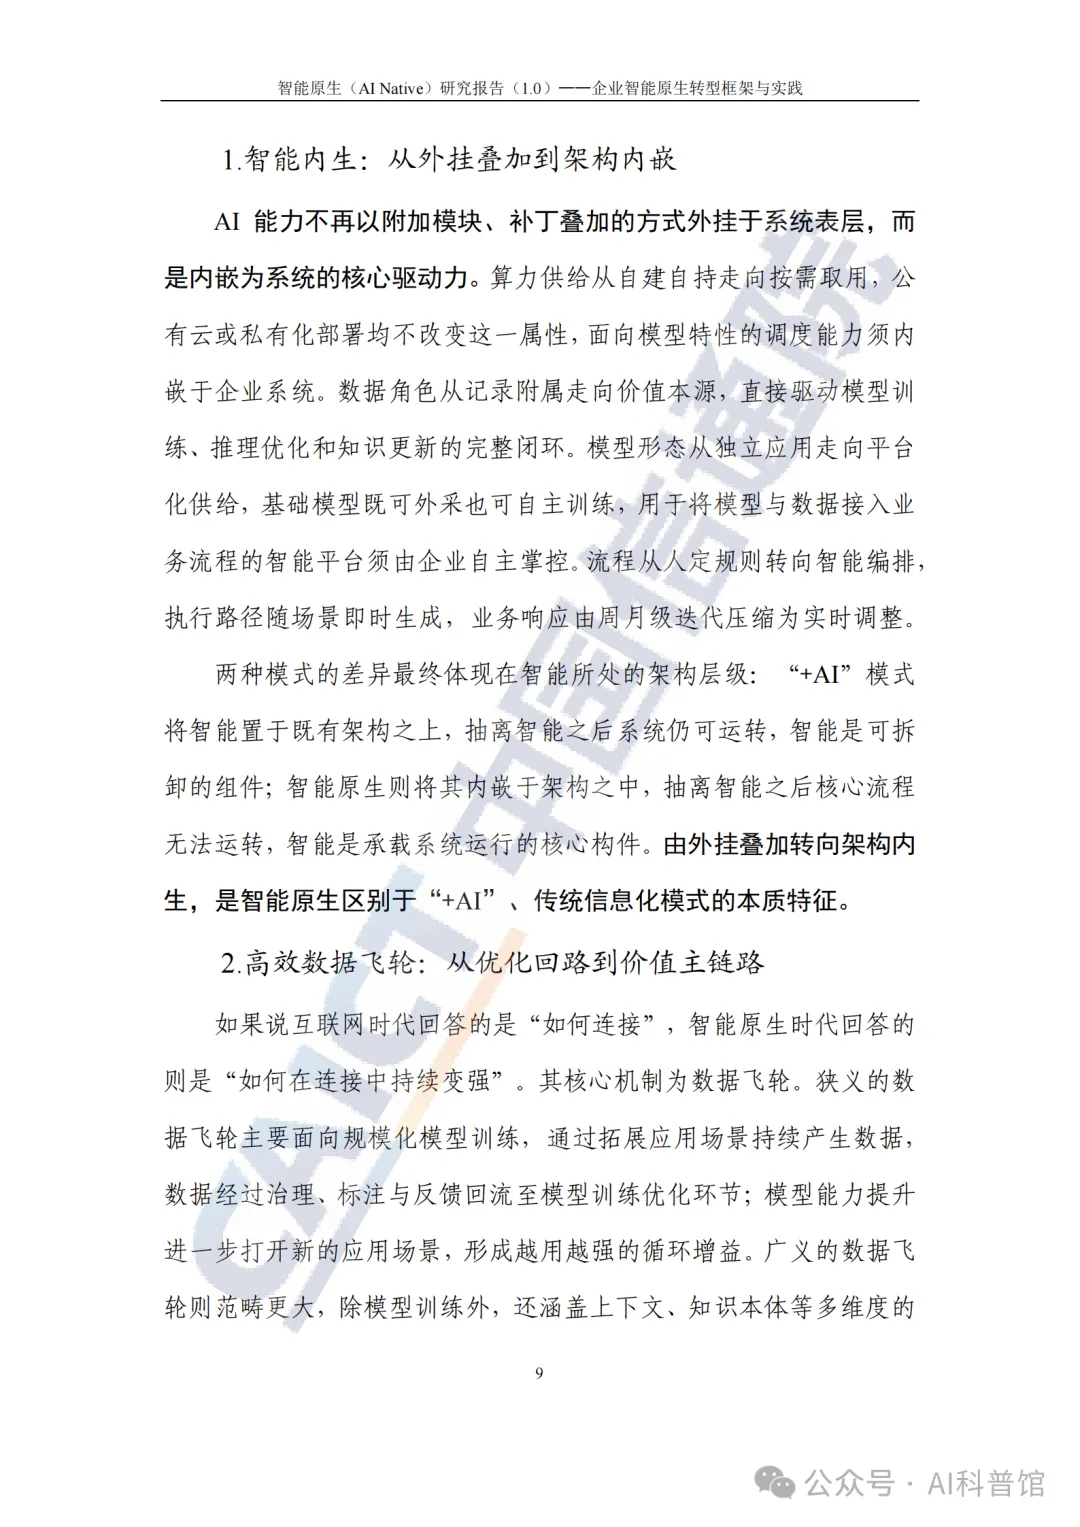
概念:一道"抽走测试"
报告给智能原生下的定义可以压缩成一道测试题:把AI从系统里抽走,它还能不能运转?"+AI"模式下,AI是可拆卸的组件,识别、推荐、问答都挂在旧流程上,流程照旧运转;智能原生模式下,AI是必要条件,抽掉之后核心流程直接停摆。前者的目标是让既有业务跑得更快,后者是让原本做不了的业务成为可能。报告判断规模化条件已经就位,依据是四道门槛在同一年相继跨过:推理成本两年下降超90%;国内日均Token调用量从2024年初的1000亿涨到2026年6月的超过500万亿,两年增长超千倍;国内首套覆盖智能体全生命周期的国家标准落地;"培育智能原生新模式新业态"写入国务院"人工智能+"行动意见,并给了时间表——2027年新一代智能终端、智能体应用普及率超过70%,2030年超过90%。
现状:规模化还没有发生
三组数据拼出企业侧的真实进度。营收超10亿美元的大企业中,40%已在至少一个环节把智能体推进到规模化,上年这个数字是27%,但单一职能内部实现规模化的仍不足一成;贝恩调研的951家企业里,运行完全自主AI代理的约7%;斯坦福梳理的51个落地案例中,智能体类项目中位效率提升71%,明显高于传统自动化项目的40%。价值已被验证,企业级规模化尚未发生。效率差距同样真实:多邻国转向AI优先运营后,一年做出148门新语言课程,传统方式做100门需要12年以上。
转型:技术只占难题的23%
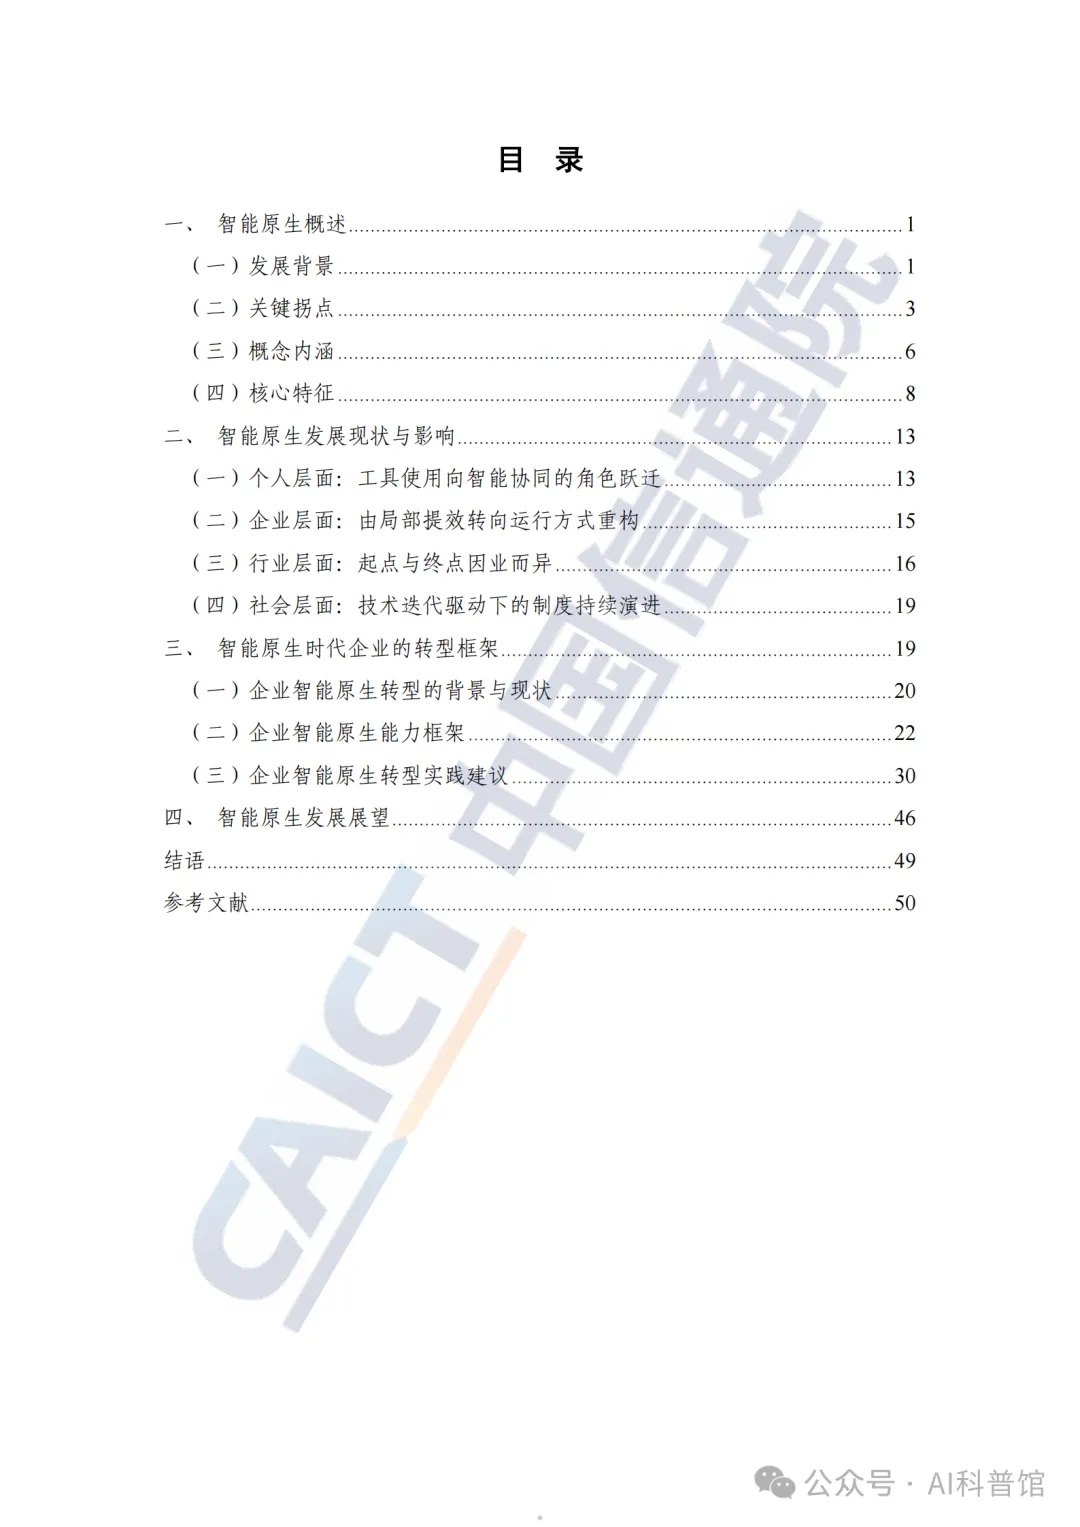
报告主体是企业转型框架,战略与文化、组织与治理、技术与平台、数据与知识、业务与应用、安全与可控六个维度,配套场景识别、组织调整、技术底座等七项实践。最实的判断落在组织上。斯坦福对51个成功项目的测算:技术本身只占落地难题的23%,其余77%来自组织变革、数据架构与流程重构。微软面向两万名知识工作者的调研补了一刀:只有13%的人表示,即便结果不达预期,自己也会因用智能重塑工作方式而受到奖励。绩效规则不动,员工自然把AI当额外负担。报告因此把组织调整定义为分水岭而非配套工作:岗位说明书、审批链、考核口径,都要与智能体上线同步修改。招商局集团的做法是把AI要求嵌进制度:设立治理牵头部门、划定三级权责,136场培训覆盖4.7万人次,各二级公司制定人工智能绩效目标。
行业层面,报告按智能化基础和知识密度划出四个象限:专业服务与智能供给双高引领;医疗健康、先进制造价值潜力最高,但受制于数据合规与物理环节;消费与内容服务铺开快,代价是竞争烈度同步上升;传统制造与农业的务实路径是先补数据和流程。报告明确:不存在普适的最优原生程度。
收尾:三条判断
报告结尾归纳三条核心判断:智能化成熟度的标准,不是新增了多少AI场景,而是业务体系能否承受AI系统停摆的冲击;竞争标尺从资源占有转向资源运用,人均效能将替代人员规模;AI落地成效取决于企业承接能力,而非技术本身。市场已经在给出印证——采购模式正从按调用量付费,转向可验收、可量化的业务成果结算。报告还点破一种典型困局:多数企业的AI能力挂在项目上,预算与权责归项目组,验收之后迭代就停,预算收紧时最先被砍。下一阶段的方向是沉淀为常态化基础设施:成本纳入常态预算,由专职部门统筹,能力依托平台持续迭代,不随项目结项而终止。
本文基于中国信息通信研究院《智能原生(AI Native)研究报告(1.0)——企业智能原生转型框架与实践》撰写,详细内容请查阅原文。
以下是内容节选↓↓↓ 文末点击链接免费下载pdf,扫二维码加入交流群
AI科普馆:打开AI世界之窗
发表评论
发表评论: