
 研报速递
周末,十家机构齐齐发了周度展望——申万宏源、中信建投、国泰海通、华金、东吴、湘财、国海、浙商、华安、银河,加上兴业王涵、德邦程强、国盛熊园三篇专访。没有行情的时候,机构的话最多,因为全在写逻辑。而他们量的是同一件事:现在到底贵不贵。
第一家是中金,它量「前向估值」:沪深 300 前向市盈率 10.3 倍,处在历史中低位;隐含股权风险溢价 5.5%,相当于 2005 年以来均值往上 0.8 倍标准差。说白了一句话:情绪已经偏悲观,估值优势很突出。
第二家国泰海通,方奕团队量的是「已经实现的补偿」:万得全 A 的风险溢价 4.93%,比 10 月 16 日还升了 0.07 个百分点,周内一度逼近 5%。同一份报告里,万得全 A 的 PE 历史分位一周掉了 2.8 个百分点,但中证 1000 反而升了 0.2 个百分点——跌的是大票的估值,小票在逆势抬。
第三家是广发郭磊,量得最绕:把万得全 A 的市盈率除以名义 GDP 同比,做成「动态广义估值」,结论是这个指标已进入 0 倍标准差区间。原话是「对长期资金来说,这是一个赔率上具备吸引力的区域」。
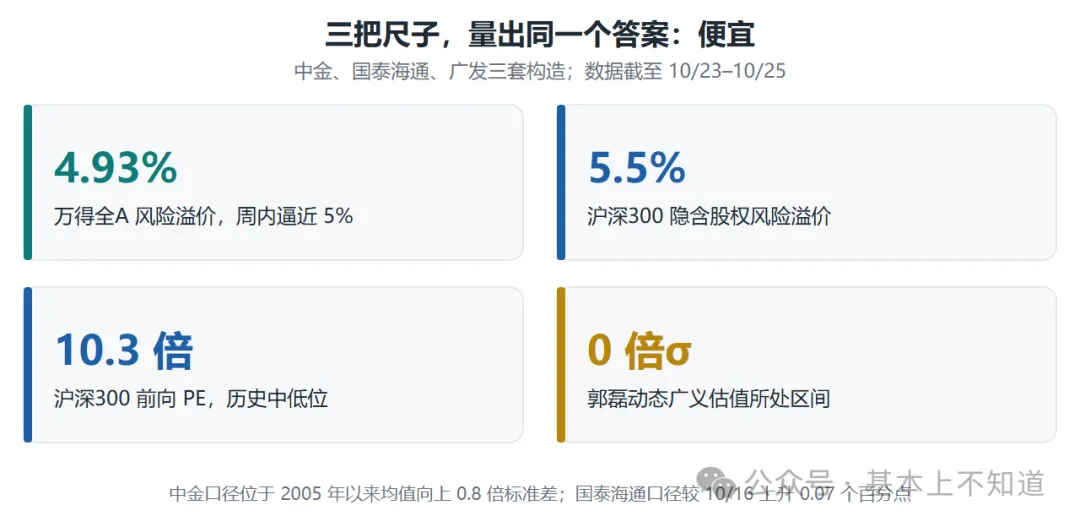
三个指标的构造几乎是三套语言:前瞻盈利、已实现的补偿、扣掉增长之后再看的估值。结论却落在同一处。但请注意三家的主语都不是价格,而是「长期资金」——这是配置盘的说法,不是交易盘的说法。
尺子量完,得看钱。银河的观察是:融资余额延续下降,但宽基 ETF 逆势净流入,且在尾盘多次脉冲式放量。国泰海通把它拆成三层:总量上,截至 10 月 22 日,周日均两融余额 2.47 万亿元,比上上周下降 2.03%;活跃度上,融资买入额占全 A 成交额比例回升到 8.05%,涨了 0.22 个百分点;结构上,上证 50 的成交额增 3.3%、沪深 300 增 1.3%,而中证 1000 减 2.8%、中证 2000 减 1.3%。
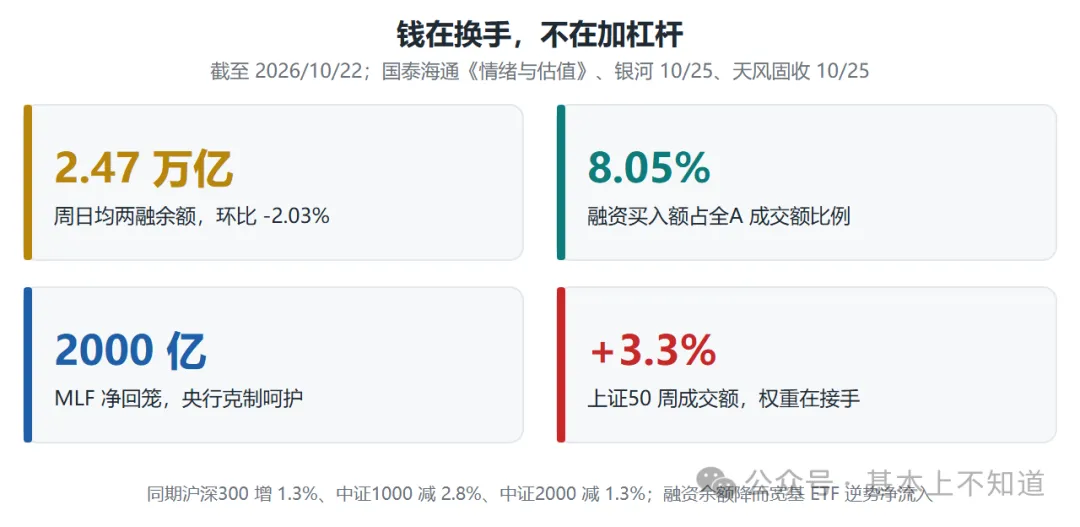
三组数叠起来,画像很清楚:杠杆在退,被动在托,权重在接。所以这周的「抗跌」不是情绪转好,是结构换手——指数没怎么动,但举着指数的手换了一批。
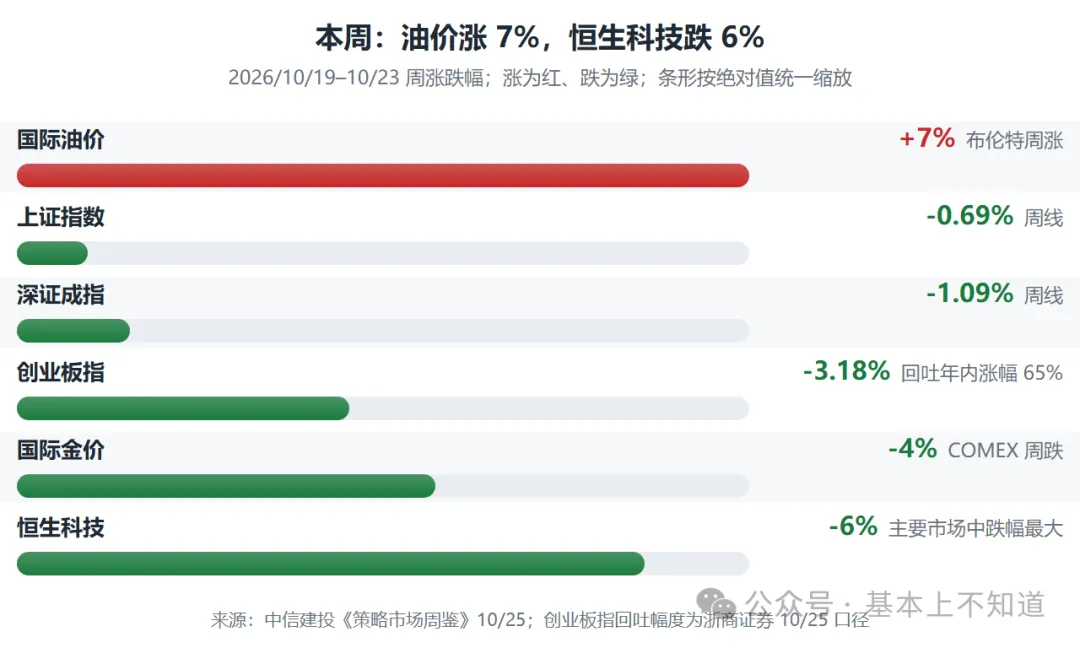
而这一周的指数确实分得厉害。按中信建投的统计,本周上证跌 0.69%、深证成指跌 1.09%、创业板指跌 3.18%,恒生科技跌 6%;国际油价涨约 7%、金价跌约 4%。创业板这个跌幅放在历史里不算小:浙商算过,创业板指本周已回吐 2024 年以来涨幅的 65%,跌法与 2015 年 6 到 9 月的大 A 浪比肩,超过 2022 年 1 到 4 月。
于是问题变成:跌成这样,反弹能走多远。这里分成了很干净的三档。第一档说现在就是——浙商最直接,周五主要指数走出深 V,上证的关键点位失而复得,9 月下旬以来的负反馈有望被阻断,技术上上证从 5 月 14 日以来已走完一轮完整的日线 5 浪;但它自己留了余地,反弹级别预计与 8 月那轮类似,能不能升级还要看。同档的华金说「短期底部可能已显现」,湘财说「上证或在 3700 点附近构筑阶段底部」。
第二档说 11 月。华安的框架最具体:当前处在它那套「成长产业景气周期」的第二阶段中段震荡期后半程,预计还要持续一周左右,随后迎来第二阶段尾声的加速上涨,这也是年末行情的最大机会,时间点预计在 11 月。国海补了一句:10 月到 11 月初是密集的验证窗口,通常 11 月才表现的红利、困境反转和主题「已在抢跑途中」。
第三档说不看时间,看拥挤度。还是国海——四季度景气因子与股价的相关性在走弱、市场进入资金面驱动阶段,「拥挤度有较高的指引意义,对目前已经偏高的方向,建议等拥挤度消化充分后再布局」。东吴给了性质判断:本轮更像流动性冲击式的阶段性调整,而不是产业景气逻辑的根本逆转,所以它去筛「PEG 偏低、远期增速高、7 月以来回调超过四成」的中大市值科技股:国产算力芯片、海外链的 PCB 与光芯片、半导体设备。
三档的差别不是方向,是一个月的时间差。而这个时间差,恰好被两个会夹在中间。所以「现在」和「11 月」之间隔着的不是耐心,是事件。
本周最尖锐的冲突不在时间,在结构:红利还是成长。
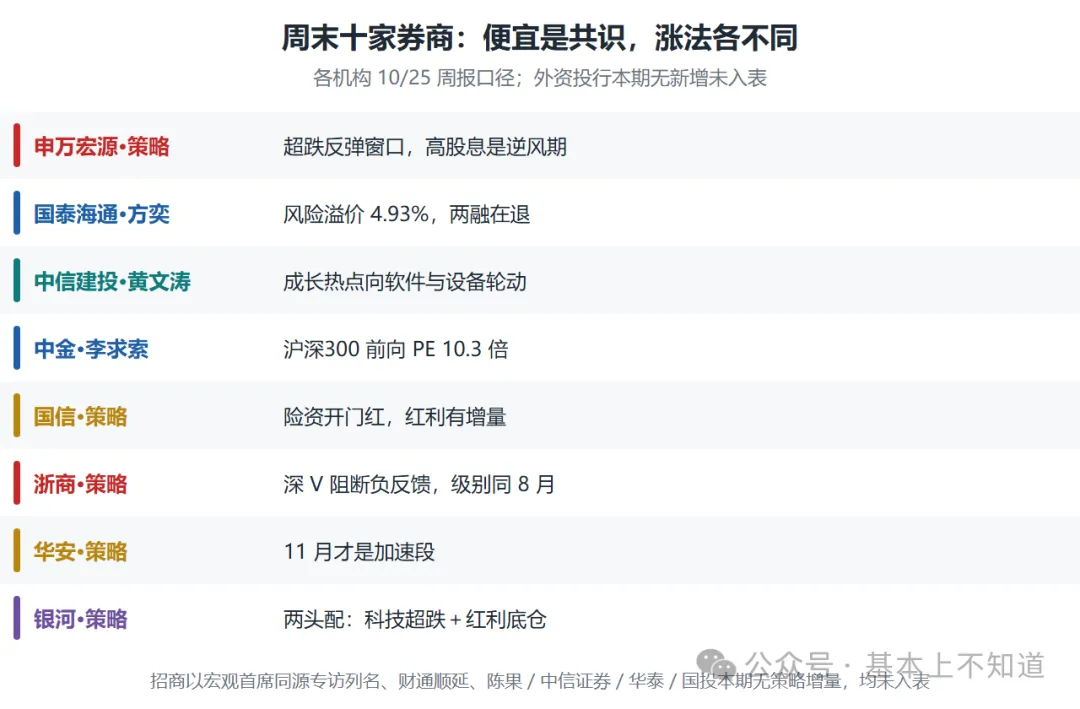
申万宏源说得最不留余地:超跌反弹窗口开启,重申 AI 链审美,要找「基本面预期能超过 6 月底」和「2027 年景气继续改善」的方向;然后扔下一句——「高股息和科技赛道是跷跷板效应,超跌反弹波段,是高股息资产的逆风期。」
国信证券的说法正好相反:红利仍有望迎来增量资金,理由是临近岁末年初险资的开门红即将开启,险资会为次年投资目标提前布局;再加上政策持续强化分红、低利率下配置需求高,两条都指向红利。银河干脆两边都不放:一端科技成长的超跌修复(半导体、光通信、服务器),一端红利底仓(金融、公用事业、煤炭),外加政策链(电网、储能、建材、工程机械)。
三条建议的分歧不是「配什么」,而是「谁先动」。申万说的是「先成长后红利」,国信说的是「红利有独立买盘、不必等反弹」,银河说的是「不猜顺序、两头都放」。三种说法都能自洽,最后只能用一个标准去选:你的钱是三个月,还是三年。
那用什么终结这场争论?只有一份东西——三季报。兴业王涵给了一组很实的数:截至 10 月 22 日,已披露三季报的 232 家 A 股公司,营业收入同比增长 15.2%,归母净利润同比增长 16.2%,其中 138 家归母净利润同比增长。他补的宏观链条是:前三季度出口增长 16.4%,装备制造业贡献近九成增量。下周 A 股进入三季报密集披露窗口,这些数字会被当场打分。
但有三处空白,得先说清楚,不然「便宜」这张地图会看错。
第一处是出口的价格。中国首席经济学家论坛副理事长屈宏斌把 9 月的账拆开了:前三季度以美元计出口累计涨 21.3%、进口涨 27.5%。拆到品类,9 月集成电路出口金额同比涨 136%,对应的出口数量只有个位数增长;自动数据处理设备涨 92.9%,高新技术产品涨 63.6%——主要是 AI 算力芯片单价被顶上去了。「这波是价涨,不是货真的越卖越多。」他还提醒这不是中国单独突围:同期中国台湾地区和韩国的 AI 相关出口更猛,9 月对韩出口涨 68.2%,本质是存储、晶圆、算力设备的上下游咬合。「周期的铁律是,来的时候轰轰烈烈,退的时候也悄无声息。」
第二处是外资的名字。上周有组数据被到处引用:QFII 出现在一百六十多家公司的前十大股东里,高盛大幅加仓某只小盘股。有复核稿把账翻了过来:七家 QFII 同时挤进一家水处理公司的前十大股东,合计持股约 3.69%,可这家公司前三季度归母净利润仍是负的,单三季度亏损 971.71 万元,比二季度还扩大不少;另一家半导体材料公司归母净利润 1.51 亿元扭亏,但扣非之后仍亏 4.73 亿元。国际投行的自有资金账户不少带有做市或量化属性,小市值公司流通盘小、股东分散,建仓后容易被动进前十大——这是机制,不是态度。
第三处是债市的止盈。天风固收判断「债市单边行情或暂告一段落」:本周 DR001 在 1.26% 附近波动,央行呵护偏克制,MLF 净回笼 2000 亿元,性质更接近期限切换,有意引导短端利率回升、给四季度供给高峰留空间;往后看十年期国债利率破位后有所反弹,30 年与 10 年的期限利差开始走阔。这句话对股票只有一条含义:别把「资金宽松」当成常数。
政策这边暂无新文件,本时段没有查到新的部委级重磅政策,周日属常规静默期。但存量三条要记住:中办、国办 10 月 21 日发布《关于推动科技创新和产业创新深度融合的意见》,6 个方面 17 条;能源局披露前三季度全社会用电量增长 3.9%;发改委正研究制定扩大内需战略实施方案(2026 到 2030 年)。一条管科技、一条管景气、一条管内需——正好对应市场现在最缺的三样东西。
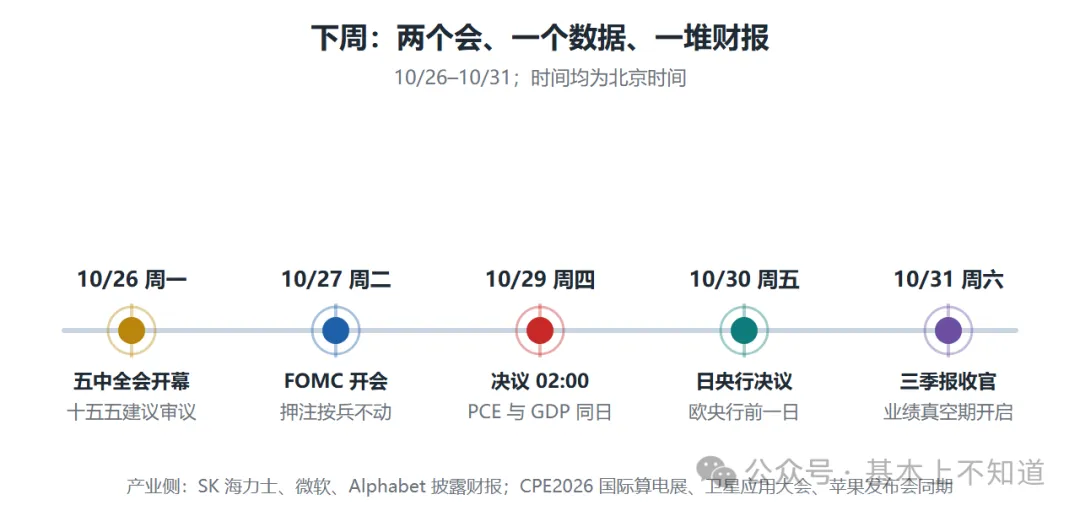
再往后就是日历。明天,二十届五中全会开幕,会期到 10 月 29 日,公报通常在闭幕日发布;美联储 10 月 27 到 28 日开会,北京时间 29 日凌晨两点公布决议;同一天还有 9 月 PCE 和三季度 GDP;欧洲央行 29 日、日本央行 30 日先后公布决议;10 月 31 日三季报收官。两个会、一个数据、一堆财报,全挤在四天里。
市场也一样。中金量的是前瞻盈利,国泰海通量的是已实现的补偿,郭磊量的是扣掉增长之后剩下的东西;申万量的是反弹波段里的相对收益,国信量的是险资的年度配置,银河干脆不量、两头都放。你没法说谁错,但你必须知道自己按谁的量下单——因为下料是要花钱的。
至于我,卷尺最后还是按激光仪的数记的。不是因为激光更高级,是因为那个数最小,最不容易买多了。
发表评论
发表评论: