
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/c638a9b480b5
我先对照写作风格说明和完整输入材料,把主判断和可引用数据对齐,再写成正文。昊华能源现在的价钱,交易的是“煤要过剩、分红也起不来”。
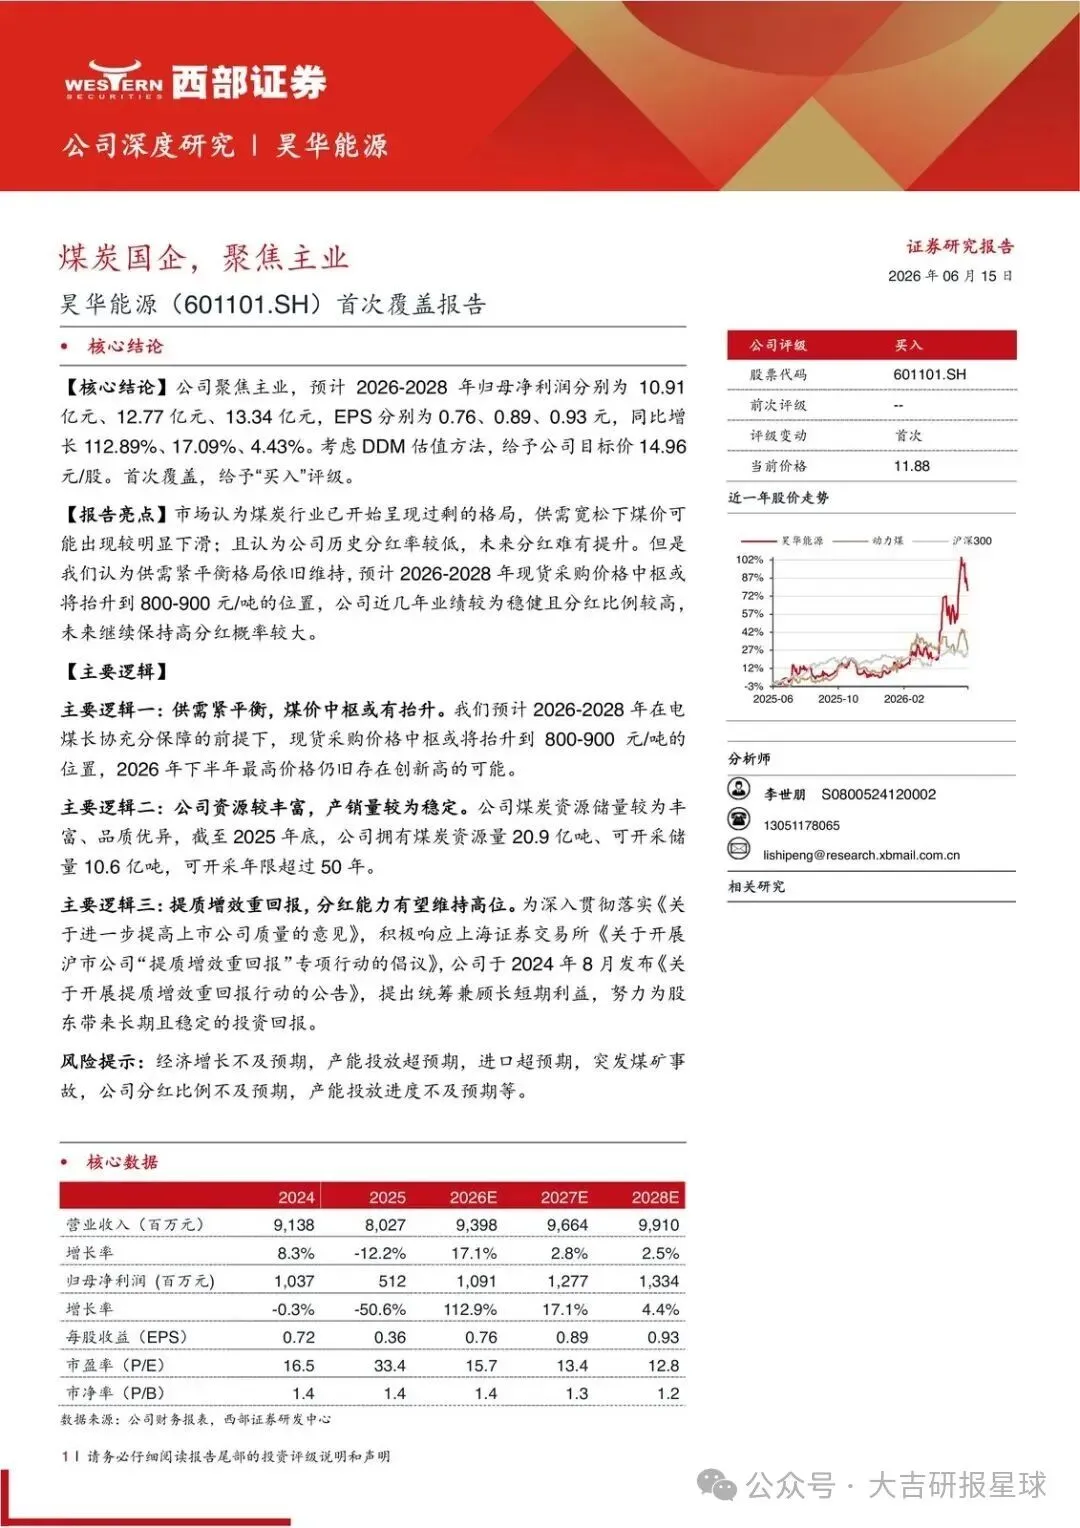
这个判断要是错了,错就错在2026年。西部证券6月15日首次覆盖,现价11.88元,目标价14.96元,评级买入。这道价差,押的是另一套账:供需仍旧偏紧,现货煤价中枢有机会抬到800到900元/吨。利润能不能从坑里爬出来,分红算不算高,14.96元站不站得住,都挂在这套账上。
两边吵的是煤价往哪走
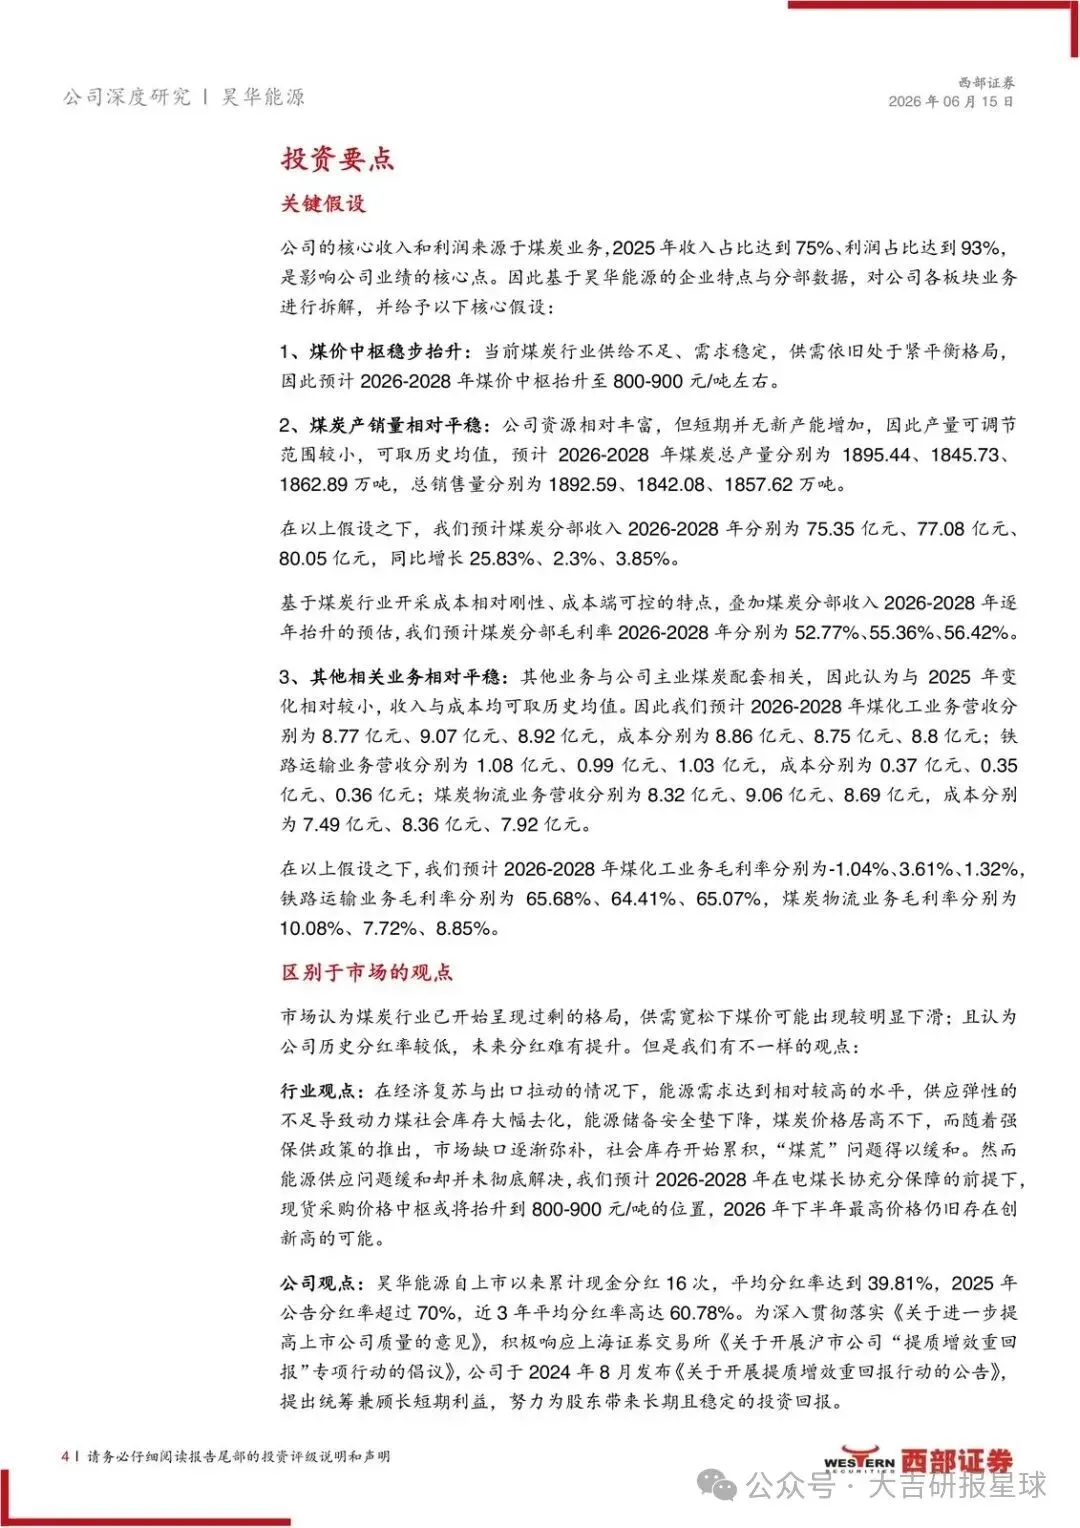
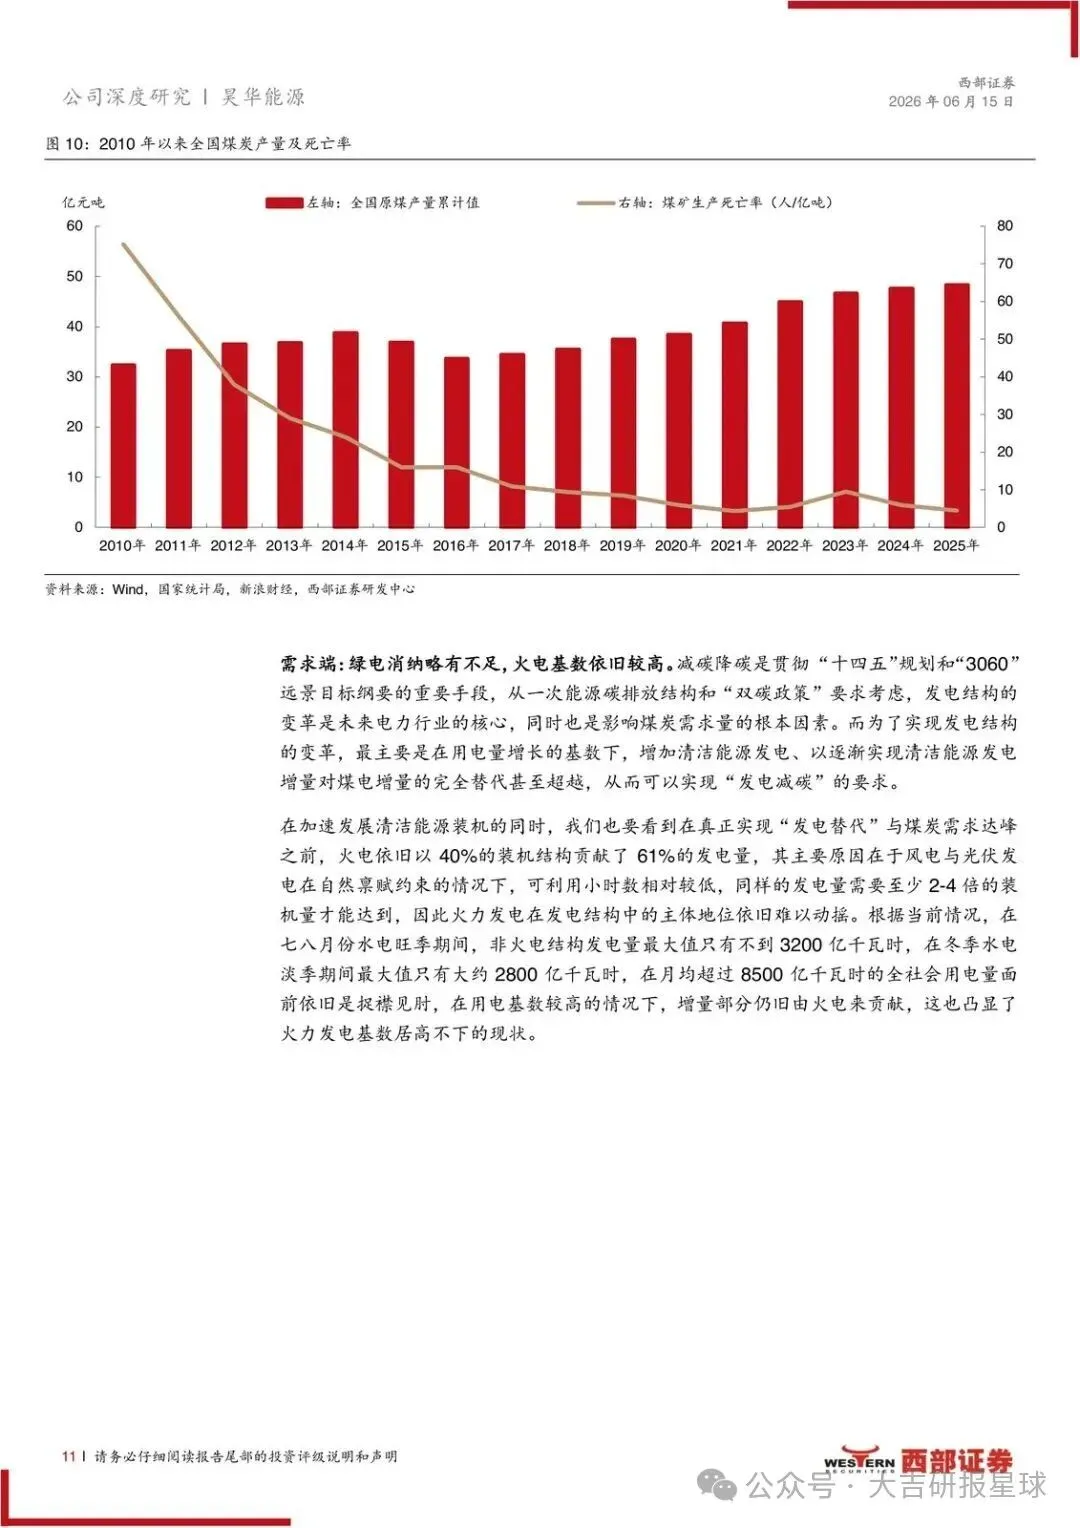
市场上那套说法并不冷门。煤炭已经开始过剩,供需一宽松,煤价就可能掉得比较明显。分红上也有一句老印象:历史分红率偏低,以后难有提升。
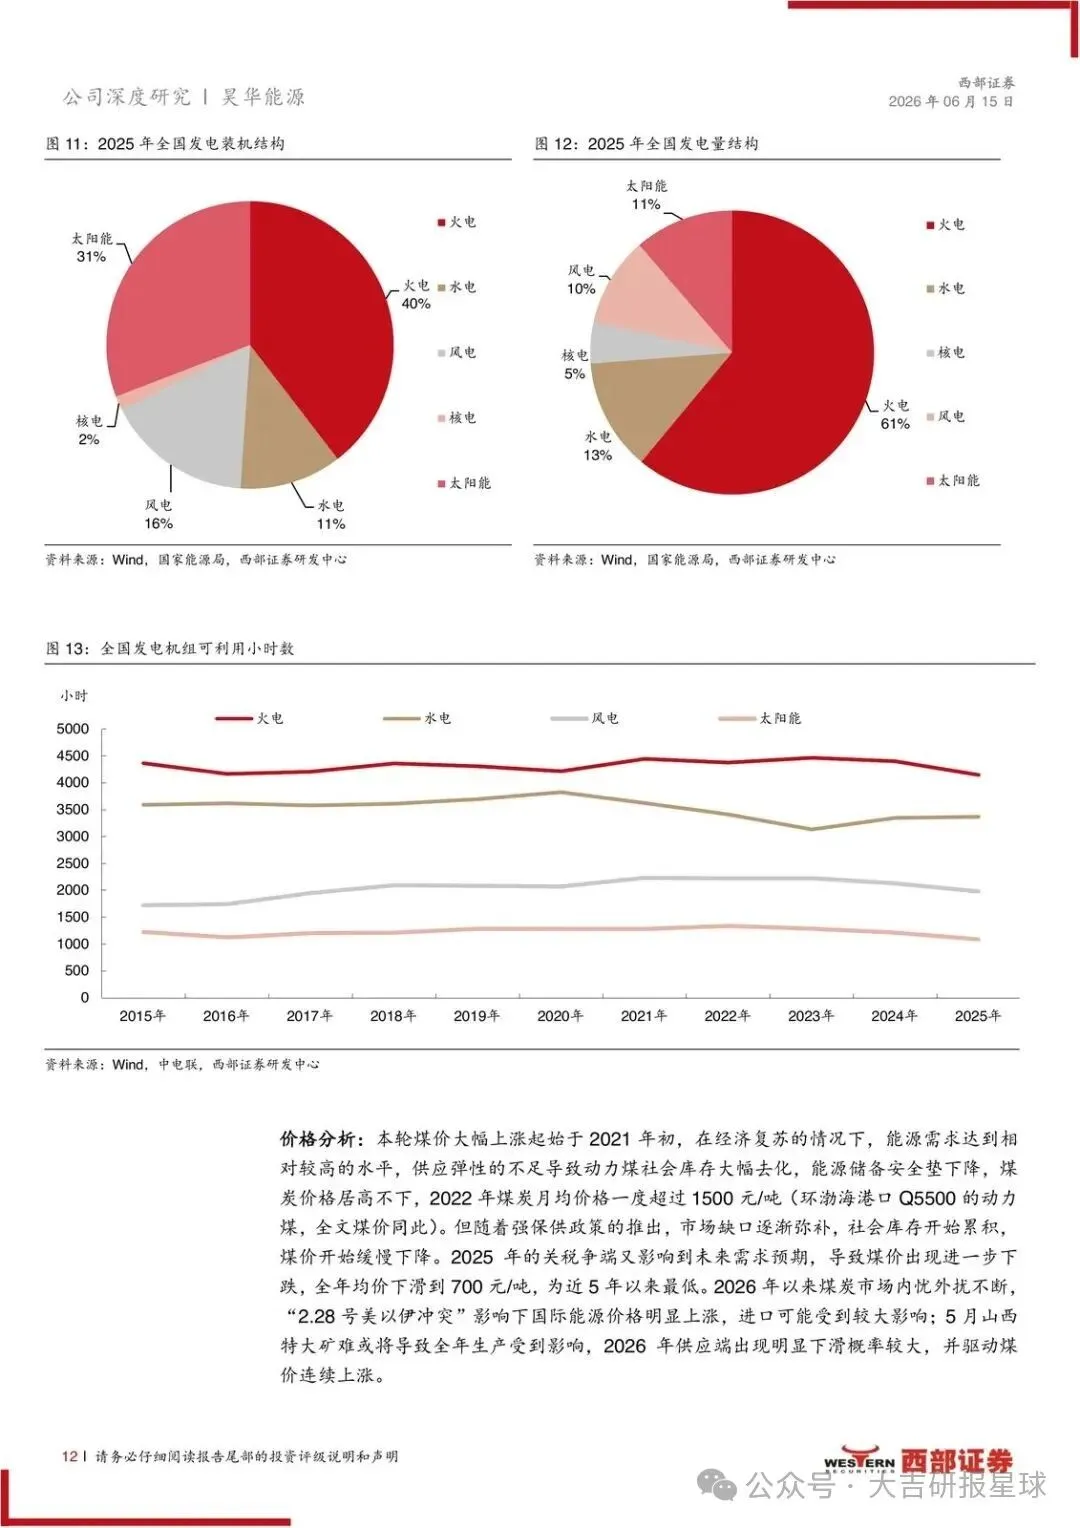
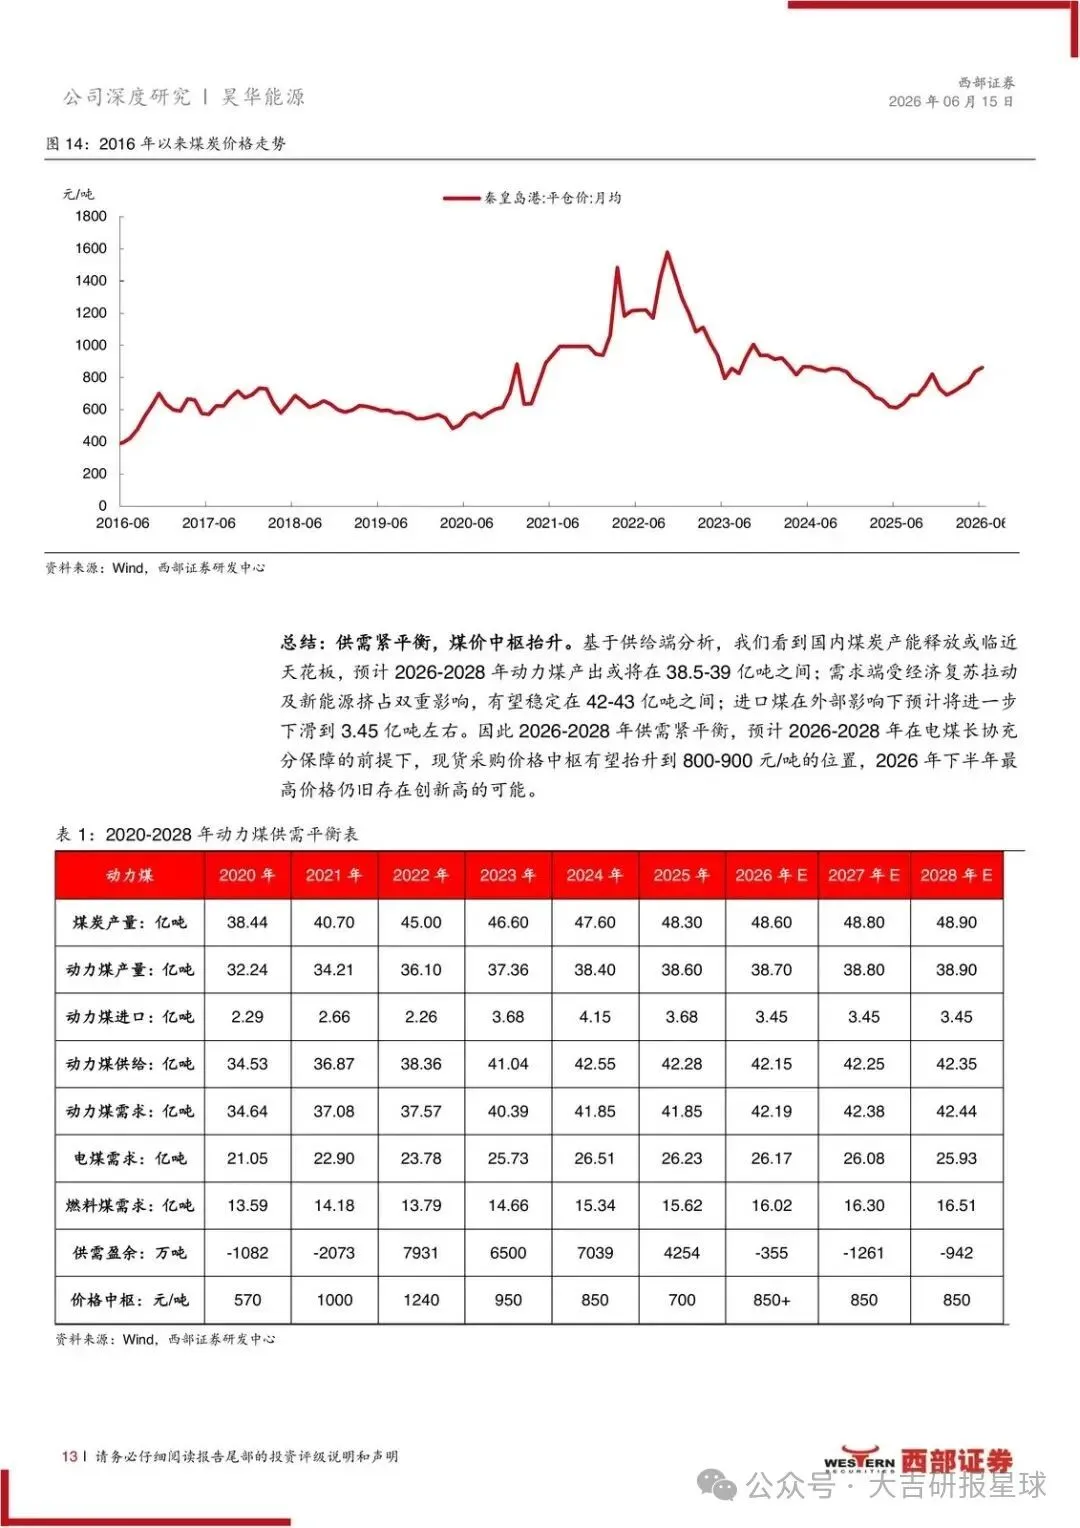
报告不接这套话。紧平衡被看成还在。电煤长协把基本盘保障住之后,2026到2028年现货采购价的中枢,或将抬到800到900元/吨。2026年下半年,最高价仍旧存在创新高的可能。
所以值得现在看。报告落在6月15日,下半年还没开始。创新高如果要出现,窗口就在此后这半年。
输赢按链条拆开。产量被写成“较为稳定”,卖的还是那些煤,中枢上了,吨煤就更值钱。现货采购方的成本会更重。长协只写到“充分保障”,合同价怎么走,没有单独展开。
紧平衡也能被拆掉。经济增长不及预期、产能投放超预期、进口超预期,三条里坐实一条,800到900元就松了。目标价是跟着这个中枢走的。
2025年的坑,要靠价格填
坑有多深,表上是现成的。
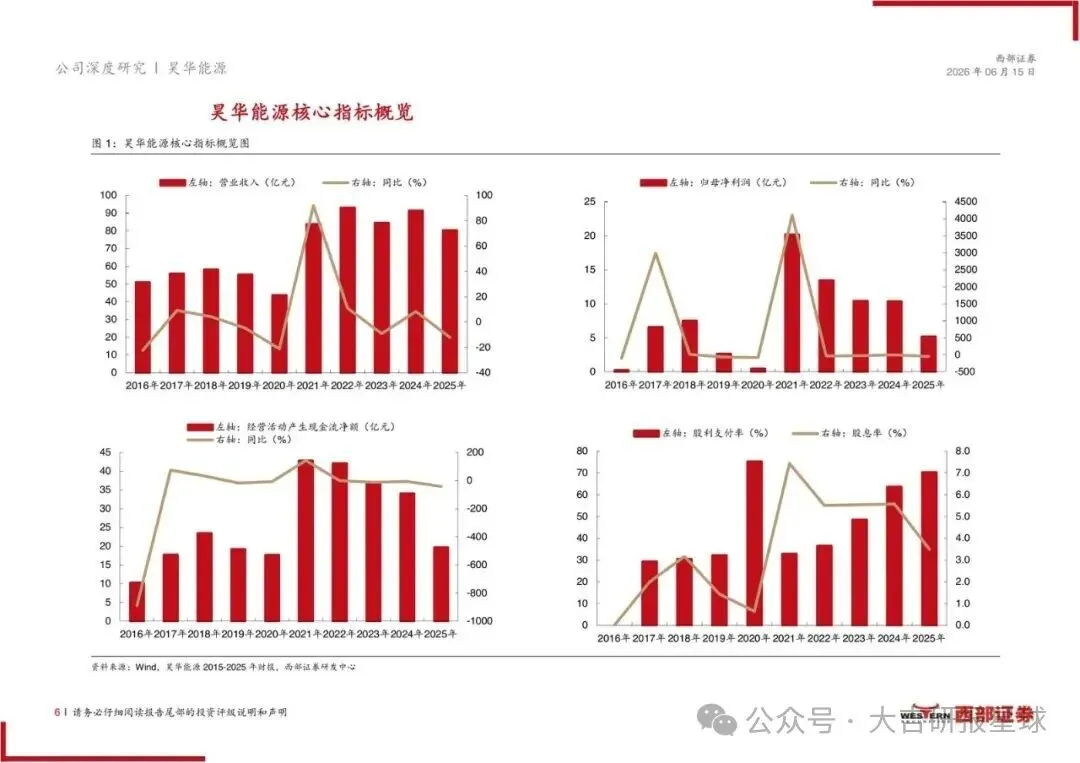
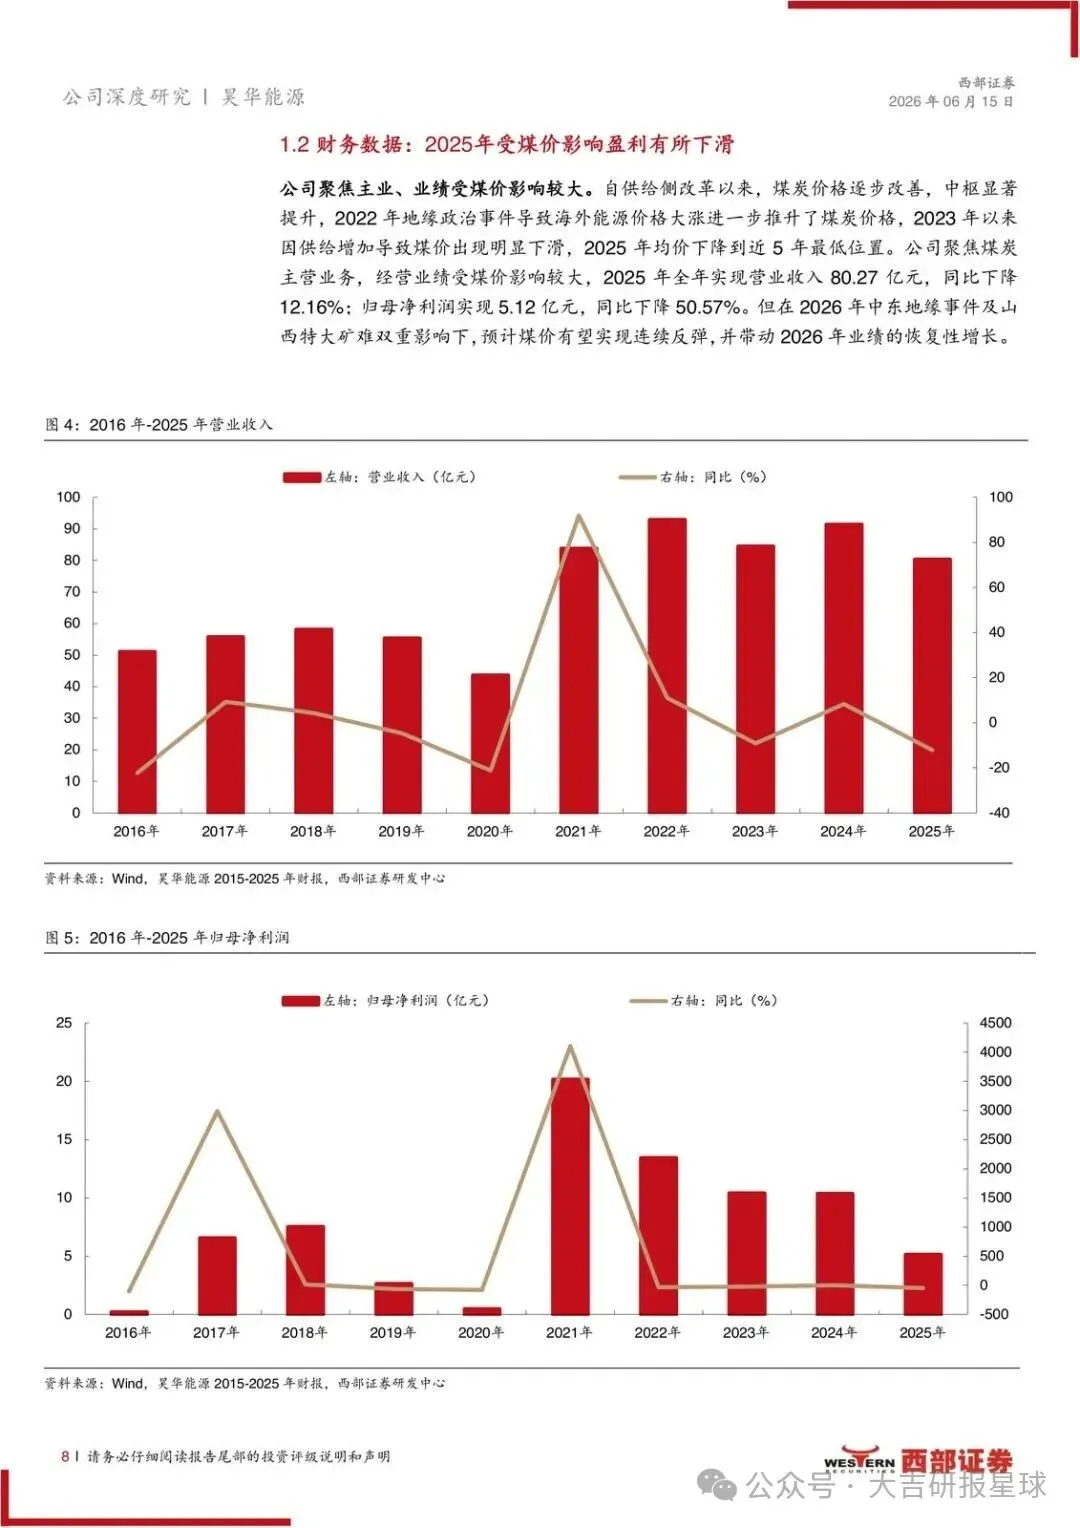
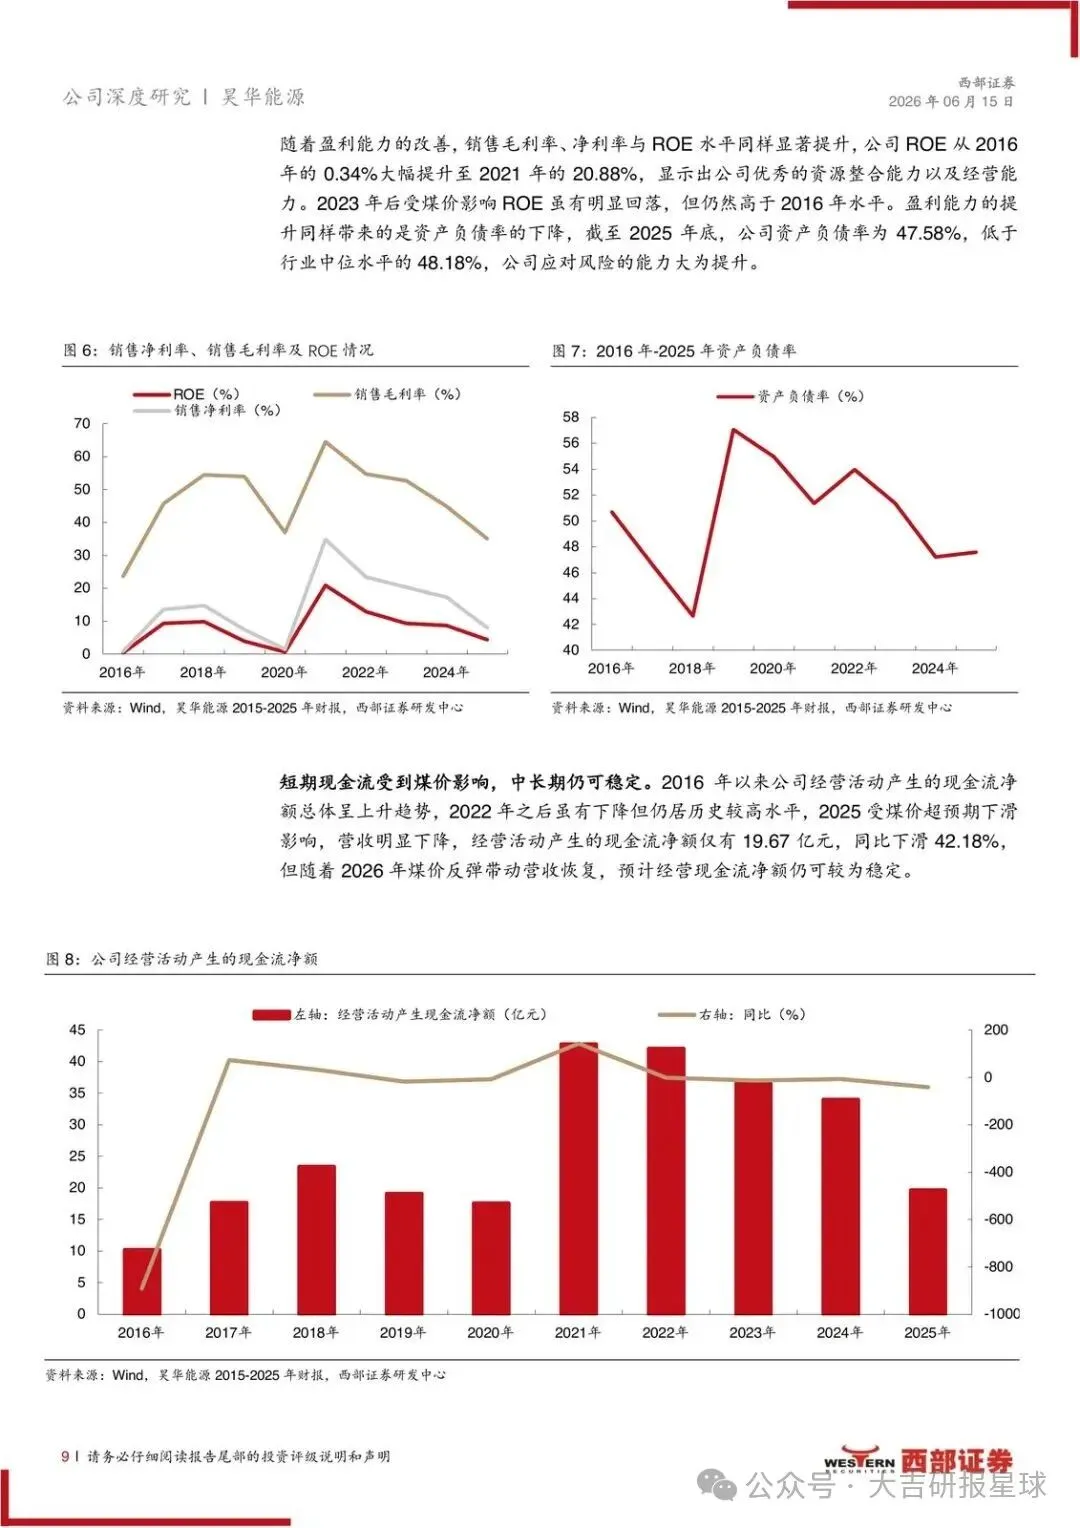
2024年营收91.38亿元,归母净利润10.37亿元,每股收益0.72元。2025年营收80.27亿元,少了12.2%;归母净利润5.12亿元,少了50.6%;每股收益落到0.36元。市盈率从16.5倍抬到33.4倍。利润被削掉一半,倍数就被抬上去了。这次下滑,归到煤价。
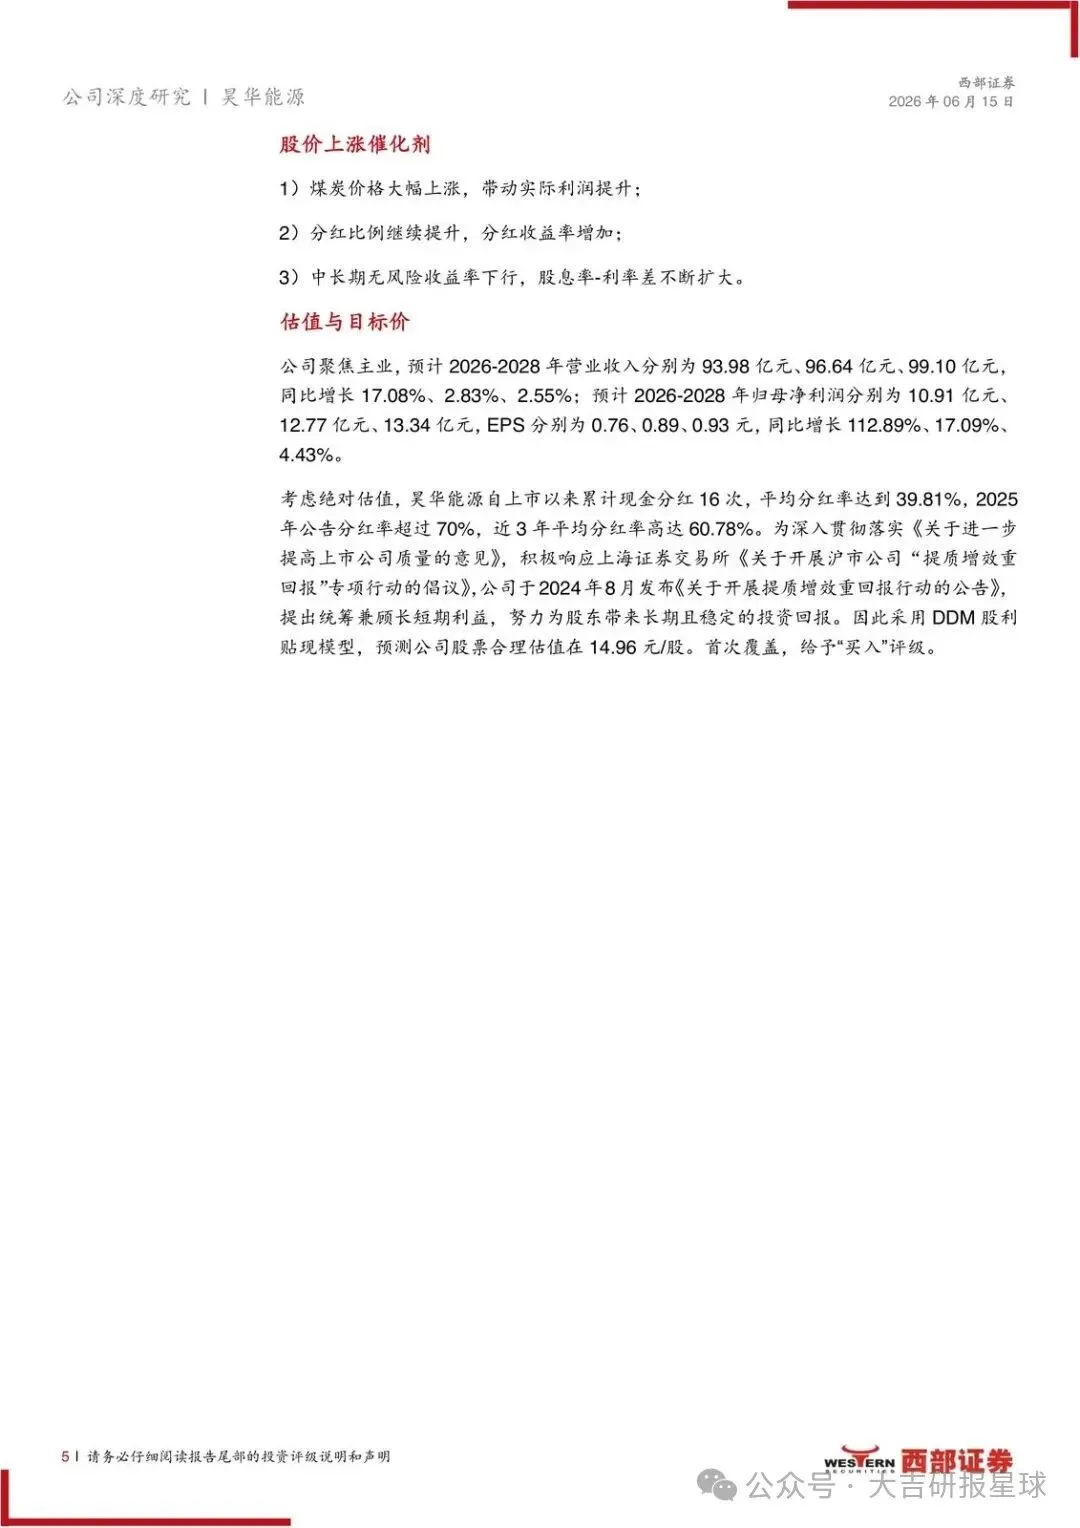
修复被写成前重后轻。2026到2028年归母净利润10.91亿、12.77亿、13.34亿元,增速112.9%、17.1%、4.4%,每股收益0.76、0.89、0.93元。市盈率落到15.7、13.4、12.8倍,市净率从1.4倍收到1.3倍、1.2倍。
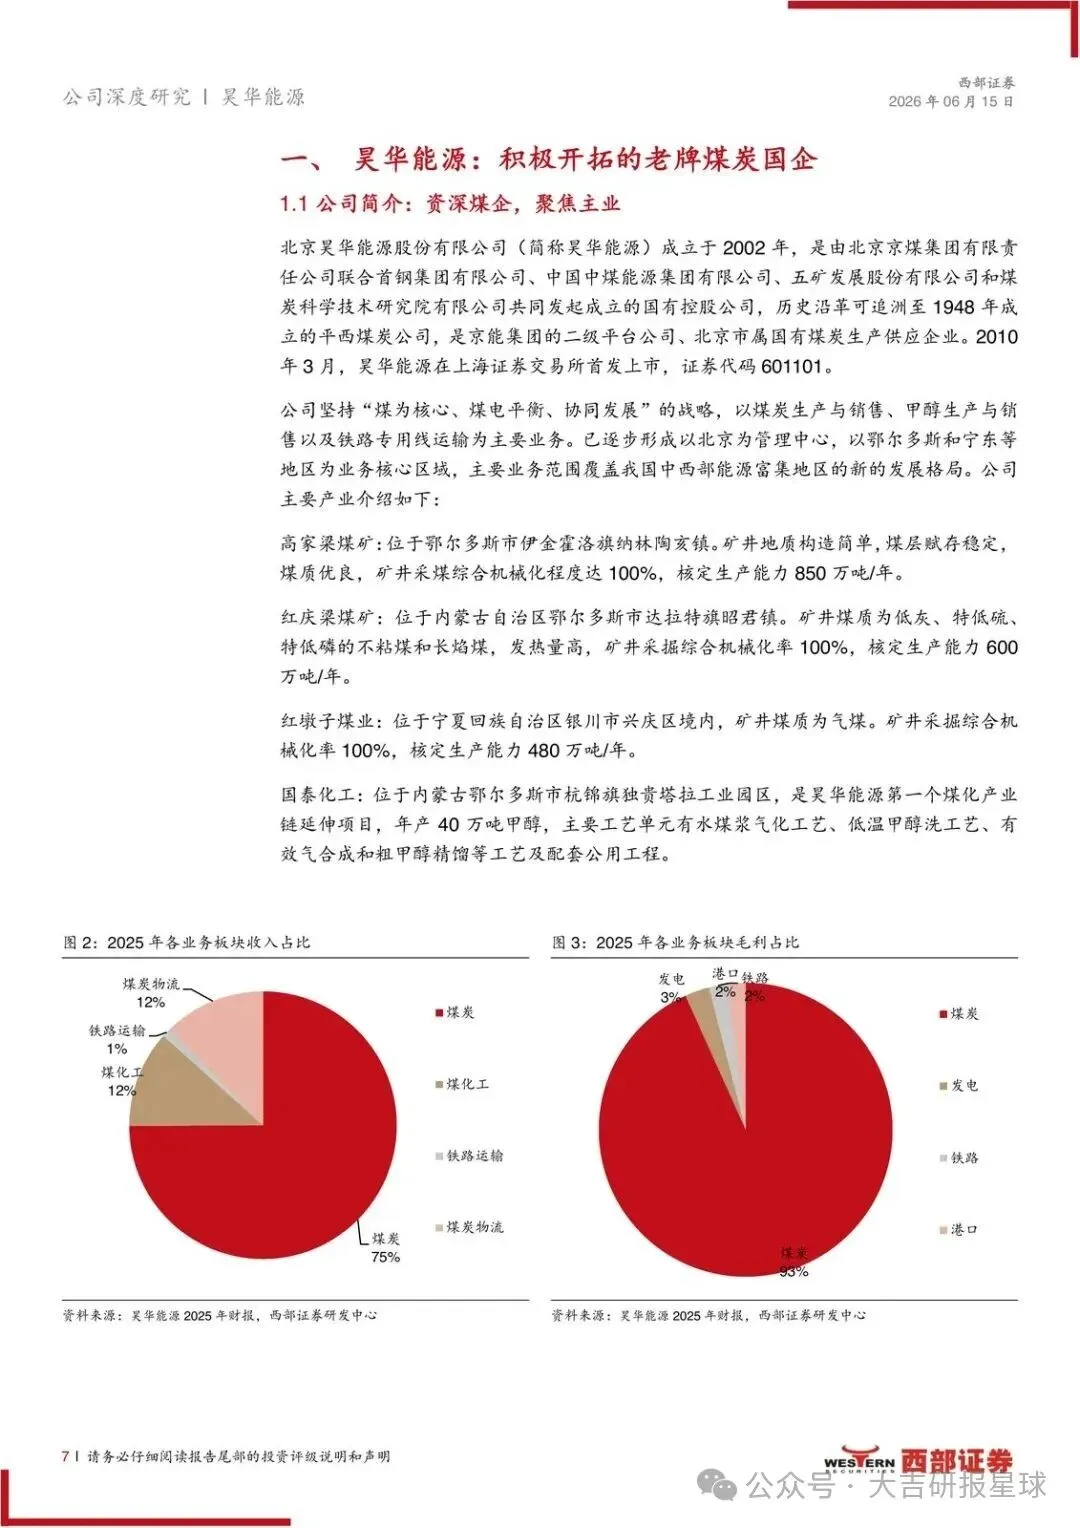
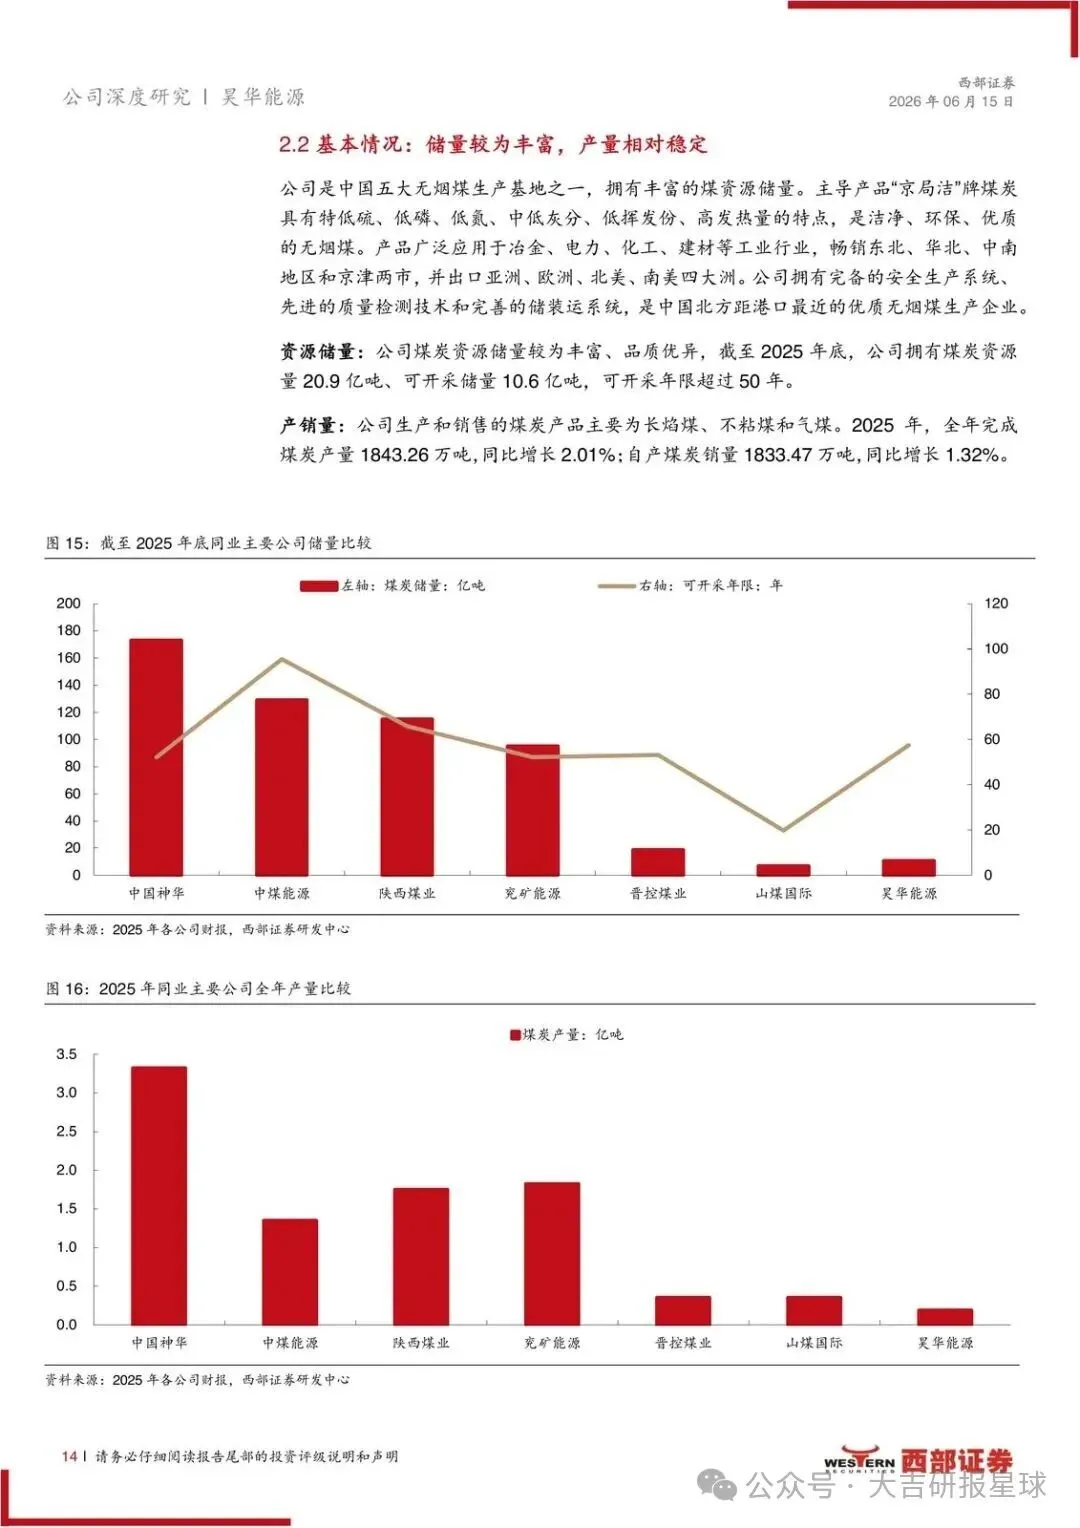
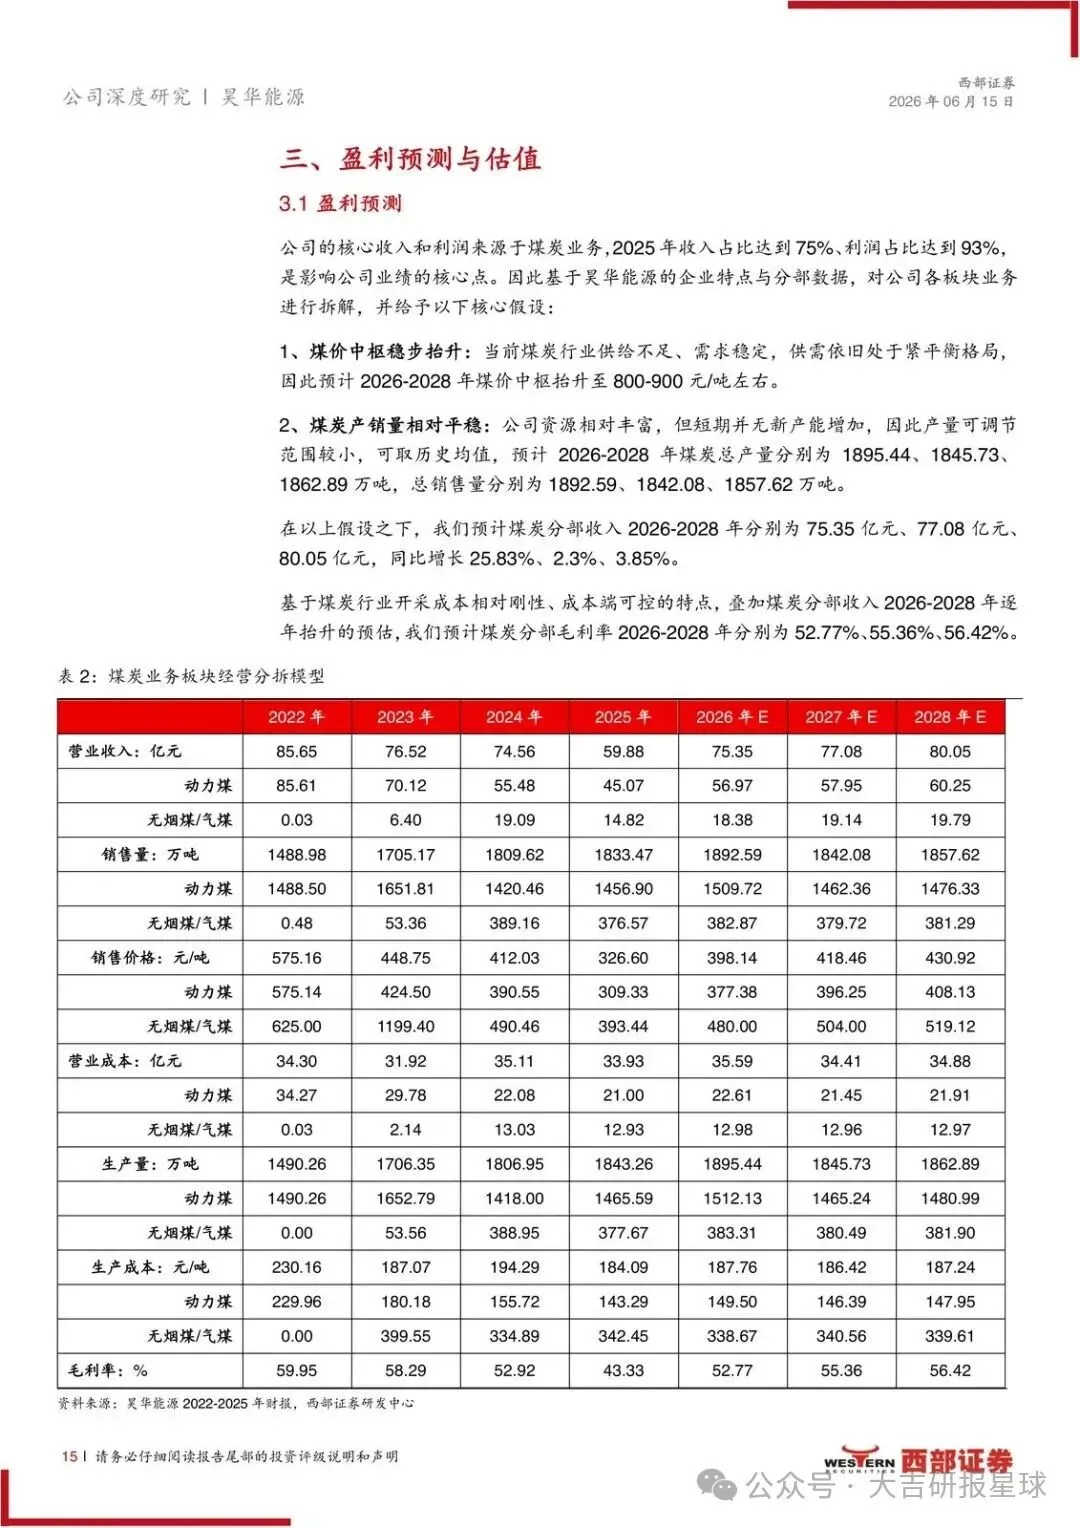
收入没有利润那么陡。2026年营收预计93.98亿元,比2025年多17.1%,后两年再增2.8%、2.5%。产量口径是“较为稳定”。截至2025年底,资源量20.9亿吨,可采储量10.6亿吨,可采年限超过50年。矿还能挖很久。当年多卖多少吨,并不是这张表的主变量。
收入大约修复一成七,利润要从5.12亿回到10.91亿。多出来的弹性,更可能来自煤价和利润率。2028年增速只剩4.4%。先爬坑,再走平。估值用的是DDM,目标价14.96元,和这种利润形状放在一起,说得通。
受益的是产量稳住、又能吃到现货价格的昊华,以及分红若能维持时的股东。现货采购方要承担更高的采购价。煤价如果没抬上去,112.9%的增速就只留在预测里。有人若用2025年的5.12亿元去锚定未来盈利,这个锚也会一起失真。
分红是另一处对不上的账
煤价之外,分红也拧着。
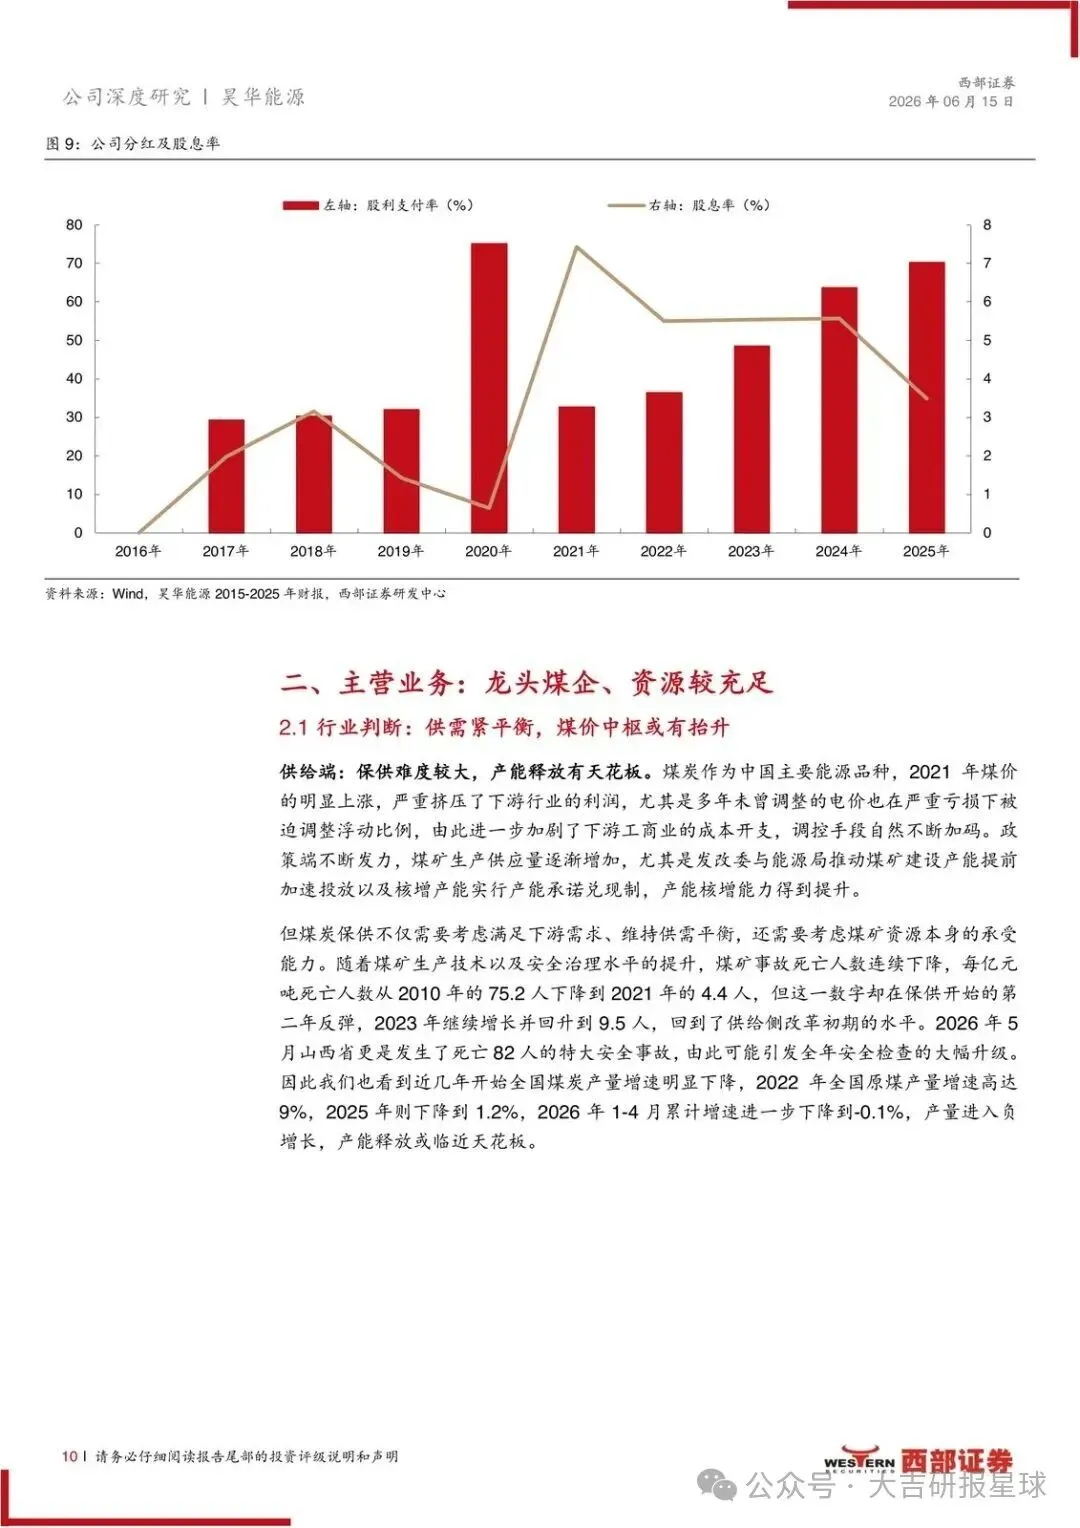
市场认为历史分红率较低,未来难有提升。报告认为近几年业绩较为稳健,分红比例已经较高,继续保持高分红的概率较大。能落到纸面上的动作,是2024年8月那份《关于开展提质增效重回报行动的公告》:兼顾长短期利益,努力给出长期且稳定的股东回报。
两边都没有给出一个能直接对照的分红率。高还是低,眼下仍是判断。
高分红若能站住,股东拿到的是利润修复,加上回报还在。DDM也有了分红这个抓手。分红比例若不及预期,这条已经写进风险。目标价会比煤价更早松动。
资源厚,当年的产量仍要单独看。可采年限超过50年,讲的是还能挖多久。产能投放进度不及预期,或者突发煤矿事故,讲的是当年还能不能按“稳定”去卖。这两条都在风险里。
观察清单
- 2026年下半年现货采购价,能否靠近800到900元/吨,最高价有没有创出新高。
- 2026年营收能否回到93.98亿元附近,归母净利润能否从5.12亿元修到10.91亿元,每股收益能否回到0.76元。
- 后续分红比例,是停在所说的较高水平,还是滑向“难有提升”。2024年8月的回报行动已经公告,缺的是可核对的比例。
- 新增产能和进口是否超预期。任意一边放量超了,紧平衡和煤价中枢会一起松。
- 在产矿井是否出现突发事故,产能投放是否慢于预期。资源量20.9亿吨对应开采年限,对不上当年产量。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: