
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/1fcac598743f
先按写作风格和研报原文把主判断定下来,再写成正文。我先核对 style 说明和 `llm_input.md` 里能直接引用的数字。算力芯片和光模块,会比大模型叙事本身更先吃到这一轮的长期增量。
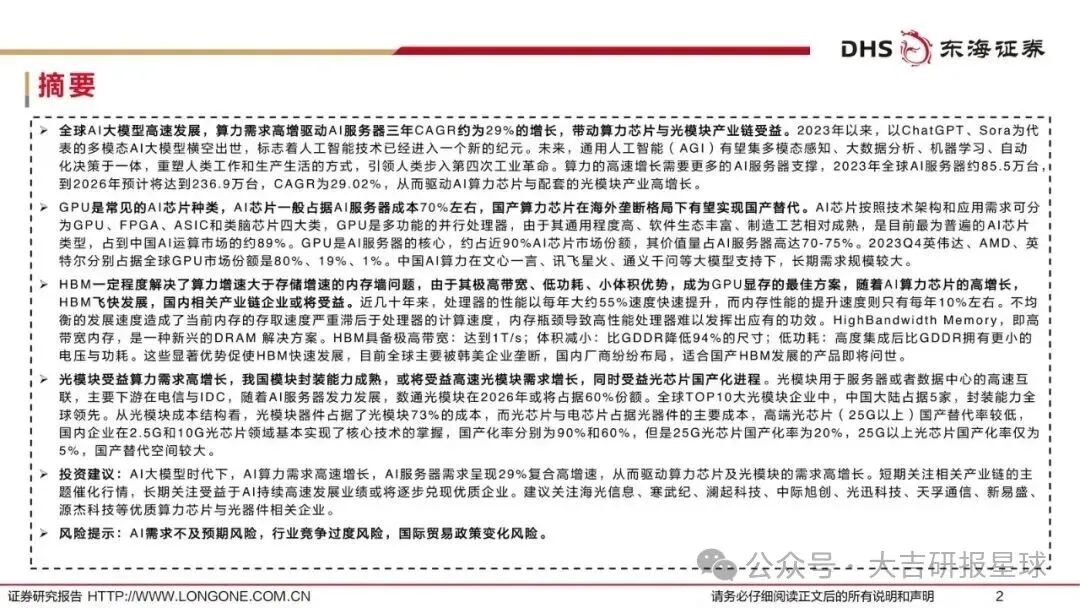
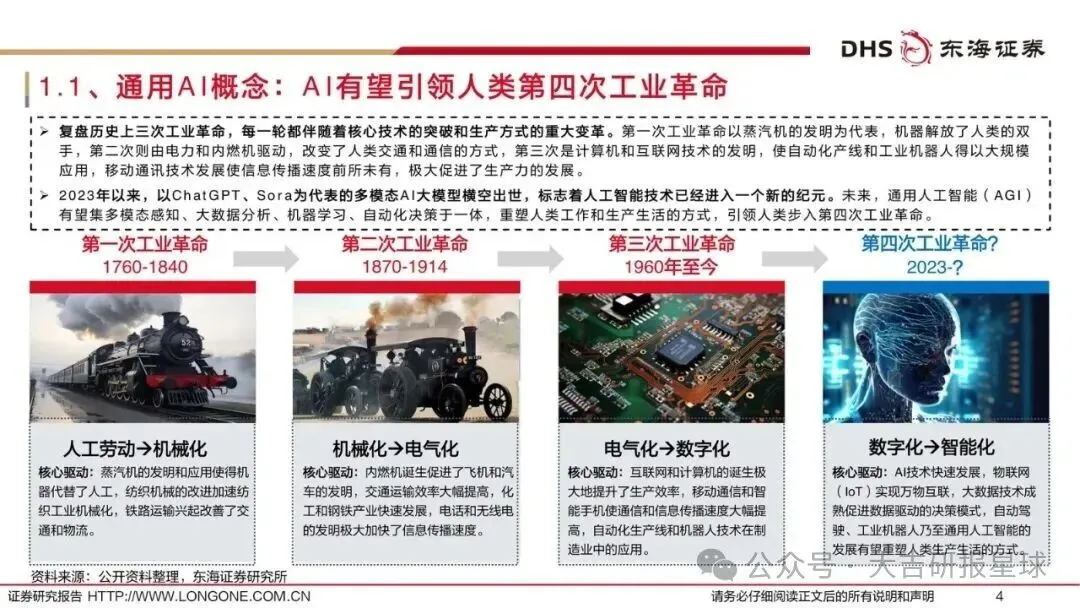
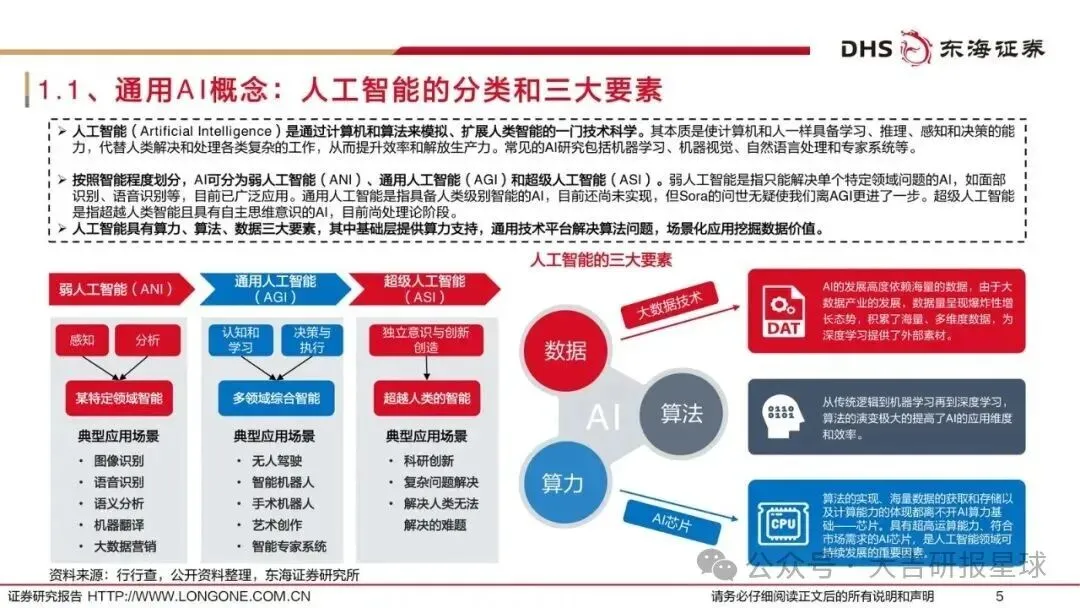
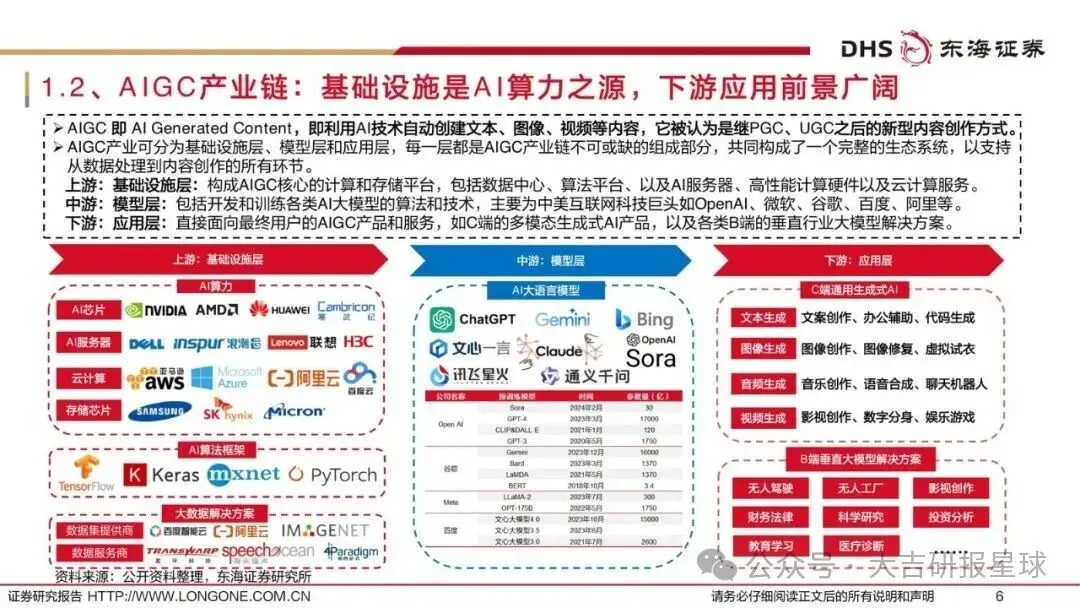
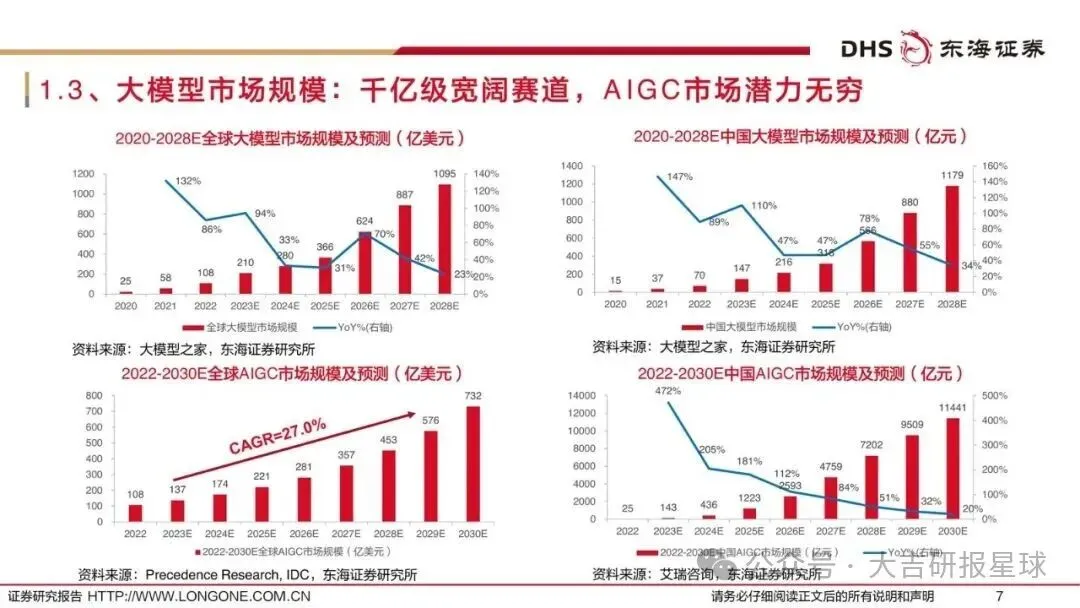
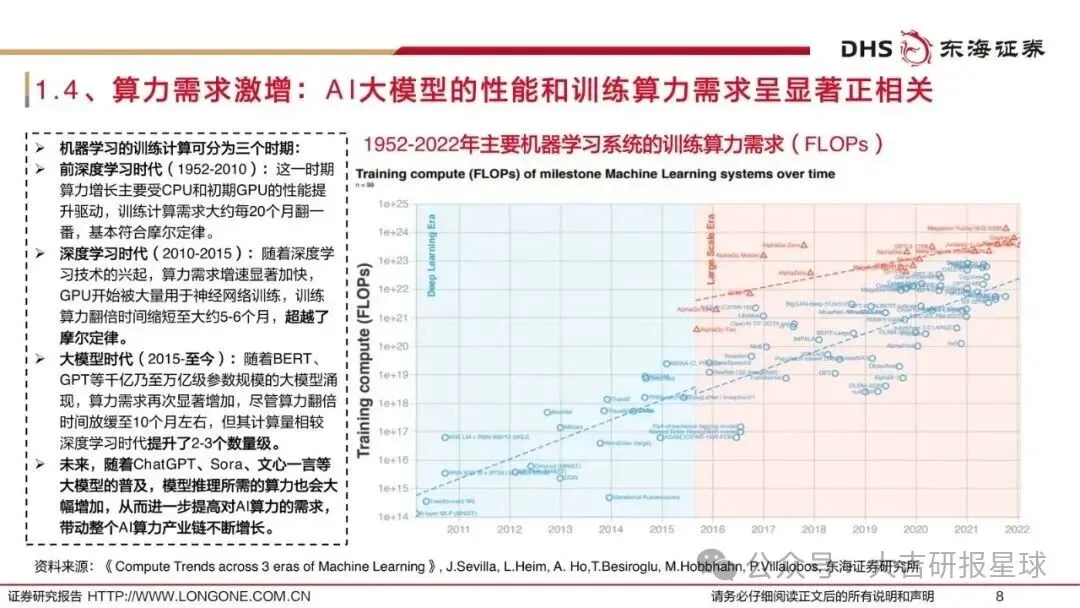
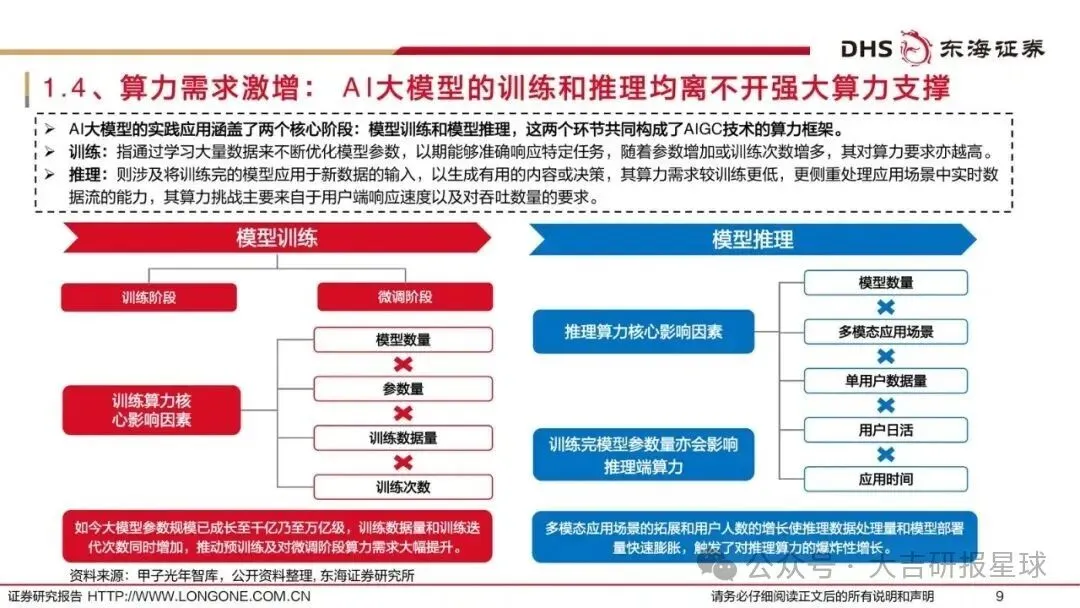
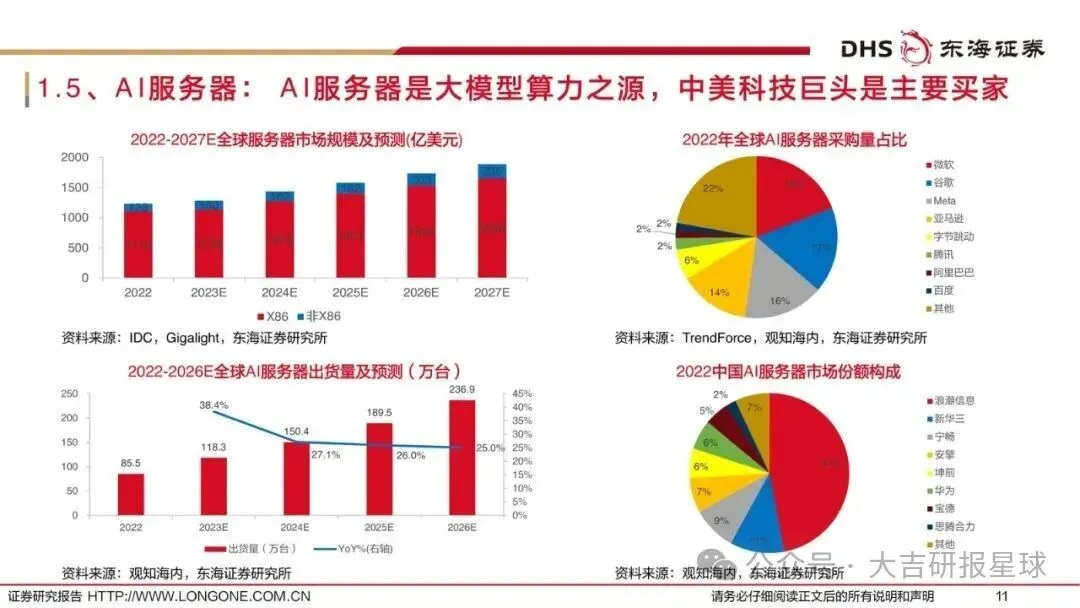
2023年,ChatGPT和Sora把多模态模型推到台前。模型要往通用人工智能走,训练和推理都得加机器。东海证券2024年3月给过一个能核对的数字:全球AI服务器2023年约85.5万台,2026年预计236.9万台,复合增速29.02%。报告把这一步写成有望引领第四次工业革命,前提仍是算力跟得上。
这条线下面有两道裂缝。处理器跑得比内存快,GPU想发挥,先要过内存墙。中国光模块封装已经站到全球前排,高端光芯片的国产化率却仍然很低。下文就看这29%的增量停在谁手里,又卡在哪一层。
七成成本在芯片,GPU拿走大头
AI服务器放量,不会是所有零部件一起涨。
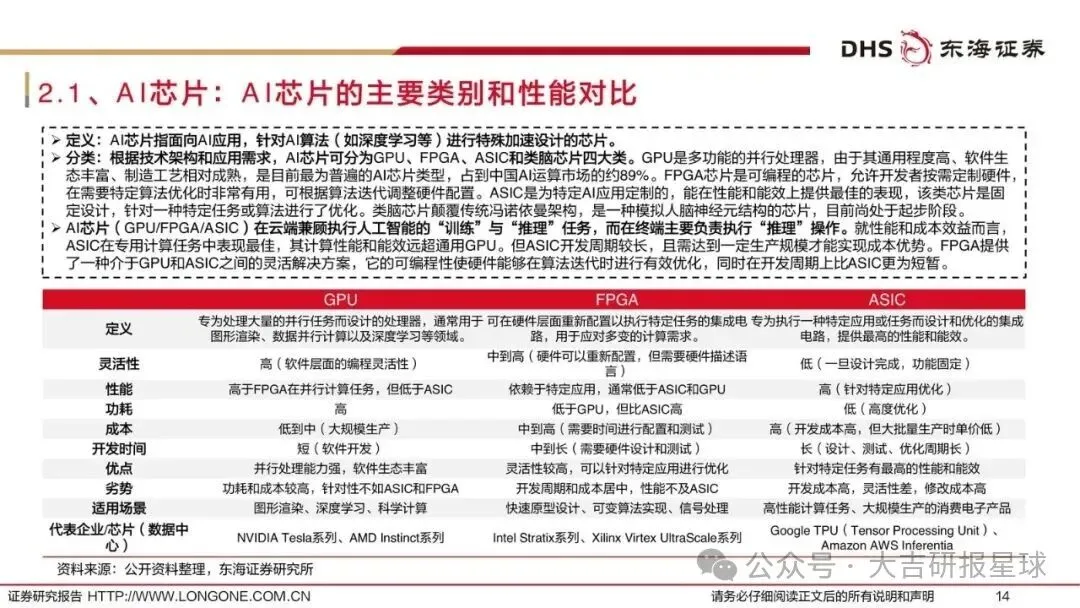
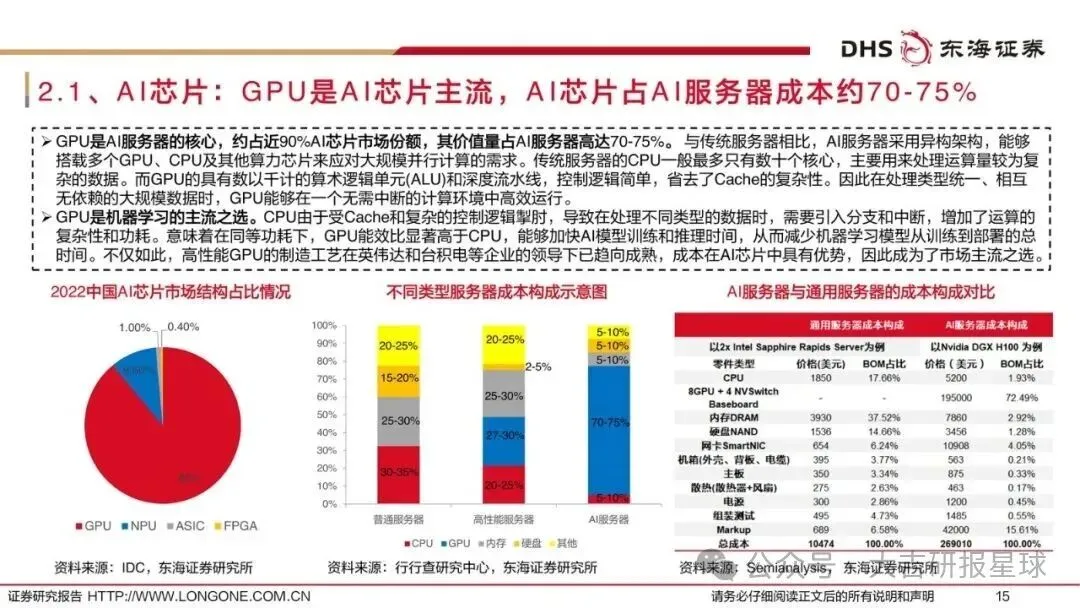
AI芯片一般占到服务器成本的70%左右。芯片分四类:GPU、FPGA、ASIC、类脑芯片。眼下最普遍的是GPU。它占中国AI运算市场约89%,在AI芯片里的份额接近90%,价值量能到整台服务器的70%到75%。
它坐在这个位置,是因为通用、软件生态全、工艺也相对成熟。另外三类没有被否定,只是现在还不是主流。
供给却极集中。2023年四季度,全球GPU份额是英伟达80%、AMD 19%、英特尔1%。需求侧,文心一言、讯飞星火、通义千问把中国的长期算力需求托住了。需求在国内,份额在海外。国产算力芯片有替代空间,也有被垄断卡住的可能。
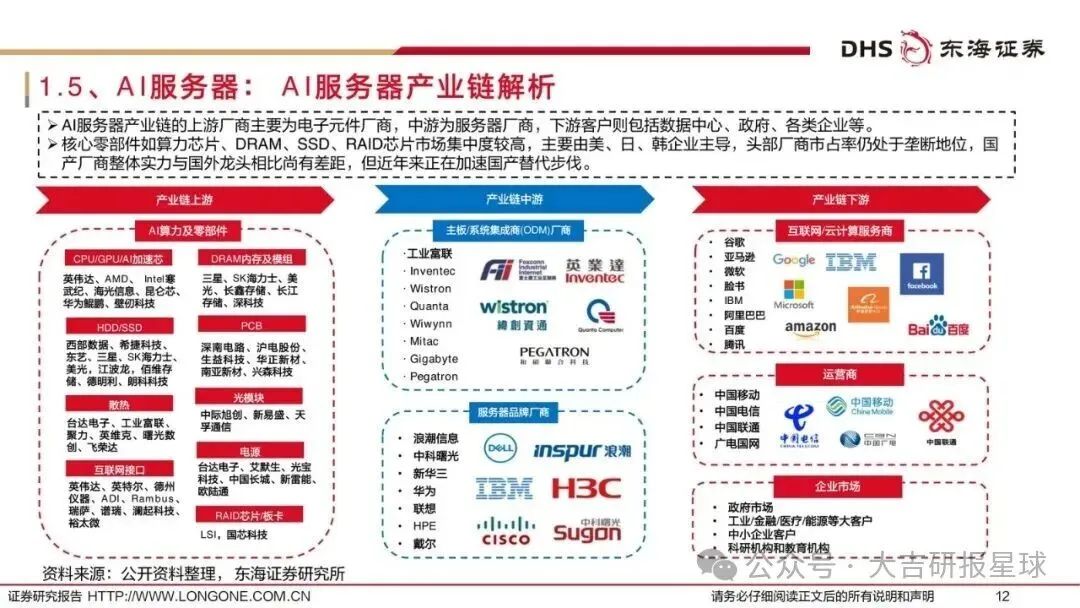
海光信息、寒武纪、澜起科技出现在关注名单里,和后面的光器件公司一起,被归到算力芯片与光器件相关企业。名单不等于业绩已经兑现。短期更像主题催化,长期要看订单能不能跟着服务器放量走。贸易政策若收紧,还得靠海外GPU供货的环节会先疼。
处理器每年快55%,内存只有10%
内存墙是老问题。AI把它变成了现在的瓶颈。
近几十年,处理器性能大约每年提升55%,内存大约只有10%。算得越来越快,数据送不进去,高性能芯片就空转。HBM是一种新的DRAM,被写成GPU显存目前的最佳方案:带宽到1T/s,体积比GDDR小94%,集成之后电压和功耗也更低。
算力芯片越涨,HBM越被绑在同一条线上。
牌面不在国内。全球主要是韩美企业。国内厂商在布局,用语是“适合国产HBM发展的产品即将问世”。即将,不是已经放量。产品没出来之前,国内相关产业链只是或将受益。
先拿到这一层利润的,倾向是已经能量产HBM、并能配进GPU的海外存储厂。国内公司要受益,得先跨过问世和导入。跨不过去,内存墙会继续把国产算力的纸面性能吃掉。
封装已经领先,25G以上几乎还是进口
光模块管的是服务器和数据中心之间的高速互联,下游主要在电信和IDC。AI服务器起来之后,数通光模块到2026年或将占到60%份额。增量从电信侧,往数据中心倾斜。
中国缺的不是封装。全球光模块前十,大陆占五家,封装能力领先。成本也集中:光器件占光模块成本的73%,光芯片和电芯片又是光器件里的大头。
缺口在速率。2.5G光芯片国产化率90%,10G是60%,核心技术基本掌握。25G降到20%,25G以上只有5%。高速需求越旺,越碰到国产化率最低的那一档。
受益要拆开看。模块封装更可能先接到数通订单。高端光芯片替代空间更大,也更远。中际旭创、光迅科技、天孚通信、新易盛、源杰科技都在同一份关注名单里。报告没有给出每家高速产品的收入占比,弹性不能默认为一样。竞争若过度,更可能先压向已经拥挤的封装,而不是自动变成芯片突破。
这几件事能把判断证伪
1. 全球AI服务器能否从2023年约85.5万台,走到2026年的236.9万台。报告对应的复合增速是29.02%。出货明显低于这条线,算力芯片和光模块的长期逻辑一起下调。
2. 2023年四季度英伟达80%、AMD 19%、英特尔1%的GPU份额有没有松动。海光信息、寒武纪、澜起科技要看业绩是否跟着国产算力需求出现,而不是只停在主题里。
3. 国产HBM是停在“即将问世”,还是出现可交付产品。1T/s带宽、比GDDR小94%的体积,要变成收入,中间还隔着韩美垄断。
4. 数通光模块到2026年能否接近60%份额。25G光芯片国产化率能否离开20%,25G以上能否离开5%。封装订单和芯片自给要分开验证。
5. AI需求不及预期、行业竞争过度、国际贸易政策变化,这三条有没有从风险提示变成现实。任意一条落地,29%的增速和国产替代都会被打断。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: