
 研报速递
01 行业大盘与市场规模MARKET
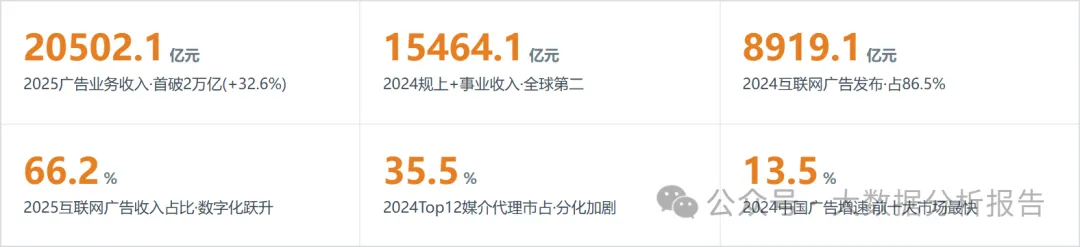
广告业是经济的晴雨表与消费的前置指标,收入体量约 1.5 万亿元(规上+事业口径)、全球排名第二。近三年行业走出疫情低谷后重回双位数增长,本章用 6 张图刻画总量节奏、增速拐点与数字化渗透。
图 1|中国广告业市场规模及同比增速(2019–2024,规上+事业口径)
口径:全国事业单位和规模以上企业广告业务收入(市场监管总局);数据期间:2019–2024 年;增速为同比,2025 全口径 20502.1 亿元含统计范围扩张,不纳入本序列平滑连线
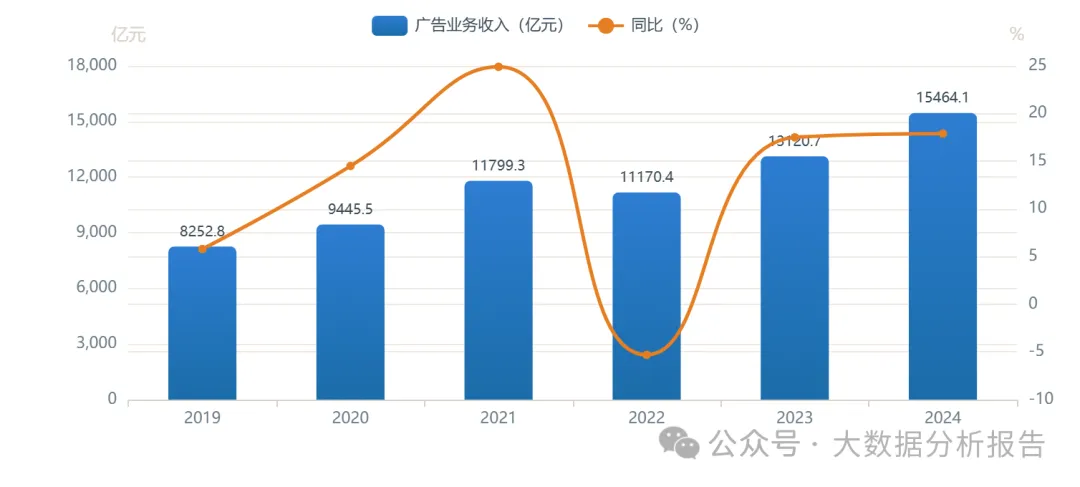
事实:规上+事业广告收入从 2019 年 8252.8 亿元增至 2024 年 15464.1 亿元,五年 CAGR 约 13.4%;增速在 2021 年达 +24.9% 峰值、2022 年疫情下 −5.3%、2023–2024 年回升至 +17.5%/+17.9%。成因:短视频与直播电商贡献增量、消费复苏带动品牌预算回补,2022 年收缩源于疫情对线下与品牌投放的压制。决策:投资人——总量重回双位数增长但需警惕 2025 口径跳增的不可比;从业者——平台与代理龙头岗位更稳定;创业者/供应商——绑定头部客户与增量赛道(直播、内容)更稳妥。
数据来源:L1 · 市场监管总局《中国广告业发展指数报告(2025)》(2025-06-17);https://www.samr.gov.cn ;数据期间:2019–2024
图 2|年度同比增速走势与拐点(2019–2024)
口径:规上+事业广告收入同比;数据期间:2019–2024 年;拐点为 2021 峰值 +24.9% 与 2022 疫情谷底 −5.3%
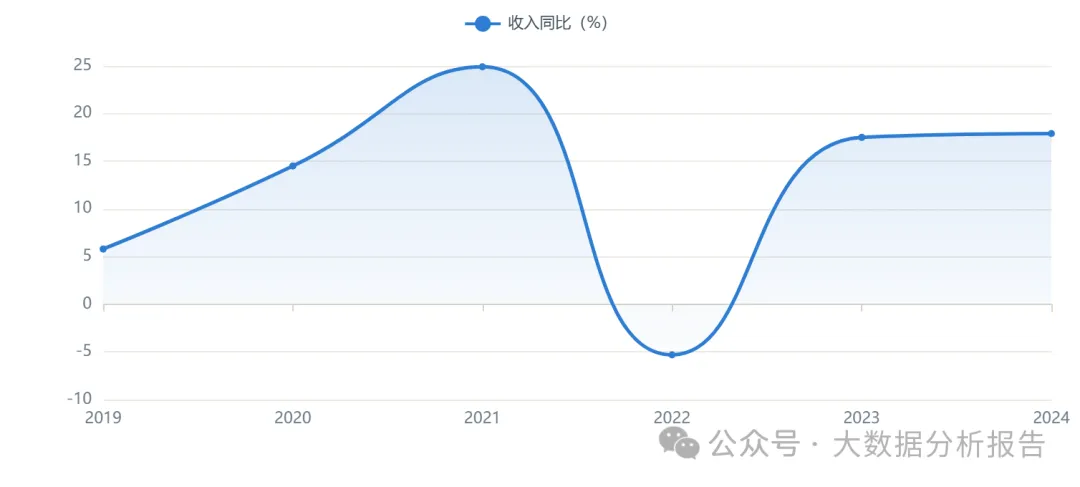
事实:增速呈「冲高—回落—再加速」波形:2021 年 +24.9% 为疫情后反弹高点,2022 年 −5.3% 为谷底,2023–2024 年连续 +17% 以上。结论:行业已摆脱疫情扰动、进入稳态双位数增长;2022 年的负增长是结构性而非周期性,验证广告业对经济与消费的强敏感度,决策时应以同比拐点而非绝对量判断景气。
数据来源:L1 · 市场监管总局《中国广告业发展指数报告(2025)》;https://www.samr.gov.cn ;数据期间:2019–2024
图 3|五年 CAGR:2019–2024 实际 13.4% vs 2024–2029E 预测 10.0%
口径:CAGR=(Vt/V0)^(1/n)−1;2019–2024 实际=(15464.1/8252.8)^(1/5)−1≈13.4%;2024–2029E 预测取自行业机构(中国广告业协会/券商)约 10.0%,2029 破 2.5 万亿
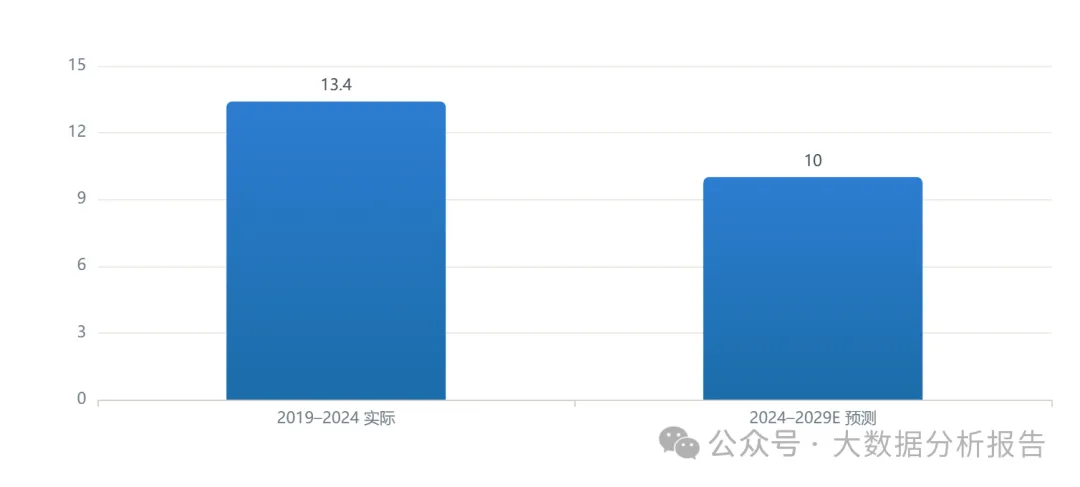
事实:2019–2024 年实际 CAGR 约 13.4%,机构预测 2024–2029E 降至约 10.0%。结论:增速中枢温和下移反映基数抬高与渗透率接近天花板;10% 仍高于全球平均(约 7.7%),中国是全球前十大市场中增长最快者,长期配置价值在于结构性而非总量弹性。
数据来源:L1 · 市场监管总局(实际值,2025-06-17);https://www.samr.gov.cn ;L2 · 中国广告业协会/券商研报(预测值,经证券日报转引,2025-12-31);http://m.epaper.zqrb.cn/images/2025-12/31/D100/zqrb20251231D100.pdf ;数据期间:2019–2029E
图 4|互联网/数字广告渗透率对标(不同口径并列)
口径:发布环节互联网占比=互联网广告发布÷各类媒介广告发布(2024);全行业互联网收入占比=互联网广告收入÷广告总收入(2025,市场监管总局);全球数字广告占比=纯数字广告÷全球广告(2025E,群邑);三口径统计范围不同,仅作渗透率对标不可相加
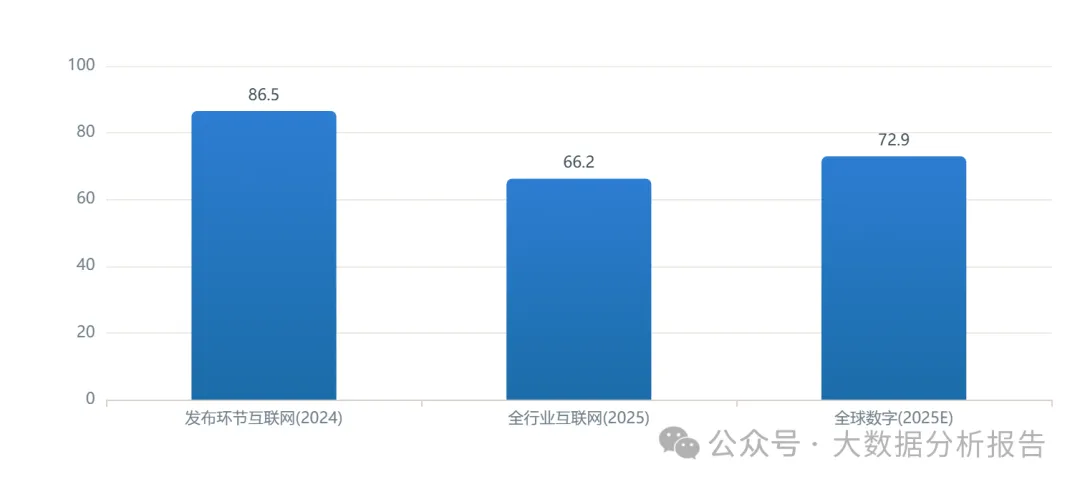
事实:2024 年发布环节互联网占比已达 86.5%,2025 年全行业互联网广告收入占比升至 66.2%,全球数字广告占比 2025E 约 72.9%。成因:移动互联网与短视频重构投放场景,传统媒介加速数字化;中国渗透率已接近全球水平但全行业口径仍低于发布环节口径,因设计/制作/代理等非线上环节占比更高。决策:投资人——渗透率高位意味着增量来自结构而非大盘;从业者——数字投放与内容运营岗需求持续;创业者/供应商——传统媒介技术服务商机会收窄。
数据来源:L1 · 市场监管总局(2024 发布环节、2025 全行业占比,2025-06-17/2026 发布);https://www.samr.gov.cn ;L2 · 群邑 This Year Next Year 2024(全球,2024-12);https://www.adtonos.com/?p=27436 ;数据期间:2024–2025E
图 5|广告发布媒介结构:互联网占 86.5%(2024)
口径:各类媒介广告发布收入 10310.7 亿元;互联网广告发布 8919.1 亿元、占比 86.5%,传统媒介(电视/电影/广播/报纸/期刊/户外)1391.6 亿元、占比 13.5%;数据期间:2024 年
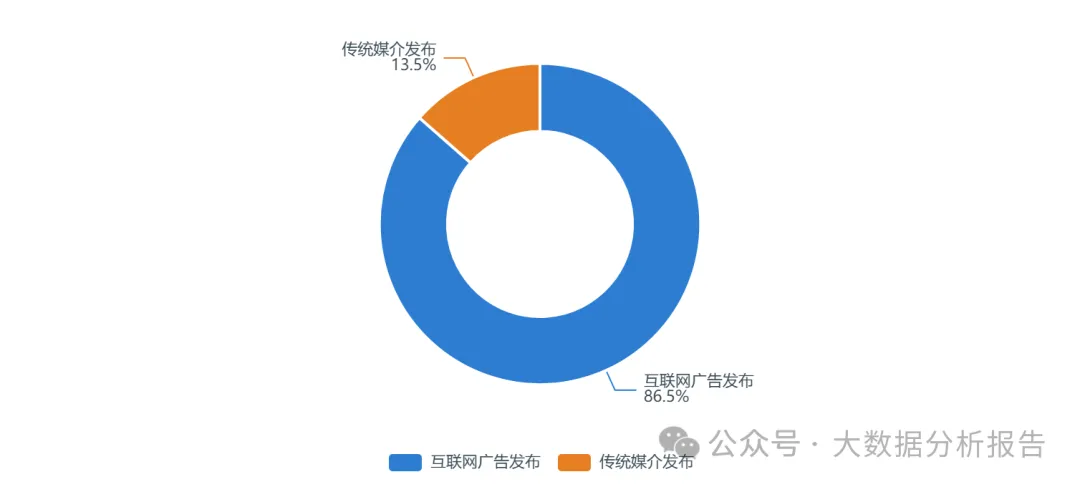
事实:2024 年广告发布收入首破万亿、达 10310.7 亿元,其中互联网发布 8919.1 亿元、占 86.5%。成因:互联网成为绝对主导发布媒介,传统媒介份额持续被挤占,但电视台等通过互联网广告业务 +60% 自救。决策:投资人——发布环节价值向平台集中;从业者——传统媒介岗位收缩、数字岗位扩张;创业者/供应商——户外与线下场景仍是差异化补充。
数据来源:L1 · 市场监管总局/新华社(2025-04-10);https://www.ce.cn/xwzx/gnsz/gdxw/202504/10/t20250410_39341750.shtml ;数据期间:2024
图 6|互联网广告形式收入占比(2024)
口径:互联网广告收入按广告形式拆分;数据期间:2024 年;其他含搜索、分类、内容原生等未单列项,合计 20.46%
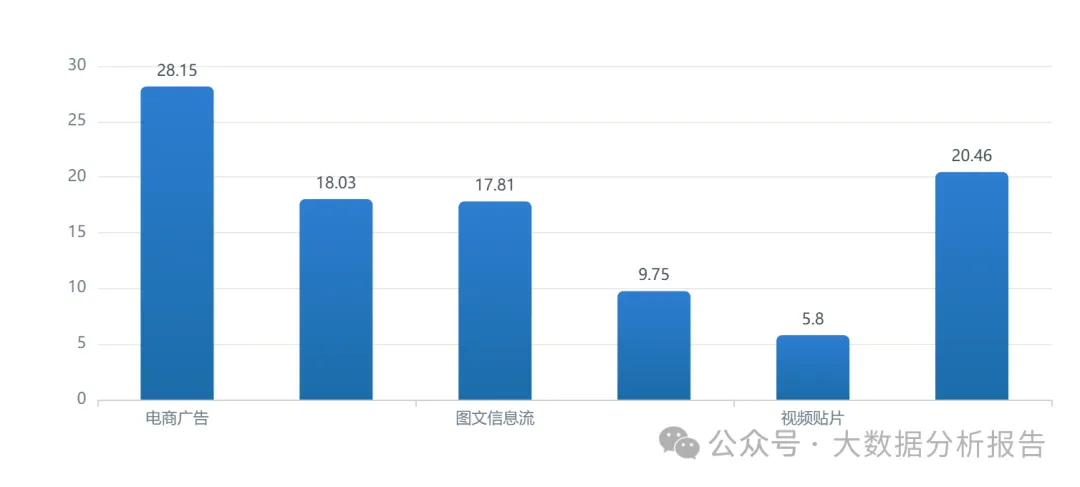
事实:电商广告以 28.15% 居首,视频信息流 18.03%、图文信息流 17.81% 紧随,展示广告 9.75%、视频贴片 5.8%。结论:内容驱动的信息流与电商广告已成主流,搜索与纯展示式微;广告主预算向「可转化、可计量」的形式集中,对创意与效果投放一体化能力要求提高。
数据来源:L3 · 中关村互动营销实验室《2024 中国互联网广告数据报》(2025-01);样本:全国互联网广告收入监测;https://idea-cp.cnfin.com/ice/2025/01/07/3ce431e48c96411591d55c283b657a33.pdf ;数据期间:2024
核心洞察
本章核心发现:2019–2024 年规上+事业广告收入从 8252.8 亿元增至 15464.1 亿元、CAGR 约 13.4%;互联网广告收入占全行业比重从 2020 年 43.5% 跃升至 2025 年 66.2%,数字化是增长主引擎;2025 年全口径突破 2 万亿但含统计范围扩张,应分层看待。
02 产业链与供给结构SUPPLY
广告产业链上游为媒体资源、数据与广告技术,中游为广告公司与代理集团,下游为广告主。本章聚焦环节收入结构、经营主体规模分层、上游平台集中度与小微经营分化。
图 7|产业链环节收入结构:发布占 66.7%(2024)
口径:全国事业单位和规上企业广告业务收入 15464.1 亿元;发布环节 10310.7 亿元、占比 66.7%(测算余项 5153.4 亿元为设计/制作/代理等);数据期间:2024 年
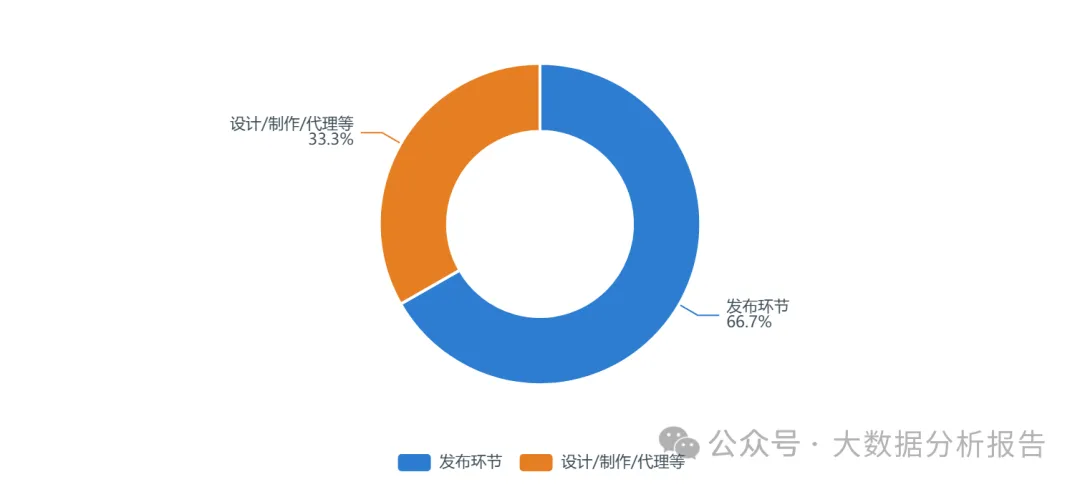
事实:发布环节占产业链收入 66.7%,设计、制作、代理等其他环节合计约 33.3%。成因:发布掌握流量入口与媒体资源,价值链向媒体端倾斜;代理与创意环节被平台与广告主直采双向挤压。决策:投资人——媒体资源方议价能力最强;从业者——代理岗稳定性弱于平台与媒体;创业者/供应商——代理环节红海,垂直创意与数据服务更易突围。
数据来源:L1 · 市场监管总局(2025-04-10);https://www.ce.cn/xwzx/gnsz/gdxw/202504/10/t20250410_39341750.shtml ;L4 · 占比为本文测算 10310.7/15464.1;数据期间:2024
图 8|经营主体规模分层:大型 vs 中型企事业单位(2023–2024)
口径:规上企事业单位;大型=年广告业务收入>1 亿元,中型=不足 1 亿元;数据期间:2023、2024 年;大型 2024 收入 14413.3 亿元(+13.3% 数量),中型 1050.8 亿元
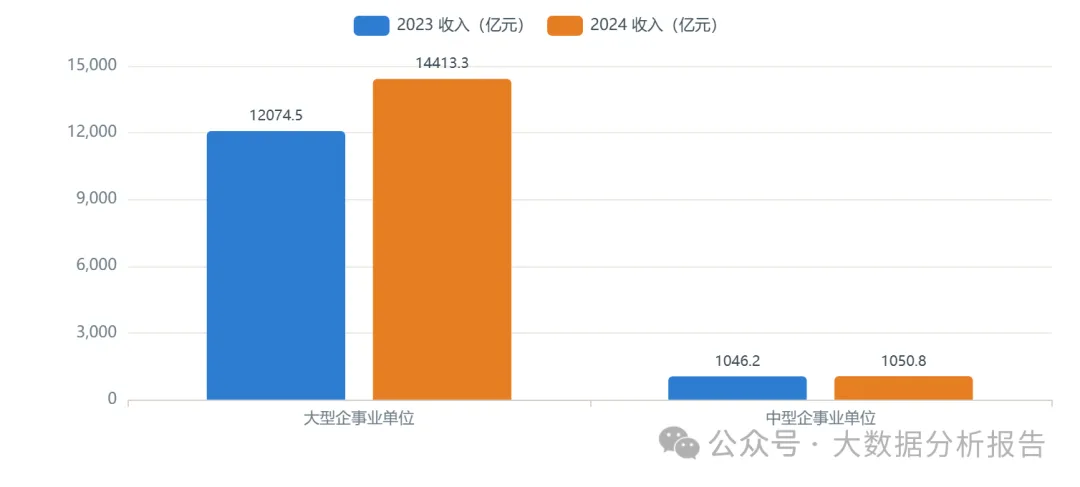
事实:大型企事业单位广告收入从 2023 年 12074.5 亿元增至 2024 年 14413.3 亿元,中型从 1046.2 亿元微增至 1050.8 亿元;大型约占规上数量的十分之一却贡献绝大部分收入。成因:大型主体具全链路资源整合与数据能力,规模效应显著,持续挤占中小生存空间。决策:投资人——头部化趋势明确;从业者——大型主体就业与收入更稳定;创业者/供应商——须绑定大型客户或深耕细分蓝海。
数据来源:L1 · 市场监管总局《中国广告业发展指数报告(2025)》;https://www.samr.gov.cn ;数据期间:2023–2024
图 9|广告主行业投放额分布(2024,互联网广告主口径)
口径:互联网广告主各行业的投放额;数据期间:2024 年;单位亿元;服饰美妆 1480/食品饮料 1050/3C 数码 920/母婴 810/金融 620/汽车 580/其他 2305,合计约 7765(与互联网营销大盘一致)
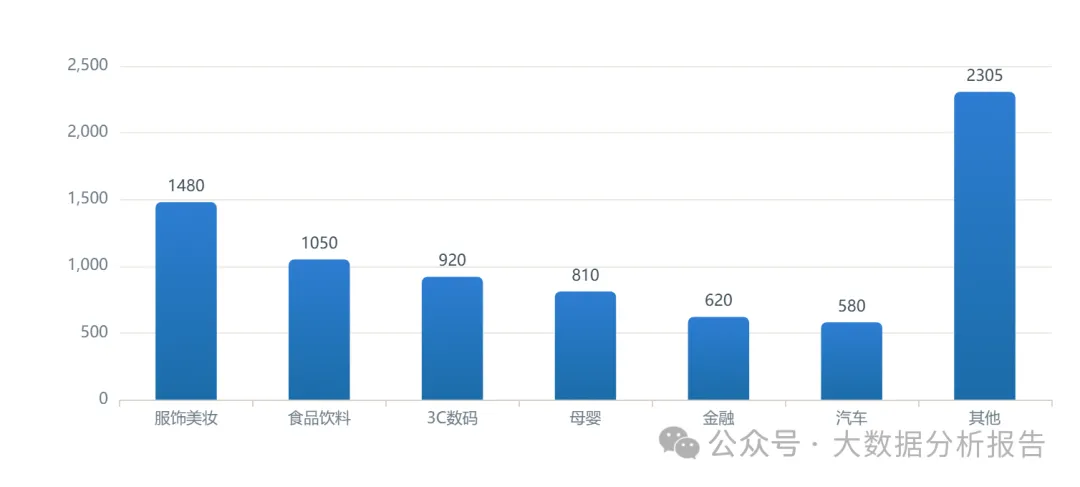
事实:服饰美妆投放 1480 亿元(19.1%)、食品饮料 1050 亿元(13.5%)领先,3C 数码、母婴、金融、汽车紧随,其他类占 29.7%。成因:快消与母婴高频、高毛利、强内容属性,天然适配短视频/直播投放;汽车与金融预算大但转化链长。决策:投资人——关注服务快消/母婴的代理与平台;从业者——快消与电商运营岗需求旺;创业者/供应商——新消费品牌代运营与达人分销是增量。
数据来源:L3 · 云展中国《中国互联网实战营销通志(1994–2030)》行业投放表(2024);样本:互联网广告主投放监测;https://ima.qq.com/wiki/?shareId=2bd6391396e7b0991d08aca8d903eb23d9ddb1e0eb03a7241c522a30f1696e1b ;数据期间:2024
图 10|上游媒体平台集中度:头部平台约占规上广告收入一半
口径:头部平台企业广告业务收入约占规上企事业单位广告收入总量的一半;数据期间:2024 年;头部平台广告收入同比 +27.4%,显著快于行业整体 +17.9%
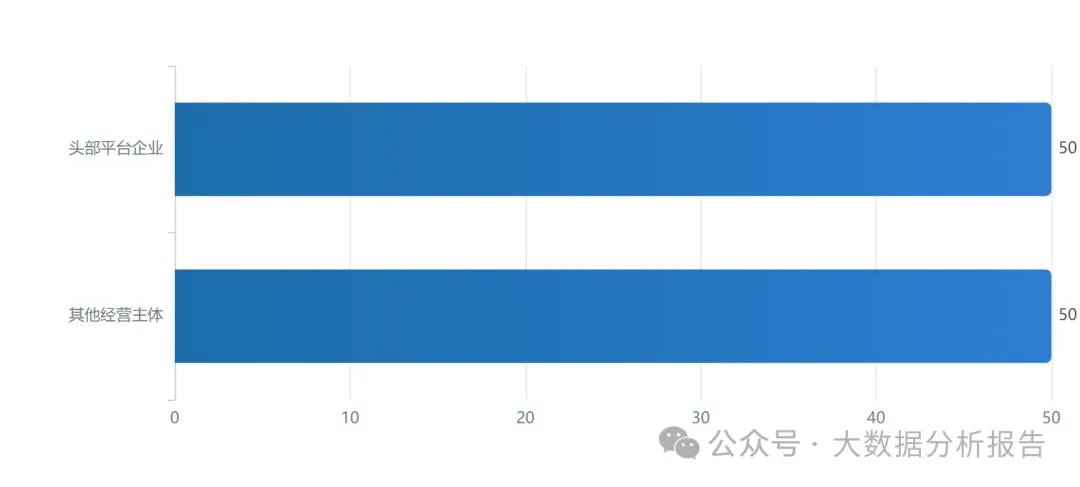
事实:头部平台企业广告收入约占规上企事业单位广告收入一半,且增速 +27.4% 远超行业 +17.9%。成因:抖音、快手、小红书、腾讯等掌握用户时长与数据,直播/短视频重构消费场景,广告主预算向平台集中。决策:投资人——平台掌握定价权与数据资产;从业者——平台生态内岗位最稳;创业者/供应商——须围绕平台规则做内容与服务,议价能力弱。
数据来源:L1 · 市场监管总局《中国广告业发展指数报告(2025)》(2025-06-17);https://www.samr.gov.cn ;数据期间:2024
图 11|户外广告细分:视频占 56.7%(2024)
口径:户外广告市场规模约 852.2 亿元;户外视频 483.2 亿元(56.7%)、户外平面 369 亿元(43.3%);数据期间:2024 年
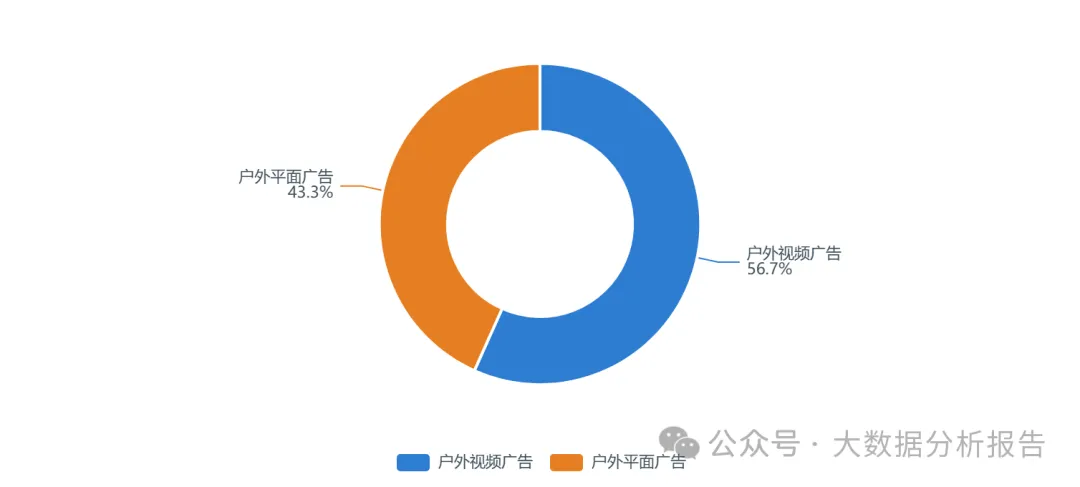
事实:2024 年户外广告 852.2 亿元,其中户外视频 483.2 亿元、占 56.7%,平面 369 亿元、占 43.3%。成因:数字户外(DOOH)与梯媒、车载屏等动态屏迭代,视频化提升曝光与溢价。决策:投资人——户外视频化龙头(分众等)具结构性优势;从业者——数字户外运营岗需求上升;创业者/供应商——场景数据与程序化购买是切入点。
数据来源:L3 · 观研天下《中国户外广告行业发展深度研究》(2025);样本:全国户外广告市场测算;https://m.chinabaogao.com/detail/771391.html ;数据期间:2024
图 12|小微广告企业户均营收:123.1 万元(+2.8%,2024)
口径:规下广告企业跟踪调查;数据期间:2024 年;2024 户均营业收入 123.1 万元(+2.8%),2023 年测算 119.7 万元(=123.1/1.028);实际开展广告业务企业数同比 −3.1%
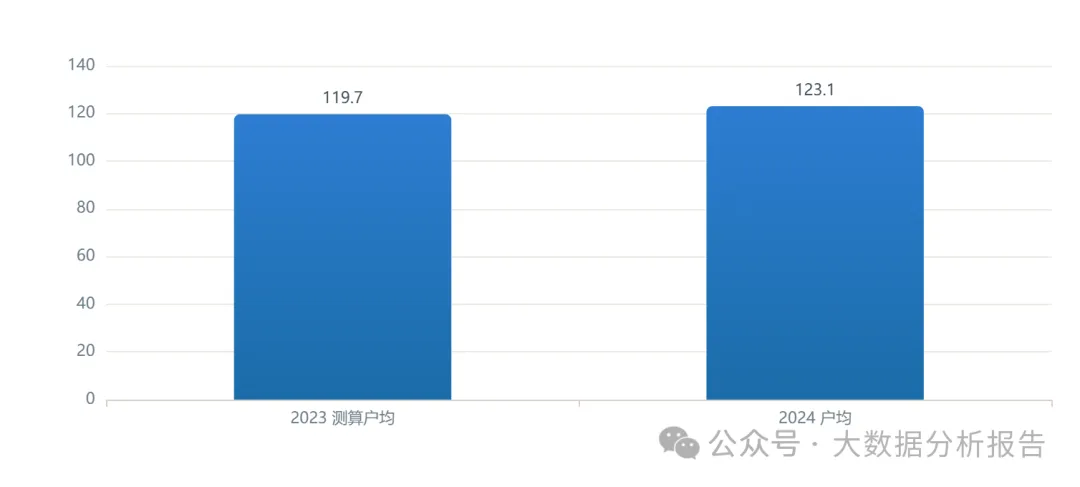
事实:2024 年实际开展广告业务的规下企业数 −3.1%,但户均营收 +2.8% 至 123.1 万元。成因:经营能力改善伴随主体出清,小微在转型中分化,资源短板企业被淘汰。结论:供给侧向「头部集中+小微精品化」两端走,中间层生存压力最大,政策应侧重小微合规与赋能。
数据来源:L1 · 市场监管总局《中国广告业发展指数报告(2025)》规下企业跟踪(2025-06-17);https://www.samr.gov.cn ;L4 · 2023 户均为本文测算;数据期间:2024
核心洞察
本章核心发现:发布环节占产业链收入 66.7%(10310.7 亿元),是价值链核心;头部平台企业广告收入约占规上企事业单位广告收入一半且 +27.4%,上游集中度持续走高;小微广告企业户均营收 +2.8% 至 123.1 万元但开展业务企业数 −3.1%,两极分化明显。
03 竞争格局与企业生态COMPETITION
广告业呈现「平台集中、代理分化、户外分散」三层格局:互联网平台掌握近半广告收入,媒介代理集团内国际与本土表现悬殊,户外广告 CR5 仅 24.6%。本章拆解份额、梯队与景气。
图 13|品牌广告市场 Top 媒介代理集团承揽额(2024,亿元)
口径:中国品牌广告市场(5391.8 亿元)代理集团承揽量;数据期间:2024 年;国际集团来自 COMvergence,本土集团来自公司年报(蓝标剔除非本土、利欧剔除非广告业务)
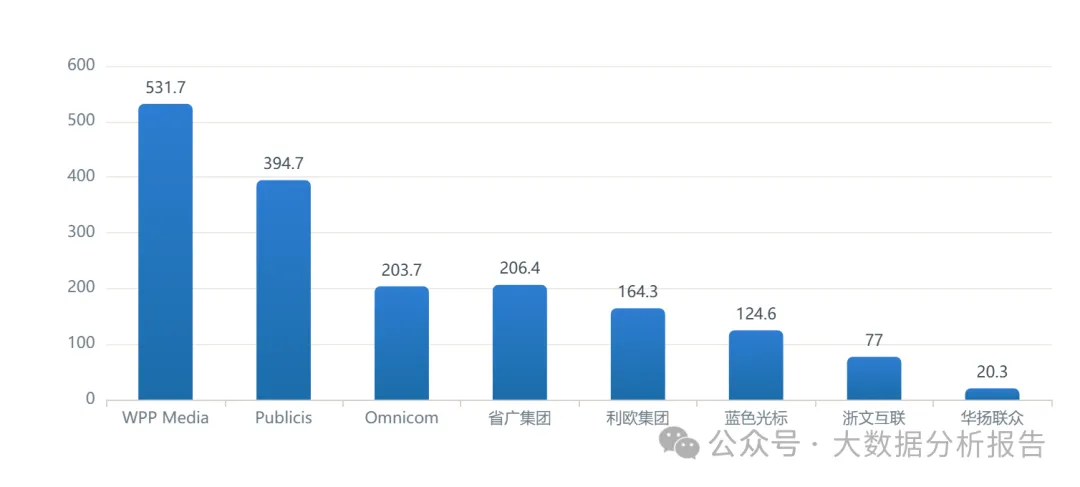
事实:WPP Media 承揽 531.7 亿元(9.9% 市占)领跑,Publicis 394.7 亿元(7.3%)、Omnicom 203.7 亿元(3.8%);本土省广 206.4 亿元(3.8%)、利欧 164.3 亿元、蓝色光标 124.6 亿元。成因:国际集团凭全球客户与数据优势稳居前列,本土除省广外普遍收缩。决策:投资人——本土代理估值取决于能否止跌与 AI 提效;从业者——国际与省广岗位更稳;创业者/供应商——中小代理须专业化或依附平台。
数据来源:L2 · COMvergence 2025 年 7 月报告 + 思媒思智(Ebiquity)分析,经新浪财经整理(2025-07-28);https://finance.sina.com.cn/stock/relnews/cn/2025-07-28/doc-infhywqy1838342.shtml ;数据期间:2024
图 14|国际六大 vs 本土六大:承揽额与增速分化
口径:国际六大合计 1281 亿元(市占 23.8%、+4.7%),本土六大合计 633 亿元(市占 11.7%、−9.3%);数据期间:2024 年;品牌广告市场总量 5391.8 亿元
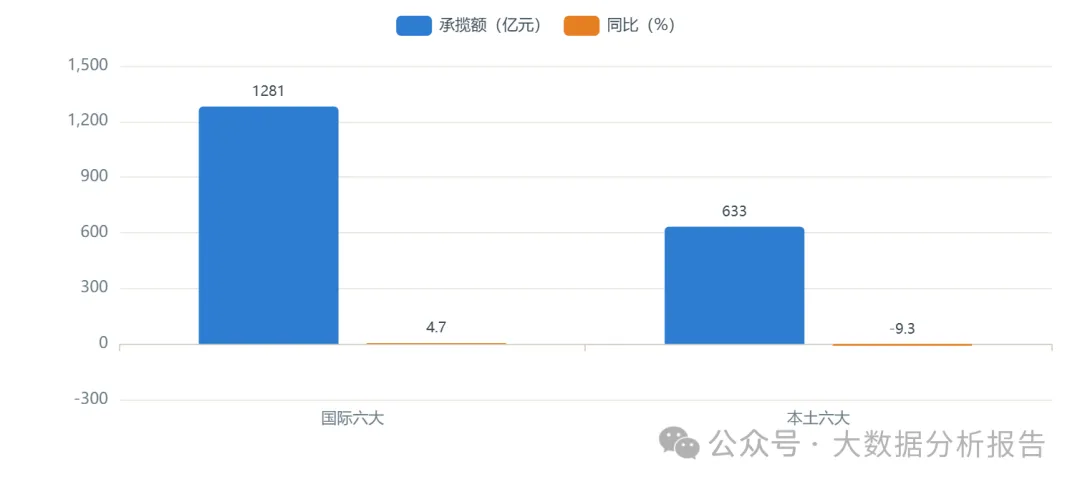
事实:国际六大承揽 1281 亿元、+4.7%,本土六大 633 亿元、−9.3%,合计市占 35.5%。成因:国际集团获新业务(玛氏、上汽通用等)扩张,本土受汽车/快消预算收缩与效果营销收入崩塌拖累,仅省广 +24% 增长。决策:投资人——本土代理整体承压、择优;从业者——国际与省广招聘更活跃;创业者/供应商——本土中小代理整合窗口开启。
数据来源:L2 · COMvergence/Ebiquity(2025-07);https://finance.sina.com.cn/stock/relnews/cn/2025-07-28/doc-infhywqy1838342.shtml ;数据期间:2024
图 15|户外广告集中度:CR3 20.9% / CR5 24.6% / CR10 30.6%
口径:户外广告行业市场份额;数据期间:2024 年;CR3/CR5/CR10 分别为 20.9%/24.6%/30.6%,整体集中度较低
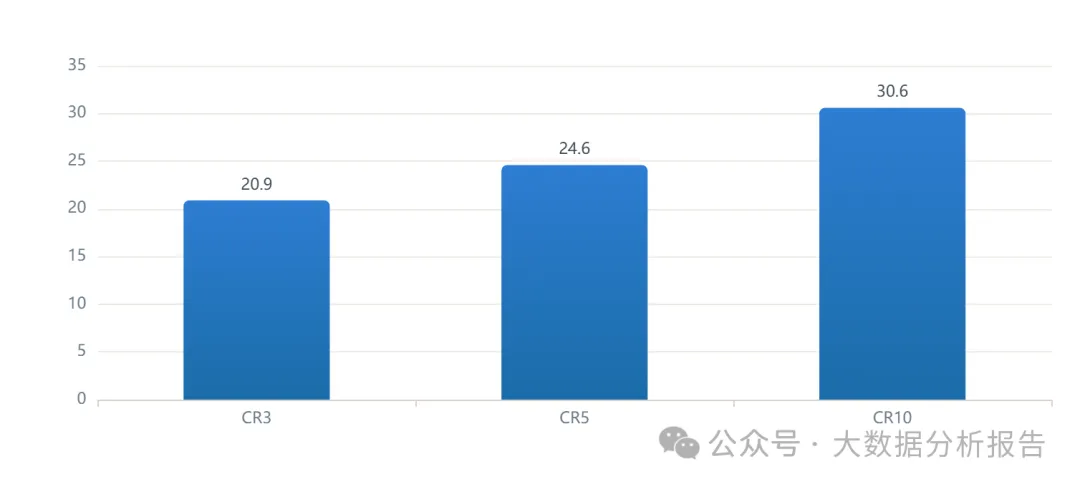
事实:户外广告 CR5 仅 24.6%、CR10 仅 30.6%,市场高度分散。成因:户外资源属地化、点位碎片化,规模壁垒低,长尾众多。决策:投资人——分散格局意味着整合空间大,关注具备点位网络与数字化能力的龙头;从业者——区域型公司岗位稳定性一般;创业者/供应商——社区与细分场景仍有缝隙。
数据来源:L3 · 观研天下《中国户外广告行业研究》(2025);样本:全国户外广告市场;https://m.chinabaogao.com/detail/771391.html ;数据期间:2024
图 16|户外广告企业份额:分众传媒 14.5% 单点领先
口径:户外广告企业市场份额;数据期间:2024 年;分众传媒 14.5%、德高中国 3.7%、新潮传媒 2.7%,其余 79.1% 为长尾
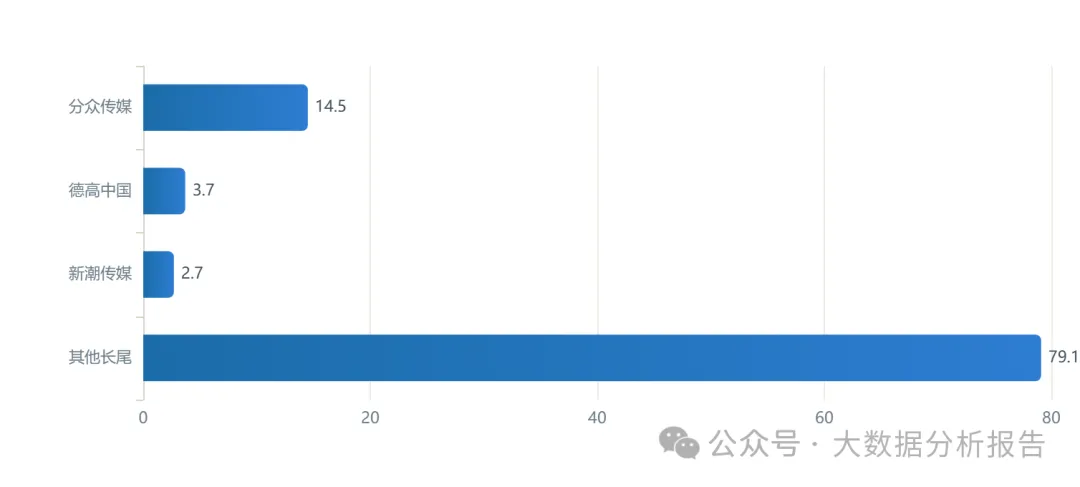
事实:分众传媒以 14.5% 份额断层领先,德高中国 3.7%、新潮传媒 2.7% 次之,长尾合计 79.1%。成因:分众的生活圈媒体(电梯电视/海报)网络效应强、数字化程度高,形成单点龙头。决策:投资人——分众具稀缺点位壁垒;从业者——龙头岗位稳定;创业者/供应商——避开与龙头正面竞争,深耕社区与垂直场景。
数据来源:L3 · 观研天下《中国户外广告行业研究》(2025);https://m.chinabaogao.com/detail/771391.html ;数据期间:2024
图 17|头部媒介代理集团市占率(2024,%)
口径:占中国品牌广告市场(5391.8 亿元)份额;数据期间:2024 年;WPP 9.9%/Publicis 7.3%/Omnicom 3.8%/省广 3.8%/利欧 3.0%/蓝色光标 2.3%/浙文 1.4%/华扬 0.4%
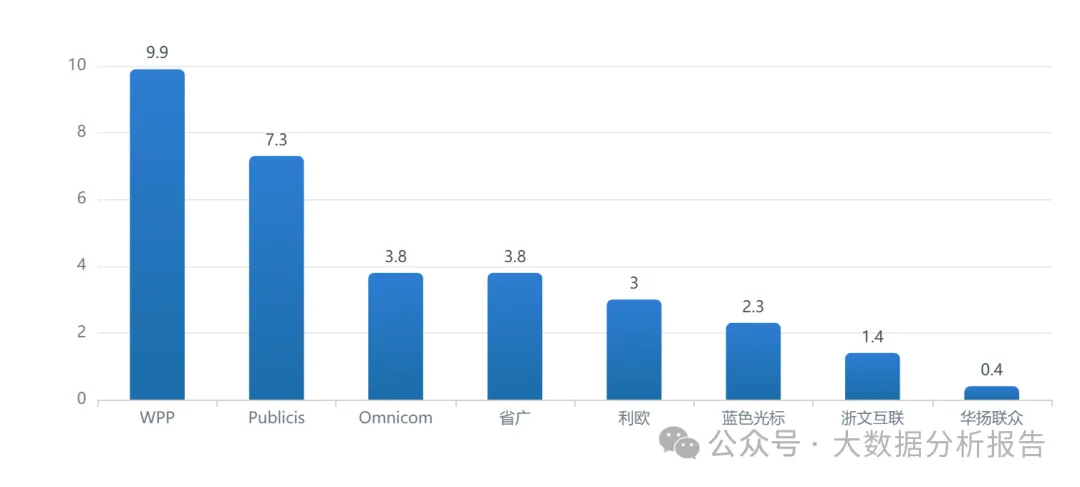
事实:WPP 市占 9.9% 最高,Publicis 7.3%、Omnicom 3.8%,本土省广 3.8% 与 Omnicom 持平、利欧 3.0%、蓝色光标 2.3%。结论:除 WPP/Publicis 外市占均个位数,行业「大集团+碎片化」;省广进入第一梯队、本土格局固化,腰部(浙文、华扬)跌幅大、份额向头部收敛。
数据来源:L2 · COMvergence/Ebiquity(2025-07);https://finance.sina.com.cn/stock/relnews/cn/2025-07-28/doc-infhywqy1838342.shtml ;L4 · 份额=承揽额/5391.8;数据期间:2024
图 18|中国广告业发展指数多维评分(2025)
口径:中国广告业发展指数(2025)=128.4;分指标:规模指数 128.4、产业结构 150.1、产业活力 116.7、市场秩序 124.8;数据期间:2025 年;满刻度设为 160 以便比较
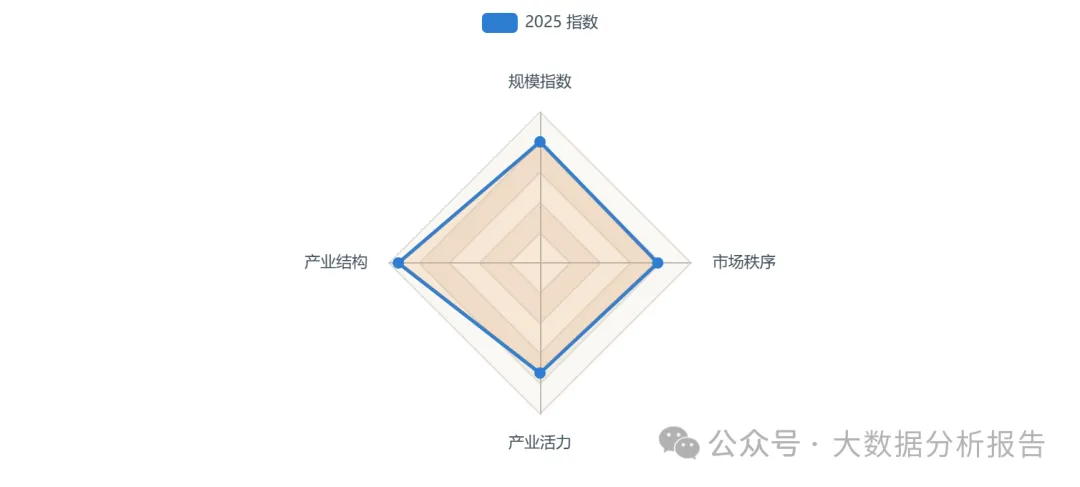
事实:产业结构指标最高(150.1、+15.4%),规模 128.4(+8.0%)、市场秩序 124.8(+4.8%)、产业活力 116.7(+1.8%)。成因:产业结构改善源于大中企业优势与数字化,活力指标偏低因存量优化、增量有限。结论:行业「质」的提升快于「量」,结构优化与合规建设是当期主线,活力指标提示需要新增长点。
数据来源:L1 · 市场监管总局《中国广告业发展指数报告(2025)》(2025-06-17);https://www.samr.gov.cn ;数据期间:2025
核心洞察
本章核心发现:品牌广告市场 Top12 代理集团市占 35.5%,国际六大(1281 亿元/23.8%)稳健、本土六大(633 亿元/11.7%)萎缩;省广集团以 206.4 亿元连续四年领跑本土;户外广告分众传媒 14.5% 单点领先、CR10 仅 30.6%,整合空间大。
04 需求与用户画像DEMAND
广告主需求侧决定行业景气。本章以广告主行业分布、互联网广告品类结构、品类增速与重点行业刊例变化,刻画钱往哪里投、投给了谁。……
05 区域分布REGION
广告业区域分布高度不均衡,东部集聚、中部崛起。本章拆解省域 TOP、四大区域占比与增速、超百亿省份分布及三大城市群体量。……
06 资本与投融资CAPITAL
广告业资本主线是并购整合与平台化:全球控股集团通过并购补数据与 AI 能力,中国本土代理群体在分化中寻求规模化。本章梳理重大并购、梯队市占与数据资产逻辑。……
07 政策与未来趋势POLICY
合规与 AI 是未来两大变量:监管规则持续完善,AI 正在重塑创意与投放。本章给出政策时间线、监管执法、国际对标、AI 渗透与三情景预测。……
01 规模站上两万亿,但 2025 跳增含口径扩张,真实景气看结构而非总量
2024 年规上+事业广告收入 15464.1 亿元(+17.9%),2025 年全口径突破 20502.1 亿元(+32.6%);由于两口径统计范围不同,不可简单连成平滑趋势线。行业增长的质量来自互联网占比从 2020 年 43.5% 跃升至 2025 年 66.2%,以及头部平台广告收入 +27.4%、约占规上企事业单位广告收入一半的结构性集中。
02 代理业冰火两重天:国际六大稳增、本土六大萎缩 9.3%
2024 年中国品牌广告市场 5391.8 亿元(+9%),Top12 媒介代理集团承揽 1913.9 亿元、市占 35.5%;但国际六大 +4.7% 至 1281 亿元(市占 23.8%),本土六大 −9.3% 至 633 亿元(市占 11.7%),仅省广集团 +24% 逆势增长。阳狮媒体借新业务将 WPP 的领先优势收窄至 41.6 亿元,2025 年或冲击其十年榜首地位。……
数据来源与说明
市场监管总局《中国广告业发展指数报告(2025)》(2025-06-17);新华社/中国经济网 2024 年广告产业数据(2025-04-10);群邑(GroupM)This Year Next Year 2024 全球年终预测;CTR 媒介智讯 Ad Cube 广告数据库;中关村互动营销实验室《2024 中国互联网广告数据报》;COMvergence 与思媒思智(Ebiquity)中国媒介代理集团分析(2025-07);观研天下户外广告研究(2025);中国市场监管报、湖南/上海市场监管局政策文件;上市公司年报(省广集团、蓝色光标、利欧集团等)。所有推算值均已标注(测算)并给出算式,多源口径差异已并列说明。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。

发表评论
发表评论: