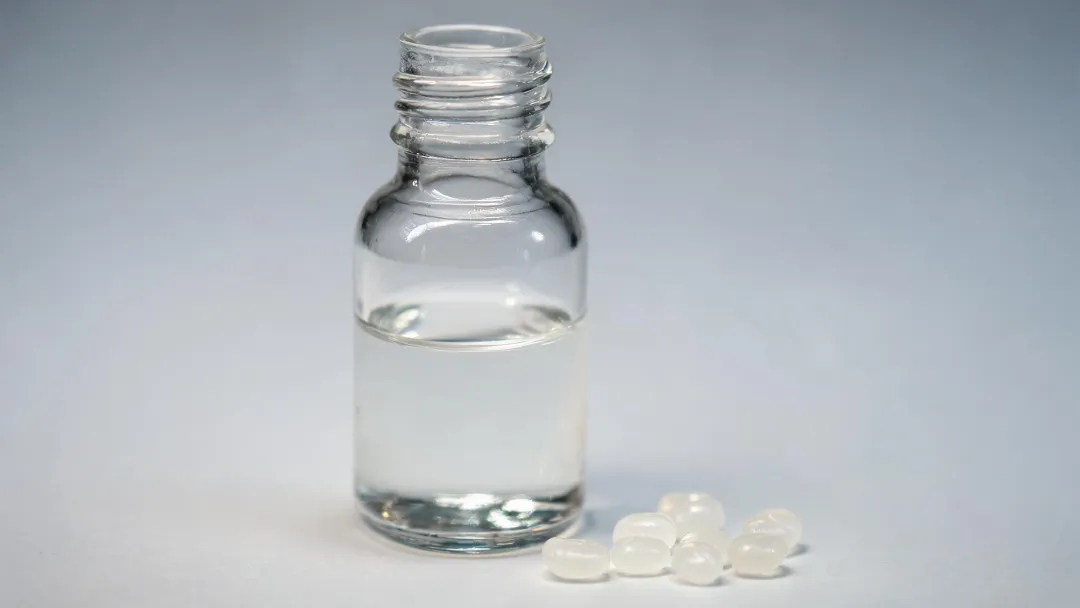
苯乙烯期货深度基本面研究报告周末继续给大家写报告,这么勤奋的小编,真的不赞我一下吗?苯乙烯(Styrene,简称 SM)是石油化工行业中极其重要的一种基础有机化工原料,连接着上游炼化与下游橡塑产业。在大连商品交易所上市的苯乙烯期货(交易代码:EB),也是国内能化板块中流动性好、产业参与度极高的大宗商品之一。物理化学性质:苯乙烯是一种带有芳香气味的无色、透明油状液体。它极易挥发,具有毒性和易燃性;在受热、见光或有引发剂存在时极易发生自聚反应(通常在储存运输过程中需要添加阻聚剂,且储存周期一般不宜超过 1~2 个月)。商品属性定位:典型的“液体化工品”,对储罐、槽车等仓储物流条件要求较高,具有较强的区域性和库存周期性。产业定位:苯乙烯是芳烃产业链的核心中间品,上承原油、石脑油与纯苯,下接PS、EPS、ABS三大合成树脂,与地产、家电、汽车及出口链条高度关联。市场情况:当前苯乙烯市场的核心矛盾是"成本强支撑、供应低弹性、需求弱现实"三方博弈:地缘冲突推升原油与纯苯成本,装置检修与低开工压制供应,港口库存处于极低水平,而下游利润亏损、接货意愿转弱,负反馈持续积累。10月23日夜盘能化板块集体爆发、多品种涨停,正是地缘消息与低库存基本面共振的结果。截至10月中旬,国内苯乙烯周度产量约31.83万吨,环比下降1.52%;产能利用率约63.46%,环比回落0.98个百分点;10月15日当周苯乙烯开工率60.70%,环比下降3.79%。整体开工负荷处于近五年同期偏低水平。开工率低迷的直接原因是生产利润深度亏损。10月14日苯乙烯非一体化生产利润约-585元/吨,加工利润更达-889元/吨,处于历史低分位。在深度亏损状态下,非一体化工厂缺乏提负动力,部分装置甚至计划外降负,供应端主动收缩形成价格底部支撑。苯乙烯与纯苯价差仅约180美元,远低于正常加工成本,非一体化经济性明显恶化,而一体化装置因成本优势仍维持相对高位运行。10月上中旬多套装置处于检修周期:天津大沽50万吨装置停车检修,是当周产量回落的主要来源;壳牌70万吨装置原计划10月中下旬重启,市场对重启进度存在分歧——部分消息称装置将于下周重启、短时供应小幅回升,另有传闻称在原料纯苯价格高企、非一体化亏损背景下,重启后可能维持低负荷运行,实际供应增量存疑。此外,连云港石化50万吨装置已于10月20日重启;盛虹石化45万吨、大庆石化10万吨、海南炼化8万吨、湛江东兴6万吨等装置长期停车,重启时间待定。四季度纯苯端检修同样密集,中海壳牌裂解23万吨、安庆石化全厂16万吨、任丘石化重整12万吨等均处于计划检修期,原料端供应亦受约束。2026年以来苯乙烯进口量持续偏低。一是海外自身需求尚可、供应偏紧,韩国等亚洲货源外放量收缩;二是内外价差长期倒挂,进口套利窗口关闭,贸易商进口意愿低迷。华东港口到港量持续偏低,10月15日当周预计到港量仅2.43万吨,而周度提货量达4.01万吨,港口持续处于提货大于到港的去库状态。短期内除非国内价格大幅拉涨打开套利窗口,进口难以显著回升,国内供应将更多依赖存量产能的释放节奏。苯乙烯生产成本中纯苯占比约八成,纯苯走势直接决定苯乙烯成本底线。截至10月12日江苏纯苯港口样本商业库存仅5.0万吨,环比下降5.66%,同比下降44.44%;至10月23日华东纯苯港口库存进一步降至4.4万吨,环比下降12%,处于近年低位。纯苯与石脑油价差扩大至320美元附近,显示纯苯自身基本面极强。纯苯低库存的成因:一是国内炼厂持续执行"保油减化"政策,重整、裂解装置开工负荷偏低,纯苯产出受限;二是纯苯下游己内酰胺、酚酮、苯胺、己二酸等刚需消耗;三是韩国等亚洲货源受中东原油供应问题影响,进口资源流入持续偏少,加氢苯虽补充部分供应但总量有限。纯苯的强成本支撑是当前苯乙烯最核心的多头逻辑:只要纯苯库存不出现显著累积,苯乙烯下方空间即被成本牢牢封死。苯乙烯下游主要包括PS、EPS、ABS,合计消费占比八成以上。截至10月15日,苯乙烯六大下游综合开工率46.01%,周度环比提升6.73个百分点,主要来自国庆假期后复工。分品种看修复分化明显:EPS开工率回升至52.99%,环比大涨22.70个百分点,是修复力度最大的品种,主要受益于建筑保温与包装领域节后复工;PS开工率仅38.09%,环比微降0.67个百分点,家电、日用品终端疲软持续压制;ABS开工率52.41%,环比微增0.18%,表现平稳但无超预期亮点。三大硬胶合计周度消耗苯乙烯约21.72万吨,环比增长15.96%,但绝对值仍低于往年同期。"金九银十"旺季基本落空,下游以刚需采购为主,缺乏主动补库意愿。与上游高利润形成鲜明对比,下游硬胶生产利润持续亏损。10月14日数据显示,PS生产利润约-563元/吨,ABS生产利润约-1598元/吨,EPS生产利润约37元/吨,硬胶行业整体"两头受挤"。原料苯乙烯价格高企而终端提价困难,下游企业倾向按需采购、低库存运营,对高价原料抵触情绪明显,形成对苯乙烯价格上涨的负反馈压制。从历史规律看,当中游加工费长期为负时,负反馈会逐步向上游传导、倒逼苯乙烯降负或纯苯价格回落;但当前纯苯基本面极强,负反馈链条被拉长,市场呈现"上游强、中游亏、下游弱"的特殊格局。终端层面,地产链保温材料、管材需求弱复苏,基建托底效应有限;家电内销疲软,出口受海外需求放缓影响订单增长乏力;汽车保持韧性但对ABS拉动边际减弱。出口是潜在增量:中东供应不稳定背景下,中国苯乙烯及下游制品出口竞争力提升,部分海外订单转移至国内,但出口占总消费比例有限,难以完全对冲内需疲软。库存是当前苯乙烯基本面最核心的多头支撑。截至10月12日江苏苯乙烯港口库存3.96万吨,环比减少16.28%,其中商品量库存仅1.73万吨,环比减少20.64%;10月15日华东港口库存3.86万吨,仍在低位徘徊;生产企业库存13.30万吨,环比下降11.49%。港口库存同比降幅超过七成,处于近五年同期极低水平。9至10月本应是季节性累库阶段,但由于开工率低、进口少、提货持续大于到港,累库节奏显著慢于预期甚至阶段性去库,四季度累库压力被大幅延后,供需紧平衡状态超预期延续。基差层面,苯乙烯现货基差长期坚挺,主力基差约640元/吨,期货深度贴水现货,近远月呈back结构,反映市场对近期现货紧张的定价与对远期供应回升的预期。基差强势的本质是现货流动性紧张,贸易商与下游补货困难。历史经验显示,港口库存处于低位且月底临近时,纸货空头集中补货往往推出现货挤仓行情,10月末这一风险正在上升——前两个月纯苯、苯乙烯均出现过月底纸货补空推涨行情。美伊冲突持续处于僵局是贯穿三季度以来化工品市场的最大外生变量。10月15日据CNN报道,美军已制定新的打击计划,若特朗普总统在中期选举前后下令恢复作战行动,可能动用GBU-43/B大型空中爆破弹对伊朗能源基础设施和核设施进行打击,多个熟悉美军内部规划的人士称这将标志战争局势重大升级。尽管特朗普随后表态不会在中期选举前攻击伊朗,局势仍未明朗。同时,数十架以军战机曾逼近伊朗边境,美国扩大制裁并据称拟撤离部分中东使馆人员。霍尔木兹海峡通航受阻直接影响中东原油与石化品出口,推高全球航运成本与到货不确定性,俄乌关系则传来缓和信号。对苯乙烯的传导路径是"原油上涨→纯苯上涨→苯乙烯成本抬升",同时叠加进口到货延迟的直接供应收缩。市场围绕壳牌70万吨装置重启时间存在分歧:部分消息称装置将于10月下旬如期重启,另有传闻称因纯苯采购成本过高,工厂可能延后重启或重启后维持低负荷。该装置产能规模大,重启节奏直接影响11月供应增量,是短期博弈焦点。此外市场传闻部分大型炼化企业苯乙烯装置可能因效益问题计划外降负,若属实将进一步收紧短期供应,但此类传闻尚未获官方证实,需跟踪开工率数据验证。受船运延误与海外供应紧张影响,市场传闻10月下旬至11月初纯苯到港量将低于预期,原计划的进口船货可能延迟到港。韩国纯苯发货量处于低位,中国进口到港无压力,若该传闻兑现,纯苯港口库存将继续低位运行甚至进一步去库,成本端支撑将再度强化。与供给端利多传闻对应,需求端存在负反馈加剧的传闻:部分市场人士反映,原料价格过高导致PS、EPS工厂大面积亏损,部分中小企业计划降负甚至停车,11月下游开工率可能再度下滑。若下游集中降负,苯乙烯需求将受直接冲击,供需格局或从紧平衡转向宽松。但当前开工数据显示下游尚未大规模降负,更多是谨慎按需采购,负反馈实际力度仍需观察。展望后市,苯乙烯将延续"成本强支撑、供应低弹性、需求弱现实"的三方博弈。短期看,中东地缘局势仍在发酵,纯苯低库存格局难以快速改变,苯乙烯港口库存处于绝对低位,叠加月底纸货补空预期,价格仍有上行动能,中短期可维持偏多思路,纯苯国内开工率提升空间有限、进口货源难有增量,苯乙烯供给端反有收缩压力。中期关注两个拐点:一是供应端,壳牌等检修装置重启后国内产量逐步回升,若新装置顺利投产,四季度后期供应压力显现;二是需求端,下游负反馈是否从"抵触高价"演变为"实际降负",若下游开工持续下滑,需求走弱将逐步抵消供应收缩。价格结构上,近月受现货紧张支撑仍偏强,远月受供应增加预期压制,近强远弱延续。绝对价格方面,成本端决定底部、需求端决定顶部,大概率高位震荡偏强,趋势性方向需等待地缘局势与供需格局明朗。总体而言,当前苯乙烯处于基本面偏紧、地缘扰动频繁的阶段,价格弹性大、波动加剧。建议以偏多思路对待,但需警惕地缘局势反转与需求负反馈风险,重点跟踪港口库存、装置开工、纯苯价格与地缘进展四大核心指标。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递



发表评论
发表评论: