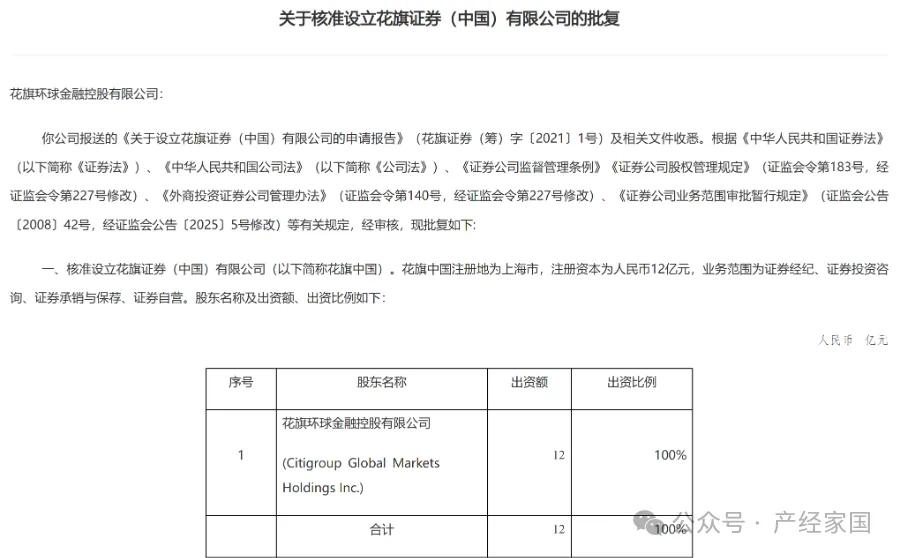
花旗等了五年,拿到一张独资券商牌照,终于可以在中国落地了10月23日,证监会一份批复下来,一家1902年就跑到中国开银行的美国老机构,终于把那张惦记了五年的牌照拿到手。它叫花旗。批复上写得很清楚,花旗证券(中国)注册在上海,注册资本12个亿,能做证券经纪、投资咨询、承销保荐和证券自营。消息一出,很多人第一反应是,外资券商又回来抢饭碗了?群主掰开看,这事儿真不是狼来了那么简单。一、这张牌照,到底金贵在哪先给结论:这不是在上海开个网点那么简单,是花旗头一回能在中国境内做全链条的证券业务。批复里业务范围列了四块:证券经纪、证券投资咨询、证券承销与保荐、证券自营。别小看这四项,经纪是接客户和交易,保荐承销是帮企业发股票发债,自营是拿自己的钱做投资。四块拼起来,就是一家正经证券公司的完整骨架。按批复算,花旗是国内第七家外资独资证券公司。在它之前,瑞银、摩根大通、高盛、渣打、法巴、瑞穗已经陆续落了地,大和证券正在走完转独资的最后一步,后面还排着城堡证券这些名字。批复也没忘上紧箍咒:6个月内完成工商登记,拿到营业执照15天内要申请经营证券期货业务许可证,没证之前,连花旗证券这个名字都不能对外用来做生意。顺便说一句,同样是独资牌照,含金量并不一样。瑞银证券是真全牌照,经纪、咨询、财务顾问、承销、自营、资管、代销、两融全都有;渣打、法巴多一块资产管理;瑞穗只做承销、自营、资管三类。花旗这次拿到的是经纪、咨询、承销、自营四项,没有资产管理,也没有融资融券。这不是缩水,是它自己选的节奏,轻资本起步,先把投行和机构业务做扎实。这张牌照不是来抢散户的,是花旗补上自己缺的那块拼图。二、花旗为什么非拿不可答案就四个字:商行强、投行缺。花旗在商业银行这块早就扎了根,可偏偏缺了境内投行这条腿。花旗跟中国的缘分不浅,1902年就来了,是第一家在中国开业的美国银行,2007年又成为第一批注册本地法人银行的外资行。它不是头一回碰证券。2012年,花旗跟东方证券合资搞了东方花旗证券,东证出大头占66.67%,花旗占33.33%,主要做投行业务。结果做了几年,花旗想把持股增持到51%拿控制权,没谈拢,2018年底干脆通知不再续约,2019年底把手里那点股权转让回给东方证券,转身去申请自己独资的券商。看看它在全球的分量就明白这张牌多急。2026年以来,花旗在全球IPO承销榜上暂居第一,一季度全球投行业务收入约12.8亿美元、市占率约4.6%,排全球第五;今年到现在,已经帮中国客户在全球资本市场募了超过400亿美元。可在内地,它只能通过商业银行做跨境融资、跨境支付、资金管理这些事,A股的承销保荐它一样都做不了。企业从境内融资到境外上市这一整条链,它接不住。这些年花旗其实在全球范围内砍零售业务,退出了包括中国内地在内的十多个市场的个人银行业务,专心做企业和机构客户。它要这张牌照,图的不是开店拉散户,是把全球机构客户的服务串成一条完整的线。全球排第五的投行,在内地却开不了自己的证券公司。三、为什么偏偏等了五年很多人以为外资进中国卡在外资股比上,其实那道墙2020年就拆了。真正慢的,是落地本身。时间线摆出来:2018年4月,新规把外资持股比例放到51%;2020年4月1日,干脆全面取消证券公司外资股比限制。规则层面早就没有障碍。花旗呢,2021年底递交全资券商申请,2023年底材料才获受理,2024年2月收到一次书面反馈,一直等到2026年10月才批下来,前后近五年。横向一比更明白:摩根大通从申请到获批大约8个月,高盛、渣打约13个月,法巴大约36个月,瑞穗全程走了约3年,花旗等了快五年。同样一张牌照,快慢差出好几年,背后是材料、反馈、股东资质、合规一套一套的过堂。开放不是拧开关,墙拆了,人还要一步步走进来。为什么一家公司要审这么久?因为要过的关太多。股东资质得查清楚,要证明财务状况良好、有持续盈利能力,花旗2022年净利润下滑,还被要求专门补充说明;资本金要足额缴付,董事、高管要配齐;数据安全、网络系统要符合要求。每一道都不是走个过场。墙是2020年拆的,可走进来要三年五年,开放从来不是拧开关。四、这些外资券商现在到底有多大说个可能反常识的数:它们小到还进不了行业排行榜的正脸。据中证协数据,截至2025年末,16家外资参控股证券公司,总资产加起来534.69亿元,2025年营业收入105.79亿元。听着不少,可放到全行业里,2025年末证券业总资产14.83万亿元、营业收入5411.71亿元。算下来,外资券商的总资产占比大约只有0.36%,营业收入占比大约1.95%。外资内部也是冰火两重天。赚钱的那几家很扎眼:高盛中国2025年营收25.84亿元、净利润14.61亿元;瑞银营收18.88亿元、净利润7.3亿元;摩根大通营收18.76亿元、净利润9.84亿元。可另一头,星展证券净亏1.48亿元,渣打证券净亏1.03亿元,野村、大和、法巴也都在亏,大和证券2025年营收才1200多万元、净亏近1个亿。一半数钱,一半还在交学费。交易端倒是有存在感。2025年有6家外资券商营业部挤进龙虎榜前50,瑞银上海花园石桥路营业部成交752亿元排第8,高盛上海世纪大道营业部成交700亿元排第9。但要搞清楚,这些通道主要走的是境外机构、QFII配置中国资产的钱,跟咱们散户开户炒股,基本是两条道。还有个细节,这些独资券商走的路根本不一样。高盛、摩根大通强在QFII和跨境机构业务,帮海外主权基金、养老金配置中国资产;瑞银往财富管理、家族信托那条路上走;花旗瞄准的是本土投行。它们不是一拥而上抢同一块蛋糕,而是各找各的长板。这也解释了,为什么牌照发了七八张,行业排名却没怎么变。五、本土券商到底慌不慌群主的判断是:短期慌不着零售,真正被倒逼的,是高价值的那几个环节。本土券商这些年其实早就在自己跟自己卷。经纪业务佣金率,从2016年前后的万分之七左右,一路降到2026年上半年的万分之二点七,十年降幅超过60%;2026年上半年,全行业平均净佣金率已经降到万分之1.71。靠什么撑收入?靠成交放量,上半年A股日均成交2.74万亿元创历史新高,量上去了,价是一路往下走的。外资进来,短期内不会去抢散户那点通道业务。它真正的强项,在财富管理、衍生品、跨境投行这些地方——而这恰恰是本土券商这些年还在补的课。监管也在推,基金投顾试点扩到60家,逼着券商从赚交易佣金转向赚客户资产配置的钱。多一家花旗,等于在这些增量战场上多了个强参照。反方的意见也得听。有人担心外资来抢客户、打价格战。可现实摆在这,一半外资还在亏损,水土不服是真问题;本土头部券商有网点、有客户、有对产业和地方企业的理解,基本盘没那么容易被撬动。花旗自己也说清楚了,节奏是先投行、后经纪,轻资产起步,不是一上来就铺满街。再往细里看,这轮内卷是双向挤压。一边是价格战,佣金率贴着成本往下探,监管甚至在调研单笔最低5元佣金该不该动;另一边是公募费率改革,券商分仓佣金的均值,从过去的万分之八一路降到万分之三点五七,靠研究换佣金的旧打法不灵了。上半年全行业虽然150家公司赚了1386亿、盈利面超过九成,但赚的是行情放量的钱,不是商业模式真变了。佣金率十年降六成,本土券商早就在自己跟自己卷,不差这一瓢水。六、批复里还藏着另一句话很多人只盯着牌照,没注意批复里专门写了一条:花旗证券要严格落实网络安全法等规定,加强证券业务数据和投资者个人信息跨境流动的合规管理。这句话的分量,懂行的都明白。开门做生意,和把数据安全这把锁,是一起递过去的。中国要的不是无差别敞开大门,是你进来可以做业务,但客户数据、交易数据怎么跨境、怎么管,得按中国的规矩来。另一面,真金白银的方向也清楚。截至2025年末,境外机构和个人持有境内股票接近3.7万亿元;到2026年6月末,这个数涨到4.66万亿元,半年多又增加了近30%。外资不是嘴上说看好中国,是真在掏钱配中国资产。而且这不是孤立的一张牌照。就在最近,中国人民银行刚批准Visa在华全资子公司筹备银行卡清算机构,走的也是独资路线。从券商、基金、期货到支付清算,外资金融机构准入的门,是一扇接一扇开的。开门做生意和把数据安全这把锁,是一起递的。七、别人筑墙的时候,中国在开门把这件事放回更大的盘子里看,味道就出来了。这几年,不少国家在到处设限制、搞脱钩、给外资进入竖墙。中国反着来,一份接一份地给外资金融机构发牌照。花旗等了五年也要进来,说明它不是被政策推着走,是自己想来。它想补境内投行这条腿,想把全球客户和中国市场接起来。而外资走进来,和中资走出去,本就是同一条路的两头:今年上半年,中资券商的香港子公司一共服务了73家企业赴港上市,融了超过2000亿港元,占了港股市场八九成的份额。所以这张牌照的意义,真不在那12个亿的注册资本。在于一家全球顶尖的金融机构,等了五年也要把中国放进它的全球版图里。开放这件事,不是喊口号,是有人愿意排队、愿意等、愿意真金白银落地。对本土券商来说,这其实是个练兵的机会。跟高手同台,才知道自己差在哪。财富管理怎么做高净值客户,衍生品怎么设计,跨境定价怎么跟全球机构对话,这些课早补晚补都得补。温水里待久了,反而不知道水温已经变了。别人忙着筑墙的时候,中国在开门。我是群主,用自己的语言讲好中国故事,既然看到这里了,如果觉得不错,感谢点个赞、关注和转发。让更多人看到产经家国。#讲好中国故事 #花旗证券 #金融开放 #外资券商 #资本市场

 研报速递


发表评论
发表评论: