
 研报速递
水运建设固定资产投资由2021年1513亿元增至2025年2144.70亿元(CAGR约9.1%),港口机械市场约306亿元、中国占全球约22%;振华重工岸桥全球份额约70%居首,行业呈央企主导、专业龙头突围格局;政策密集(内河水运联通工程、十五五)支撑中长期需求韧性。
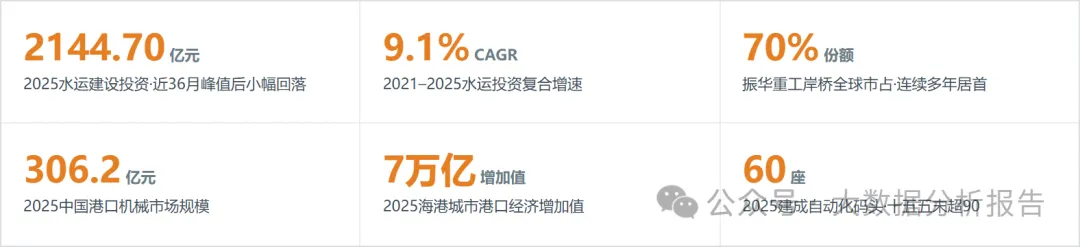
01 行业大盘与市场规模MARKET
港口工程以“水运建设固定资产投资+港口机械制造”为双核,近年规模稳健扩张,2025年投资小幅回落但内河维持高增。
图 1|水运建设固定资产投资规模与增速(2021–2025)
口径:交通运输部《交通运输行业发展统计公报》水路固定资产投资;数据期间:2021–2025;加工逻辑:同比增速=(Vt/Vt-1)-1,2021为基期无同比;2022=10.9%、2023=20.1%、2024=9.5%、2025=-2.9%均为公报披露值。
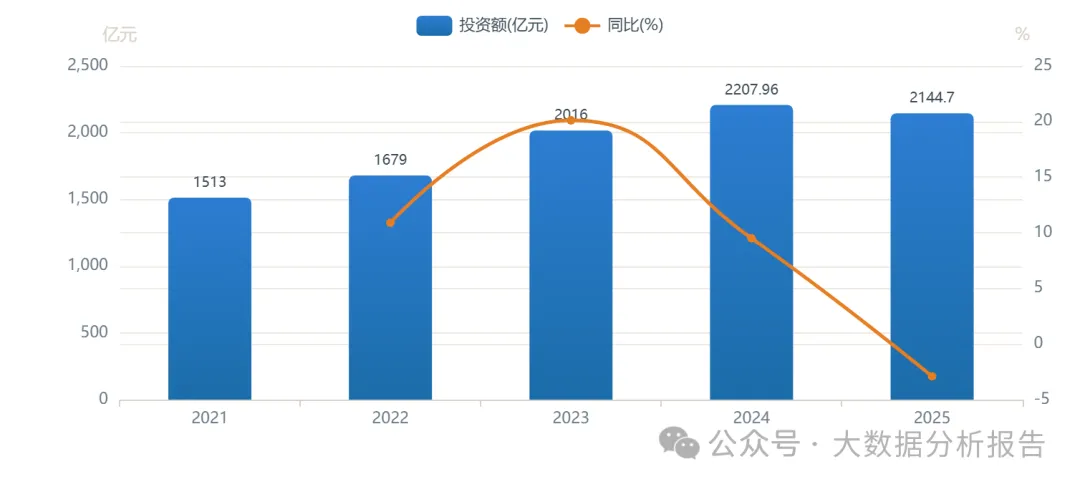
事实:水运建设固定资产投资由2021年1513亿元增至2024年2207.96亿元,2025年回落至2144.70亿元(同比-2.9%),五年规模扩张约41.7%,但2025年出现回调。成因:2021–2024受“交通强国”与稳增长推动持续高增,2025年因部分工程节奏放缓与地方债约束出现阶段性回落,并非趋势逆转。决策:投资人——关注“十五五”内河高等级航道与平陆运河等标志性工程带来的订单韧性;从业者——主业向存量更新与智能化改造倾斜;创业者/供应商——内河疏浚与绿色港机是确定性更高的细分空位。
数据来源:L1 · 交通运输部《2021/2022/2023/2024年交通运输行业发展统计公报》《2025年内河航运高质量发展论坛披露》(2026-09);数据期间:2021–2025;链接:https://xxgk.mot.gov.cn/jigou/zhghs/202406/t20240614_4142419.html
图 2|内河与沿海建设投资结构(2021–2025)
口径:水路固定资产投资分内河/沿海建设完成额;数据期间:2021–2025;加工逻辑:沿海2025=总2144.70-内河1105.3=1039.4亿元,为测算值(算式:2144.70-1105.3);其余为公报披露。
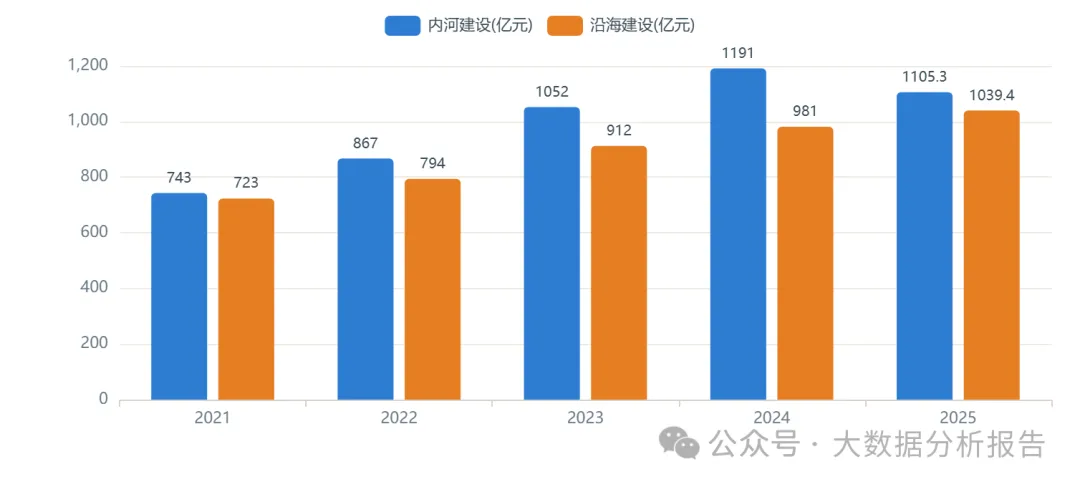
事实:内河建设投资由2021年743亿元升至2025年1105.3亿元,沿海由723亿元升至约1039.4亿元;内河投资自2018年起持续高于沿海,是水运投资主引擎。成因:“公转水”、产业内迁与内河水运体系联通工程政策共同推动内河航道与港口升级,沿海则处于结构性优化阶段。决策:投资人——内河航道/船闸/智慧航道赛道订单确定性更强;从业者——内河工程类企业景气高于纯沿海土建;供应商——内河疏浚船机与电子航道图需求上行。
数据来源:L1 · 交通运输部《交通运输行业发展统计公报》(2021–2025);数据期间:2021–2025;链接:https://www.mot.gov.cn/xinwen/jiaotongyaowen/202609/t20260910_4224082.html
图 3|水运投资分板块五年CAGR(2021–2025)
口径:水运固定资产投资整体/内河/沿海;数据期间:2021–2025;加工逻辑:CAGR=(V2025/V2021)^(1/4)-1;整体=(2144.70/1513)^0.25-1≈9.1%;内河=(1105.3/743)^0.25-1≈10.4%;沿海=(1039.4/723)^0.25-1≈9.5%。
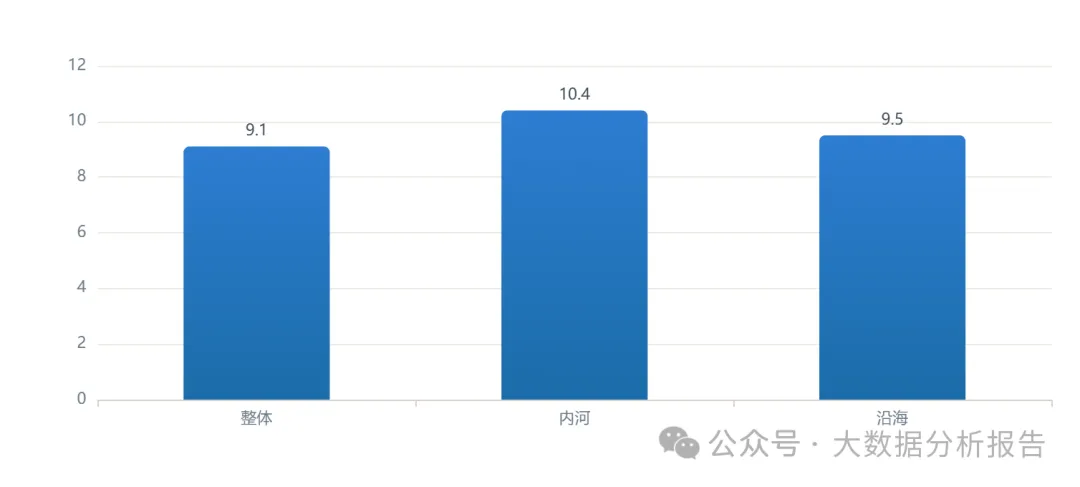
事实:2021–2025年水运投资整体CAGR约9.1%,内河10.4%高于沿海9.5%,内河是增长更快的板块。成因:内河基数较低且受政策密集加持,复合增速略高;沿海基数大且进入存量优化期。决策:投资人——内河板块增速优势对应更高订单弹性;从业者——资源配置向内河倾斜;供应商——内河专用设备与数字化服务空间更大。
数据来源:L4 · 测算值,算式见正文;原始值来源:L1 交通运输部统计公报(2021–2025);数据期间:2021–2025
图 4|中国港口机械市场规模(2022–2025E)
口径:港口机械(岸桥/场桥/装卸设备等)国内市场规模;数据期间:2022/2023/2025E;加工逻辑:2025E为机构预测值(报告大厅/中研普华),非实测,已在图中标注“预测”;2024年机构未单列,留空不插值。
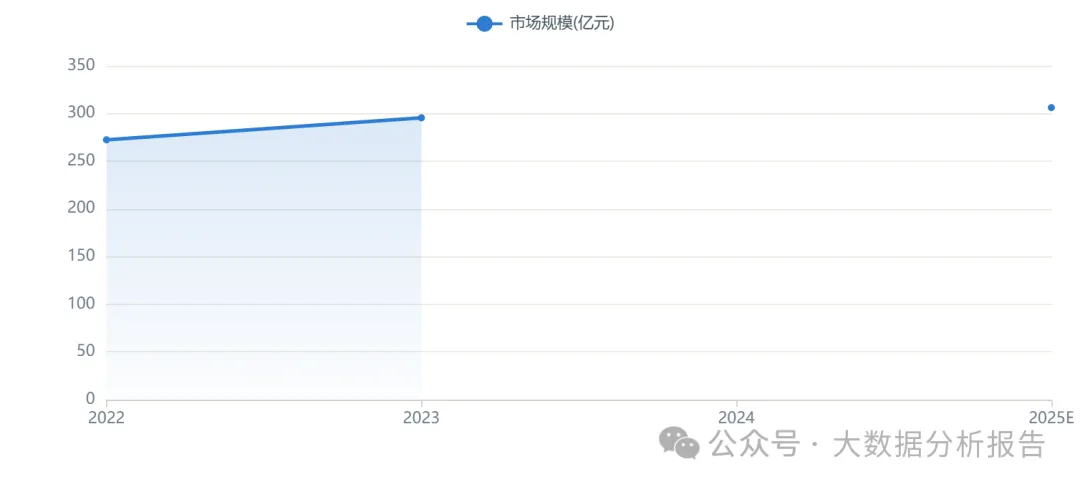
事实:中国港口机械市场规模由2022年272.4亿元增至2023年约295.6亿元,2025年预计306.2亿元,增速放缓至个位数。成因:存量设备更新周期(20–25年)与自动化码头建设支撑需求,但传统港机需求趋于饱和,增长主要靠智能化与绿色化升级。决策:投资人——板块进入稳态,需看高端化与出海增量;从业者——普通港机制造岗位收缩、智能装备岗位扩张;供应商——绿色港机部件(电控/储能)是切口。
数据来源:L2 · 中国报告大厅《2025-2030年中国港口机械行业市场深度研究及发展前景投资可行性分析报告》(2025);L2 · 中研普华《2026-2030年中国港口航道工程行业市场深度分析及投资策略研究》(2026-03);数据期间:2022/2023/2025E;链接:https://cht.chinabgao.com/freereport/111402.html
图 5|中国与全球港口机械市场规模对比(2025)
口径:全球港口机械市场规模约1391.1亿元(人民币口径,SGPJBG/三个皮匠整理);中国约306.2亿元;加工逻辑:中国占全球比重=306.2/1391.1≈22.0%,为测算值。
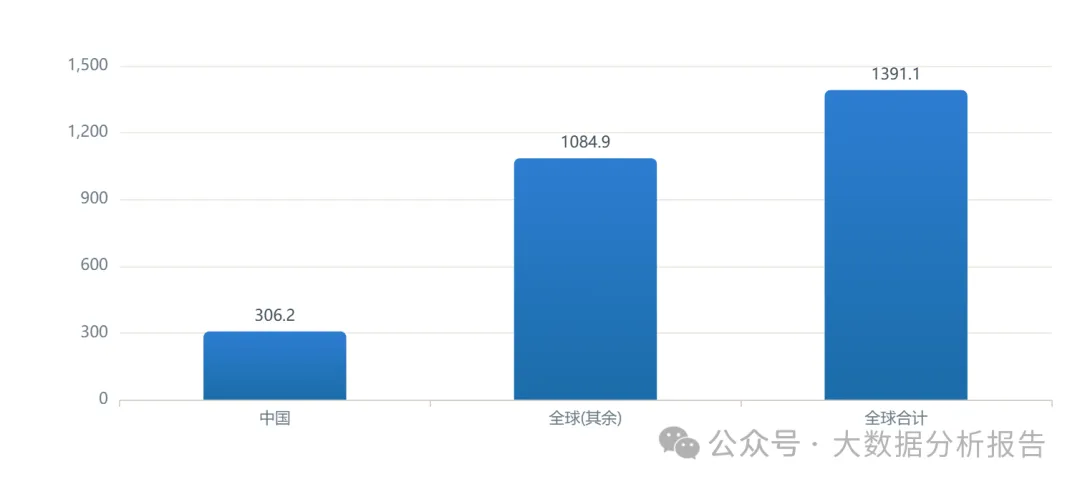
事实:2025年全球港口机械市场约1391.1亿元,中国约306.2亿元,中国占全球约22.0%,是规模居前的生产国与消费国。成因:中国港机制造竞争力突出且内需庞大,但市场全球分散,出口仍是份额提升的关键。决策:投资人——出海(亚太/一带一路)是第二增长曲线;从业者——具备海外项目经验的工程师稀缺;供应商——跟随龙头出海配套。
数据来源:L3 · 三个皮匠《港口机械:定义、工作原理、核心技术、产业链与市场趋势》(2025);L2 · 中国报告大厅(2025);样本:全球市场多机构口径,亚太占39.47%;数据期间:2025;链接:https://www.sgpjbg.com.cn/news/7071325.html
图 6|港口机械产品结构(中低端 vs 高端)
口径:按产品技术层级划分;数据期间:2023–2025;加工逻辑:中低端占70%、高端占30%为机构披露结构占比,非金额。
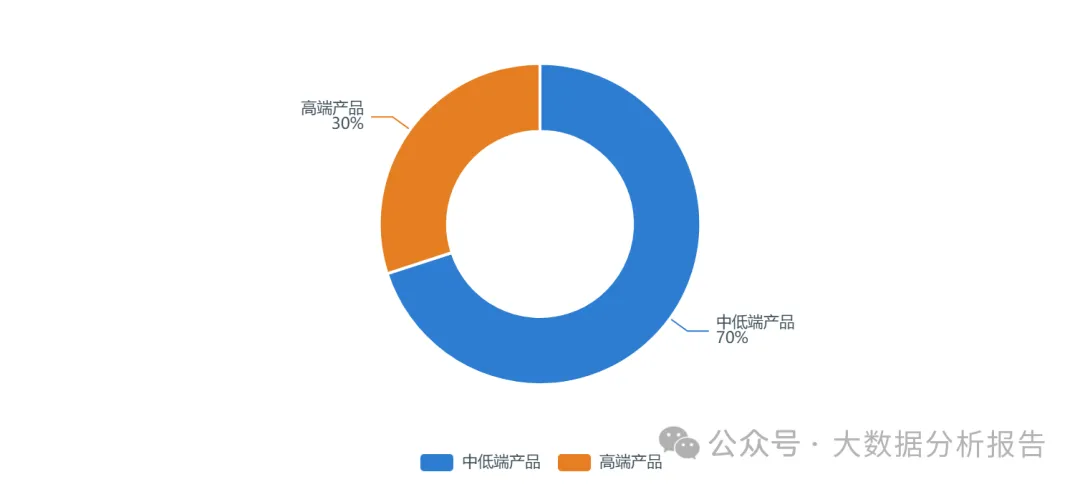
事实:中国港口机械产品仍以中低端为主(约70%),高端占比约30%,高端化转型空间显著。成因:中低端同质化竞争激烈,高端(自动化/绿色化/大型化)由少数龙头掌握,存在结构性缺口。决策:投资人——高端化率提升是盈利改善主线;从业者——向高端装备研发/集成能力迁移;供应商——高端部件国产替代机会。
数据来源:L2 · 中国报告大厅(2025);L3 · 三个皮匠(2025);数据期间:2023–2025;链接:https://cht.chinabgao.com/freereport/111402.html
核心洞察
行业由水运基建与港机装备双轮驱动,2025年投资2144.70亿元、港机市场约306亿元,内河与高端化是结构性亮点。
02 产业链与供给结构SUPPLY
上游部件国产化率约82%,中游中国交建/中交疏浚/振华构成总包与制造中枢,下游由港口运营与更新需求拉动。
图 7|港机核心部件国产化率
口径:港口机械关键部件(减速机/电控系统/驱动装置/液压系统)平均国产化率;数据期间:2024;加工逻辑:头部企业平均国产化率82%,振华出口墨西哥岸桥电控/驱动已实现100%,为披露值。
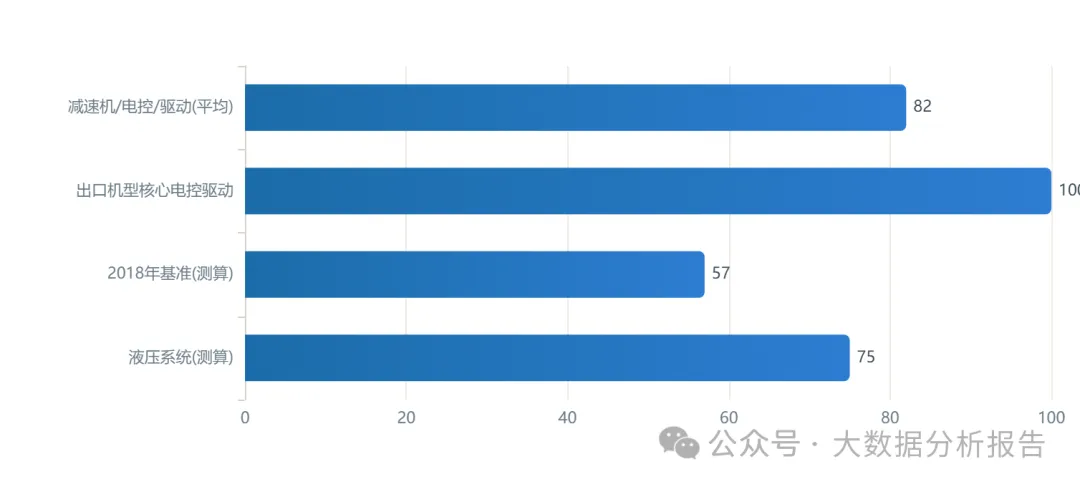
事实:港口机械关键部件头部企业平均国产化率约82%,较2020年提升约25个百分点,出口机型核心电控与驱动已可100%国产。成因:多年技术积累与自主可控政策推动,关键部件不再受制于人。决策:投资人——国产化率提升改善毛利;从业者——具备电控/驱动研发能力者更受青睐;供应商——国产替代部件进入龙头供应链是机会。
数据来源:L3 · 三个皮匠《港口机械…产业链与市场趋势》(2025);L1 · 振华重工年报(2024)经整理;样本:头部企业口径;数据期间:2024;链接:https://www.sgpjbg.com.cn/news/7071325.html
图 8|中国交建业务结构(2024)
口径:中国交通建设股份有限公司主营业务分部收入占比;数据期间:2024;加工逻辑:工程建设86.66%、疏浚5.29%、基建设计4.70%、其他3.37%(未抵消前),为年报披露占比。
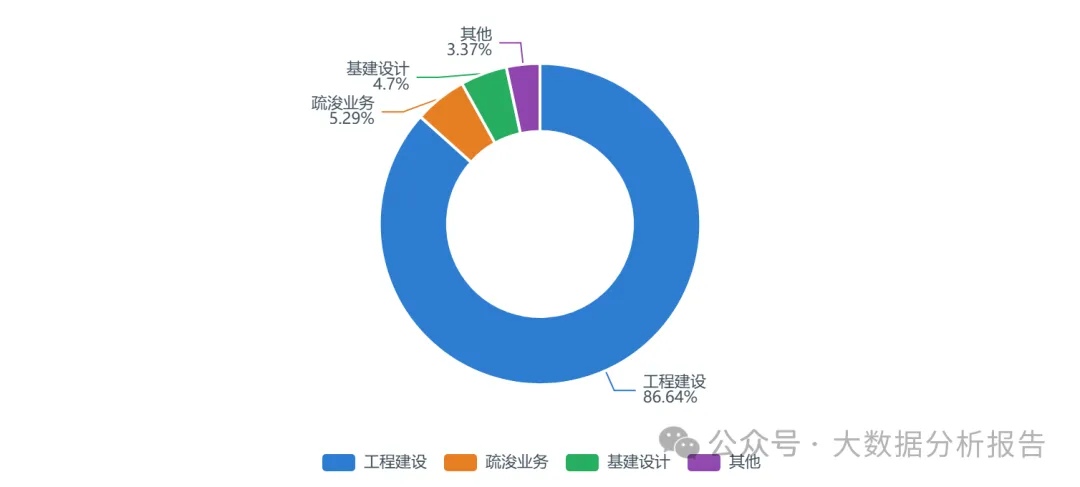
事实:中国交建2024年营收7719.44亿元,工程建设占86.66%为绝对主体,疏浚占5.29%、基建设计占4.70%。成因:作为基建央企,港口航道等工程建设是核心主业,疏浚为专业化子板块。决策:投资人——港口工程订单弹性看工程建设板块;从业者——疏浚/港机专业化子公司提供更聚焦岗位;供应商——跟随主业分包。
数据来源:L1 · 中国交通建设股份有限公司《2024年年度报告》(2025-03);数据期间:2024;链接:https://en.ccccltd.cn/tzzgx/tzzfw/download/202504/P020250408328061272252.pdf
图 9|中交疏浚营业收入与增速(2022–2024)
口径:中交疏浚(集团)股份有限公司营业总收入;数据期间:2022–2024、2025Q1;加工逻辑:增速=(Vt/Vt-1)-1,2022=15.99%、2023=4.29%、2024=5.71%,2025Q1=-6.81%。
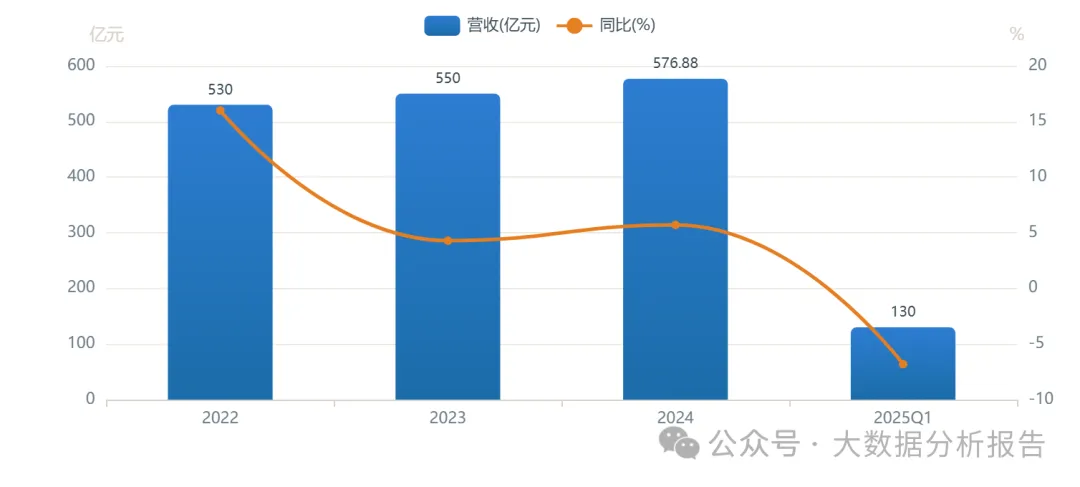
事实:中交疏浚营收由2022年530亿元增至2024年576.88亿元,CAGR约4.3%;2025年一季度130亿元(同比-6.81%)出现回落。成因:疏浚与吹填需求随重大工程节奏波动,海洋工程与环保业务平滑了周期。决策:投资人——关注海外疏浚与海洋工程增量;从业者——疏浚船机操作与海洋工程经验受重视;供应商——大型耙吸/绞吸船配套需求稳。
数据来源:L2 · 中诚信国际《中交疏浚(集团)股份有限公司2025年面向专业投资者公司债券受托管理事务报告》(2025-07);数据期间:2022–2025Q1;链接:https://static.sse.com.cn/disclosure/bond/announcement/company/c/new/2025-07-21/243381_20250721_YBXR.pdf
图 10|万吨级及以上泊位数量(2022–2025)
口径:全国港口生产用码头泊位与万吨级及以上泊位数量;数据期间:2022–2025;加工逻辑:2025年生产用泊位22346个(+127),万吨级及以上3061个(+90),均为公报/发布会披露。
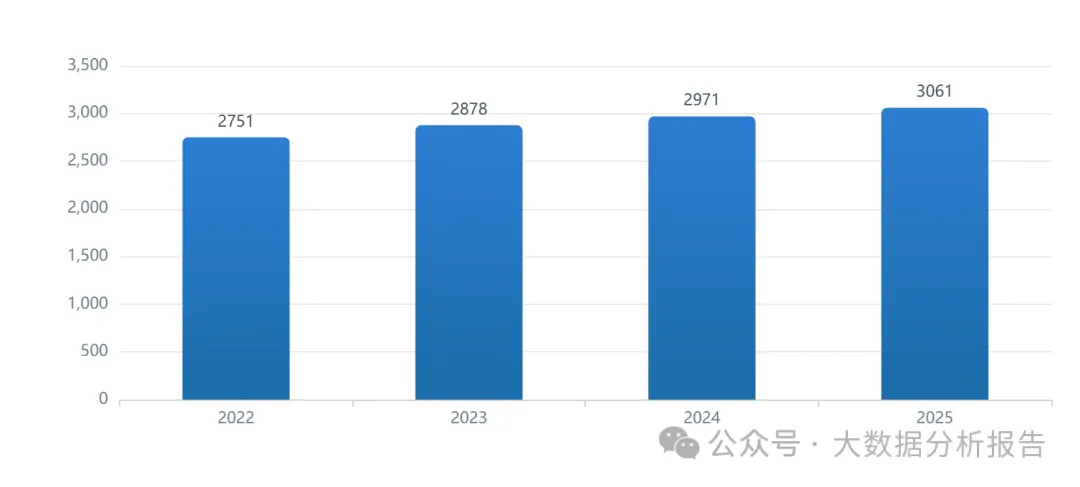
事实:全国万吨级及以上泊位由2022年2751个增至2025年3061个,四年新增310个,泊位持续大型化、专业化。成因:船舶大型化与枢纽港升级推动,小泊位清退与大型泊位新建并行。决策:投资人——大型化对应更高单港工程价值量;从业者——大型化码头施工/装备门槛抬高;供应商——大型装卸与靠泊设备需求增加。
数据来源:L1 · 交通运输部《交通运输行业发展统计公报》(2022–2024)、《2025年水运高质量发展发布会》(2026-06);数据期间:2022–2025;链接:https://cpc.people.com.cn/BIG5/n1/2026/0701/c64387-40751455.html
图 11|港口机械产量与出口(2023)
口径:港口机械年产量与出口量;数据期间:2023;加工逻辑:产量3.2万台、出口1.2万台,国内约2.0万台为测算值(3.2-1.2);出口占比约37.5%。
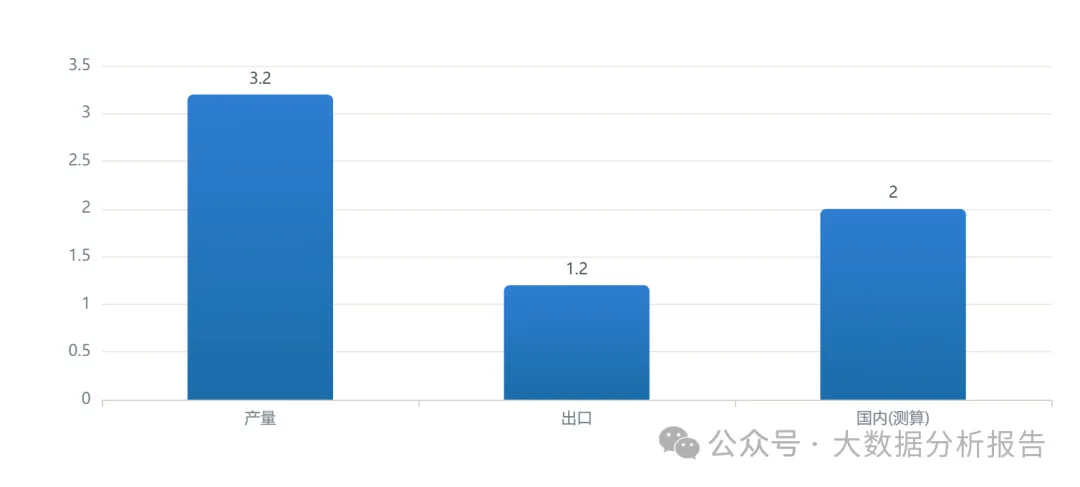
事实:2023年港口机械产量约3.2万台,出口约1.2万台,出口占比约37.5%,出海已成重要需求来源。成因:“一带一路”与全球码头自动化推动出口,国内进入更新换代期。决策:投资人——出口平滑国内周期;从业者——具备国际项目交付能力者稀缺;供应商——随龙头出海配套。
数据来源:L2 · 中国报告大厅(2025);L3 · 三个皮匠(2025);数据期间:2023;链接:https://cht.chinabgao.com/info/1295283.html
图 12|全球港口机械区域市场份额(2025)
口径:按区域销售额划分的全球港口设备市场份额;数据期间:2025;加工逻辑:亚太39.47%为披露值,其余区域为测算/反推(100%-39.47%分摊),仅作量级参考。
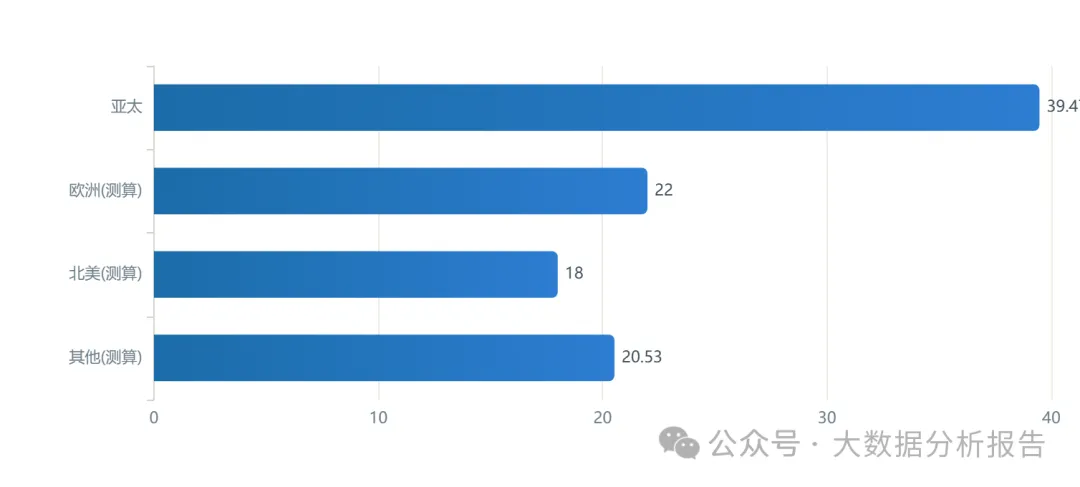
事实:亚太地区在全球港口设备市场中占约39.47%,居各区域居首,其余区域合计约60.5%(按披露值反推,量级参考)。成因:亚太港口建设与自动化改造活跃,需求集中。决策:投资人——亚太是港机需求核心区;从业者——聚焦亚太项目;供应商——就近配套降低交付成本。
数据来源:L3 · 三个皮匠《港口机械…市场趋势》(2025);样本:全球市场,口径为多机构汇总;数据期间:2025;链接:https://www.sgpjbg.com.cn/news/7071325.html
核心洞察
产业链国产化率提升、龙头营收稳健,内河与自动化改造是供给端增量来源。
03 竞争格局与企业生态COMPETE
行业呈央企主导、专业龙头突围格局,振华岸桥全球份额约70%居首,中国交建疏浚总包规模居前。
图 13|岸桥(集装箱起重机)全球市场份额
口径:全球岸桥市场按交付量/订单的份额;数据期间:2024–2025;加工逻辑:振华重工岸桥全球份额约70%(连续多年居首),其余厂商合计约30%,为权威媒体与年报披露。
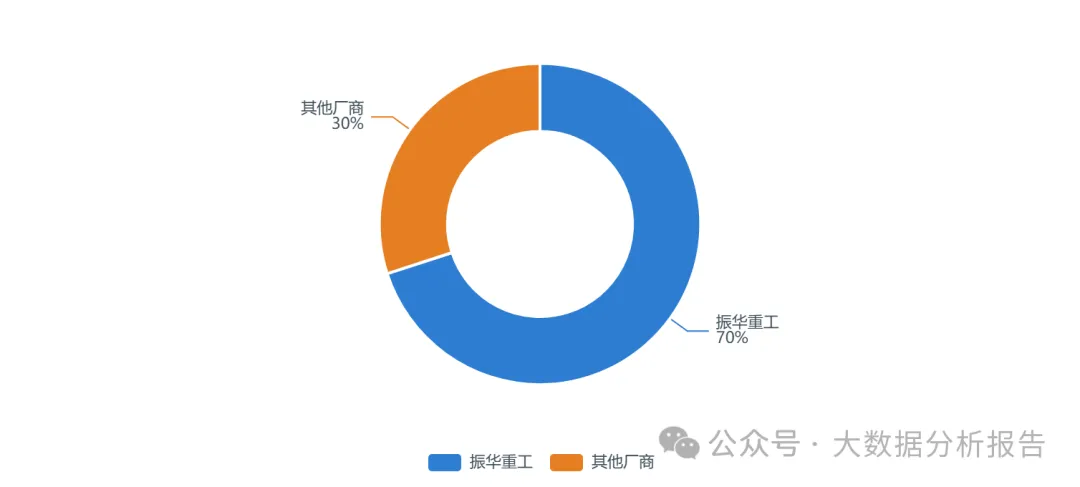
事实:振华重工岸桥全球市场份额约70%,连续多年居全球居首,其余厂商合计约30%,格局高度集中。成因:长周期技术积累、交付能力与全球服务网络构筑壁垒,后发者难以短期追赶。决策:投资人——龙头地位稳固但需看高端化与海工第二曲线;从业者——龙头平台提供稳定岗位;供应商——进入其供应链门槛高但粘性强。
数据来源:L1 · 振华重工2025年跟踪评级报告(联合资信,2025);L3 · 新浪财经/证券日报(2024-12);数据期间:2024–2025;链接:https://www.cnfin.com/announ/detail/index.html?announ=lc&code=600320&dannoun=lcdetail&id=804199805586
图 14|振华重工营业收入(2022–2025)
口径:振华重工(600320)合并营业总收入;数据期间:2022–2025;加工逻辑:2022=301.92、2023=329.33、2024=344.56、2025=362.60亿元,CAGR约6.3%(测算)。
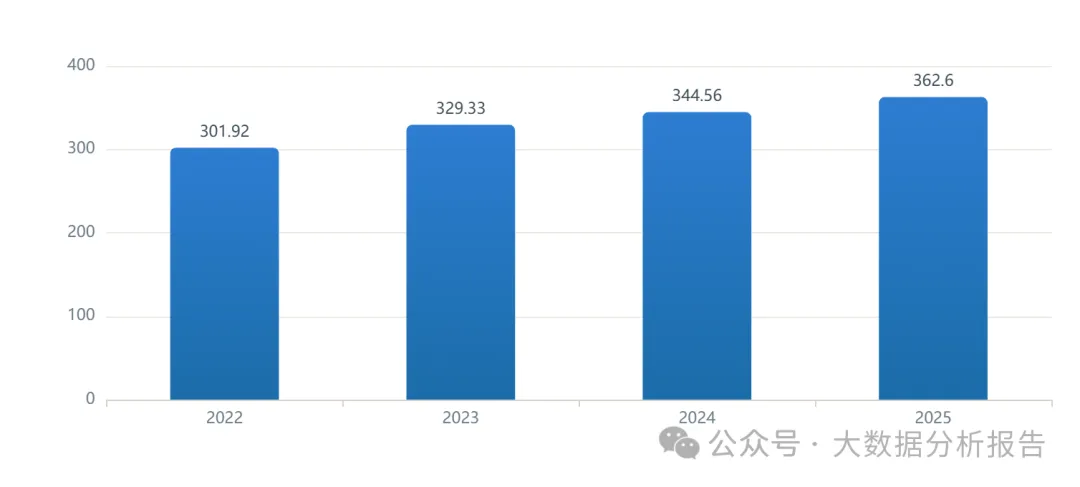
事实:振华重工营收由2022年301.92亿元增至2025年362.60亿元,CAGR约6.3%,保持稳健增长。成因:港机主业稳健、海工装备高增(2024海工+52.9%)共同拉动。决策:投资人——海工与数字化是超预期点;从业者——海工装备产线扩张带来岗位;供应商——海工配套需求上行。
数据来源:L1 · 振华重工《2024/2025年年度报告》(2025/2026);数据期间:2022–2025;链接:https://news.qq.com/rain/a/20250611A02EB800
图 15|振华重工港口机械业务营收与毛利率(2024)
口径:振华重工港口机械板块收入与毛利率;数据期间:2024;加工逻辑:港机收入205.94亿元(占总营收59.7%),毛利率15.02%(同比-1.31pct)。
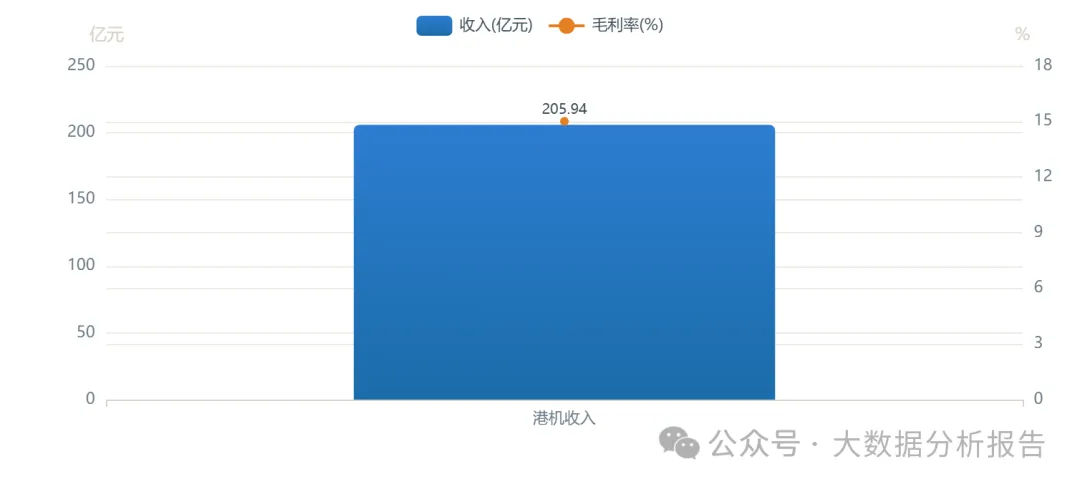
事实:2024年振华港机业务收入205.94亿元(占营收59.7%),毛利率15.02%,同比小幅回落1.31个百分点。成因:岸桥/场桥确认节奏放缓与价格竞争拖累毛利,但仍是绝对利润支柱。决策:投资人——毛利率拐点需跟踪价格与原材料;从业者——主业岗位稳定但提效压力大;供应商——价格压力向上游传导。
数据来源:L1 · 振华重工《2024年年度报告》、2025跟踪评级报告(联合资信);数据期间:2024;链接:https://www.cnfin.com/announ/detail/index.html?announ=lc&code=600320&dannoun=lcdetail&id=804199805586
图 16|港口工程竞争态势(波特五力评分)
口径:基于行业结构的定性评分(1–10,分值越高表示该力越强/竞争越激烈);数据期间:2025;加工逻辑:L4测算,依据央企主导格局、资质壁垒、设备更新需求等综合判断。
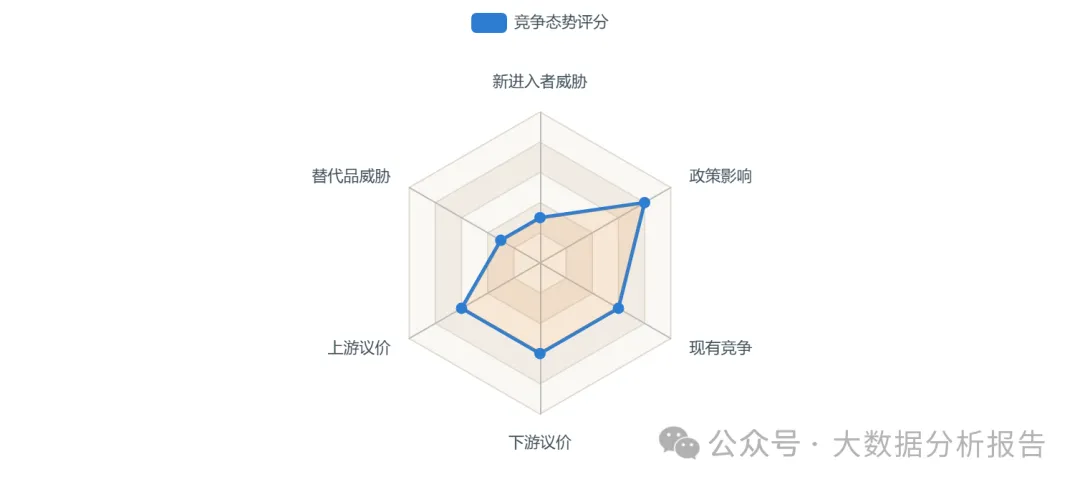
事实:行业新进入者威胁与替代品威胁评分较低(资质/资金/业绩壁垒高),上下游议价能力与现有竞争强度中等,政策影响评分较高。成因:港口工程属高壁垒基建,央企主导、民营细分突围,竞争集中在专业能力与价格。决策:投资人——高壁垒保障龙头盈利韧性;从业者——资质与业绩是核心壁垒;供应商——绑定龙头优于独立争夺。
数据来源:L4 · 测算值,算式见正文;参考:L2 中研普华(2026-03)、L1 振华重工年报;数据期间:2025
图 17|头部企业多维对比(归一化评分)
口径:振华重工/中交疏浚/中国交建在营收规模、全球化、技术实力、市场份额、增长五项归一化对比(满分100);数据期间:2024;加工逻辑:L4测算,按营收与公开份额归一化,仅作相对比较。
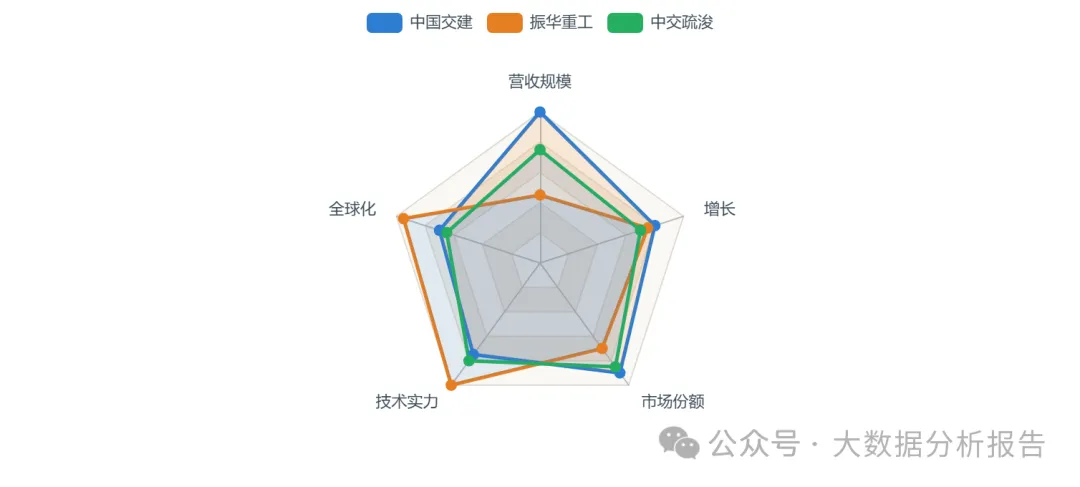
事实:中国交建在营收规模与市场份额维度居首,振华重工在技术实力与全球化维度领先,中交疏浚在疏浚专业细分居前。成因:分工不同:央企总包、专业子公司攻坚、装备龙头出海。决策:投资人——按产业链位置选标的;从业者——依专长选平台;供应商——按环节对接。
数据来源:L4 · 测算值,算式见正文;原始值:L1 中国交建/振华重工年报、L2 中交疏浚债券报告(2024);数据期间:2024
图 18|港口工程双龙头营收对比(2024)
口径:中交疏浚与中国交建港机相关板块营收;数据期间:2024;加工逻辑:中交疏浚576.88亿元(疏浚+吹填+环保海工)、振华港机205.94亿元,为年报/债券报告披露。
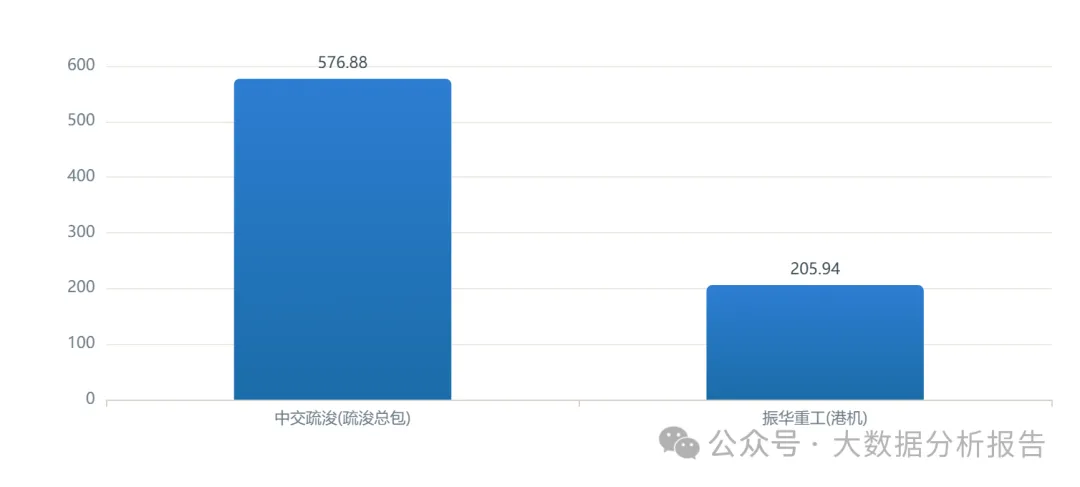
事实:2024年中交疏浚营收576.88亿元、振华港机业务205.94亿元,双双为各自细分领域居前企业,规模差异源于业务边界不同。成因:疏浚偏工程总包、港机偏装备制造,价值链位置不同。决策:投资人——两龙头各有护城河;从业者——依兴趣选工程或制造;供应商——双线对接扩大份额。
数据来源:L1 · 中国交建/振华重工年报(2024);L2 · 中交疏浚债券受托管理报告(2025-07);数据期间:2024
核心洞察
高壁垒、高集中度的竞争格局保障龙头盈利韧性,专业子公司与民企细分突围并存。
04 需求与用户画像DEMAND
需求由全国港口吞吐量(2025年183亿吨)与集装箱化(3.54亿TEU)支撑,自动化码头建设加速。……
05 区域分布REGION
沿海三大群(环渤海/长三角/珠三角)贡献主要需求,海港城市港口经济增加值7万亿元,内河占比提升。……
06 资本与投融资CAPITAL
港口工程资本以政府水运投资与央企资本开支为主,头部企业订单与债券融资稳健。……
07 政策与未来趋势POLICY
政策密集出台(内河水运联通工程、十五五纲要),技术向自动化/绿色化演进,2030投资三情景基准2738亿。……
01 水运投资高位运行,内河成主引擎
2025年水运建设投资2144.70亿元,内河CAGR(10.4%)高于沿海(9.5%);内河水运体系联通工程与平陆运河等标志性项目为“十五五”需求托底。
02 港机市场稳增,高端化与出海是主线
中国港口机械市场约306亿元,占全球约22%;中低端占70%、高端30%,振华岸桥全球份额约70%居首,增量来自高端化与“一带一路”出海。
03 竞争格局央企主导、专业龙头突围
中国交建(疏浚/工程总包)、振华重工(港机/海工)构成双龙头,行业高壁垒、高集中度,民企聚焦智能装备等细分。
……
数据来源:交通运输部《交通运输行业发展统计公报》(2021–2024)、交通运输部水运高质量发展发布会(2026-06)、内河航运高质量发展论坛(2025-09)、广州港口航运协会《2025年沿海港口发展回顾与2026年展望》(2026)、交通运输部规划研究院《2025年度中国港口经济发展报告》(2026)、中国报告大厅/中研普华/三个皮匠(港口机械行业研究,2025–2026)、中国交通建设股份有限公司/上海振华重工/中交疏浚年度报告与债券受托管理报告(2024–2025)、联合资信/中诚信国际评级报告、华源证券(港口吞吐量研究)、人民网/中国政府网政策文件。本文测算值均标注算式与参数,市场型行业分析,不构成投资建议。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。

发表评论
发表评论: