
 研报速递
一个数字先放在这里:1000 户。这是麦肯锡在全球 7 国 5500 多个农户问卷中,针对中国大中小规模农田与经济作物种植户的取样规模。
在农资行业普遍感到“生意越来越难做”的当下,这份调研真正值得读的,不是某个单点结论,而是一整套关于“中国农户到底怎么想、怎么买、怎么决定”的行为图谱。
我们把它拆成了 8 个洞察,并在最后给农资企业留下三条发展主线。
第一章 八大洞察
一、中国农户的信心,比想象中更稳
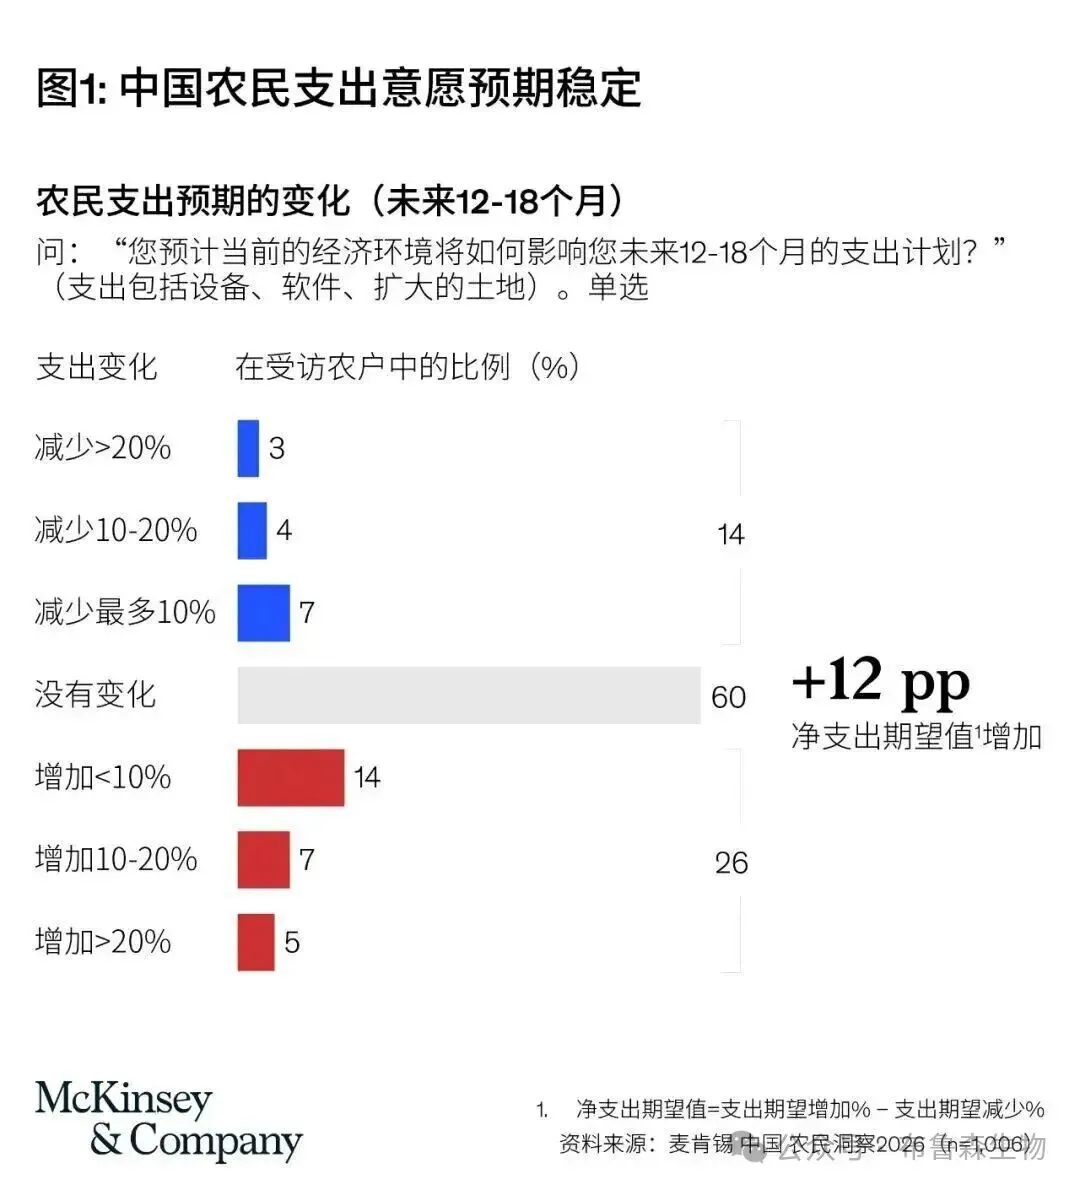
全球农户支出意愿普遍降温,但中国是例外。60% 的受访农户预计未来 12—18 个月的支出计划保持不变——这意味着,中国农资需求的“底盘”相当扎实,有很强的刚性。
风险认知上,66% 的农户把极端天气列为未来两年最大的利润威胁之一,投入品涨价紧随其后。农户一边关心生产的“韧性”,一边紧盯成本的“钱袋子”,这两条线索几乎贯穿了整份调研。
对企业的含义很直接:谁能帮农户把“天气风险”这个最大的不确定项管起来,谁就握住了未来的一块增量。
二、生物制剂已经过了“尝鲜期”,肥料是“又重又灵活”的成本项
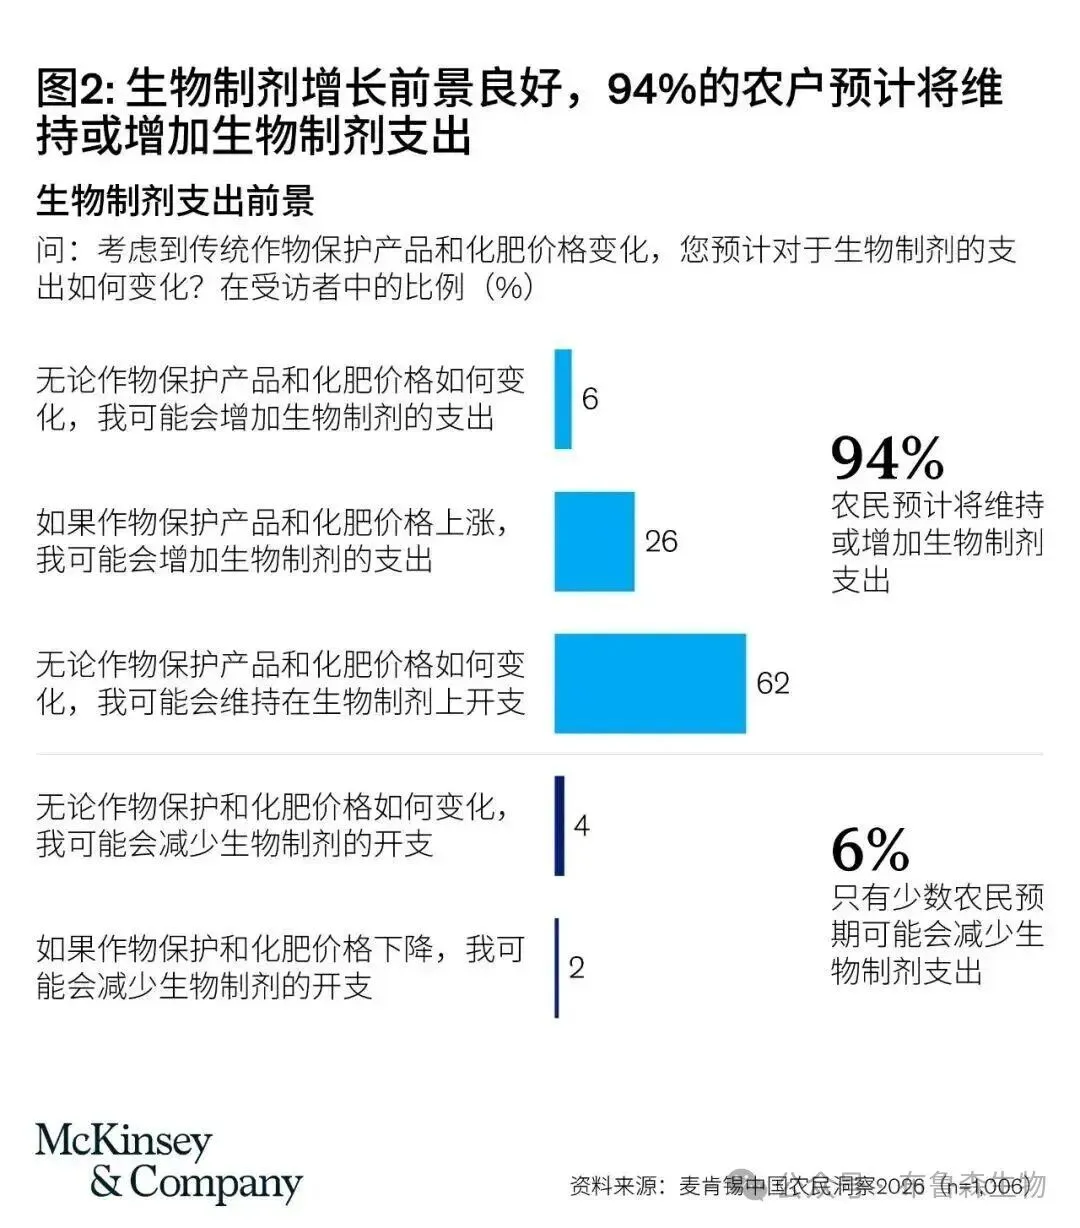
生物制剂在中国已经不是趋势,而是现实。调研显示,68% 的受访农户目前至少使用一种生物制剂,其中氨基酸类产品使用率最高,达到 50%;94% 的农户表示会维持或增加相关支出。
但结构差异同样明显:像信息素、天敌昆虫这类技术门槛更高的产品,普及率仍然偏低。原因不难理解——农户只愿意为“和现有施肥、植保体系兼容、效果被验证过”的产品买单。所以企业的发力点不该是“教育市场”,而是“降低兼容成本”:把产品做进农户现成的作业体系里,用田间示范和本地验证说话。
在所有投入品里,肥料占了农户总投入成本约 42%——是最重的成本项,同时也是农户最容易“动刀”的支出项。
对企业来说,肥料不是“做不做”的问题,而是“怎么把性价比做到农户能切身感知”的问题。
三、农机:买得少了,用得巧了
农户对新增设备的态度正在转向谨慎。过去两年,中国受访农户平均购买农机 0.93 台,未来两年预计降到 0.38 台——接近腰斩。
与此同时,二手设备占购买量的比例,从过去两年的 11% 预计升到未来两年的 21%。更重要的是,越来越多农户在“买设备”和“买服务”之间选择了后者:农机作业服务、植保无人机服务快速发展,让农户以更低成本获得机械化能力。
这意味着,农机市场的竞争逻辑正在从“卖机器”转向“卖服务”,设备只是服务的载体。
四、数字农业:卡在“性价比”这道坎上
中国农业数字化仍处在很早期的阶段——只有 34% 的受访农户至少使用一种数字化技术。其中,按服务付费的自动化与机器人技术(主要是植保无人机作业)使用率最高,达到 22.4%。
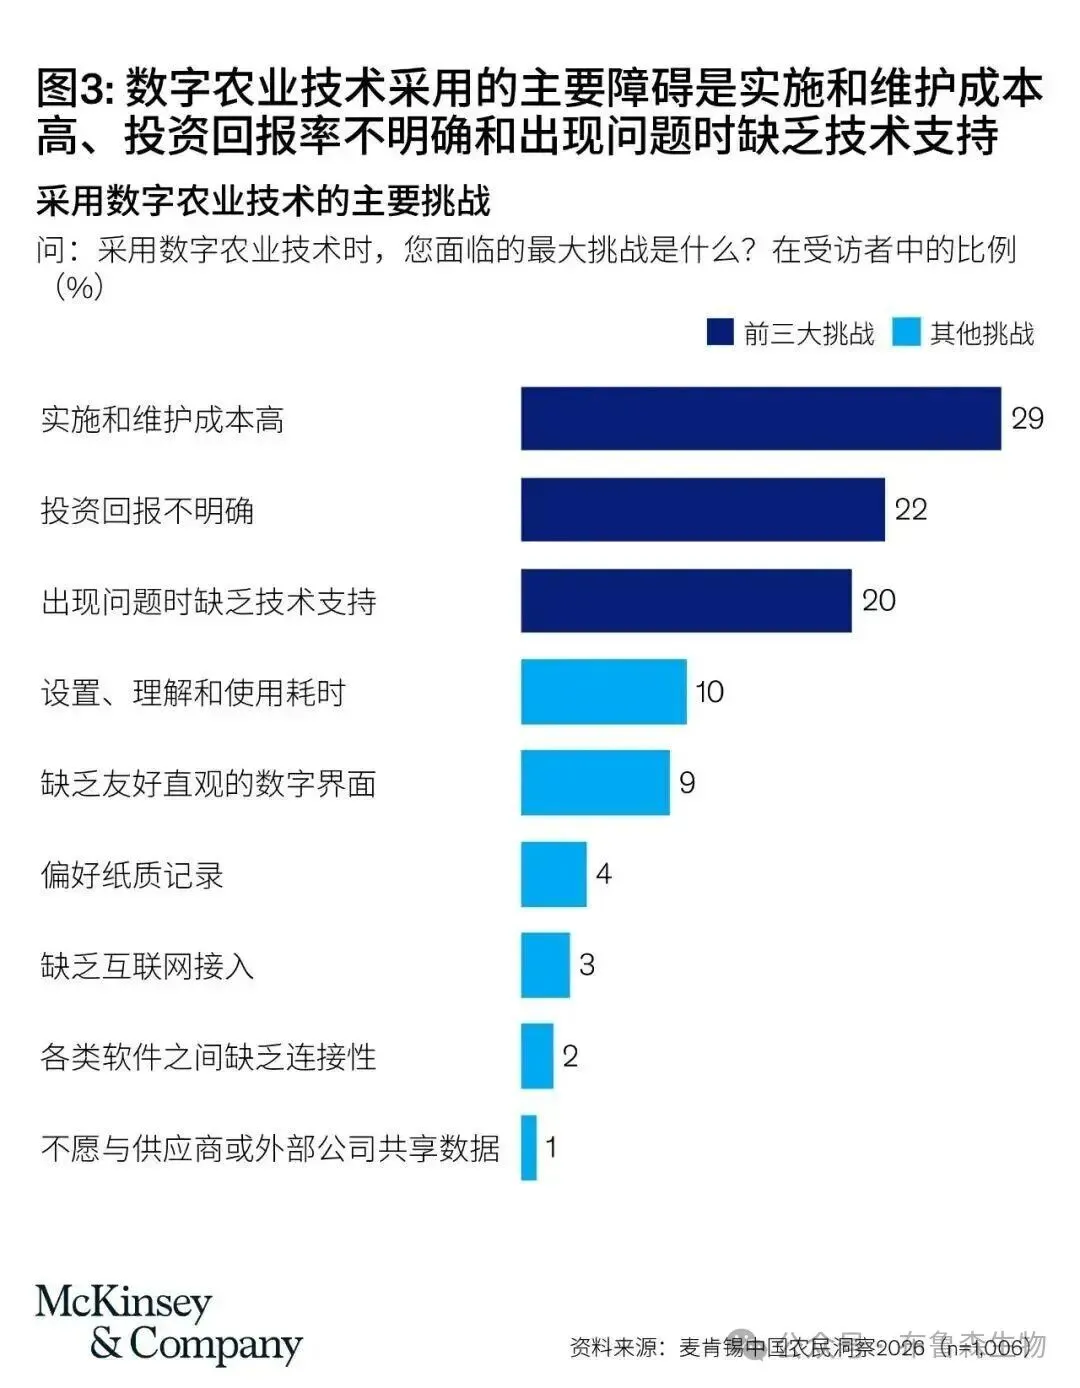
制约采用的第一因素是经济性:实施成本高(29%)是最主要障碍,其次是投资回报不明确(22%)、技术支持不足(20%)。换句话说,农户不是不需要技术,而是被“买不买得起、划不划算、谁来帮”这三问卡住了。
生成式 AI 也已开始渗入中国农业,但整体使用率只有 8.8%,主要用在作物管理场景,且 96% 的使用者依赖免费工具——这提醒企业,价格和服务化是当下 AI 农业落地的两个关键杠杆。
五、熟人网络决定购买,农艺服务明显缺位
中国农户的购买旅程,底色是“熟人口碑”。68% 的农户会受到同伴农户(邻居、同村、同行)的推荐影响,这一比例是全球十国样本中最高的;青年农户更依赖同伴,达到 74%。销售代表和渠道经销商的影响排第二(41%)。
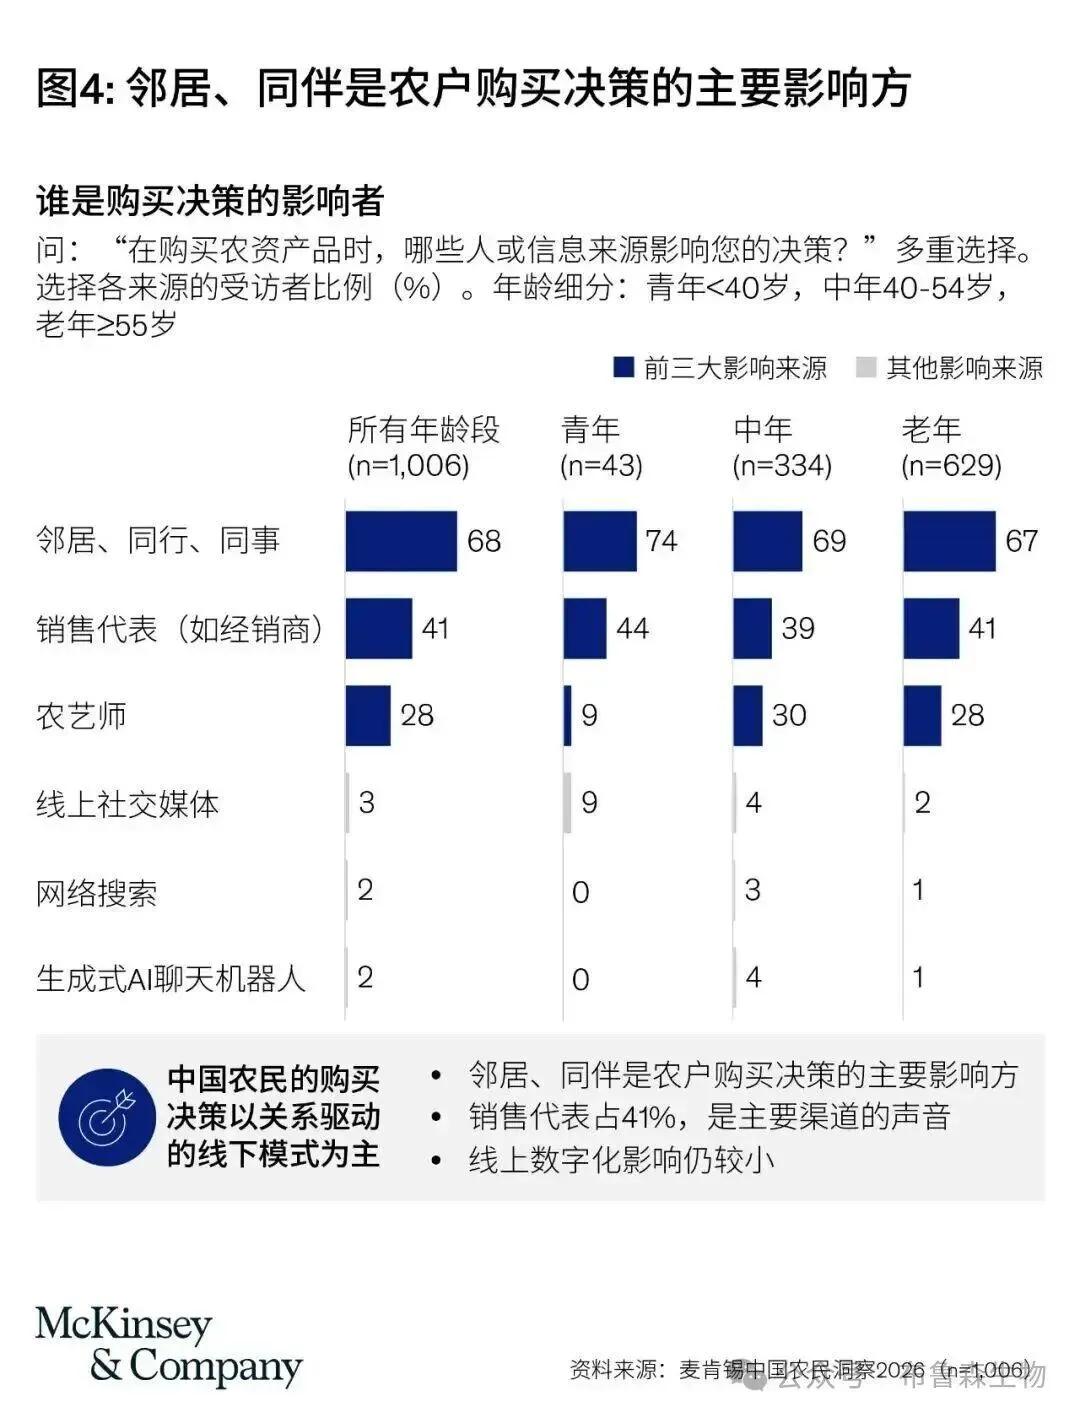
反差最大的是农艺师:只有 28% 的农户会受其建议影响,在所有国家样本中最低——专业农艺服务体系在中国远未建立。
另一个特征是“线下主导”:数字化互动最高的是“考虑和评估供应商”环节(20%),而“购买”环节只有 7%。企业若想把钱花在刀刃上,应主攻示范户口碑和本地渠道,把线上资源聚焦在“信息触达和种草”,而不是硬推线上成交。
六 金融的真空,正由农资渠道填补
农业生产天然需要资金周转,但农村金融覆盖仍严重不足。现金支付占农户农业支出的 68%,农资门店赊销占 24%,银行融资仅约 5%。
这背后是双重事实:正规金融机构对农户覆盖有限;而农资零售商,事实上承担了重要的短期融资功能。机会在于,依托农业交易、种植和供应链数据建立农户信用评估,并借助农资门店、合作社等渠道降低获客与风控成本。
七 、可持续农业,要先讲“钱”,再讲“绿”
农户对可持续农业的取舍,首先看经济回报。58% 的农户把政府补贴视为重要激励,碳信用等市场化变现机制影响有限;同时 66% 的受访者又把极端天气看作主要经营风险——农户其实理解环境风险的价值,只是更在意眼前的账。
因此,绿色产品要突出“降本、稳产、降低风险”这些能算清楚的价值,企业还要帮农户把补贴申请、资质认证做下来,把政策激励转成农户实际到手的收入。
八、区域差异很大,一套打法打不遍全国
调研最容易被忽视的结论之一,是中国农户的区域分化远比想象中明显。东北规模化粮食产区、长江中下游和华南的复杂生产区、丘陵山区的轻简作业,诉求完全不同。
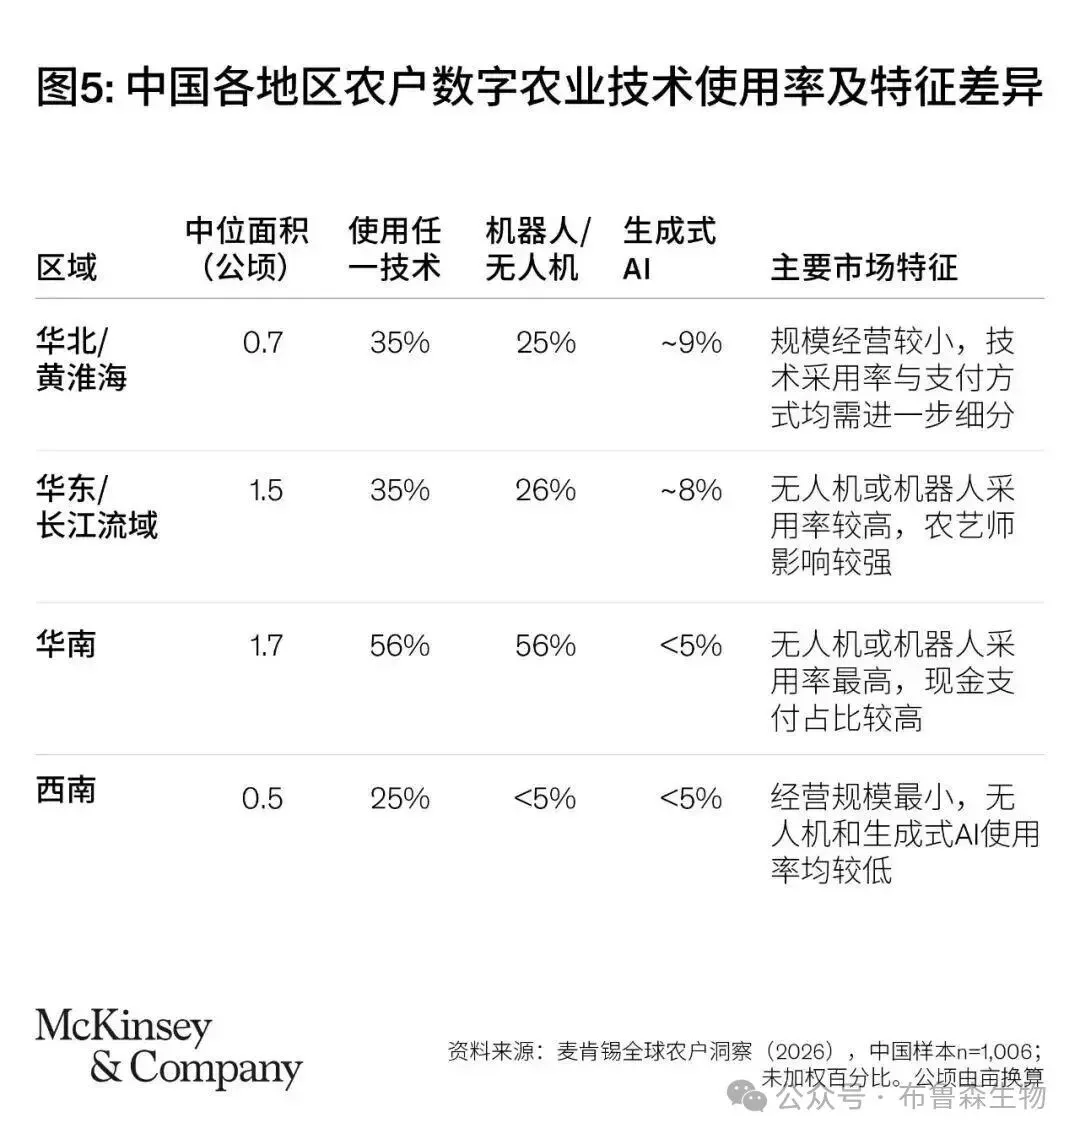
统一的产品和渠道模式很难通吃。农资企业必须结合各地地形、作物结构、经营规模、机械化水平和服务基础,制定差异化的产品组合、渠道策略与服务模式——这不是“锦上添花”,而是能否落地的关键。
第二章 农资企业发展的三条主线
把八个信号合起来看,中国农户的本土特色其实很清晰:小农户主导、以“买服务”替代“买资产”、重实际效果、靠熟人信任、农艺与金融覆盖不足、区域高度分化。这些特征决定了,中国农业企业的打法不能照搬全球经验。
落到行动上,可以收敛成三条主线:
第一,把价值讲成“能算清的账”。无论是新产品、新农机,还是数字化和可持续方案,农户只认一件事——能不能直接、可量化地帮他省钱、增产、降风险。企业要做的是把产品做成高性价比、与现有作业兼容、经本地验证的方案,并把农艺指导和数字工具嵌进田间服务,降低使用门槛。
第二,把渠道做成“信任的载体”。农资门店和村镇经销商是农户最信任的触点。企业应持续提升一线人员的售前售后农艺能力,用农户培训和田间示范建立口碑;同时用好短视频、直播等线上手段做远程农艺指导,并结合赊销、与收成挂钩的付款等金融工具,从卖单件产品走向提供“农艺+融资”的完整服务。
第三,按区域和经营条件细分客户。在东北等规模化产区,重点提供大中型农机、精准装备和数字化工具;在长江中下游、华南等复杂生产区,发展按次付费的社会化作业服务;在丘陵山区,推广轻简小型、适应性强的装备,并依托本地组织降本。
市场承压,既是挑战,也是分水岭。真正能把握农户需求、并持续创造可验证价值的企业,更有可能在行业调整期里率先建立起领先优势。
往期精选

发表评论
发表评论: