
 研报速递
第一章 行业定义与边界
美国国家标准与技术研究院(NIST)那版定义,引用面最广:用户通过网络,按需、便捷地访问可配置的计算资源共享池,资源能快速供给,也能快速释放,管理成本或服务商干预都很少。落到产业里,这句话拆成三层服务模型——IaaS卖的是算力和存储的裸资源;PaaS给数据库、中间件、开发框架这类“半成品”;SaaS交付开箱即用的软件。三层的毛利率、客户黏性、竞争要素差得很远,笼统谈“云计算行业”,容易失真。
产业链位置不复杂。上游是芯片(CPU、GPU、DPU)、服务器整机、交换机、光模块,再加机房与电力。这一段价格一波动,会直接穿透到IaaS的毛利空间。中游是云服务商,干资源池化、调度、计费与运维。下游分两支:SaaS厂商与系统集成商把云能力包装成行业解决方案;最终客户则在政务、金融、制造、互联网、医疗各有各的采购逻辑。价值在这条链上分布并不均匀。越往上层走,标准化程度越低、定制化越重、人力投入越大,可替换成本也水涨船高。
口径上有几处必须先交代。数据中心硬件销售算不算?若算,规模会凭空多出数千亿元;可硬件是一次性买卖,与云服务的订阅属性不是一回事,本文不计入。私有云与混合云怎么归属?部分机构只统计公有云,这会低估中国市场的真实体量——中国政企客户的私有云部署比例远高于欧美,切掉这块,结论就偏了。AI算力租赁算不算?2023年以来智算中心项目密集上马,这类业务在商业模式上更接近批发型IaaS,本文将其纳入IaaS项下。
综合之后,本文采用的口径是:包含公有云、私有云、混合云的服务收入,加上云管理服务(MSP);不含纯硬件销售与IDC机柜租赁。边界划清,后面的讨论才有共同语言。
· · ·
第二章 行业发展现状
从生命周期看,中国云计算已经走过了最陡的那段坡。2020年之前,行业增速常年在40%以上,互联网客户是绝对主力;2021年之后曲线开始换挡,公有云增速回落到20%出头,私有云与专属云反倒跑得更快。转折不是需求没了,是客户结构变了——增量从“天生上云”的互联网公司,转向“迁移上云”的政府、央企和制造业。
政策的手笔不小。2022年2月“东数西算”工程启动,八个枢纽节点、十个集群规划落地,把算力布局从东部沿海往西部引。2023年10月国家数据局挂牌,数据要素市场化配置被提到新高度。2024年国资委对中央企业“AI+”专项行动作出部署,一批央企成立数科公司自建算力平台。信创替代在党政与金融领域推进得最实,一批国产芯片、操作系统、数据库进入采购目录,云厂商的适配工作量随之陡增。
技术侧的变量来自生成式人工智能。2023年大模型训练需求爆发,智算资源一度紧缺,A800/H800整机价格被炒到高位;2024年下半年起,推理需求接过接力棒,客户从“买卡建池”转向“按Token付费”。这个切换对云厂商意义重大——训练是一次性项目,推理则是反复发生、月月都有的消耗,后者的现金流质量好得多。
价格战是另一条主线。2023年4月阿里云宣布核心产品降价15%至50%,同年5月腾讯云、移动云跟进,2024年京东云喊出“全网比价”。降价把中小云厂商的生存空间压得很窄,也让云服务的毛利率从中枢30%以上滑向20%附近。
资本动向偏冷。一级市场云计算相关融资事件从2021年的高点回落过半,估值倒挂普遍,部分SaaS企业主动撤回IPO材料。坦白讲,钱少了,行业的竞争方式也在变——从烧钱换份额,转为盯回款、盯毛利。
· · ·
第三章 行业市场规模
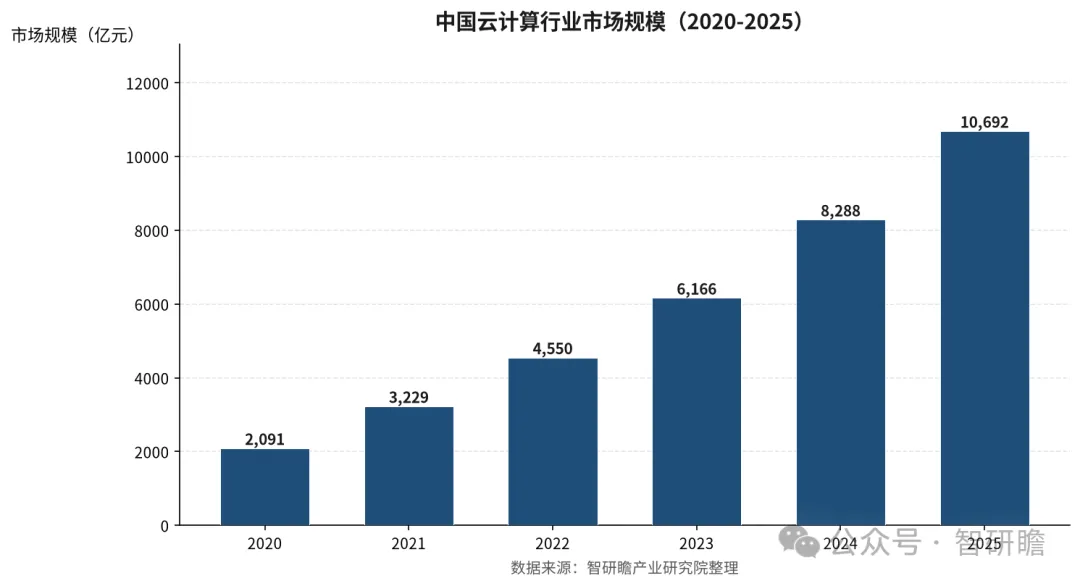
2020年,中国云计算市场规模约为2091.0亿元;2021年增至3229.0亿元;2022年达到4550.0亿元;2023年为6166.0亿元;2024年约8288.0亿元;2025年约10692.0亿元。
五年时间,盘子翻了五倍。按智研瞻测算,2020至2025年的年均复合增速约38.6%。这条曲线不是平滑的上行线,而是斜率逐年收窄的拱形:2021年同比冲到54.4%,2022年回落到40.9%,2023年35.5%,2024年34.4%,2025年落到29.0%。增速在掉,绝对增量却在放大——2024年一年新增2122亿元,比2021全年的总量还多。这种“增速下台阶、增量上台阶”的形态,是典型成长型行业进入中期的特征,与成熟配套类行业的平稳曲线、周期类行业的锯齿波动都不一样。
拆结构看,IaaS仍占大头,占比约六成,但增速已经让位于PaaS。PaaS这几年的复合增速接近45%,数据库、中间件、低代码平台是主要拉动力。SaaS的占比长期卡在15%上下,与欧美市场30%以上的结构形成反差,根子在于中小企业付费意愿弱、大客户偏好定制开发。
驱动因素可以归成三股:一是政企数字化转型的刚性预算,二是智能算力带来的新增量,三是国产化替代释放的存量替换空间。渗透率处在什么阶段?用云支出占IT总支出的比重衡量,中国目前约在20%至25%区间,美国同期在35%以上。说句实在话,差距就是空间,但也说明最容易摘的果子已经被摘过了。
· · ·
第四章 行业竞争格局
集中度在IaaS层体现得最直白。公有云IaaS市场CR5长期维持在70%以上,2024年阿里云份额约26%,华为云约19%,天翼云约16%,移动云约9%,腾讯云约8%。剩下的几十家厂商分食不到两成,且多数处于亏损。
梯队划分大致如此。第一梯队是阿里云、华为云与两家运营商云。阿里云的优势在技术积累与公共云规模效应,华为云强在政企渠道与软硬协同,天翼云、移动云则依托母公司的网络资源、地方关系和资金实力,把政务云、国资云的单子接得很稳——天翼云2023年收入972亿元,移动云833亿元,增速都还在30%以上。第二梯队是百度智能云、京东云、金山云、联通云,各有侧重,百度押注AI原生,金山云靠视频与游戏客户。第三梯队是浪潮云、UCloud以及一批区域性云服务商,多数在特定行业或特定地域里求生存。
壁垒在哪里?这一点其实很关键:资本开支是第一道门槛。阿里2025年2月宣布未来三年投入3800亿元用于云与AI基础设施,这个数字超过它过去十年在云上的总和,中小玩家根本跟不上。第二道是芯片供应链,高端GPU的获取能力直接决定智算业务的接单能力。第三道是政企渠道与资质,等保、密评、信创目录,每一样都要时间熬。第四道是生态,PaaS与SaaS的丰富度决定了客户迁移成本。
近期资本事件也在重塑格局。2024年多家云厂商收缩非核心业务,阿里云放弃钉钉以外的部分定制项目,腾讯云转向自研产品占比提升。2025年初DeepSeek引发的推理需求暴涨,让一度闲置的智算中心重新满负荷,持有算力资产的运营商云受益最直接。反过来,一批做通用SaaS的创业公司在2024年估值腰斩,行业整合的窗口正在打开。在智研瞻看来,未来两年头部份额还会往上走,CR5有望突破78%。
· · ·
第五章 行业潜在风险
政策维度,数据跨境流动与安全审查是最不确定的一环。2021年《数据安全法》《个人信息保护法》相继实施,《网络安全审查办法》把掌握超百万用户信息的企业赴境外上市纳入审查范围。对做跨境云服务的厂商,合规成本抬升是确定的,业务收缩的概率中等,但一旦触发审查,影响是全项目级别的。
技术维度的风险更硬。2022年10月美国商务部对先进计算芯片实施出口管制,2023年10月再收紧,A100/H100及后续型号对华供应受限。国内云厂商的高端训练集群建设因此受制,短期内只能靠存量卡与国产替代方案顶着。这个风险发生概率高、影响程度深,传导路径也很直接:芯片断供→算力供给受限→智算项目延期→收入确认推迟。
市场维度的风险是价格战与回款。降价对头部厂商是可承受的战略投入,对中小厂商则是生死线。更麻烦的是应收账款,地方财政承压之下,政务云项目的付款周期从六个月拉长到一年半的案例并不罕见。项目制收入占比高的厂商,现金流绷得很紧。SaaS侧的风险在续费率,中小企业倒闭潮直接冲击订阅收入。
宏观维度看,企业IT预算与GDP增速高度相关。若整体投资增速还在往下走,云支出的“降本”叙事会短期受益,但“增效”叙事对应的增量采购会推迟。平心而论,这些风险里真正具有系统性杀伤力的只有芯片供应一条,其余多数是结构性的、局部的,会在竞争中被慢慢消化。
· · ·
第六章 行业市场规模预测
基准情景的推演建立在几个假设上:一是高端算力供给在2026年后慢慢缓解,国产芯片产能爬坡能补上大部分缺口;二是政企数字化预算保持年均8%至10%的温和增长,不出现大幅压缩;三是价格战在2026年见底,云服务毛利率稳定在20%至25%;四是“东数西算”枢纽节点的上架率从当前不足五成提升到七成以上。
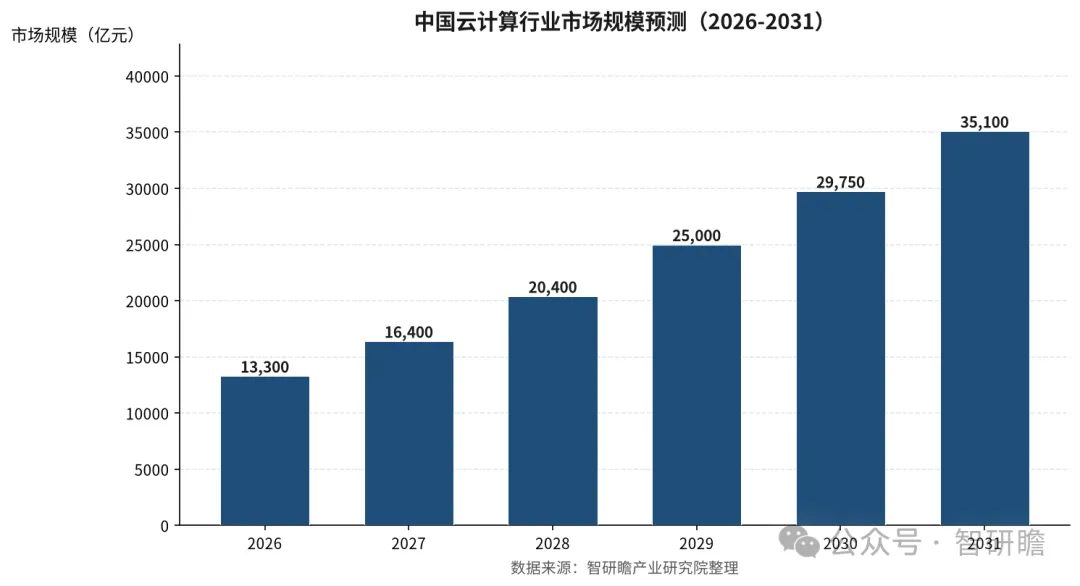
预计2026年达到13300.0亿元,2027年为16400.0亿元,2028年为20400.0亿元,2029年为25000.0亿元,2030年为29750.0亿元,2031年抬到35100.0亿元。
以2025年为基期,2026至2031年这六年的年均复合增速约21.9%,较2020至2025年的38.6%几乎腰斩。分解到年度,同比增速从2026年的24.4%一路降到2031年的18.0%,曲线依旧向上,坡度却肉眼可见地趋缓。说到底,这是万亿级体量的必然——基数越大,同样的绝对增量对应的百分比越小。全球范围看,这个速度仍高于同期全球云计算市场约15%的预期增速,中国市场的成长属性还没有走完。
乐观情景下,若AI推理需求超预期释放、国产算力供给提前打通,2031年规模有望摸到39000亿元上下,对应的复合增速约24.5%。悲观情景假设地方财政一直收紧、芯片管制再度升级,2031年可能落在31000亿元附近,复合增速约19.5%。两个情景的差额约8000亿元,其中一半以上来自智算相关业务的不确定性。
增长动能还能撑多久?关键看两块:一是传统行业上云率能否从当前的25%推到40%以上,这依赖SaaS生态的成熟;二是AI原生应用能否形成规模化的付费场景。天花板在哪里——若按IT支出占比衡量,中国云计算的渗透率上限大致在35%至40%,对应市场规模的天花板在4万亿至5万亿元区间,2031年之后行业将进入个位数增长的成熟期。
· · ·
第七章 行业发展前景与战略建议
已经形成共识的趋势有三条。智算需求会长期占据增量主导,训练与推理的比例将从当前的七三开反转为三七开;混合云成为政企客户的主流选择,纯公有云与纯私有云的争论基本结束;行业云向垂直领域深耕,金融云、医疗云、工业云各自形成独立的技术栈与合规体系。
还有几条,容易被忽略。其一,云成本优化(FinOps)正在从边缘工具变成刚需。2024年多家头部互联网公司的云支出同比持平甚至下降,不是因为业务萎缩,而是单位算力成本被压下来了。这个赛道的商业化空间,被看轻了。其二,中国云厂商的出海。阿里云在东南亚、中东的节点布局已经形成规模,华为云在拉美、非洲拿下的政企项目不在少数,国内市场的价格战逼着厂商去海外找毛利。其三,SaaS的国产替代窗口。一批垂直SaaS在2024年完成了对大客户的替换验证,替代逻辑从“便宜”转向“更贴合业务”。
对不同参与者,策略应当分化。对头部云厂商,盲目扩SKU是浪费,把资源集中在智算调度能力与行业解决方案深度上更划算,同时要用FinOps工具帮客户把账单降下来——短期让利,换长期留存。对中小云服务商与ISV,正面硬碰没有胜算,找一个头部看不上的细分场景扎下去,比如特定工种的AI助手、特定行业的合规审计SaaS,做到细分市场前三比做大而全更实际。对投资机构,基础设施层的估值已经偏高,机会在应用层与工具层,尤其是能把Token消耗转化为客户可量化ROI的产品。对传统企业的IT决策者,2026至2028年是议价窗口期,供给过剩、厂商抢单,长约锁价能省下真金白银。
一个判断收尾:中国云计算过去五年的增长靠的是“上云”,未来五年的增长要靠“用云”。前者是资源搬迁,后者是价值创造。搬完了,故事才真正开始。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《云计算行业完整版报告》。*
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用

发表评论
发表评论: