
 研报速递
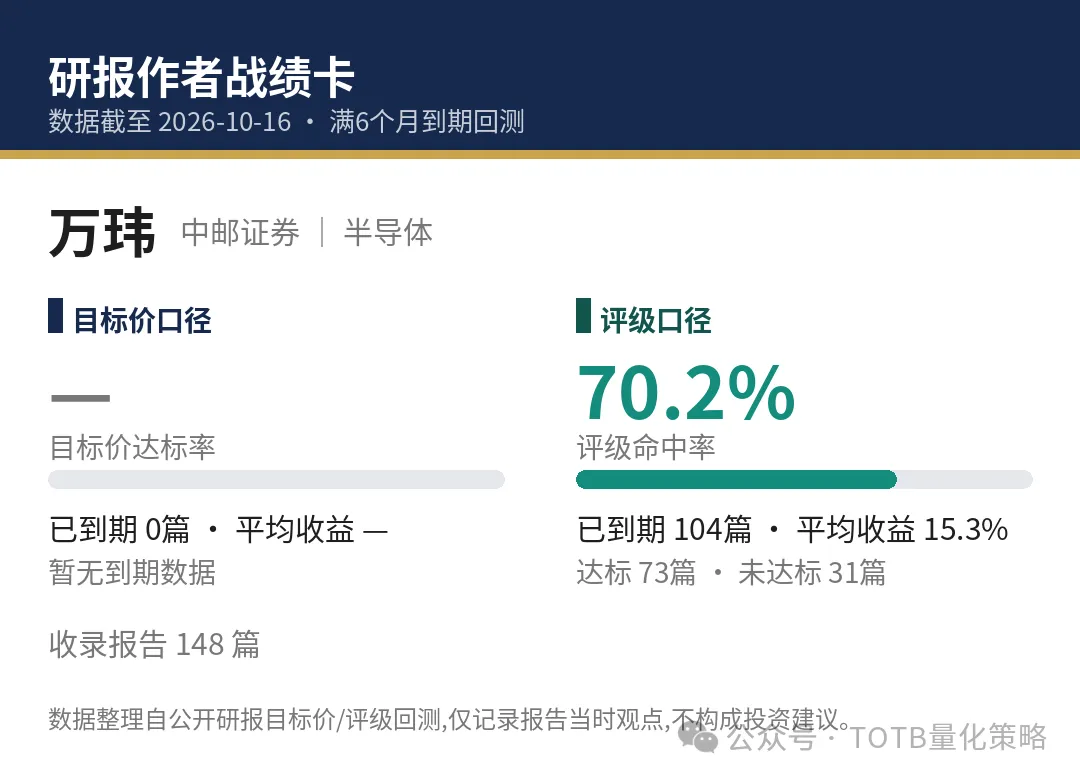
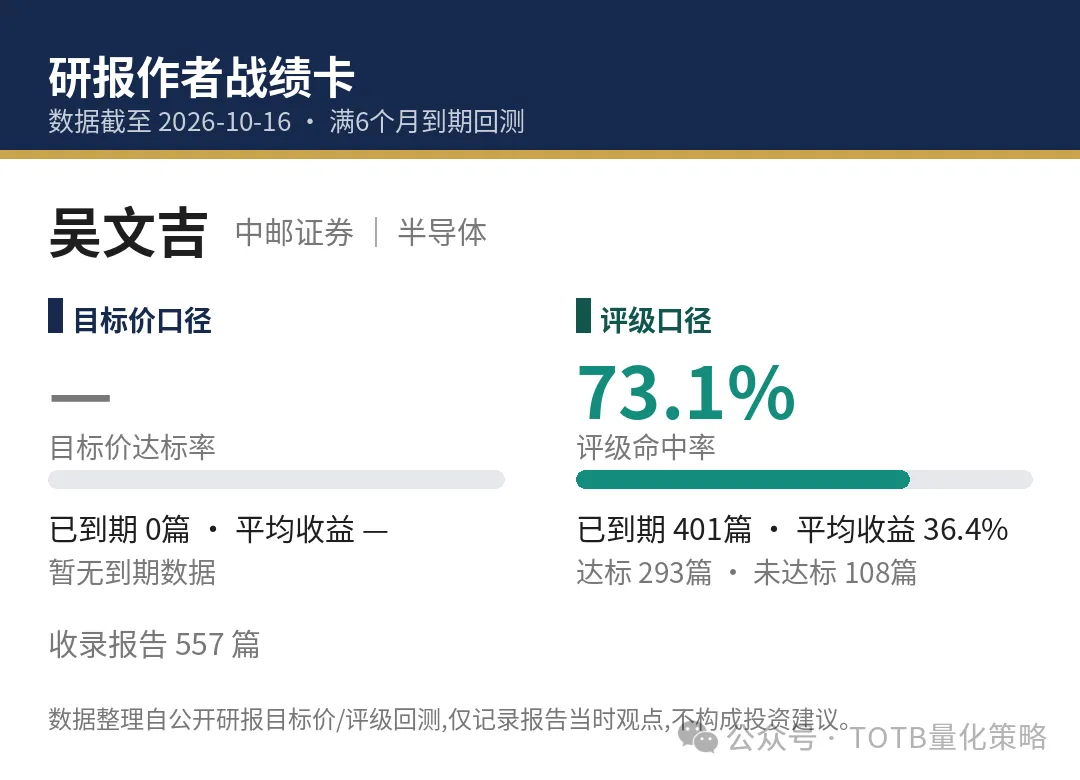
十月十五号,中邮证券的万玮、吴文吉发了篇泰凌微(688591)的研报,标题就八个字:端侧AI音频开始起量。
维持买入。
先说说这两位。万玮,评级命中率70.2%,104次出手,平均收益15.3%。吴文吉更猛,401次评级,命中率73.1%,平均收益36.4%。半导体这条赛道,他俩算是村里有口碑的。
起量的是啥
端侧AI芯片。
说人话:以前AI都在云端跑,现在往终端设备上搬。泰凌微的音频主力芯片TL721X,已经规模化量产了。他家的EdgeAI降噪方案,研报里说是"行业标杆"。
2026年,产品要往智能家居、工业、健康、室内定位这些场景铺。摊子越铺越大。
三层增长逻辑
研报把泰凌微的生意拆成三层,挺清楚的。
第一层,基石业务。低功耗无线连接芯片。智能家居这些市场稳定出货,提供持续现金流。基本盘,稳。
第二层,中期引擎。端侧AI、无线音频、高端电竞芯片。已经量产落地,价值量高、毛利高,拉动盈利改善。赚钱的活儿。
第三层,远期空间。汽车电子、医疗健康,已经有定点和量产落地。再往远看,机器人、脑机接口都布局了。画饼的部分,但饼画得有章法。
客户名单有分量
谷歌、亚马逊、小米,这些物联网生态的大厂,都是他家客户。还有计算机外设、电视、音频、智能家居各垂直领域的龙头。
大客户拿下之后,还在搭开发者文档、技术社区、经销代理网络,去啃长尾中小客户。吃相不难看,大小通吃。
数字说话
研报给了盈利预测:
2026年:营收12.4亿,归母净利1.3亿
2027年:营收15.9亿,归母净利2.1亿
2028年:营收20.0亿,归母净利3.0亿
三年营收复合增速往上走,利润增速更快。典型的"量增利更增"剧本。
风险也得看
研报自己列了三条:技术迭代不及预期、市场竞争加剧、下游需求不及预期。
翻译一下:芯片这行,技术路线一变天就可能掉队;对手也不是吃素的;下游客户要是砍单,前面算的账都得重算。
老刘说两句
端侧AI这个方向,逻辑是顺的。云端AI跑得再欢,延迟和隐私这两道坎绕不过去,端侧是必经之路。泰凌微卡的是音频这个切口,TL721X放量是实打实的。
但话说回来,买入评级是券商的观点。万玮、吴文吉的历史战绩摆在上面,靠不靠谱,你自己看。
另,对更多研报感兴趣的朋友,欢迎点击左下角"阅读原文"获取更多内容。
声明:本文内容基于公开研报整理,仅记录报告当时观点,不构成投资建议。
免费进群看每日解读
每早一篇研报干货,扫码加入研报交流群


发表评论
发表评论: