
 研报速递
第七张牌照
花旗来了,但它抢的不是佣金
栏目:政策解码 · 资本市场开放 · 数据截至 2026-10-24
#花旗证券落地的开放信号 # 外资独资券商鲶鱼效应 # 证券业高水平对外开放 # 上海国际金融中心建设 # 本土券商的竞争变局 # 跨境资本服务新格局
10 月 23 日,证监会一纸批复,花旗证券(中国)获批设立。注册地上海,注册资本 12 亿元,花旗环球金融控股 100% 持股。
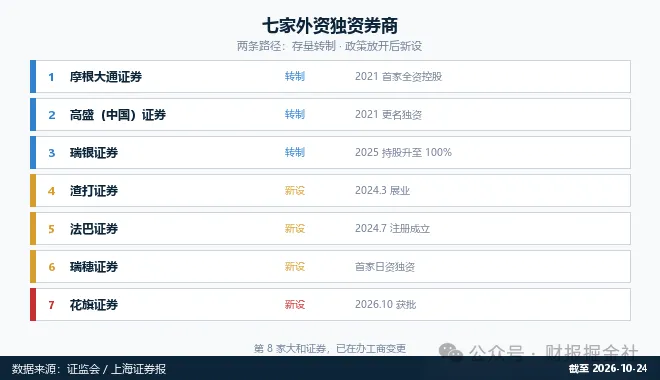
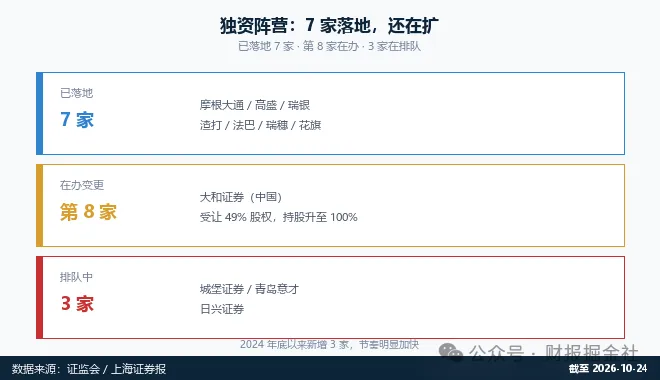
这是国内第七家外资独资券商。前六家是摩根大通、高盛、瑞银、渣打、法巴、瑞穗。
消息出来,很多人的第一反应是"狼来了"。但把数据摊开看,结论可能相反。
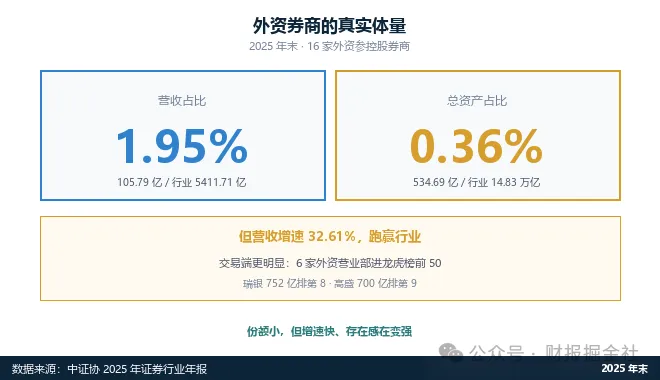
16 家外资参控股券商,2025 年营收 105.79 亿元,只占全行业的 1.95%。总资产占比更低,0.36%。
份额这么小,为什么还要认真看?因为真正的变化,不在份额上。
▲ 七家外资独资券商,两条路径
一、这张牌照,含金量在哪
先看批了什么。四项业务:证券经纪、证券投资咨询、证券承销与保荐、证券自营。
这四项凑在一起,意思很明确:能承销、能保荐、能交易、能研究。境内投行的主骨架,齐了。
监管还给了时间表:6 个月内完成工商设立登记,拿到营业执照 15 日内申领经营证券期货业务许可证。没领证之前,不得以花旗证券名义对外展业。
再看出身。花旗 1902 年进入中国,是首家在华开业的美国银行,到今年服务客户近 125 年。
客户结构也硬:覆盖 70% 在华运营的《财富》世界 500 强企业,数百家本土大型企业,还有一批中型企业。
今年以来,花旗已协助中国客户在全球资本市场筹资逾 400 亿美元。
这条路它走了很久。2011 年批复合资设立东方花旗,花旗只占 33.33%,只做投行。2019 年,花旗把股权全部转让给东方证券,退出合资。
2021 年 11 月重新提交全资申请,2023 年 12 月受理,2024 年 2 月反馈,到今年 10 月获批——近五年。
对比同行:法巴约 36 个月,渣打约 27 个月,瑞穗约 22 个月。花旗这张牌照,是等得最久的一张。
它放弃了"买现成"的捷径。2023 年瑞信证券在华业务出售,市场一度传花旗有意接手,最后放弃,选择从零搭。
二、数量在增,体量仍小:0.36% 和 1.95%
中证协的数据最能说明问题。
截至 2025 年末,16 家外资参控股券商,总资产 534.69 亿元,同比增长 5.44%;全年营收 105.79 亿元,同比增长 32.61%。
同期全行业总资产 14.83 万亿元,营收 5411.71 亿元。算下来,外资总资产占比 0.36%,营收占比 1.95%。
一句话:营收增速跑赢了行业,但基数太小,短期改不了格局。
交易端的存在感稍强。2025 年有 6 家外资券商营业部进了龙虎榜前 50。
瑞银上海花园石桥路营业部成交 752 亿元,排第 8;高盛上海浦东世纪大道营业部 700 亿元,排第 9。
所以"狼来了"这个判断,至少现在站不住。真正的看点,在另一张表上。
▲ 外资券商的份额:0.36% 与 1.95%
三、真正值得看的是分化:头部吃肉,中小喝汤
2025 年外资券商的成绩单,两极分化得厉害。
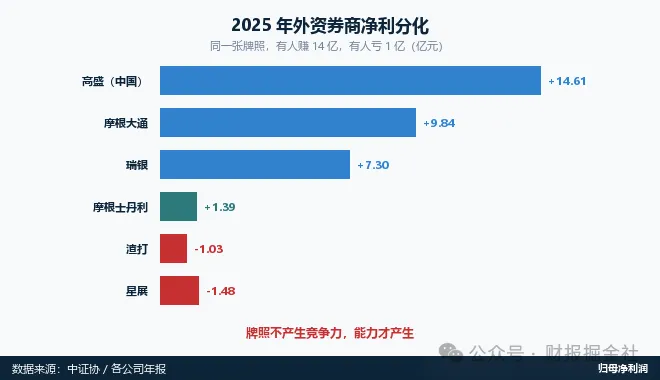
高盛(中国)营收 25.84 亿元,净利 14.61 亿元,同比涨 194%,稳居第一。经纪业务贡献手续费净收入超 17 亿元,占总营收 66.7%。
摩根大通证券营收 18.76 亿元,净利 9.84 亿元,涨 280%,连续五年盈利。
瑞银证券营收 18.88 亿元,净利 7.30 亿元,涨 387%。
最特别的是摩根士丹利证券。它没有经纪牌照,靠投行、固收、自营,做出 5.24 亿元营收、1.39 亿元净利,净利涨 664%,创成立 15 年最佳。
另一端呢?渣打证券 2025 年营收只有 0.15 亿元,同比降 27%,亏 1.03 亿元。星展证券亏 1.48 亿元。
大和、中德、野村东方国际,年度亏损也都在亿元区间。
同一张独资牌照,有人一年赚 14 亿,有人亏 1 亿。说明牌照本身不产生竞争力,能不能把母公司的全球能力,翻译成中国客户愿意付钱的产品,才是分水岭。
▲ 2025 年外资券商业绩分化(亿元)
四、花旗不跟中资拼零售,它要的是"企业—机构—跨境"
这点必须说清楚:花旗证券不是来抢散户的。
花旗已经结束了包括中国内地在内的 13 个市场零售银行业务,全球战略整体转向企业与机构客户。
花旗集团中国区 CEO 张文杰的说法很直接:竞争策略已完全转向企业及机构客户,目标是做"中企出海首选国际金融伙伴"。
据路透报道,花旗计划未来数月把中国券商团队扩到约 100 人,重点覆盖科技、医疗健康、消费品、金融机构,客户还包括 AI 和芯片领域的新兴企业。
打法大概率是三条线。
第一条,以跨境带在岸。中国企业在海外发债、赴港上市,花旗本来就在交易对手里;拿到境内承销保荐资格后,这部分关系能延伸到 A 股定增、可转债、境内债券承销。
第二条,机构经纪加自营。花旗在全球金融市场业务中,42% 的收入来自非 G10 国家,新兴市场交易是强项。
第三条,财富管理走"机构化"路线。境内没申请基金投顾牌照,所以更可能是给企业客户和高净值人群做跨境配置咨询,而不是下场跟中资券商拼零售。
约束也很实在。12 亿元注册资本,在外资券商里算中等——瑞穗 23 亿元,高盛增资后更厚。而且只拿到四项资格,衍生品、做市、基金投顾要后续逐步解锁。
所以短期内,它对本土券商的直接冲击有限。影响力真正释放,要看两三年内能不能把全球客户关系变成在岸收入。
五、这件事,对四类人分别意味着什么
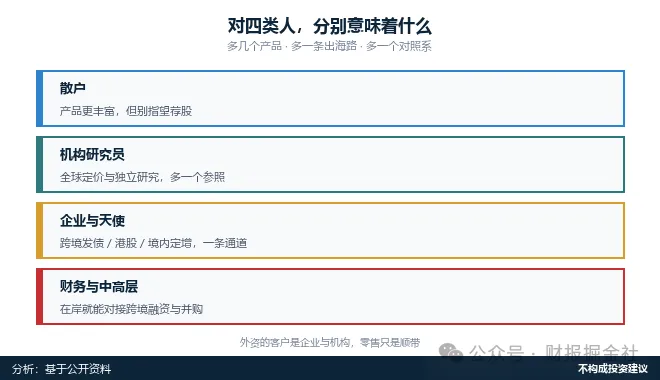
先说散户。最直接的好处是产品更丰富:跨境配置工具、QFII 相关产品、全球研究视角,都会多起来。
但别期待外资券商给你荐股。它的客户是企业和机构,零售只是顺带。想靠"外资光环"选股,逻辑不成立。
再说机构研究员。外资的全球定价体系、独立研究,会给 A 股估值提供一个外部参照。尤其跨境并购、海外可比公司这两块,是本土研究的短板。
第三类是企业和天使投资人。中企出海,多了一个能同时做境外发债、港股上市、境内定增的通道。对准备跨境并购的公司,这是实打实的便利。
第四类是财务和中高层管理者。跨境融资、境外上市、外汇对冲、并购交易结构,这些过去要找外资投行的香港或新加坡团队,现在在岸就能对接。
一句话:对散户是"多几个产品",对企业是"多一条出海路",对中资券商是"多一个对照系"。
▲ 四类人,四种影响
六、中资券商真正的压力:能力时代
外资券商最大的作用,不是抢份额,是当参照系。
平安证券的判断很中肯:外资带来的是产品设计、风控体系、跨境服务的成熟经验,财富管理、衍生品、跨境投行这些短板环节会因此提速。
也有券商研究院负责人说得更尖锐:部分外资机构既没依托母公司找准赛道,也没深耕跨境并购、离岸配置,容易陷进"高端窄众"的营收困局。
这话对中资同样成立。过去靠牌照红利、靠通道费过日子的模式,正在失效。
接下来的竞争,比的是三件事:跨境服务能不能打通、复杂产品能不能设计、产业理解能不能做深。
中资的比较优势也很清楚——对本土产业结构、客户需求、监管环境的理解,外资短期学不会。深耕产业,比同质化拼佣金更值钱。
开放走到第七家,行业的关键词已经从"通道"变成了"能力"。
七、第八家已经在路上
花旗不是终点。
大和证券(中国)今年 4 月两家中方股东挂牌转让合计 49% 股权,大和以约 7.06 亿元受让,持股升至 100%,已获批所有权变更,正在办工商登记。完成后就是第八家。
排队里还有三家:城堡证券(中国),母公司是全球头部做市商;青岛意才证券;日兴证券。
政策的节奏也很清楚。2018 年 4 月股权比例放宽到 51%,2020 年 4 月 1 日全面取消外资股比限制。
2026 年 6 月陆家嘴论坛,证监会提"开正门、堵偏门";10 月 19 日金融街论坛,又明确支持更多外资机构来华展业。从表态到批文,只隔了四个月。
2024 年底以来,外资独资券商新增 3 家,节奏明显加快。
开放的方向没变,但门槛在往"能力"上移。谁能把全球本事落到中国账上,谁才留得下。
▲ 独资阵营:7 家落地,第 8 家在办
回头看,第七张牌照的意义,不在于又多了一个名字。
它标志着外资券商在中国,从"能不能进来",走到了"能不能干好"。
份额 1.95%,是现状;净利一年涨 194%,是信号。
真正被改写的,不是佣金率,是中国券商比拼的那把尺子。
尺子换了,跑法就得换。这一点,中资券商比散户更该紧张。
(数据来源:证监会批复、中证协 2025 年证券行业年报、上海证券报、证券时报、21 世纪经济报道、东方财富等公开资料。本文为信息分析,不构成投资建议。市场有风险,决策需谨慎。)

发表评论
2026-10-24 10:21:37 回复该评论
发表评论: