
 研报速递
2026.10.23 研报主流观点汇总
一、当日核心主线与大势研判
今日机构关注度高度集中在三条线上:AI 资本开支的融资约束引发的全球风险资产重估、中东地缘扰动推升油价与法债风险溢价的共振、国内利率中枢再下台阶后的资产比价重塑。
主线 1|AI 的定价矛盾已从「订单/技术」切换为「融资/现金流」,成为全球风险资产杀跌的核心变量。 华泰证券指出,Meta 长期租赁及合同支出承诺升至约 8250 亿美元,上市以来首次录得季度负自由现金流、CDS 走阔,市场关注点由订单增长转向融资约束,Meta 股价跌约 8%;费城半导体指数单日跌 6.72%(30 只成分股无一幸免),纳指跌 2.6% 报 26,008.86 点、标普 500 跌 1.21% 报 7,663.43 点、道指微涨 0.02% 报 52,867.98 点。避险资金涌向美债,10 年期美债收益率单日下行 17BP 至 4.95%(2024 年 8 月以来最大单日降幅),2 年、30 年期分别下行 16.6BP 与 12.9BP;货币市场对美联储剩余加息预期计价由 83BP 降至约 62BP。华泰判断,10Y 单日下行 17BP 已接近情绪宣泄极致,标普 500 远期 PE 低于十年均值,若盈利维持高位则跌幅有限;但中金公司提示 AI 监管风险主要落在州与地方政府层面(截至 2026 年 7 月初全美已有约 109 部州级 AI 法律生效)。
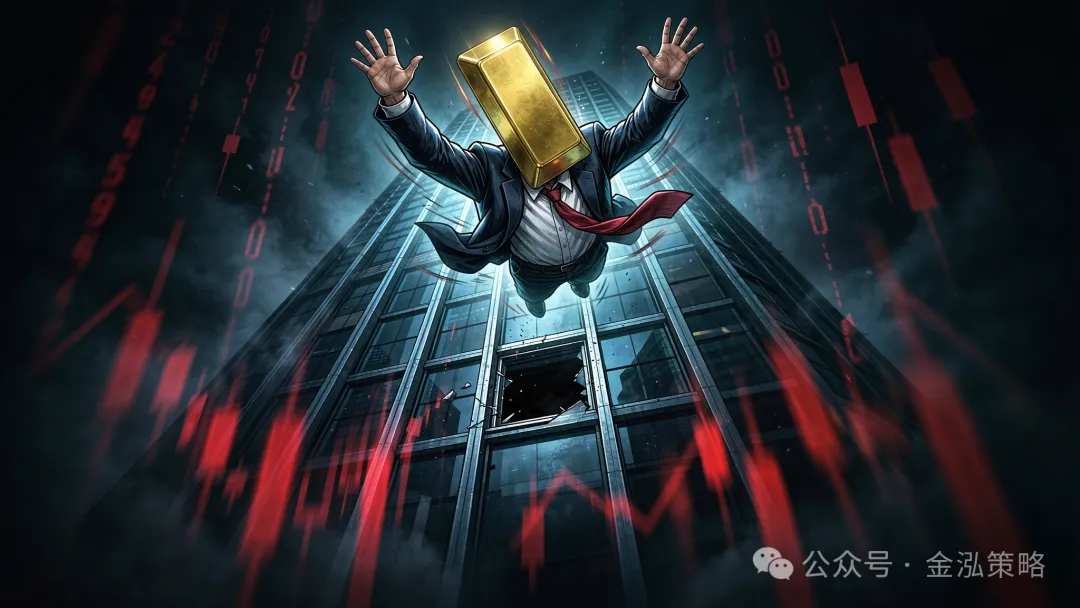
主线 2|中东地缘扰动推升油价,但黄金反而下跌——这是一次「流动性挤兑式」的避险,而非通胀避险。 胡塞武装袭击沙特能源设施,华泰证券记录布伦特原油涨 2.53%,国投证券(香港)记录布伦特涨 4.00% 至 113.17 美元/桶;华创证券补充 10 月 20 日 Brent 结算价 108.79 美元/桶,较 2 月底上涨 50.10%,亚洲 JKM 报 29.55 美元/百万英热单位、较 2 月底涨 175.52%。与之背离的是 COMEX 黄金跌 2.65%(国投香港口径:跌 2.80% 至约 4,205 美元/盎司),VIX 仅小幅升至 19,说明市场是在补充流动性而非交易滞胀。
主线 3|法债成为欧洲新的风险源,但机构一致判断不会演变为「欧债危机 2.0」。 华泰证券记录法德 10 年期利差一度突破 140BP、法国评级接连下调;国投证券(香港)记录法国 10 年期国债收益率升至 5.11%、法德利差扩大至约 174BP,为 2002 年以来最高。华泰的核心反驳是:法国基本面稳健、风险未广泛传染、银行资本充实且防火墙完善,系统性危机概率不高,但法债风险溢价或维持高位,短期仍将冲击欧股与欧元。
主线 4|国内利率中枢再下台阶:10 年国债触及 1.6414% 历史低位,10 月 MLF 边际利率或下调 5bp 至 1.45%。 上海国际货币经纪记录 10 年期国债收益率触及历史低位 1.6414%,10 年国债活跃券 260016 报 1.6300%、10 年国开活跃券 260205 报 1.6630%;央行开展 1730 亿元隔夜逆回购、对冲 1250 亿元到期后净投放 480 亿元,DR001 加权平均利率在 1.26% 附近。天风证券测算:1YCD 已下行至接近 1.40%,1.50% 的 MLF 边际利率明显偏高,但 6 个月 MDS 边际利率约 1.45%、工具利率不倒挂为底线,故 1.40% 中标概率低**,边际利率最多降 5bp 至 1.45%,10 月到期规模 9000 亿元、大幅缩量概率不大。东吴证券则从税制切入:2025 年 8 月起新发国债、地方债、金融债利息恢复 6% 增值税后,30 年国债税后收益由 2.10% 降至 1.98%(-12bp)、30 年国开由 1.66% 降至 1.53%(-13bp),但 30 年地方一般债调整后仍达 2.02%,高于个人住房贷款 1.61% 与企业贷款 1.10%,不改银行「债券优于贷款」的配置方向**。
主线 5|理财与固收+继续扩容,但转债的高估值仍需消化。 国盛证券:2026Q3 末理财规模 35.37 万亿元,环比增 1.71 万亿、同比增 3.24 万亿(增速 10.08%),公募基金配置占比由 2024 年底的 2.9% 升至 7.9%(环比 +0.9pct),同业存单占比 +0.7pct,非标与拆放同业继续压降。西南证券:二级债基规模 9 月末升至约 2.4 万亿元、同比 +78.4%,但转债基金规模同比 -3.3%,增量资金来自固收+而非转债基金本身;中证转债指数三季度由 504.27 点降至 468.98 点(-7.0%),9 月末转股溢价率均值仍达 63.6%、中位数 50.3%(7 月末均值一度 86.22%),估值压缩有限。
主线 6|权益风格由科技成长切向红利与周期,「银行股为什么涨」获得跨机构共识。 中金公司给出三重解释:经济转型压低预期收益率、银行业绩稳定性被低估(2016—2025 年净利润年均增速 4.8%、标准差仅 3.7,为统计行业中业绩最稳)、资金配置再平衡;并强调行业分化加速,只有区域、业务或客群上「聚焦」的银行才能跑赢(年初至今青岛银行涨 37%、成都银行与宁波银行各涨 30%、江苏银行涨 26%)。西南证券复盘三季度风格切换:煤炭 +19.29%、石油石化 +15.32%、农林牧渔 +15.10%、银行 +14.56%,而电子 -32.65%、通信 -28.72%、建材 -26.10%。相对抗跌的一端在中小盘——北证 50 仅跌 0.93%(同期创业板 50 跌 4.86%、科创 50 跌 2.78%);偏弱的一端在 REITs,年内整体跌 6.12%、产权类跌 10.69%,本期发行配售比例降至 0.85%。
两个值得单独记一笔的数字。 一是当日港股跌幅:恒指收 22,934 点(-717 点 / -3.03%),盘中低见 22,879 点创逾三个月新低;恒生科技收 3,793 点(-200 点 / -5.03%),创逾两年收市新低;国企指数 7,689 点(-3.2%),主板成交额增至 2,560.51 亿港元,南向资金净卖出 92.18 亿港元、连续 7 日净流出。A 股上证收 3,658.03 点(-1.48%)、创业板指 2,576.9 点(-4.37%)。二是量化视角的风险提示:中信期货指出 50ETF、300ETF 期权持仓量 PCR 降至半年以来极低位置,各品种隐含波动率反弹、偏度指数进一步下探——期权市场已开始定价尾部风险;华源证券的行业轮动合成因子 2018 年以来周度行业 RankIC 达 11.63%、年化超额 22.70%,可作为风格切换期的行业配置参照。
二、宏观(3 篇)
1. 中金公司 · 海外经济:美国中期选举的潜在影响
- ➤主要结论
:中期选举大概率由民主党夺回众议院,选举落地后政策不确定性下降,构成风险出清契机。 - ➤主要依据
:博彩市场定价民主党赢众议院约 91%、赢参议院约 64%,分裂国会将约束特朗普的军事行动与财政扩张,AI 监管风险则主要落在州与地方政府层面而非联邦全面收紧。选举结束后,围绕地缘冲突、财政与 AI 监管的博弈随之收敛,政策路径反而清晰,故更可能是一次风险出清。 - ➤核心数据
: Polymarket 显示民主党赢得众议院的概率约 91%,赢得参议院的概率约 64% 特朗普支持率降至 34%,创下其两届任期内的新低 受法定上限约束的债务已达约 40.241 万亿美元,距 41.104 万亿美元上限的剩余空间不到 1 万亿美元 CBO 与两党政策中心预计美国联邦政府可能在 2027 年年中触及法定债务上限 2026 年 1—7 月美国居民平均电价较 2019 年高出近 40%,数据中心密集区批发电价最高较 2020 年上涨超 200% 截至 2026 年 7 月初,全美已有约 109 部州级 AI 法律生效
2. 中金公司 · 主题研究:东南亚 10 月报告(宏观、互联网与消费行业)
- ➤主要结论
:美联储再收紧风险叠加通胀上行压制东南亚资产,短期应维持高股息防御配置。 - ➤主要依据
:美国 9 月 CPI 同比 3.7% 高于预期,推升再收紧预期,9 月东南亚六国 10 年期国债收益率普遍上行、10 月 15 日前 30 天股市全线走弱。叠加厄尔尼诺经食品价格推升通胀、MSCI 拟将印尼由新兴市场调整为独立市场或引发被动资金流出,故短期偏好现金流稳定、分红可持续的高股息标的,对利率敏感与高贝塔板块审慎精选。 - ➤核心数据
: 菲律宾 10 年期国债收益率由 8 月的 7.23% 上行 40bp 至 9 月末的 7.63%,为区域内最高 印尼 9 月 CPI 由 8 月的 3.19% 升至 3.28%,菲律宾 CPI 由 6.15% 升至 7.16%,为区域最高 截至 10 月 15 日的 30 天内,印尼 JCI 指数下跌 9.2%,越南 VNINDEX 跌 6.2%,新加坡 STI 跌 4.3%,泰国 SET 仅跌 0.6% 9 月东南亚六国电商月活跃用户环比增长 0.44%,泰国环比增 2.7% 居首 9 月东南亚六国按需服务月活跃用户环比增长 1.8%,菲律宾环比增 5.38% 领跑 新加坡和马来西亚 8 月出口同比分别增长 49% 和 45%,越南 9 月出口增速由 8 月的 26% 提速至 39%
3. 华创证券 · 海外新兴产业日报:美国楼市走弱,AI 限制与算力扩张并存,数据中心电力约束显现
- ➤主要结论
:美国楼市供需同步走弱,AI 算力扩张与限制并存,数据中心电力约束成为关键瓶颈。 - ➤主要依据
:9 月新屋开工环比下降 5.2%、成屋签约销售指数创 2001 年以来最低,抵押贷款利率快速攀升压制地产链需求。AI 侧资本开支与并购仍活跃,但 AWS 多个站点电力容量不足、提前采购的 GB300 机架只能暂存仓库,说明供电配套已成为算力落地的现实约束。 - ➤核心数据
: 美国 9 月新屋开工年化 122.1 万套,环比下降 5.2%,低于预期的 130.5 万套及前月修订后的 128.8 万套 9 月成屋签约销售指数环比下降 7.3%、同比下降 11.3%,创 2001 年有记录以来最低 10 月 20 日 Brent 原油结算价 108.79 美元/桶,较 2 月底上涨 50.10%;亚洲 JKM 报 29.55 美元/百万英热单位,较 2 月底上涨 175.52% 超微电脑预计 2027 财年第一季度营收 185 亿至 195 亿美元,高于此前 145 亿至 155 亿美元的指引区间 Salesforce 拟以每股 47.50 美元现金、总计约 56.6 亿美元收购 Braze 亚马逊拟提前接收价值约 50 亿美元的英伟达 GB300 服务器机架,未来以每月约 30 亿美元规模新增硬件采购
三、策略(11 篇)
4. 华泰证券 · 今日早参
- ➤主要结论
:法债风险难演变为欧债危机 2.0,建议控制仓位并增配短债、红利等类现金资产。 - ➤主要依据
:法国财政困局短期难解、法德 10 年期利差一度突破 140BP 且评级接连下调,但法国基本面稳健、风险未广泛传染、银行资本充实且防火墙完善,系统性危机概率不高,法债风险溢价或维持高位并短期冲击欧股与欧元。叠加 AI 主要矛盾已从工艺技术转向融资与供电,行业进入看重业绩与现金流兑现阶段,故各类资产以控仓位为主。 - ➤核心数据
: 法德 10 年期国债利差一度突破 140BP,法国评级接连下调,欧债危机 2.0 担忧再起 美国投资人关注存储价格过去一年暴涨逾 9 倍,以及 2025—2028 年半导体设备市场有望翻倍增长 宁德时代 Q3 收入 1,652.21 亿元,同比增 58.58%,归母净利润 212.46 亿元,同比增 14.54% 平高电气 Q3 归母净利润 4.14 亿元,同比增 30.50%;国网特高压 2026 年 1—4 批招标金额达 329.13 亿元,超去年全年的 220.62 亿元 传统价值策略加入分红门槛与预期负面剔除后,年化超额由 1.7pp 升至 3.6pp 价值策略加入仓位择时后,相对中证 800 的信息比由 0.36 升至 0.57,年化收益由 8.7% 升至 9.7%
5. 中金公司 · 晨会焦点
- ➤主要结论
:AI 办公有望打开万亿级市场,银行股上涨则是资金配置推动下的估值重估。 - ➤主要依据
:以 Coding 和 Agent 为核心的大模型商业化迅速,AI 办公是 Agent 迈向通用生产力的重要布局点,具备中期市场潜力;银行则是在经济转型压低预期收益率、业绩稳定性被低估、资金配置再平衡三者碰撞后回归合适估值,且行业分化加速,只有区域、业务或客群上「聚焦」的银行才能跑赢。 - ➤核心数据
: 中金下调雅迪控股、爱玛科技 2026 年净利润预测 10%/8% 至 22.5 亿/15 亿元,目标价分别下调 20%/7% 至 11.6 港元/26 元 英伟达 FY27/FY28 净利润预测为 2,226 亿/3,776 亿美元,目标价 308.10 美元,对应 39% 上行空间 春风动力 1—3Q26 营收 209.42 亿元同比增 40.59%,单 3Q 归母净利润 9.56 亿元同比增 131.27% 本周公司债企业债发行额合计 725.4 亿元,较上周增加 71 亿元,其中 AAA 发行额 691.6 亿元 宝丰能源 1—3Q26 归母净利润 143.17 亿元同比增 59.97%,2026 年预测上调 13.9% 至 186.94 亿元 赤峰黄金控股股东变更为紫金黄金及一致行动人,持股升至 25.85%,目标价 51.12 元对应 33% 上行空间
6. 天风证券 · 晨会集萃
- ➤主要结论
:2027 年大行超长债承接空间约 2.4 万亿元,仍需二级净卖出约 1.8 万亿元,供给压力仍存。 - ➤主要依据
:2 万亿化债资金退出将降低 2027 年大行承接超长债规模约 1 万亿元,叠加到期续作与政府债供给,测算承接空间约 2.4 万亿元、仍需在二级净卖出约 1.8 万亿元,虽较 2026 年减少约 4600 亿元但缺口未消。当日权益市场大幅调整,上证跌 1.48%、创业板跌 4.37%,风险偏好收缩亦压制超长端需求。 - ➤核心数据
: 测算 2027 年大行超长债承接空间约 2.4 万亿元,仍需在二级净卖出约 1.8 万亿元,较 2026 年减少约 4600 亿元 2 万亿化债资金退出将降低 2027 年大行承接超长债规模约 1 万亿元 上证综指收报 3,658.03 点,跌 1.48%;创业板指收报 2,576.9 点,跌 4.37% 香港恒生指数收报 22,934.68 点,跌 3.03%;纳斯达克收报 26,008.86 点,跌 2.6% 春风动力 26Q3 营收 75.56 亿元同比增 49.9%,归母净利润 9.56 亿元同比增 131.27% 春风动力全地形车出口额占全国总出口额的 72.47%,26H1 销量 13.11 万台、营收 71.46 亿元同比增 51.05%
7. 天风证券 · 三个指标判断市场是否出现流动性挤兑
- ➤主要结论
:ETF 期权隐含升贴水已发出看多信号,但三指标未共振,挤兑见底置信度不足。 - ➤主要依据
:ETF 期权隐含升贴水反映不含分红预期的纯粹情绪,当前 50ETF、300ETF、500ETF 中已有两个跌破 10% 分位,指向期货短期超跌;但 VIX 仅在 500ETF 触发、期货价差比例 Z 值仍低于阈值,说明做市意愿尚未系统性收缩、微观流动性未全面衰竭,故只能视为部分见底信号,需继续跟踪确认。 - ➤核心数据
: 50ETF、300ETF、500ETF 期权隐含升贴水中已有两个低于 10% 分位数,触发了挤兑看多信号 50ETF 期权隐含升贴水当前处于 2.0% 分位,300ETF 期权隐含升贴水处于 1.5% 分位 中证 500 期权 VIX 处于 94.2% 分位并触发看多,其余三个指数 VIX 分位为 40.9%、74.3%、87.7%,均未触发 上证 50 期货价差比例日度差分 Z 值为 2.5,低于 3.5 的触发阈值 隐含升贴水发出看多信号后,创业板指未来 1 个月、3 个月平均收益分别为 5.00%、13.43%,上涨概率 67.3%、80.6%
8. 华泰证券 · 全球科技股调整与避险情绪升温
- ➤主要结论
:AI 融资担忧叠加中东地缘扰动引发避险交易,科技股急跌后进一步下行空间或有限。 - ➤主要依据
:Meta 未来支出承诺升至 8250 亿美元并出现负自由现金流,市场关注点由订单增长转向融资约束,叠加胡塞袭击沙特能源设施推升油价,风险偏好快速回落、资金涌向美债。10 年期美债单日下行 17BP 已接近极致情绪宣泄,标普 500 远期市盈率低于十年均值,若盈利维持高位则跌幅有限。 - ➤核心数据
: 纳指跌 2.6%、标普 500 跌 1.21%,均创 8 月以来最大单日跌幅 费城半导体指数下跌 6.72%,30 只成分股无一幸免 10 年期美债收益率下行 17BP 并回落至 5% 下方,2 年期与 30 年期分别下行 16BP 和 13BP Meta 长期租赁及合同支出承诺升至约 8250 亿美元,自由现金流转负、CDS 走阔 布伦特原油涨 2.53%,COMEX 黄金跌 2.65%,VIX 仅小幅升至 19 货币市场对美联储剩余加息预期计价由前一日 83BP 降至 62BP 左右
9. 中金公司 · 如何理解银行股上涨?
- ➤主要结论
:高股息仍是银行上涨核心逻辑,看好板块中期表现,聚焦型银行将胜出。 - ➤主要依据
:经济转型使预期收益率下行、信贷社融降速提质,红利资产受益于险资中长期配置与年底降波动资金的双重增量需求。同时上市银行业绩稳定性被市场低估,牌照出清与地方债务重组夯实资产质量,估值回归合理水平;行业分化加速,区域、业务或客群聚焦者才能对冲低利率与 K 型分化。 - ➤核心数据
: 银行业金融机构法人数量由 2020 年 4,593 家降至 2025 年 3,619 家 银行 2016—2025 年净利润年均增速 4.8%、标准差 3.7,为统计行业中业绩最稳 1H26 样本银行零售 AUM 同比增长 10.2%,财富类 AUM 同比增长 17% 2025 年 11 月样本银行不良净生成率 0.6%、信用成本 0.7%、单季净息差 1.1% 年初至今青岛银行涨 37%、成都银行与宁波银行均涨 30%,江苏银行涨 26% 目标价:江苏银行 14.77 元、南京银行 14.98 元、招商银行 A 股 58.35 元
10. 国投证券(香港) · 港股晨报
- ➤主要结论
:AI 回报疑虑与地缘、法债风险共振,避险资金流向美债日元,港股短线或有喘息。 - ➤主要依据
:Meta 上市以来首次录得季度负自由现金流并上调资本开支下限,叠加胡塞武装袭击沙特能源设施推高油价、法国 10 年期国债收益率创 2002 年以来最高,全球风险偏好同步回落。避险需求推动 10 年期美债收益率单日下行 17BP、日元走强,而恒指夜期收涨 0.78%,为港股提供技术性反弹窗口。 - ➤核心数据
: 纳指跌 2.60%、标普 500 跌 1.21%,道指微涨 0.02%,费城半导体指数跌 6.70% Meta 股价下跌约 8%,为上市以来首次录得季度负自由现金流 10 年期美债收益率下行 17 个基点至 4.95%,为 2024 年 8 月以来最大单日降幅 布伦特原油涨 4.00% 至 113.17 美元/桶,黄金跌 2.80% 至约 4,205 美元/盎司 沪深 300 跌 1.84%、日经 225 跌 2.65%、韩国综合指数跌 3.52%,恒指夜期涨 0.78% 法国 10 年期国债收益率升至 5.11%,法德利差扩大至约 174 个基点
11. 宝通证券亚洲 · 港股点评:恒指跌 717 点,上证指数跌 55 点,标普 500 跌 93 点
- ➤主要结论
:AI 资本开支忧虑叠加中东局势压制风险偏好,恒指失守两万三、科技指数创逾两年新低。 - ➤主要依据
:市场对人工智能企业巨额资本开支的忧虑再度升温,美股科技股普遍受压,叠加中东紧张局势升级推动油价上行,港股低开后跌幅持续扩大至近 700 点并失守两万三关口。A 股同步走弱、创业板指跌 4.37%,陆港两地风险偏好整体收缩。 - ➤核心数据
: 恒指收报 22,934 点,跌 717 点或 3.03%,盘中低见 22,879 点创逾三个月新低 恒生科技指数收报 3,793 点,跌 200 点或 5.03%,创逾两年收市新低 国企指数收报 7,689 点,跌 254 点或 3.2%,主板成交额增至 2,560.51 亿港元 上证指数跌 55 点或 1.48% 报 3,658 点,创业板指跌 117 点或 4.37% 报 2,576 点 纳指跌 694 点或 2.6% 报 26,008 点,标普 500 跌 93 点或 1.2% 报 7,663 点,道指升 11 点报 52,867 点 香港 9 月综合 CPI 同比升 1.9%,经季调失业率升至 3.9%
12. 中信证券经纪(香港) · 环球市场动态
- ➤主要结论
:美国财政赤字与债务压力仍显著,AI 融资担忧推动避险资金涌向美债、股债风格切换。 - ➤主要依据
:2026 财年联邦赤字升至 1.99 万亿美元,支出增长 6% 快于财政收入约 3%,CBO 预计 2030 年公众持债占 GDP 达 107.7% 并突破 1946 年高点。叠加 Meta 资本开支上调致自由现金流转负、法国债市承压,避险需求推动美债收益率全线下行,资金由半导体轮动至必需消费与公用事业。 - ➤核心数据
: 2026 财年联邦预算赤字 1.99 万亿美元,较 2025 财年增加 2,180 亿美元 联邦政府支出达 7.4 万亿美元,较 2025 财年增加 3,860 亿美元、同比增长 6% CBO 预计 2030 年公众持有联邦债务占 GDP 比重升至 107.7%,超过 1946 年 106.1% 的历史高点 道指涨 0.02% 报 52,867.98 点,标普 500 跌 1.21% 报 7,663.43 点,纳指跌 2.6% 报 26,008.86 点 恒指跌 3.03% 报 22,934.68 点,南向资金净卖出 92.18 亿港元并连续 7 日净流出 10 年期美债收益率下行 16.6BP 至 4.95%,2 年期与 30 年期分别下行 16.6BP 和 12.9BP
13. 西部证券 · 北交所日报:北证 50 下跌 0.93%,林泰新材海外项目取得突破
- ➤主要结论
:北证 50 随大盘调整但跌幅明显偏小,成交温和放量,公告与项目进展驱动个股分化。 - ➤主要依据
:10 月 22 日北证 50 跌 0.93%,跌幅显著小于创业板指 4.37% 和科创 50 的 2.78%,低估值与专精特新属性提供一定抗跌性。成交额增加 6.48 亿元、换手率 2.30%,但个股跌多涨少,机会集中于分红、海外订单突破等事件驱动标的。 - ➤核心数据
: 北证 A 股成交金额 135.33 亿元,较上一交易日增加 6.48 亿元,日换手率 2.30% 北证 50 收报 966.74 点,跌 0.93%,PE_TTM 为 42.49 倍 北证专精特新指数收报 1,706.10 点,跌 0.54% 352 家北交所公司中 87 家上涨、5 家平盘、260 家下跌 巨能股份涨 18.94% 领涨,捷众科技跌 12.14% 领跌 朱老六以总股本 1.0131 亿股为基数每 10 股派现 4.00 元,合计派现 4,052.4 万元
14. 华源证券 · 北交所跟踪:朱老六等公司发布三季报,新版《对外投资管理办法》拟于 12 月 1 日施行
- ➤主要结论
:北证跟随大盘回调但相对抗跌,三季报业绩分化,政策落地与基金自购稳定预期。 - ➤主要依据
:北证 50 跌 0.93%,跌幅远小于创业板 50 的 4.86% 与科创 50 的 2.78%,成交额升至 135.33 亿元、换手率 3.60%。已披露三季报公司业绩分化,朱老六、旺成科技净利增长而彩客科技、中科美菱下滑;新版《对外投资管理办法》12 月施行、五家基金公司合计 13 亿元自购,有助修复风险偏好。 - ➤核心数据
: 北证市场成交额 135.33 亿元、换手率 3.60%,较前一交易日增 6.48 亿元、0.17 个百分点 北证 50 收报 966.74 点跌 0.93%,创业板 50 跌 4.86%、科创 50 跌 2.78% 北证 352 只个股中 87 只上涨,上涨占比 25% 朱老六前三季营收 1.87 亿元同比增 20.76%,归母净利润 4,216.41 万元同比增 166.52% 彩客科技前三季营收 4.17 亿元同比增 3.29%,归母净利润 9,042.95 万元同比降 22.72% 易方达、华夏、富国、汇添富各以 2 亿元认购旗下主动 ETF,五家公司合计自购 13 亿元
四、固收(6 篇)
15. 国盛证券 · 固定收益点评:理财继续上规模、买基金
- ➤主要结论
:三季度理财规模增至 35.37 万亿元,四季度增速或季节性放缓,但增配公募基金趋势大概率延续。 - ➤主要依据
:三季度债市走强、权益大幅调整、货基收益率下行,避险资金与比价优势推动理财规模环比增 1.71 万亿元。资产荒与低利率下,理财用存单替代存款、增配公募基金增厚收益,基金占比自 2024 年底 2.9% 升至 7.9%。四季度受年末存款考核与机构行为转谨慎影响增速或放缓,但长债票息空间收窄将迫使收益转向资本利得,基金增配方向延续。 - ➤核心数据
: 2026Q3 末理财规模 35.37 万亿元,环比增 1.71 万亿元,同比增 3.24 万亿元、增速 10.08% 理财配置公募基金占比环比提升 0.9 个百分点,由 2024 年底的 2.9% 升至 7.9% 同业存单占比环比提升 0.7 个百分点,非标占比降 0.5 个百分点,拆放同业及买入返售占比降 0.8 个百分点 封闭式理财产品环比增 0.87 万亿元至 8.36 万亿元,占比升 1.39pct 至 23.64%;开放式占比降至 76.36% 固定收益类理财占比升 0.12pct 至 96.61%,混合类降 0.15pct 至 3.03%,权益类仅 0.28%
16. 东吴证券 · 固收深度:债券税率政策变化如何影响银行资产性价比?
- ➤主要结论
:债券利息增值税复征令免税利率债税后收益降 7—13bp,但不改变银行债券优于贷款的配置方向。 - ➤主要依据
:2025 年 8 月 8 日起新发国债、地方债、金融债利息恢复 6% 增值税,存量债券免税至到期,测算使原免税品种风险资本调整后收益率下降 7—13bp,且降幅与票面收益率成正比,期限越长损失越大。但调整后 30 年国债、地方一般债仍达约 1.98%—2.02%,高于个人住房贷款 1.61% 与企业贷款 1.10%,故银行债券资产增速仍高于贷款,政策实质是券种间比价重估而非总量收缩。 - ➤核心数据
: 30 年期国债调整后收益率由 2.10% 降至 1.98%、降 12bp;30 年期国开债由 1.66% 降至 1.53%、降 13bp 30 年期地方一般债调整后收益率 2.02%,高于 30 年期专项债 1.92%、30 年期国债 1.98% 和 30 年期国开债 1.53% 10 年期国债相对个人住房贷款利差由 +7bp 转为 -2bp,10 年期地方一般债由 +4bp 转为 -6bp 5 年期二级资本债、5 年期永续债调整后收益率分别降至 -0.26%、-1.25%,均下降约 10bp 2026 年 6 月末 42 家上市银行债券类金融资产 97.40 万亿元、同比增 15.54%,贷款余额 196.36 万亿元、同比增 6.50% 应税债券利息银行自营适用 6% 增值税率,资管产品适用 3% 征收率并延续至 2027 年 12 月 31 日
17. 天风证券 · 关于 10 月 MLF 的思考
- ➤主要结论
:10 月 MLF 边际利率或下调 5bp 至 1.45%,到期 9000 亿元下大幅缩量概率不大。 - ➤主要依据
:1YCD 利率快速下行至接近 1.40%,使 1.50% 的 MLF 边际利率明显偏高,比价效应下银行报价将集中在 1.40%、1.45%;但 6 个月 MDS 边际利率约 1.45%,工具利率不倒挂是底线,故 1.40% 中标概率低,边际利率最多降 5bp 至 1.45%。同时权益承压、30 年国债单边下行缓解,央行收紧流动性提示市场的必要性下降,等量续作或小幅缩量均可。 - ➤核心数据
: 1 年期同业存单(1YCD)利率已下行至接近 1.40%,7 天 OMO 利率为 1.40% 当前 MLF 边际利率约 1.50%,预计下调 5bp 至 1.45%,MLF 与 1YCD 利差有望回归 5bp 以内 6 个月 MDS 边际利率可能在 1.45%,货币政策工具利率不倒挂为基本底线 10 月 MLF 到期规模 9000 亿元 三季度大行通过 9M—1YCD、商金债、二永债及 MDS+MLF 净吸收中长期市场类负债超 3 万亿元 若隔夜 OMO 正式换锚,从期限利差看公布利率或为 1.25%
18. 上海国际货币经纪 · 晨报
- ➤主要结论
:资金面均衡稍松,10 年期国债收益率下探 1.6414% 历史低位,中小银行久期策略转向审慎。 - ➤主要依据
:央行开展 1730 亿元隔夜逆回购、对冲 1250 亿元到期后净投放 480 亿元,资金面整体均衡稍松,现券收益率全天震荡。10 年期国债收益率触及 1.6414% 历史低位后,监管引导、风控顾虑与负债端约束三重压力下,中小银行由拉久期博价差切换为买短卖长,转向票息锁定与流动性管理的被动配置。 - ➤核心数据
: 10 年期国债收益率截至 10 月 22 日触及历史低位 1.6414% 央行开展 1730 亿元隔夜逆回购,到期 1250 亿元,净投放 480 亿元;今日逆回购到期 2330 亿元 10 年期国债期货主力 T2612 收报 109.880,与前一日基本持平;TF2612 收报 106.780 10 年国开活跃券 260205 收益率报 1.6630%,10 年国债活跃券 260016 报 1.6300% 在岸人民币兑美元夜盘收报 6.6748,较前一交易日涨 12 个基点 今日银行间共 149 只债券发行,计划发行规模 3129.76 亿元,其中同业存单 77 只、1529.60 亿元
19. 西南证券 · 2026 年四季度可转债策略:溢价率或仍需回落,稳健配置把握修复
- ➤主要结论
:四季度转债估值仍需继续消化,宜以高评级债底防御为底仓、左侧布局周期修复品种。 - ➤主要依据
:三季度转债供给放量但大额转债集中到期,净融资回落至 94.11 亿元;中证转债指数跌约 7%,而转股溢价率 9 月末均值仍达 63.6%、中位数 50.3%,估值压缩有限。需求端向公募基金集中(上交所 45.92%、深交所 54.44%),年金与保险大幅收缩,叠加权益风格由科技成长切向资源红利,高溢价品种面临估值压缩与正股弹性钝化的双重约束,故以双低思路构建稳健底仓。 - ➤核心数据
: 2026 年三季度转债发行 349.48 亿元,环比增 31.50%、同比增 70.87%;净融资降至 94.11 亿元、环比降 34.69% 中证转债指数由 504.27 点降至 468.98 点,季度跌幅约 7.0%;同期沪深 300、创业板指、科创 50 分别跌约 12.5%、27.8%、30.7% 9 月末全市场转股溢价率均值 63.6%、中位数 50.3%,7 月末均值一度升至 86.22% 截至 2026 年 8 月上交所公募基金持仓占比 45.92%(同比提升近 12 个百分点),深交所基金产品占比 54.44% 二级债基规模 9 月末升至约 2.4 万亿元、同比增 78.4%,转债基金规模同比降 3.3% 三季度煤炭、石油石化、银行分别涨 19.29%、15.32%、14.56%,电子、通信分别跌 32.65%、28.72%
20. 上海证券 · REITs 市场跟踪双周报:发行配售比例回落,二级市场小幅反弹
- ➤主要结论
:REITs 发行配售比例降至 0.85%,二级市场小幅反弹但年内仍跌 6.12%。 - ➤主要依据
:本期 3 只 REIT 成立、规模 41.31 亿元,平均配售比例仅 0.85%,储备项目超 40 单推动产品数量即将破百,供给放量压制配售比例。二级市场与股债相关性弱化,本期反弹 1.18%,但年内产权 REITs 跌 10.69% 拖累整体跌 6.12%,仅特许经营权涨 0.65%,资产类型分化显著;强制分红下年内分红收益率 4.61% 仍高于中证红利。 - ➤核心数据
: 本期 3 只 REITs 发行成立,合计规模 41.31 亿元,平均配售比例 0.85% 年内已发行 18 只 REITs、规模 496 亿元,同比分别增长 13% 和 48%,其中商业不动产 8 只、296 亿元 REITs 市场共 97 只、规模 2470 亿元;本期整体涨 1.18%,产权类涨 1.40%、特许经营权涨 0.88% 今年以来 REITs 整体跌 6.12%,产权类跌 10.69%,特许经营权涨 0.65%;过去一年整体跌 9.07% 年内分红 108.27 亿元、分红收益率 4.61%;过去一年分红收益率 5.90%,产权类 4.32%、特许经营权 8.22% 产权类 REITs 估值 P/可供分配金额 21.01,保障房最高 32.47,产业园最低 16.88
五、金融工程(2 篇)
21. 华源证券 · 基于行业和个股双视角的深度学习行业轮动模型
- ➤主要结论
:行业与个股双视角深度学习模型合成因子年化超额 22.70%,可显著提升指增组合绩效。 - ➤主要依据
:原有深度学习选股因子聚合的行业因子在 2025 年以来行业动量主导的环境下超额转弱,故分别以行业量价数据(Model1)和个股量价基本面数据(Model2)训练神经网络挖掘低相关行业 alpha,再用决策树二次加权合成。合成因子 RankIC 达 11.63%、年化超额 22.70%,并以之动态调整行业约束,使沪深 300、中证 500、中证 1000 指增年化超额分别提升 1.02、1.22、0.98pct。 - ➤核心数据
: 合成因子 2018 年以来周度行业 RankIC 达 11.63%,年化超额 22.70%,超额最大回撤 -15.32% Model1 年化超额 15.11%、最大回撤 -8.48%;Model2 年化超额 16.28%、最大回撤 -17.66% Model1 与 Model2 因子相关系数 42.95%,两者与深度学习选股因子相关系数分别为 21.49%、55.26% 动态调整行业约束后,沪深 300 指增年化超额由 15.25% 升至 16.27%,中证 500 由 21.19% 升至 22.41%,中证 1000 由 28.69% 升至 29.67% Model1 与行业 ret5、ret10、ret240 动量相关性分别为 11.75%、16.17%、10.59% 合成因子与深度学习选股因子等权后 RankIC 升至 11.78%,年化超额 20.52%
22. 中信期货 · 金融与量化日报:警惕尾部风险
- ➤主要结论
:全球股市普跌、A 股承压,期权市场开始定价尾部风险,债市后续料以震荡为主。 - ➤主要依据
:地缘扰动再起、AI 业绩不及预期担忧升温与流动性负反馈三重因素叠加,红利指数连跌三日、中证 2000 单边下行令机构仓位加速去化,Wind 全 A 创新低,股指短期转观望。期权成交额放大、波动率反弹而偏度下探,显示下跌超预期并开始定价尾部风险,故建议以备兑应对。债市超长端受监管担忧走弱、TL 收跌 0.19%,但 DR001 在 1.26% 附近显示资金充裕,多空扰动下预计震荡。 - ➤核心数据
: 30 年期国债期货主力合约 TL 收跌 0.19%,超长端收益率上行而中短端下行,收益率曲线走陡 DR001 加权平均利率在 1.26% 附近窄幅震荡,银行间市场流动性维持充裕宽松 红利指数连跌三日,中证 2000 单边下行,Wind 全 A 指数创新低 50ETF、300ETF 期权持仓量 PCR 降至半年以来极低位置,各品种隐含波动率反弹、偏度指数进一步下探 操作建议:股指期货观望,股指期权以备兑应对,国债期货关注空头套保与正套机会
附注:纳入与剔除口径
- ➤纳入标准
:仅收录总量研报——宏观(含海外宏观/海外策略)、策略(含晨会集萃、港股与海外市场点评、北交所策略)、固收(含转债、理财、REITs、利率与信用)、金融工程(量化选股、行业轮动、衍生品量化)。 - ➤剔除范围
:其余 145 篇未纳入,主要为—— - 个股 / 公司三季报点评(约 70 篇)
:涉及华泰证券、中金公司、国盛证券、东吴证券、国金证券、华龙证券、国信证券等对单只标的的点评(如宁德时代、春风动力、周大福、中信特钢、南钢股份、福耀玻璃、Meta、奈飞等); - 细分行业报告(约 30 篇)
:电子/光模块散热、医药生物(ESMO 会议)、计算机、先进封装机械、重卡、黄金珠宝、新消费、轻工(新型烟草)、净水器、物流机器人、电力设备海外日报等; - 期货公司品种日报(约 25 篇)
:中信期货、广发期货、华泰期货、国泰君安期货、长江期货的贵金属、黑色、能化、农产品、航运日报(注:中信期货《金融与量化日报》因含股指期权尾部风险与国债期货策略,按金融工程口径纳入); - 外资投行个股与行业报告(6 篇)
:高盛(中金公司、纽蒙特、周大福、日本机床)、大摩与伯恩斯坦(日本半导体及设备); - 第三方资讯(2 篇)
:隆众石化网合成氨、新戊二醇周度报告; - 重复上传件
:同一报告存在 -stamped.pdf与_stamped.pdf等不同命名副本,已按标题去重。 - ➤口径修正
: 2026 年四季度可转债策略:溢价率或仍需回落,稳健配置把握修复一文的正文署名为 西南证券(研究院固定收益团队,分析师杨杰峰 S1250523060001、叶昱宏 S1250525070010),标题中未标注机构,特此注明。 - ➤存取说明
:本日目录 folder_id 为 folder_7519199794575776,结构化台账见同目录catalog.json(含每篇的 conclusion / basis / key_data 三要素字段与 media_id)。

发表评论
发表评论: