
 研报速递
【医疗研报 · 质子刀 · 篇一】
质子刀不进集采:它是工程,不是设备
一家做质子刀的合肥公司,最近完成了 6 亿元的首轮市场化股权融资,12 家机构进场。
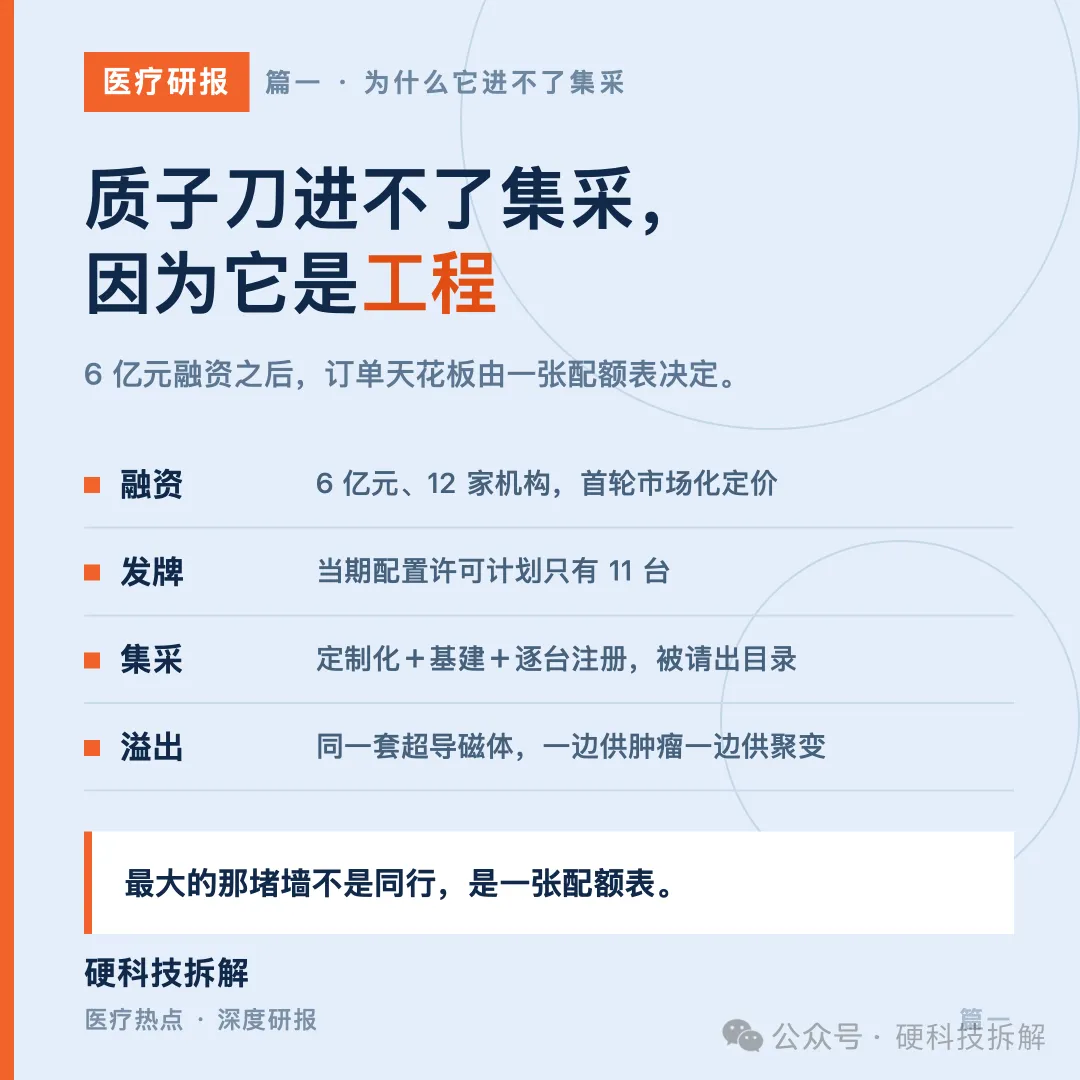
真正值得琢磨的不是这个数字。是同期发生在这件事旁边的另一件事:主管部门把几乎所有大型医用设备都推进了集中采购目录——唯独把重离子质子放射治疗系统明确写了出去,理由写在文件里,只有三句:个性化定制程度高、需配套设计并建设基础设施工程、逐台按程序获得注册。
金句:能被放进招标文件的东西才怕招标。质子刀躲开了比价,代价是它得从头到尾陪着医院盖一栋楼。
这三句话,其实把这门生意的规矩全说完了:它卖的不是一台机器,是一个需要先批地、再盖楼、最后逐台拿注册证的项目。 往后所有的钱怎么进来、什么时候进来、留给谁赚,都是这三句话推出来的。
这一篇讲这台设备被放在什么位置、它的订单由谁发牌、这家公司的研发费为什么跟别人不一样。下一篇讲账本:一个疗程的钱怎么算、机器闲着为什么比降价更贵、以及这笔账最后由谁扛。
一· 先把这笔钱摆清楚
先说事实。
这家公司叫合肥中科离子医学技术装备有限公司,简称中科离子。它做的东西叫超导回旋质子治疗系统——媒体爱叫它「质子刀」。本轮融资总额 6 亿元,参与方 12 家:招银国际、皖能资本、前海方舟、中信建投资本、中比基金、中芯聚源、东方嘉富、西高投、银杏谷资本、锦聚投资、沃赋创投、华安嘉业。这是一家地方国资平台与国家级科研机构共同发起的公司,本轮是它成立以来第一次按市场化方式做的股权融资。
这里有个容易被忽略的词:首轮市场化。也就是说,在这之前进来的钱不是市场化的——它的发起方是合肥产投、合肥高投,以及中国科学院合肥物质科学研究院。合肥高投通过旗下管理的产业基金出资 1.2 亿元(这一口径见于地方官媒报道)。
⚠️ 两个数字不要做减法。本轮的 6 亿元是市场化融资的总额口径,1.2 亿元是地方国资体系的出资口径,两者来源不同、时点不同,不构成「加起来」或「减掉」的关系。 把它俩加起来算估值,是这行最常见的低级错误。
| 6亿元 | |||
| 12家 | |||
怎么读这张表 的作用是给后面定坐标。三件事先记牢——①本轮是第一次市场化定价,意味着它的价格第一次被外部投资人而不是出资方体系定义;②早期出资方是地方国资平台加国家级科研机构,不是财务投资人,这两类钱对「回报」的定义不一样;③判断它值不值得看,别从设备性能看,从「谁发牌」看。
二· 质子刀为什么被集采请了出去
这一段是全篇的枢纽。
国家把大型医用设备分成甲、乙两类,按《大型医用设备配置许可管理目录(2023年)》执行。甲类里第一条就是重离子质子放射治疗系统,由国家卫健委负责配置管理;乙类里有 PET/MR、PET/CT、腹腔内窥镜手术系统、常规放射治疗类设备等,由省级卫健委管。
后来医用设备全面推集中采购,规则是分级管理:甲类大型医用设备纳入国家级部门集中采购目录,由国家卫健委组织;乙类由省级组织;剩下的市地级试点。看起来这套流程能把质子刀一网打尽。
但主管部门的政策解读里留了一个尾巴,说得非常直白:个性化定制程度高、需配套设计并建设基础设施工程、逐台按程序获得注册的设备——主要是指重离子质子放射治疗系统——暂不纳入集中采购目录。
· 说人话就是:别人是买设备,质子刀是盖工程。 一台旋转机架加上一套加速器,不是推上手术床就能用,它要占一层甚至一栋楼,要做混凝土屏蔽、束流通道、水冷与电力配套,还要为每一台单独走注册。买 CT 是采购行为,买质子是基建行为。
· 由此推出来的第一条机制(制度层):因为它的形态是「工程」,所以它的价格从来不是一个「中标价」,而是一整套基建预算里的一行。 这直接决定了两件事——它躲开了面对面的报价厮杀,也躲不开审批链上的每一个环节。厂商要赢的从来不是「报价最低」,而是「能不能把这个项目从立项一路送到开机」。
· 第二条机制(结构性):这家公司的竞争对手不是同行,是同一批基建预算、同一批患者的支付能力。 你去卖一台设备,和去推一个十亿级的投资项目,客户内部的审批层级完全不同:前者走设备科,后者要上院办的基建会、党委会,还要地方主管部门点头。
· 边界条件(这套机制什么时候失效):只要它继续「逐台注册+基建定制」,集采就进不来,价格体系就相对温和;一旦哪天模块化到能当标准品卖——场地需求降到普通放疗机房水平、注册从逐台变成型号制——这层保护会和保护它的门槛一起消失。 到那时候,它会变成另一种完全不同的生意:拼供应链、拼交付速度、拼售后网络。
金句:集采打的是「同样的东西谁更便宜」。质子刀连「同样的东西」都不是,所以集采暂时只能绕着走。
三· 真正决定这台机器卖不卖得掉的那张表
既然价格战打不到它,那什么决定它卖得掉多少台?
答案是配置许可。
规则写得很硬:采购甲、乙类大型医用设备,须先取得配置许可。意思是,医院不是想买就能买,得先有一张证。谁发给包括自己在内的所有医院?甲类由国家卫健委统筹。
看看这张表的形状:
· 据最近一次公布的甲类大型医用设备配置许可名单口径,全国获批开展重离子质子治疗的医疗机构达到 54 家——其中质子治疗 42 家、重离子治疗 12 家,覆盖 28 个省区市。
· 同期主管部门下达的配置许可计划是 11 台,其中 3 台专门留给社会办医,其余按天津、江苏、安徽、广东、西藏、青海、宁夏、新疆各 1 台分配。
| 54家(质子 42/重离子 12) | |||
| 28个 | |||
| 11台 | |||
| 5000万元人民币以上列入甲类 |
怎么读这张表 这张表就是这家公司的订单天花板。 全国每年能有几单,不由它的产能决定,也不由市场有多大决定,而是由这张配额表发放的节奏决定。看这类公司,跟踪的第一个指标不是订单、不是毛利率,是配置许可发放的节奏与区域分布。
这里必须提醒一个最容易出错的口径:获批不等于装机,装机不等于有病人。
拿到配置许可,只是拿到了盖房子和买设备的资格;从动工到出束通常要好几年;出束之后还要爬治疗人次的坡。所以「54 家」这个数字,真正的意思是「有 54 家拿到了入场券」,不是「54 台在赚钱」。这三件事之间隔着的年数,正是本篇后面所有现金流的来源。
四· 这台机器到底难在哪:把它拆成四个部件
先把「质子刀」这个词拆开,不然后面的成本全算不清。
· 第一个部件:加速器。 说人话,就是把质子加速到足够快的那台机器。质子治疗靠的是物理学里的布拉格峰——质子束进入人体后走得慢吞吞地释放能量,到射程末端突然把能量全砸出去,形成一个剂量尖峰,然后归零。这个特性让它可以「打穿表层、炸在肿瘤里」,把周围正常组织的剂量压下来。要让质子跑到这个速度,需要一台加速器;这条路上用的是超导回旋加速器(SC240),它的优势是结构紧凑、能耗低。
· 第二个部件:机架与束流配送。 光有束不行,还得能从各个角度打进去。这套系统的卖点之一是 360°全周束流配送,加上轻量化旋转机架。机架越大越重,房子就要盖得越大越固。
· 第三个部件:图像引导。 人在治疗床上会呼吸会挪动,所以在出束前要用 CBCT 之类的影像做三维定位。这套中心把它做成了国内较大成像视野的 CBCT 图像引导系统。
· 第四个部件:治疗计划系统与控制软件。 这一块决定医生愿不愿意用、一天能排多少病人。软件不好用,硬件再强也只能一天做几个患者。
把这四块拼起来,你会发现一个关键结论:客户掏的钱里,设备采购只是其中一行,剩下的是屏蔽体、机房、电力水冷、麻醉与复苏单元、以及一批物理师与技师的培养成本。
· 于是有了第三条机制(激励式):厂商拼命把设备做紧凑、做轻量、强调低占地与低运维,不是技术炫技,是因为客户的决策函数里,「单中心总投资」比「设备单价」重要得多。 国产这套系统对外最常被强调的定位是全球最紧凑型超导回旋质子治疗系统——这句话的真实含义是:它可以把建房的钱大幅压下来。
· 边界条件:这条路有尽头。 把设备造价降下来,客户的总投资降到某个数以下后,真正的瓶颈会从「买得起」换成「有没有这么多病人」——房子再便宜,医保不报销,人次上不去,一样摊不平。到那一步,降价对这门生意的推动力会明显衰减。
五· 三条技术路线,四种玩家,各自的约束完全不同
同样是「用粒子打肿瘤」,不同路线面临的是完全不同的难题,拿同一个指标横比没有意义。
怎么读这张表 不要拿「疗效」去横比这四条路线,它们现在处在完全不同的阶段。 有的在算「经验能不能输出成标准」,有的在算「注册还剩几步」,有的在算「人次能不能再涨」。同一个时间点上,决定胜负的变量根本不是同一个,硬比只会得出错误结论。
这里给一个判断:看这类设备生意,最先要确定的不是技术路线孰优孰劣,而是先在「已获批—已装机—已跑量」这三个台阶上定位它是哪一级。 三级台阶每上一级,估值语言就换一次:第一级讲注册进展,第二级讲在手订单,第三级讲单机收入与利用率。
六· 「沿途下蛋」:它的研发费被谁分摊了
这家公司有一个其他医疗器械创业者很难复制的出身——它孵化于「人造太阳」全超导托卡马克核聚变实验装置(EAST)的大科学装置体系,依托的核心技术是超导磁体、射频、离子源这几块。
这句话的分量,得把账摊开才看得见。
硬科技创业最难受的一段时间,是「第一台样机的研发费没人替你分担」:产品还没成型,收入为零,而研发人员工资、材料、试验设备每月照付。绝大多数设备类初创就死在这段。
这家公司不一样的地方在于,同一套超导磁体与加速器技术,它在两条需求线上同时变现:一边是医疗端的超导回旋质子治疗系统(让它从中受益的核心部件 SC240 已量产,另有一款 14 MeV 回旋加速器获得省级首台套重大技术装备认定);另一边是大孔径超导磁体等聚变超导技术产品,已服务于相关聚变装置的建设。
· 第四条机制(结构性的摊销逻辑):一项底层技术的研发成本,被两条彼此不相关的国家级需求线分摊了。 医疗器械的毛利率结构因此跟纯粹做医疗设备的公司不一样——它的研发费用被另一条线的订单「垫」了一部分。
· 边界条件:这条优势成立的前提是「另一条线本身是国家级投入且节奏连续」。 一旦聚变装置的建设节奏放缓,或者相关订单被别的供应商拿走,这条摊销就断了,医疗端要独自承担全部研发成本。所以这笔 6 亿元的钱,一部分是在给这个风险买保险——趁第二条线还在,把第一条线推到能自己走路的位置。
按这三个条件去套别人的项目,绝大多数所谓「院所孵化」的公司过不了关:
· 条件一:底层技术必须能被拆成独立模块(磁体、射频、源、软件),而不是只能整系统交付。
· 条件二:这个模块必须至少有两个以上的国家级或行业级需求场景。
· 条件三:必须有一个愿意当「第一台」的临床伙伴,且这家医院本身承接得了失败——因为这第一次,谁都不知道机器会出什么毛病。
缺任何一条,「大装置溢出」就只是一个好听的说法。
七· 这门生意里最容易被看错的三个地方
第一个:把融资当成扩产能的钱。 这家公司的募资投向写在官宣里很清楚——核心技术研发与市场拓展。产能不是当期的瓶颈,当一个 11 台的年度配置许可能决定全国节奏的时候,扩产线是没有意义的。记住这条:以配额为天花板的生意,钱应该花在「抢到下一张证」和「让下一台更快开机」上。
第二个:把「通过验证」「完成首例」当成收入。 首例临床试验受试者治疗完成,是技术验证的里程碑,不是商业化的起点。中间还隔着完整的注册流程、价格项目审批、以及医院自己的基建周期。这一段的时间,通常以年为单位,不是季度。
第三个:把「国产替代」当成自动发生。 国产化率早就很高了——有省级肿瘤医院负责人在接受媒体采访时给出过国产设备核心部件国产化率超过 95% 的说法(属个人公开表述,非官方统计口径)。但国产占比高不等于装机多、装机多不等于开机率高。真正决定这门生意赚钱与否的,从来不是国产化率,是人次。这个判断下一篇用整篇的篇幅来算。
八· 风险,以及各自可以正面怼回来的证据
风险一:配额节奏收紧。 这台机器的订单天花板是行政配额,不是市场需求。一旦当年的配置许可数量下调,或者投向从质子转向别的品类,在手订单的转化节奏会立刻延后。 证伪信号:配置许可计划数量连续下调,或者新增投放向基层医院倾斜但配置规格下降,说明这条风险在坐实。
风险二:注册与准入的时间成本高于预期。 逐台注册是它的保护,也是它的锁链——每一台都要单独走一遍。 证伪信号:国产首台套从完成临床试验到取得注册证所用的时长,如果明显长于同类国产大型放疗设备的历史区间,那 IPO 和下一轮融资的估值锚要重算。
风险三:第二条线(聚变衍生)订单波动。 这条线一旦放缓,研发摊销消失。 证伪信号:公司在融资用途里开始把「医疗以外的业务」单列并强调其贡献占比,往往说明这条线的重要性上升,反过来也意味着依赖性上升。
风险四:客户回本模型不成立。 医院算不过账,就不会有第二单、第三单。下一篇拆这本账。
九· 今天就能做的一件事
把你们在看的那家质子或重离子相关公司,按下面这条链重排一遍,每一步都标注「是否已跨过」以及「跨过的时间点」:
通过物理参数验证 → 完成首例临床试验受试者治疗 → 走完注册获证 → 拿到配置许可的项目数 → 装机 → 出束治疗 → 单次收费进入地方价格目录 → 被本地惠民保或商业保险纳入。
做成一张八行表。你会发现,大多数人盯的是第二行,而决定现金流的其实在第四行和第七行。
这里给一句明确的判断:在这门生意里,「技术领先」几乎不构成护身符——如果有配额、有证、有人次的组合项能卡住你,技术好的那家一样拿不到单。 反过来说,拿到单的那家也未必是技术最好的那家。
十· 下一篇:设备这笔账是怎么一分一分用完的
这一篇讲完了位置——它是个工程、它的订单由配额发牌、它的研发费被第二条线分摊、以及它现在站在三级台阶的哪一级。
下一篇讲同一件事的另一半:这台设备背后的那本账,是怎么被算平的。
· 华东一家质子治疗中心把单疗程费用上限从 24 万元降到 17 万元,降幅接近 30%;同时它在给国产设备做临床试验。降价不是因为心软,是因为机器闲着比降价贵得多。
· 一个疗程 17 万,看起来不少。但对一台投入可能超过 12 亿元、年满负荷只能做 1000 多例的设备来说,这笔账到底能不能算平,答案远不如直觉那么乐观。
金句:在所有「机器贵、收费贵」的讨论里,真正决定这门生意生死的那个数字,从来不是单价,是开机率。
十一· 顺便说件事:我在攒一个医疗健康的圈子
写这个医疗健康系列,我最深的感受是:这行的卡点,一半在技术,一半在「没人一起趟路」。
大装置的成果怎么拆成能卖的模块、第一台机的临床伙伴去哪找、注册路径按几类器械报、做出来之后报价往哪条线靠——这些问题,一个人踩一遍,太贵。
所以我在攒一个圈子:做医疗健康转化和创业的人。做创新器械的、做体外诊断与试剂的、做合成生物与生物医药的、做医疗 AI 与数字疗法的、做临床 CRO 与 CDMO 的,还有手里有医疗类成果想往外转的科学家和工程师。
先把现状说清楚:这圈子刚起,人还不多,所以我不急着建群。 进来的人,我一个一个认识一遍——你在做什么、手上在推哪件事、当前最卡的是什么。先熟悉、先交流,能一起做点什么,边走边看。人少的时候硬拉一个群,最后不是广告群就是僵尸群,那还不如不建。
不适合的:纯找项目看的、发广告的、想找人免费咨询的。
想加入的话,方式在评论区置顶。加的时候备注一句:你的方向 + 当前最卡的一件事。我会一个个看,宁缺毋滥。
关注「硬科技拆解」,一条医疗热点,拆到你能用。
栏目:硬科技拆解 · 医疗研报
来源:合肥市人民政府国有资产监督管理委员会官网企业动态、人民网安徽频道、中国科学院上海高等研究院官网、国家卫生健康委《大型医用设备配置许可管理目录(2023年)》(国卫财务发〔2023〕7号)、国家卫生健康委等三部门关于医用设备集中采购工作的部署文件及政策解读、人民日报健康客户端与人民网健康频道公开报道、安徽日报与合肥市属媒体公开报道、中新社公开报道,以及公司官方发布信息
📚 本系列共2篇 · 质子刀的账本
(一)质子刀不进集采:它是工程,不是设备 ← 本篇(二)一个疗程17万,质子刀为什么还在亏
⚠️ 本文为医疗行业研究与公开信息整理,仅供交流参考,不构成任何医疗建议、诊断或用药依据;具体诊疗请以面诊为准,用药请遵医嘱。
发表评论
发表评论: