
 研报速递

一、人类正在步入长寿时代
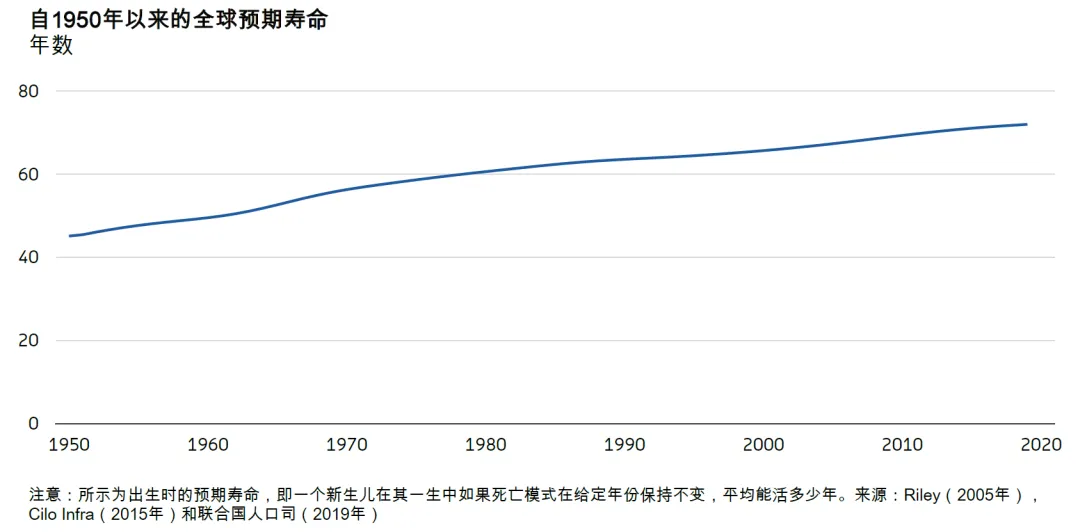
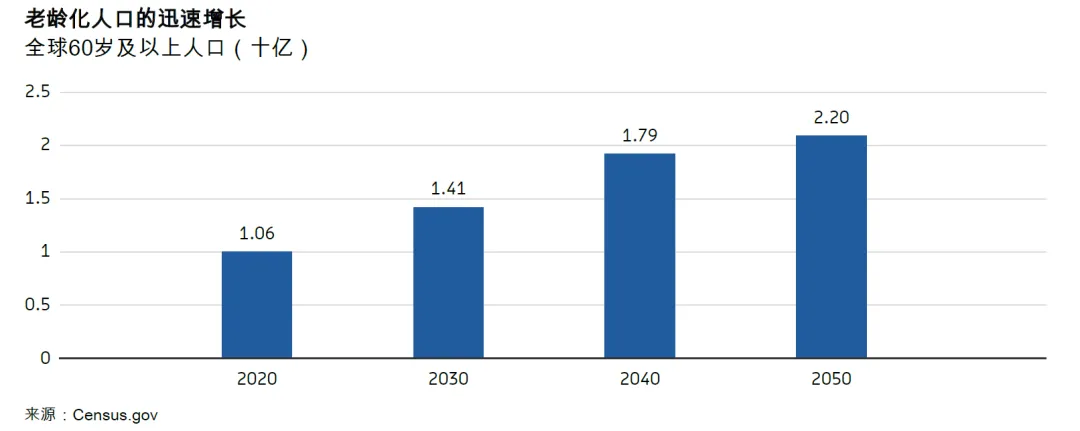
在过去 70 余年里,医疗技术进步、卫生条件改善、预防保健体系完善和生活方式选择的演变,显著延长了人类寿命。全球平均预期寿命从 1950 年的约 45 岁提升至 2023 年的超过 73 岁,加拿大、新加坡、日本等高收入国家公民预期寿命已超过 80 岁。与寿命延长同步发生的是全球人口年龄结构的深刻转型。全球 60 岁及以上人口从 2020 年的 10.6 亿增至 2030 年预计 14.1 亿,2050 年将达到 22 亿。即便是以年轻人口结构著称的海湾地区,其中位年龄也将从 2022 年的 32 岁上升至 2100 年的 41 岁。
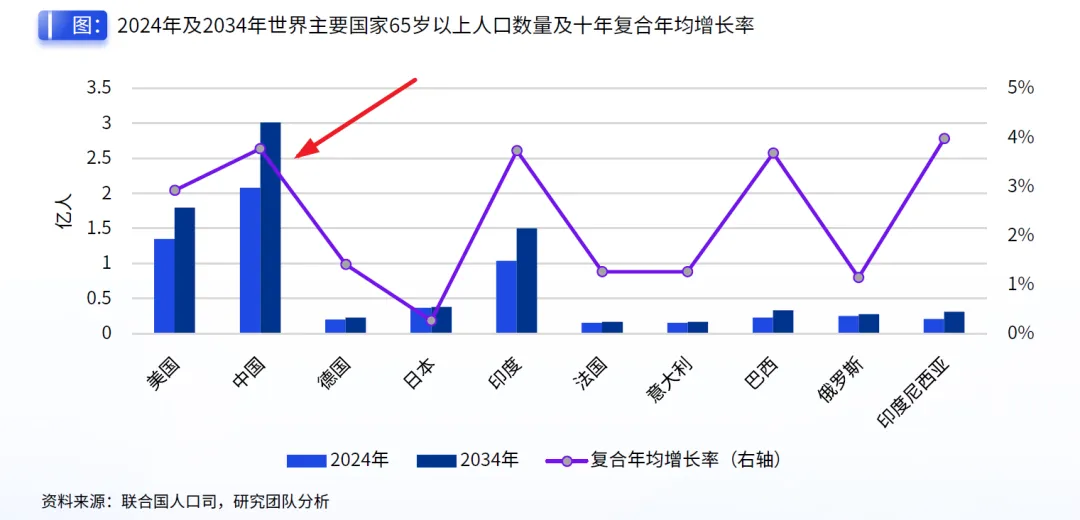
中国的老龄化进程尤为迅猛。2025 年末,中国 60 岁及以上人口达 3.23 亿,占总人口 23.0%;65 岁及以上人口 2.24 亿,占 15.9%。中国是未来十年老龄化速度最快的国家之一,2024 至 2034 年 65 岁以上人口复合年均增速达 3.8%。与发达国家不同,中国呈现典型的 "边富边老" 特征,在进入中度老龄化阶段时人均 GDP 仅为发达经济体的 20% 至 35%,个人财富积累与社会保障体系尚未完全匹配老龄化速度。2003 至 2023 年,中国人均预期寿命增加 6.3 岁,55 岁以上人口从 2.16 亿攀升至 4.22 亿。
直到不久前,理解和延长人类生命的努力在很大程度上忽略了衰老本身这一导致死亡的根本因素。随着科学界对衰老机制认识的深入,衰老正在从一个不可避免的自然过程转变为一种可干预、可治疗的医学状态。这种认知转变催生了长寿产业的快速崛起,其目标不仅在于理解衰老的潜在驱动力,更在于开发延缓甚至逆转衰老过程的产品和服务,最终促进更长寿和更健康的生活。据测算,老龄化症状放缓叠加预期寿命增加,到 2025 年将创造超过 6000 亿美元的全球经济机会。
二、长寿经济的产业图景与市场规模
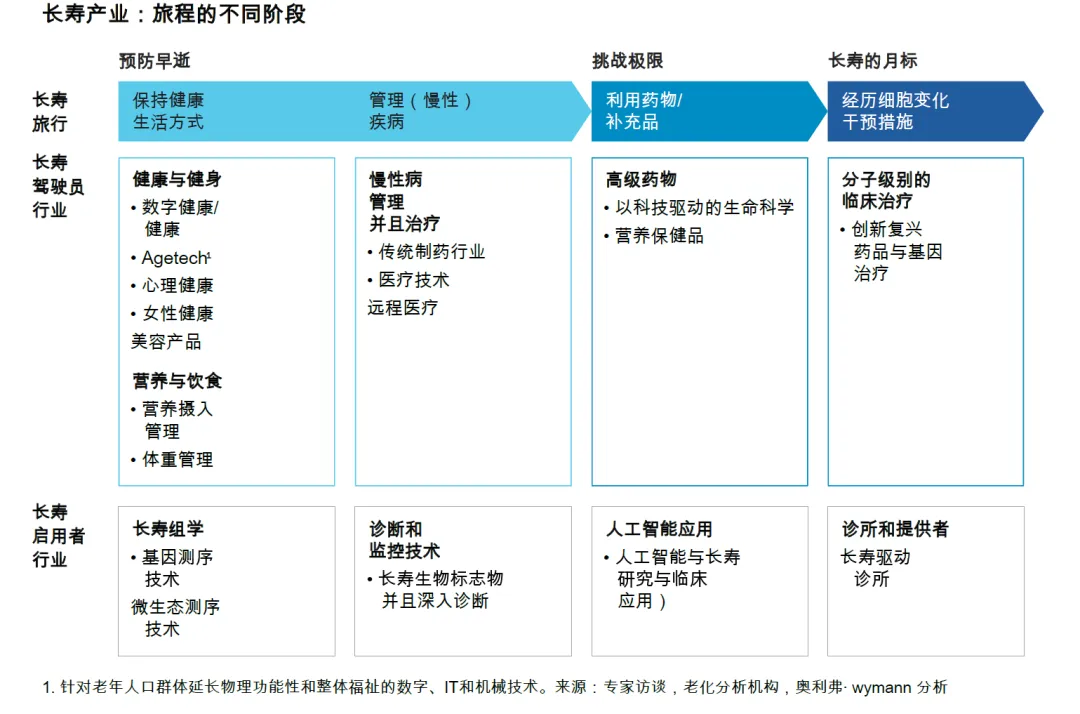
长寿产业涵盖一系列产品和服务,从生物技术、制药到医疗保健、健康管理和老年科技,核心目标是帮助个体活得更久,同时提升老年生活质量与幸福感。从产业发展阶段看,长寿旅程可划分为三个层次。第一层次是预防早逝,通过健康生活方式、慢病管理和营养饮食实现最大寿命,这是当前产业的主体。第二层次是推动人类寿命极限,通过微创干预和先进药物将寿命推至 90 岁以上,较当前水平延长 5 至 10 年。第三层次是实现 "月球跳跃" 式的生命延长,通过分子层面干预逆转衰老标志,使百岁以上人口成为常态。
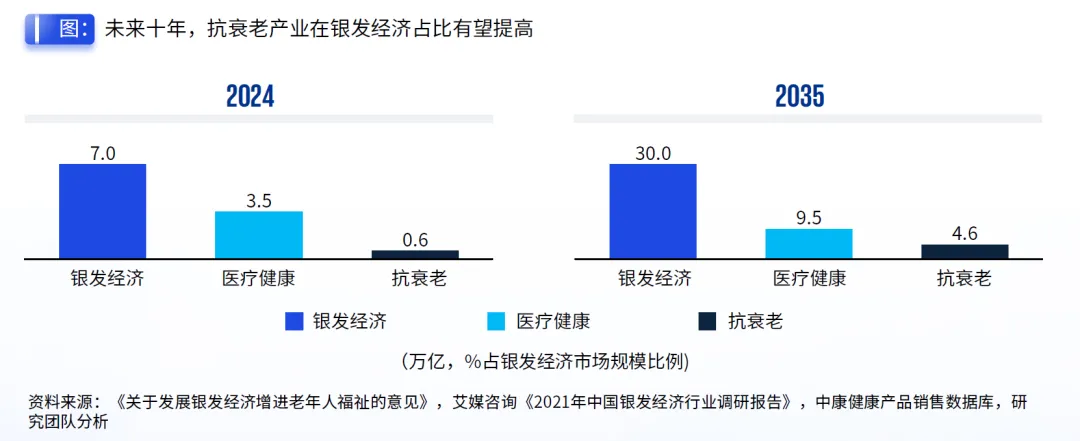
全球市场正在快速扩张。2020 年全球长寿和抗衰老疗法市场规模约 250 亿美元,到 2025 年广义全球抗衰老市场已接近 800 亿美元,长寿生物技术领域年度投资创下 184 亿美元的历史新高,贝索斯、奥特曼等科技领袖持续加注长寿赛道。中国市场增速更为迅猛,2024 年中国抗衰老产业市场规模约 0.6 万亿元人民币,占银发经济市场规模的 9%;预计到 2035 年将攀升至 4.6 万亿元,占银发经济市场规模的 15%。作为参照,2024 年中国银发经济总规模约 7 万亿元,其中医疗健康板块 3.5 万亿元;到 2035 年银发经济总规模预计达 30 万亿元,医疗健康板块 9.5 万亿元。
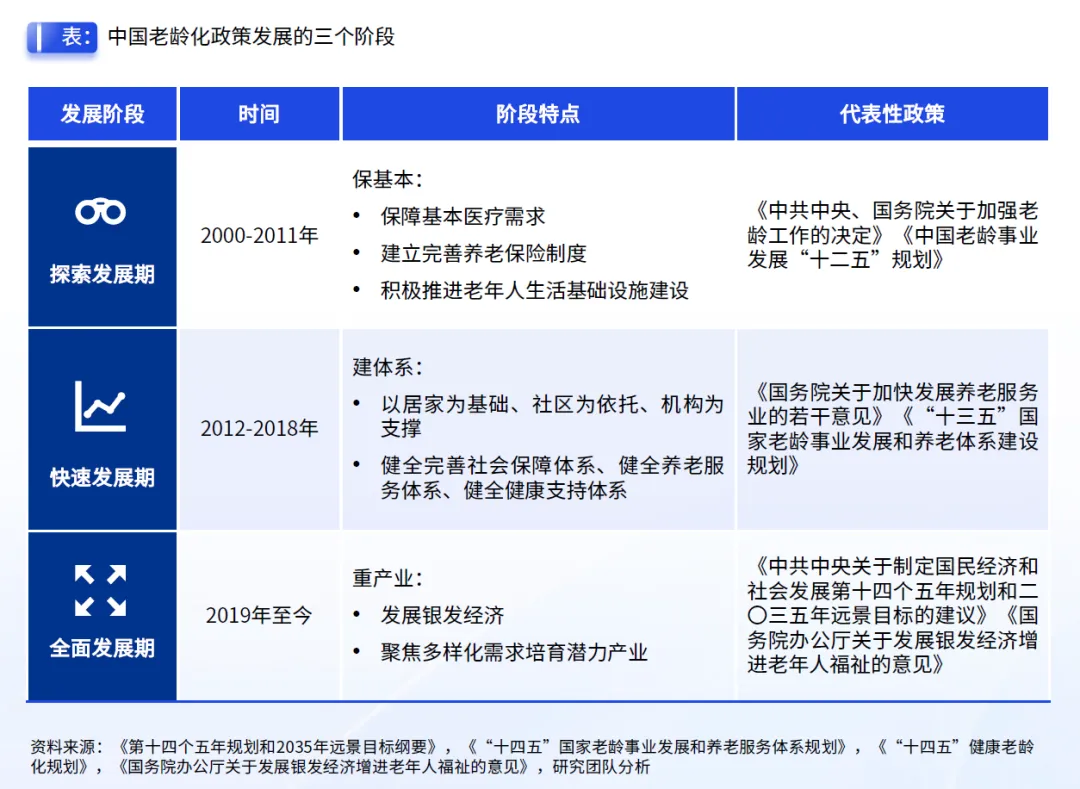
政策层面的密集催化是中国市场扩容的重要推力。2024 年 1 月,国务院办公厅印发《关于发展银发经济增进老年人福祉的意见》,这是中国首个以 "银发经济" 命名的中央政策文件,明确将抗衰老列为七大潜力产业之一。文件提出深化皮肤衰老机理、人体老化模型等研究,加强基因技术、再生医学、激光射频等在抗衰老领域的研发应用,推动基因检测、分子诊断等生物技术与延缓老年病深度融合。从政策演进看,中国老龄化政策经历了三个阶段:2000 至 2011 年的探索发展期以保基本为核心,重点建设养老保险制度和老年基础设施;2012 至 2018 年的快速发展期以建体系为核心,确立居家为基础、社区为依托、机构为支撑的养老服务体系;2019 年至今的全面发展期以重产业为核心,从硬件建设转向需求导向和产业培育。
三、衰老的科学基础与跨学科定义
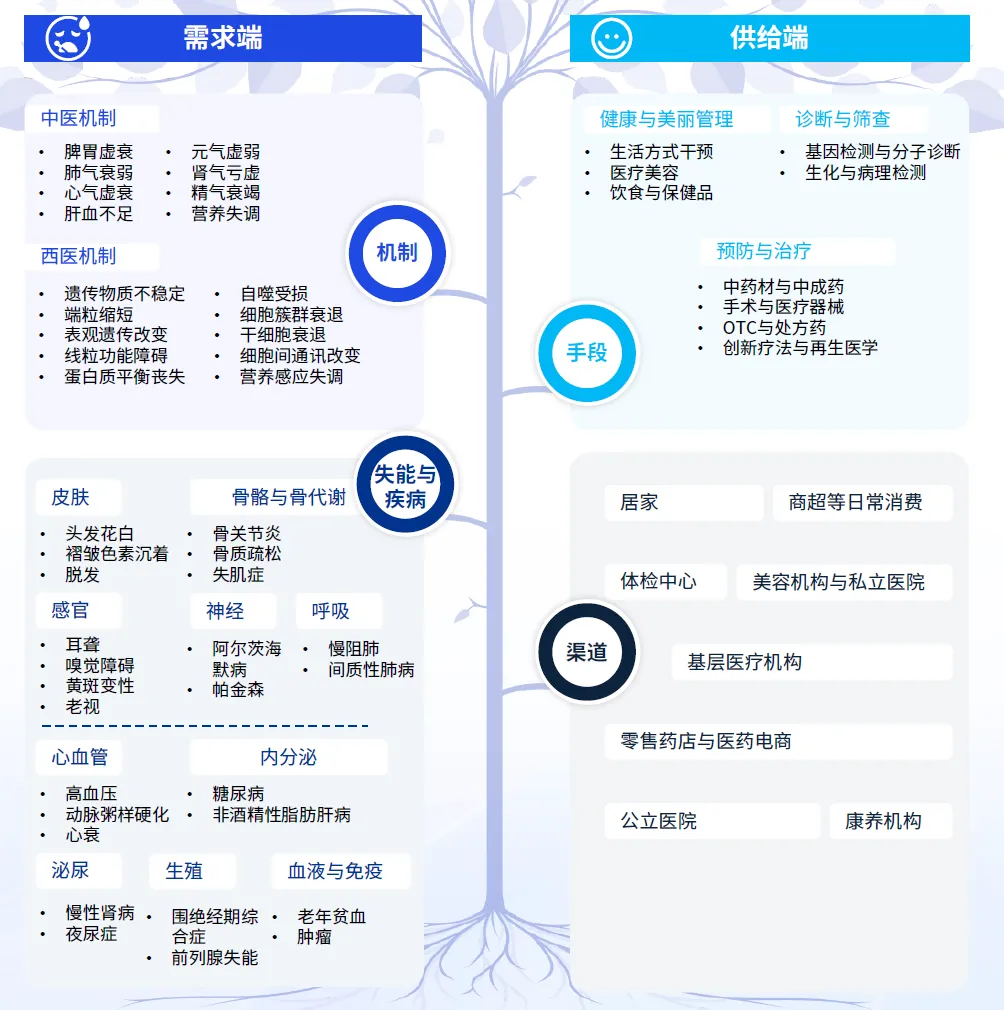
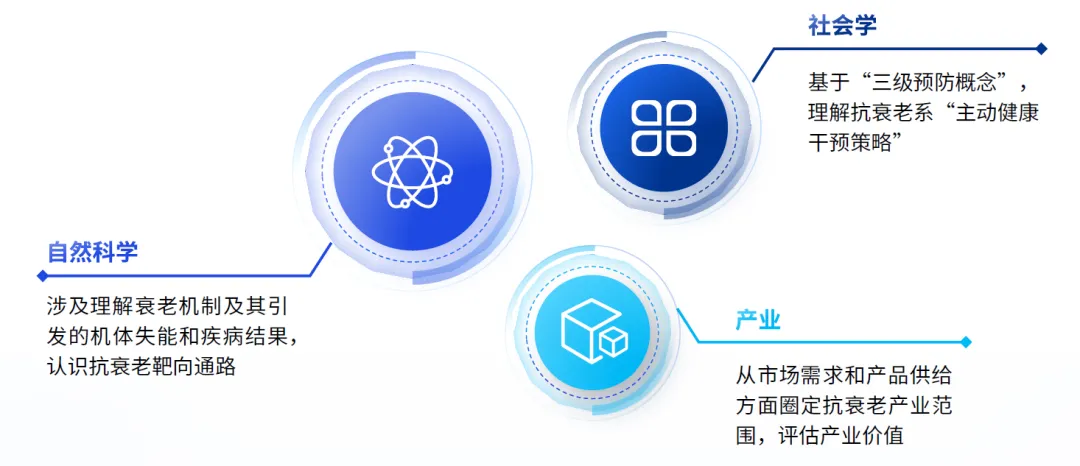
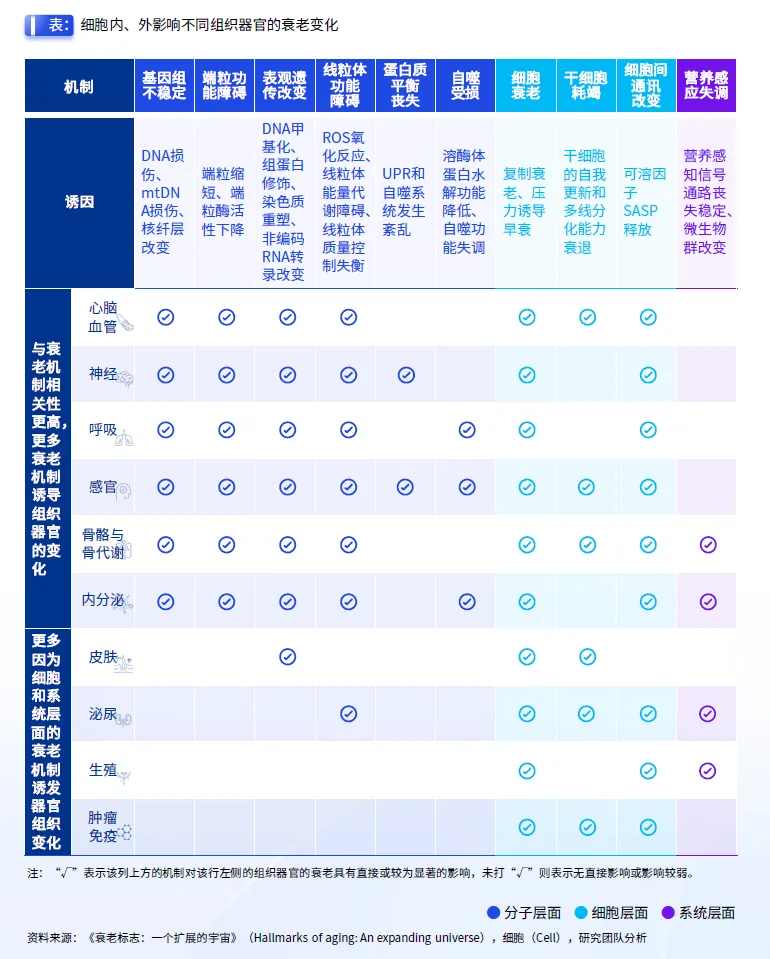
抗衰老不是单一学科概念,而是横跨自然科学、社会学和产业实践的综合领域。从自然科学角度,衰老是一个从微观到宏观的多因素生物学过程,随着时间推移,分子和细胞损伤逐渐累积,导致身体和精神能力下降、疾病风险增加。国际学术界公认的衰老十大机制包括基因组不稳定、端粒功能障碍、表观遗传改变、线粒体功能障碍、蛋白质平衡丧失、自噬受损、细胞衰老、干细胞耗竭、细胞间通讯改变以及营养感应失调。
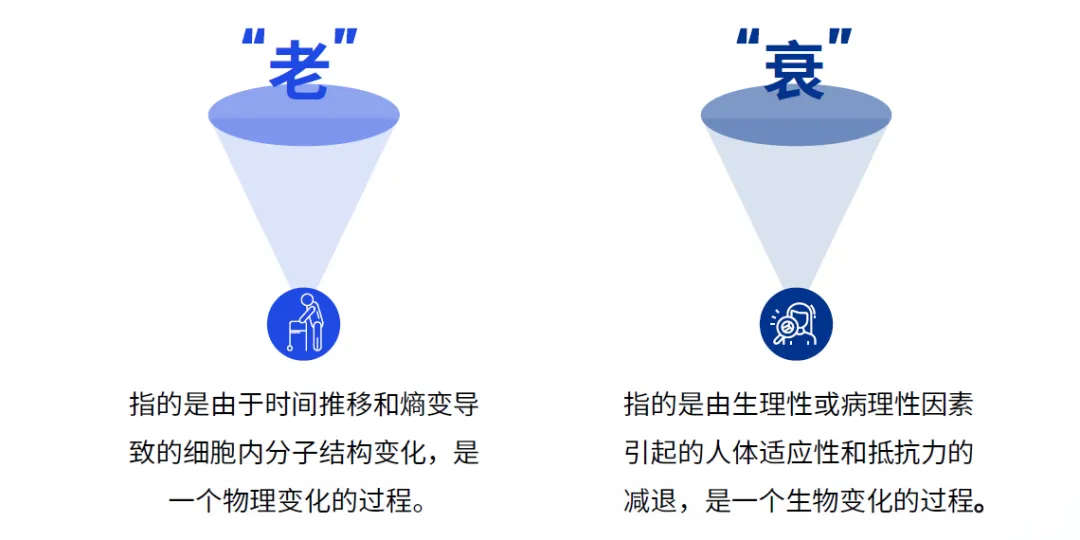
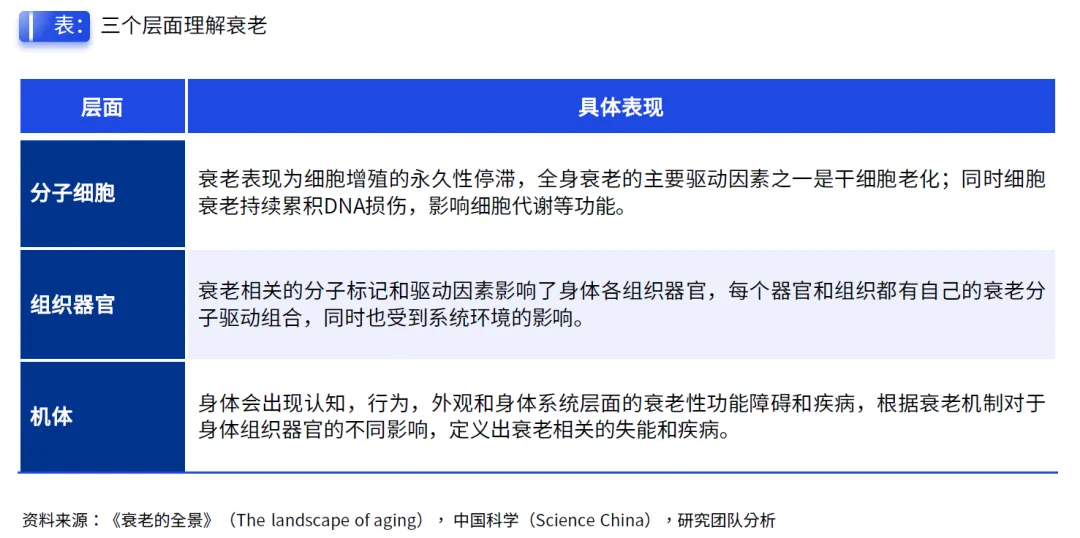
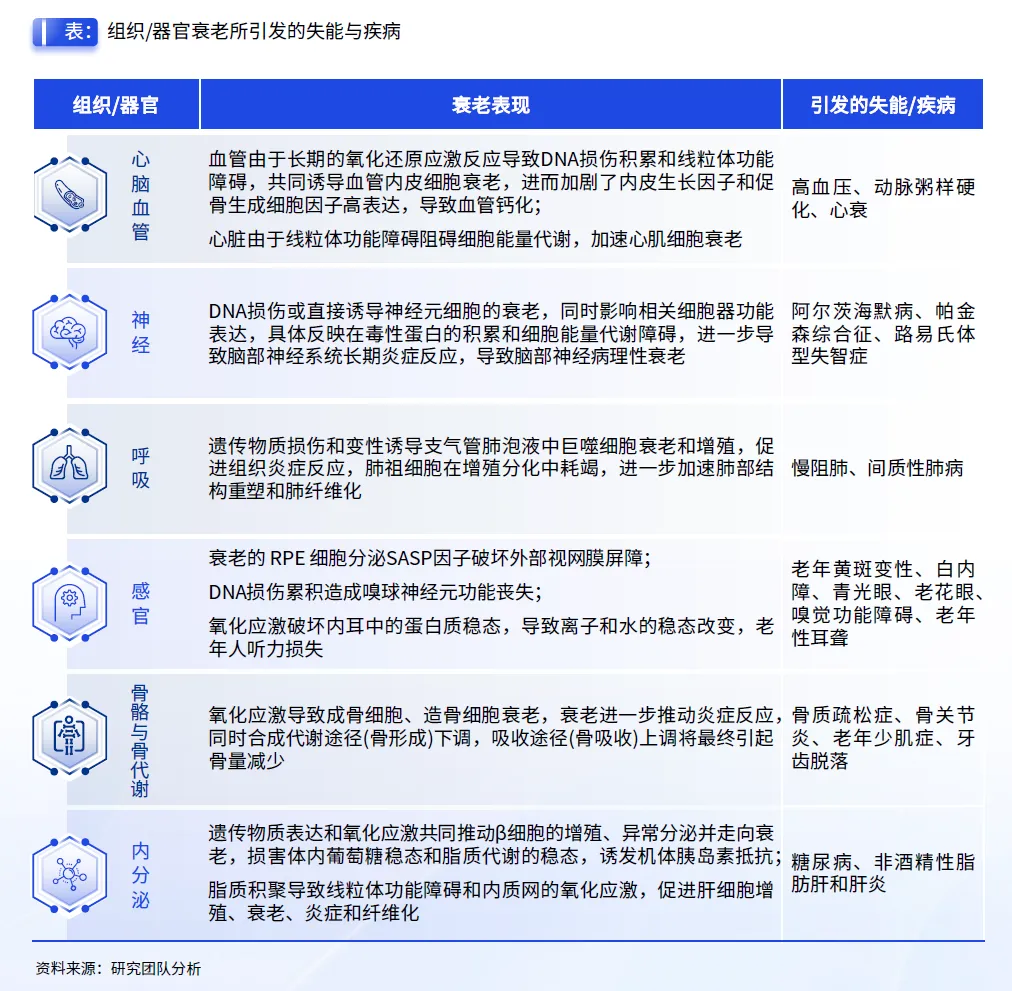
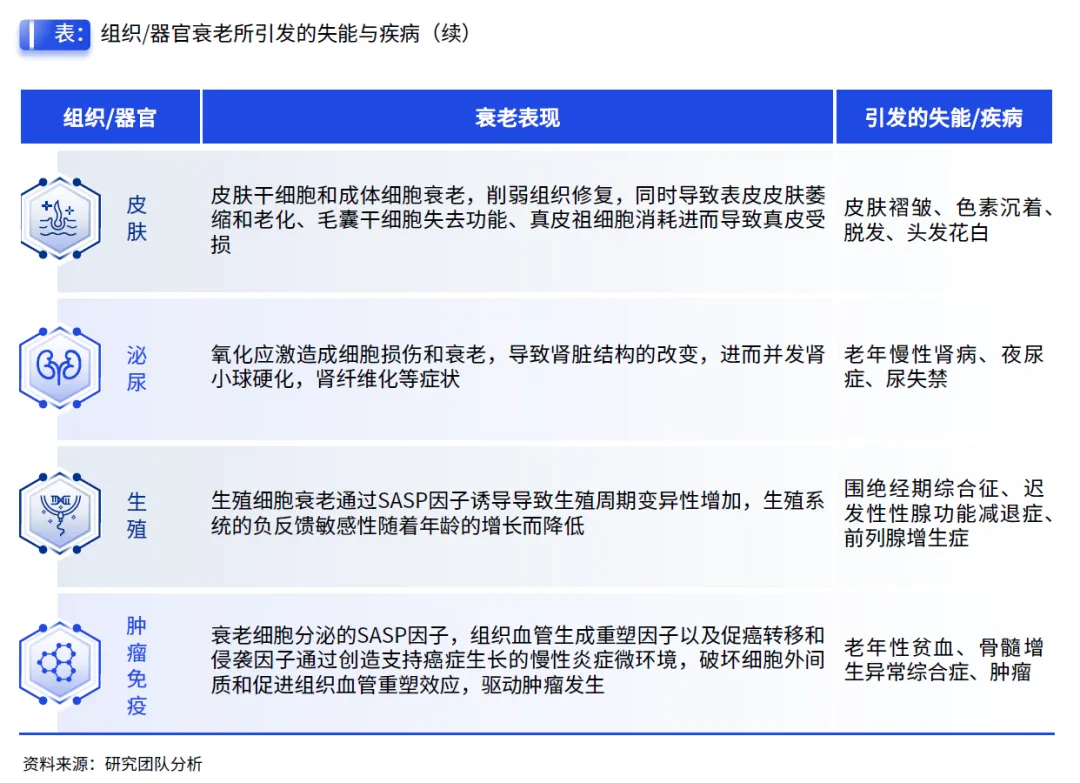
这些机制从三个层面引发机体衰退。在分子细胞层面,衰老表现为细胞增殖永久性停滞、干细胞老化和 DNA 损伤累积。在组织器官层面,各器官拥有各自的衰老分子驱动组合,同时受系统环境影响。在机体层面,上述变化最终表现为认知、行为、外观和身体系统层面的功能障碍与疾病。基于此,研究识别出 10 大组织器官衰老路径及其诱发的 32 种功能障碍和疾病,覆盖心脑血管、神经、呼吸、感官、骨骼与骨代谢、内分泌、皮肤、泌尿、生殖以及肿瘤免疫血液系统。
从社会学角度,抗衰老定位于疾病三级预防体系中的一级和二级预防阶段。一级预防即病因预防,在疾病尚未发生时通过改善生活方式、提升环境质量延缓衰老进程;二级预防即 "三早" 预防,通过早发现、早诊断、早治疗在疾病早期干预。抗老老是一种主动健康管理理念和行为,目标不仅是延长寿命,更是通过积极干预维持身体和心理健康、提高生活质量。从产业角度,抗衰老市场与银发健康市场既相交又有区别:银发健康市场主要面向老年人群的基本生活保障和医疗需求,抗衰老市场则同时覆盖老年和中青年人群,更强调通过科学研究和技术进步主动延缓衰老过程,满足消费者对年轻外貌和健康状态的追求。
四、抗衰老市场需求全景
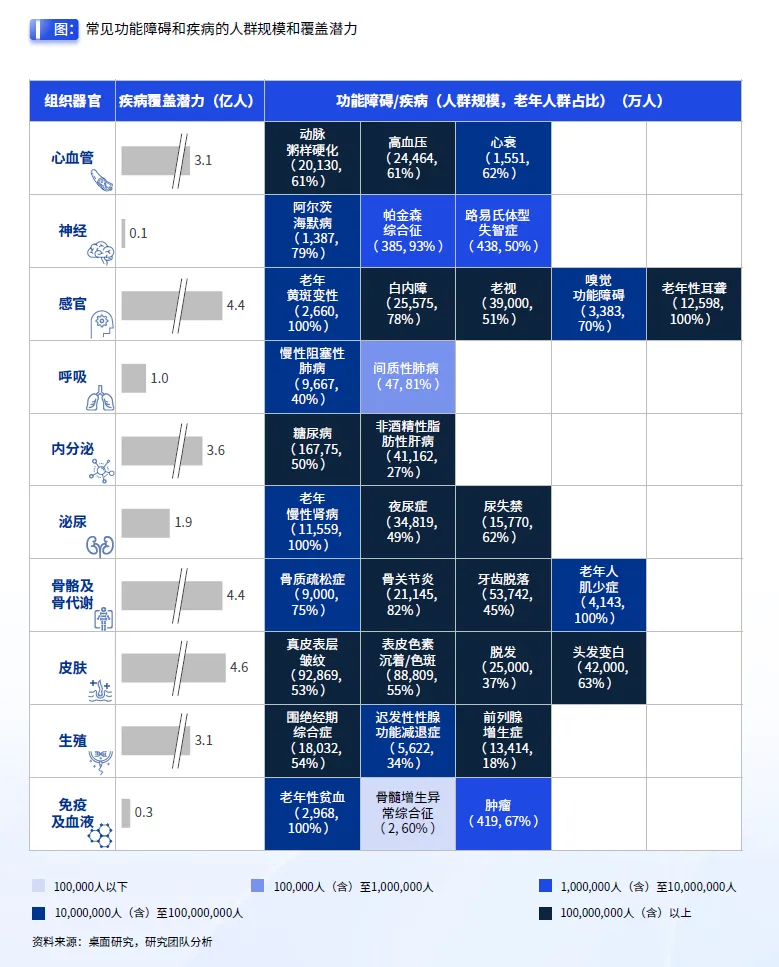
抗衰老市场的人群规模庞大且持续多元化。行业调查显示,购买抗衰老产品的消费者中女性占 70.7%,男性占 29.3%;56.6% 的消费者年龄在 19 至 35 岁之间,37.8% 在 36 至 50 岁之间,这意味着抗衰老已经不再是老年群体的专属需求,中青年群体的预防性消费正在成为市场增长的核心动力。
从疾病覆盖广度看,四大细分赛道人群规模最大。皮肤领域覆盖能力最广,疾病覆盖潜力达 4.6 亿人,中国人群皮肤疾病患病率高达 40% 至 70%,真皮表层皱纹、表皮色素沉着、脱发和头发变白是最常见的衰老表现。骨骼及骨代谢领域覆盖 4.4 亿人,50 岁以上人群骨质疏松症患病率达 19.2%,65 岁以上女性骨质疏松患病率更是超过 50%。感官领域覆盖 4.4 亿人,老年黄斑变性、白内障、老视、嗅觉障碍和老年性耳聋的老年人群占比均在 70% 以上。内分泌领域覆盖 3.6 亿人,糖尿病和非酒精性脂肪肝是该领域最主要的衰老相关疾病。
从疾病经济负担看,三大赛道未来潜力尤为突出。神经领域的失能和疾病带来的经济负担最为显著,每人每年诊治费用近 10 万元,其中阿尔茨海默病每人每年花费超过 11 万元。据世界卫生组织估算,全球老年痴呆症患者治疗费用每年高达 8180 亿美元,到 2030 年总费用预计翻倍以上至 2 万亿美元。免疫及血液系统中,骨髓增生异常综合征每人每年诊治费用超过 15 万元,肿瘤治疗费用同样高昂。心脑血管系统中,动脉粥样硬化每人每年治疗费用约 5 万元,心力衰竭更是达到 3.8 万元。
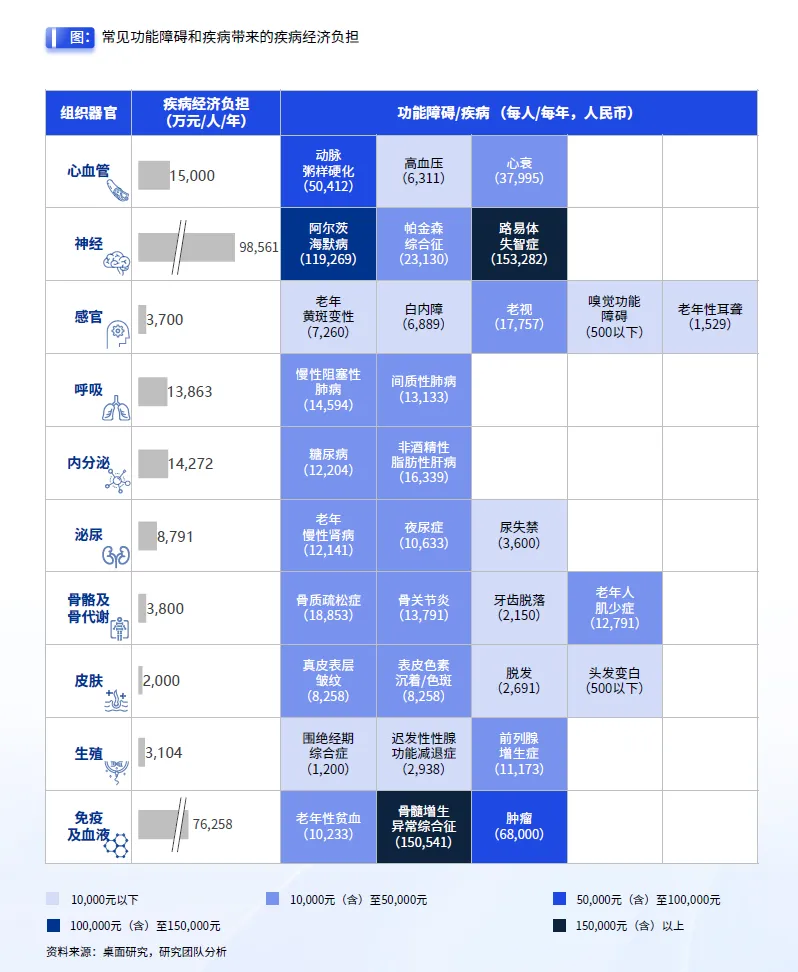
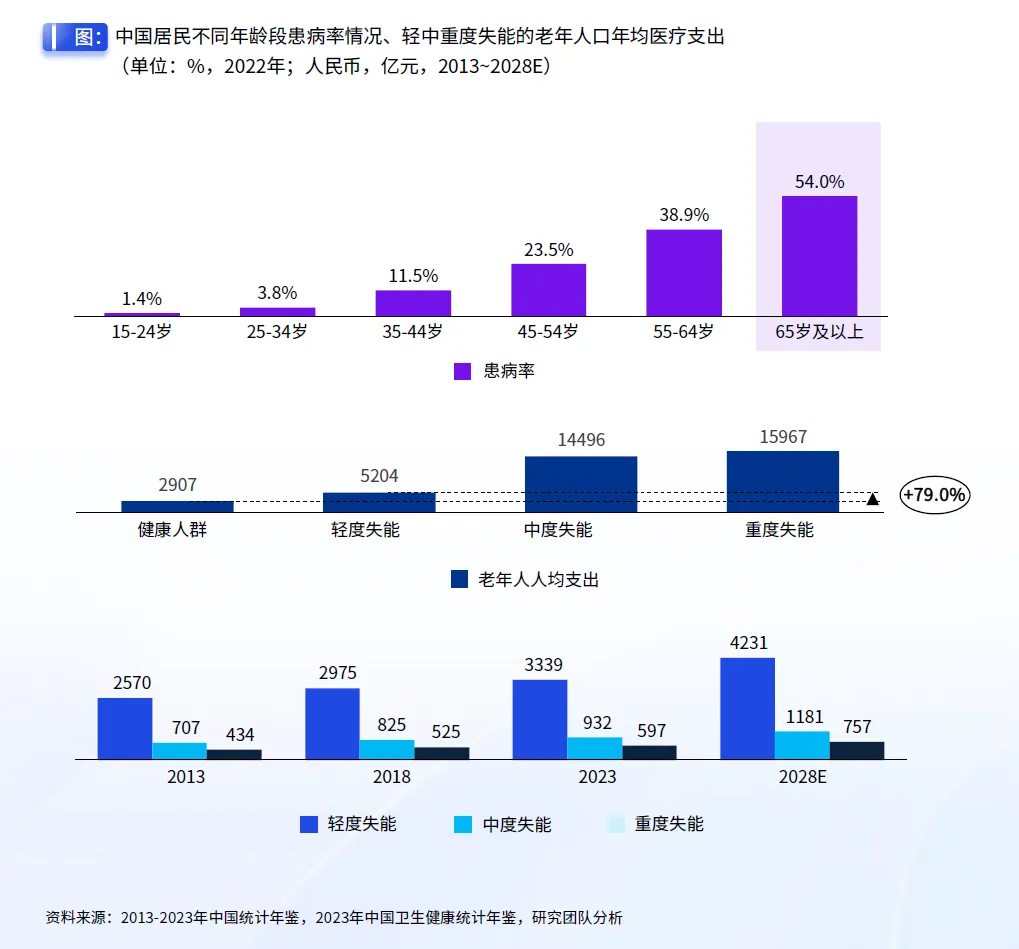
65 岁及以上人群患病率达 54%,显著高于 55 至 64 岁人群的 39%;2023 年轻度失能老年人年均医疗支出 5204 元,高出健康人群近 80%,中度和重度失能老人的医疗支出更是达到轻度失能群体的三倍。经济负担越重的疾病,其抗衰老干预的市场潜力越大,这正是驱动消费者提前投入预防的核心逻辑。
五、抗衰老技术与疗法供给体系
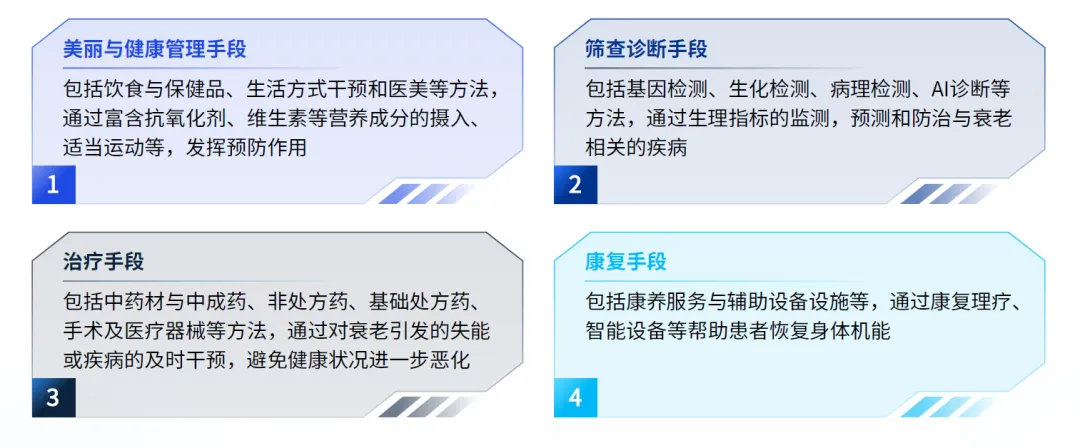
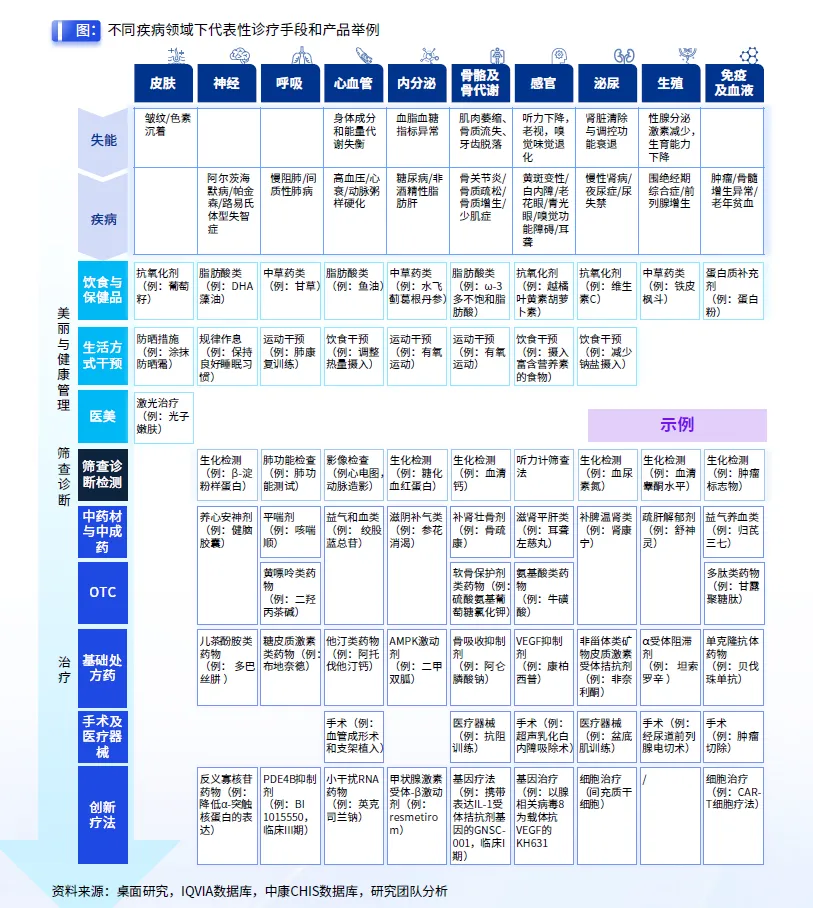
基于衰老诱因和疾病谱的差异,抗衰老供给端已形成从内源到表观、从生活方式到诊疗的多层次干预体系,主要分为四类手段。一是美丽与健康管理手段,包括饮食与保健品、生活方式干预和医美方法,通过抗氧化营养素摄入、适量运动、激光射频等发挥预防作用。二是筛查诊断手段,包括基因检测、生化检测、病理检测和 AI 诊断,通过生理指标监测预测和防治衰老相关疾病。三是治疗手段,包括中药材与中成药、非处方药、处方药、手术及医疗器械,以及再生医学、基因治疗等创新疗法。四是康复手段,通过康养服务和辅助设备帮助患者恢复身体机能。
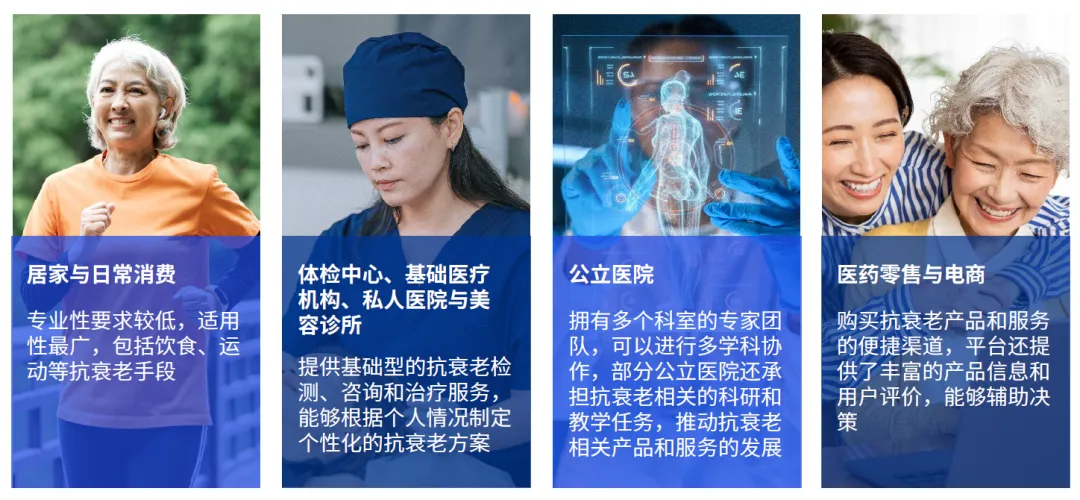
供给端的实施场景同样多元,涵盖居家日常消费、体检中心与基础医疗机构、公立医院专科科室、医药零售与电商平台,以及美容机构和私立医院。在精准医疗趋势下,不同专科的抗衰老策略各有侧重:皮肤科侧重激光、微针等物理手段和抗氧化外用药;内分泌科侧重激素替代疗法和代谢调节;营养与生活方式管理则是跨领域通用的基础手段。
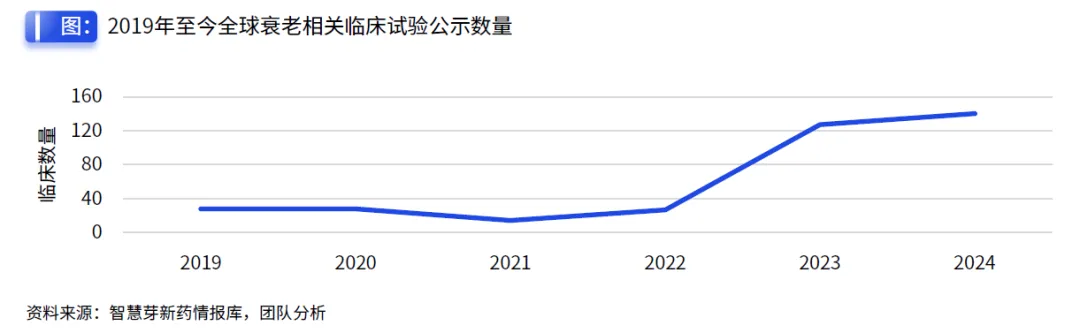
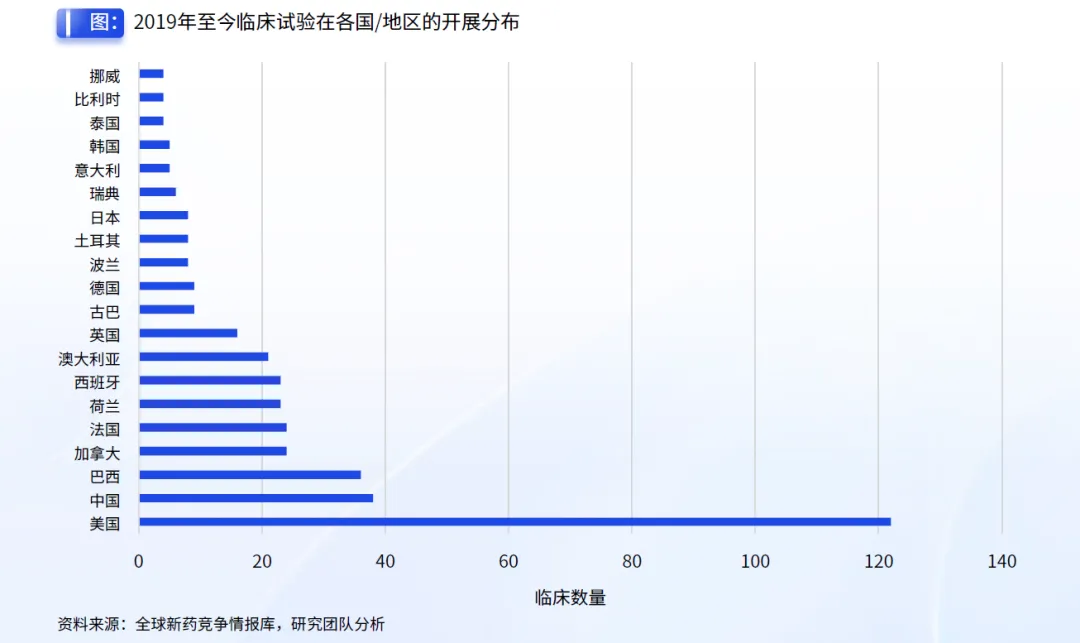
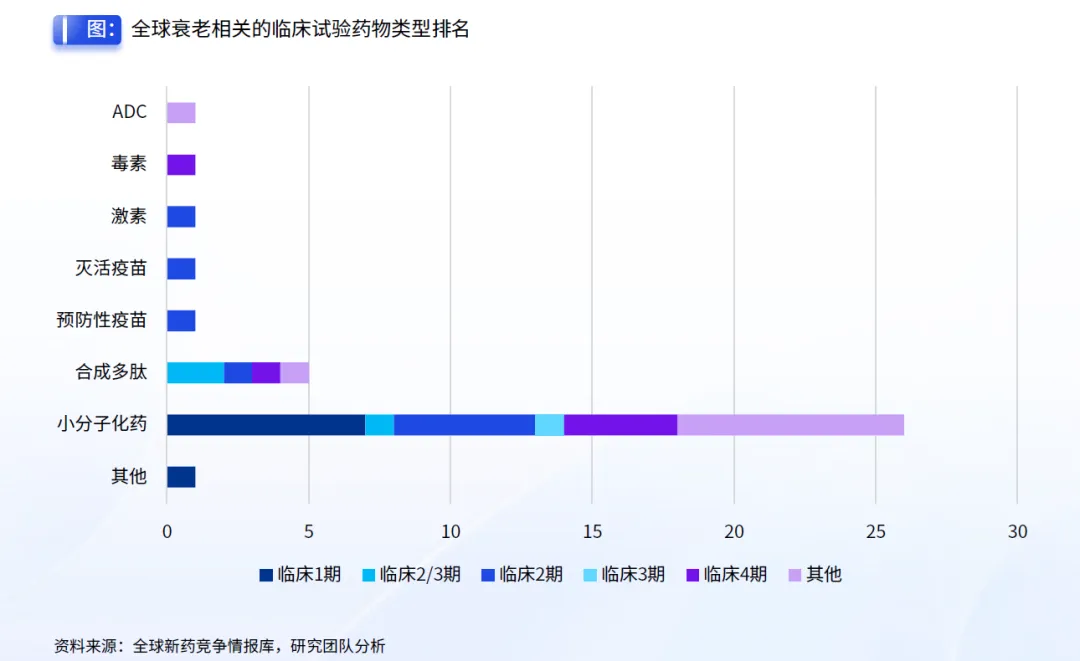
转化医学研究为抗衰老技术爆发奠定了基础。全球衰老相关临床试验数量持续上升,2019 年以来美国以 122 项临床试验居于领先地位,中国以 37 项位居世界第二,且近三年增速明显,从 2022 年的 4 项跃升至 2024 年的 14 项。全球试验用药以 "老药新用" 为主要策略,即在已上市药物中寻找抗衰老潜力,药物类型以小分子化合物为主,合成多肽次之。2024 年发表于《细胞》杂志的研究证实,盐酸二甲双胍可有效延缓灵长类多器官衰老,减少牙周骨质流失和大脑皮层萎缩,提升认知能力,标志着 "老药新用" 路径的重要突破。
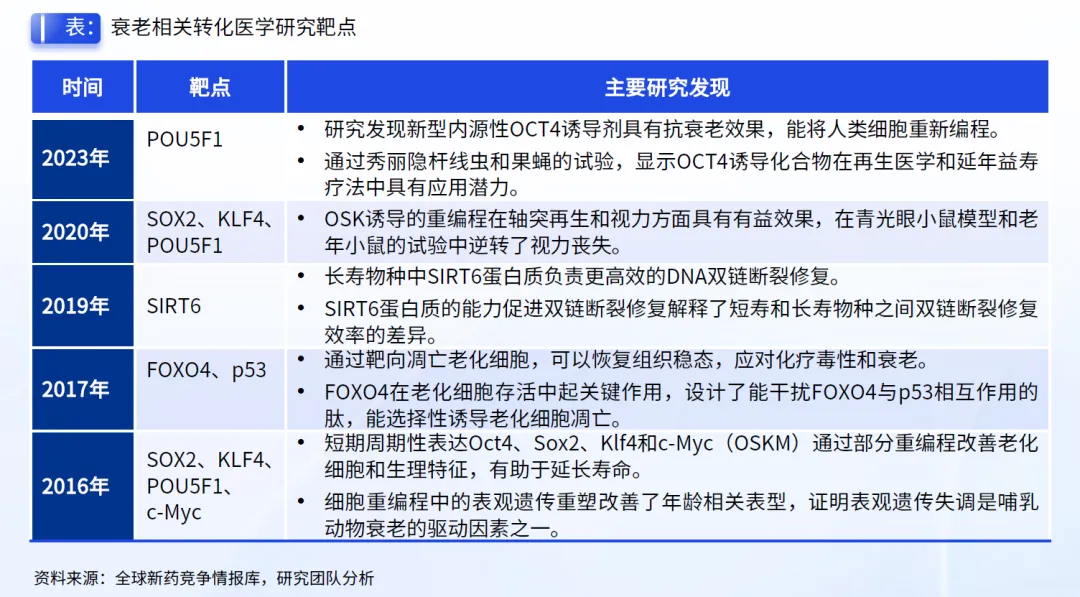
前沿技术方向同样值得关注。智能手表等可穿戴设备已能实时追踪心率、睡眠和血压等健康指标,辅助诊断心脏病和运动障碍。基于 DNA 甲基化的表观遗传时钟成为预测生物学年龄最准确的手段,为识别衰老风险和评估干预效果提供了量化工具。Altos Labs 等企业推进的细胞重编程技术,尝试将成年细胞逆转至年轻状态;AI 则被加速用于新药发现和衰老生物标志物识别。在中医药领域,龟龄集、人参皂苷 Rg1、三七片等传统方药和活性成分经现代研究证实具有清除自由基、延缓神经系统老化等功效,中医药多成分、多靶点的调理理念与现代抗衰老的系统干预方向高度契合。
六、各国政府的治理实践
长寿时代对政府治理提出了系统性挑战。随着寿命延长,护理需求、退休年龄、劳动力结构、基础设施和财政支付体系都需要同步调整,各国已探索出各具特色的应对路径。
▌英国是全球应对人口老龄化的领先范例。2017 年,英国将人口老龄化列为四大产业战略挑战之一,与人工智能和数据、清洁增长以及未来机动性并列。2018 年成立研究与创新健康老龄化产业战略挑战基金,2019 年成立世界首个关于长寿的全党派议会小组,目标到 2035 年为所有社会阶层公民增加 5 年健康预期寿命。研究显示,将 50 至 64 岁人群就业率提高到 75%,每年可为英国增加 GDP900 亿英镑,贡献 16 亿英镑的收入税和国民保险。
▌新加坡采取 "原地养老" 策略,鼓励老年人在家中或社区养老,通过国家健康项目促进健康筛查和健康习惯养成,计划将养老中心数量翻倍至 2025 年的 220 家,同时实施灵活的老年工人保留策略,通过重新设计工作岗位和提供技能提升机会,延长老年人口的劳动参与年限。
▌日本则以包容性老龄化为核心,2022 年内阁决定投资 1 万亿日元,从根本上提高人力资本投资并将劳动力转移至增长部门,同时将社区设施改造为兼具日常跨代聚集和灾害响应功能的复合空间,翻新闲置房屋吸引年轻学生和艺术家入住。
▌韩国注重培训医生、护士和养老护理人员的老年病学技能,推广以社区为基础的整合照护模式,协调医疗、社会和长期照护服务,为老年人提供社区内的全面持续照护。
▌中国的应对策略以政策引领和产业培育为主线。在保障基本养老和医疗服务的基础上,近年来政策重心逐步转向银发经济和抗衰老产业的规模化、标准化、集群化、品牌化发展,通过税收优惠、财政补贴等激励政策降低研发成本,同时完善相关法律法规规范行业秩序、保护消费者权益。政府、研究机构和企业三方协同的格局正在形成:政府层面制定产业标准和激励政策,研究机构深化基础研究和技术突破,企业敏锐洞察市场趋势、前瞻布局健康食品、生物医药、医疗器械、智能穿戴和医疗美容等细分领域。
七、结语
长寿经济与抗衰老产业正处在科学突破、政策东风和消费升级三重红利的交汇点。从全球视角看,人类预期寿命的持续延长是不可逆转的大趋势,衰老从 "自然宿命" 向 "可干预医学问题" 的认知转变,正在释放一个规模以万亿美元计的新兴市场。从中国视角看,3.23 亿老年人口叠加 "边富边老" 的现实国情,既带来了医疗支付和社会照护的沉重压力,也孕育了全球最大的抗衰老产业蓝海。
产业发展的底层逻辑已经清晰:以衰老十大机制为科学基础,以 10 大器官 32 种疾病为需求图谱,从预防性健康管理到筛查诊断再到创新治疗的多层次供给体系正在快速成型。"老药新用" 降低了研发门槛,AI 和基因技术拓展了干预边界,中医药提供了独特的系统解决方案。未来的竞争将不再是单一产品或单一疗法的竞争,而是覆盖全生命周期、融合多学科技术、兼顾医疗价值与消费体验的综合生态竞争。对于企业而言,把握皮肤、骨骼、感官、内分泌等高覆盖赛道的消费医疗机会,同时布局神经、免疫血液等高经济负担领域的严肃医疗机会,将是在这个万亿级赛道中占据有利位置的关键。


发表评论
发表评论: