
 研报速递
一、罗莱的位置:一个"缩表式提质"的样本
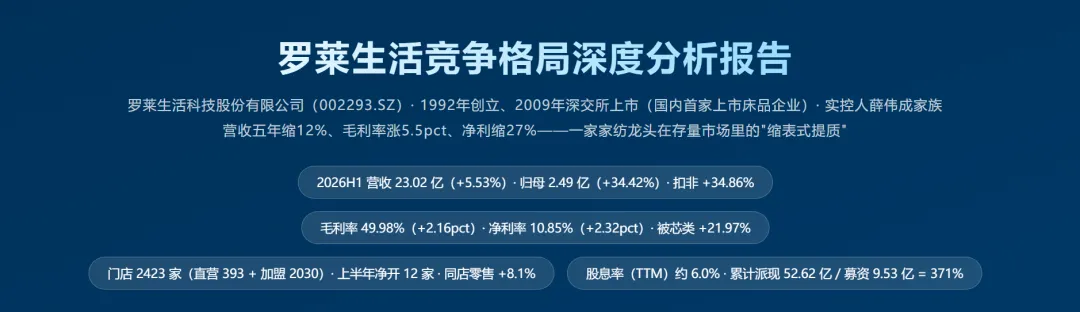
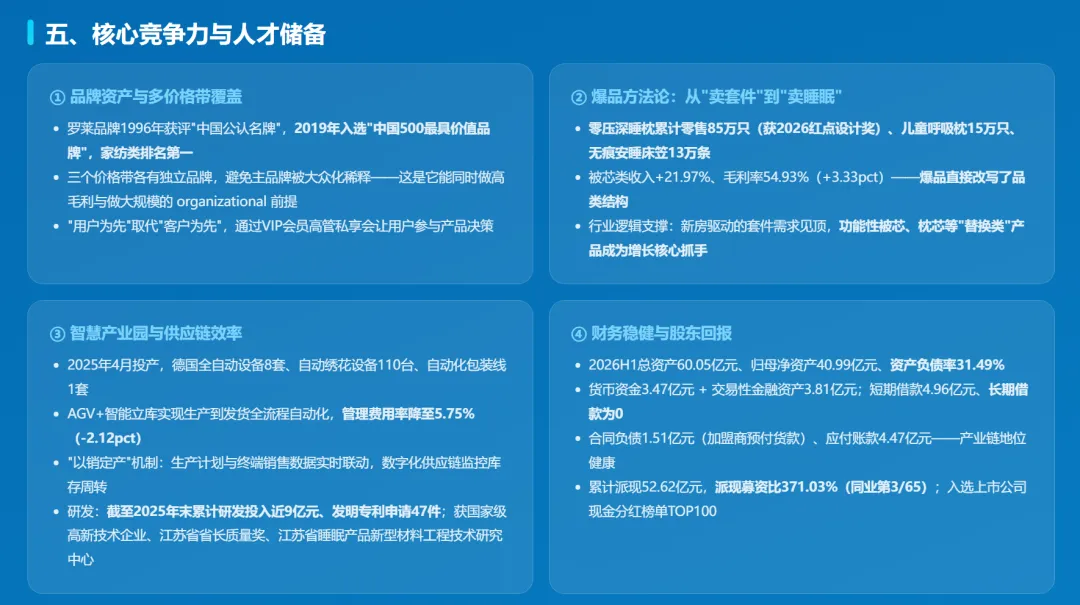
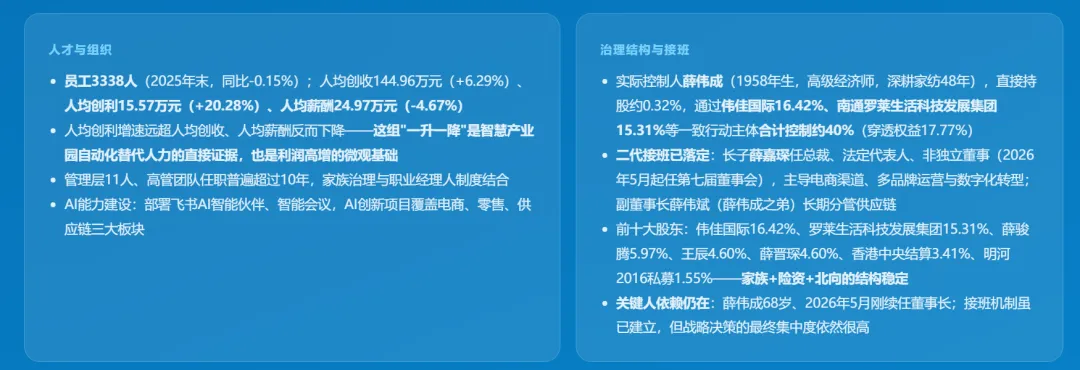
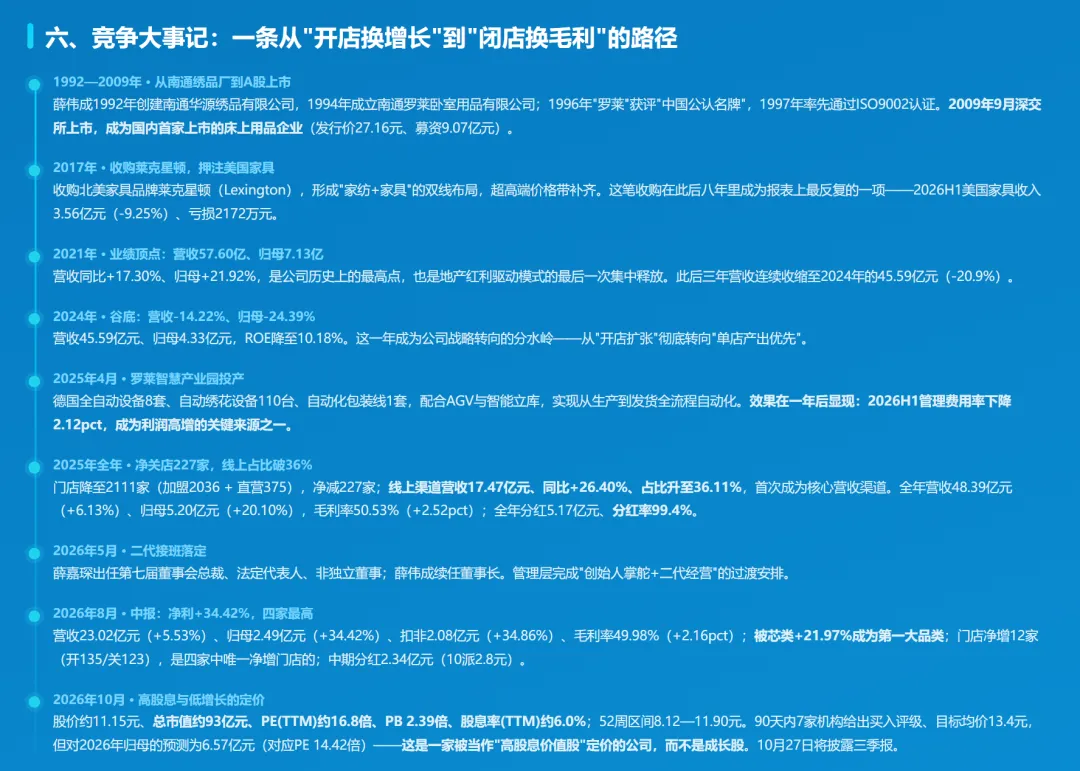
罗莱生活是一家典型的"细分第一、体量有限、现金回报极高"的消费品公司。1992年薛伟成在江苏南通创立罗莱品牌,1994年成立南通罗莱卧室用品有限公司,2009年9月登陆深交所,是国内首家上市的床上用品企业(发行价27.16元、募资9.07亿元)。公司聚焦以床品为主的家用纺织品,形成覆盖超高端、高端、大众三个价格带的品牌矩阵:超高端有廊湾、内野、莱克星顿(Lexington,2017年收购的美国家具品牌);高端是主品牌罗莱与罗莱儿童;大众市场是LOVO乐蜗。
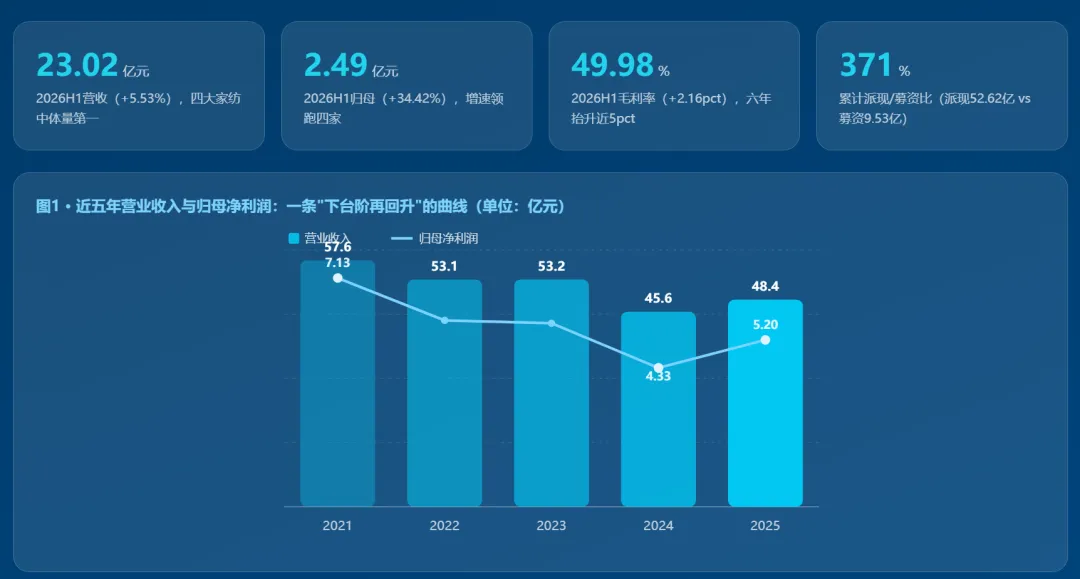
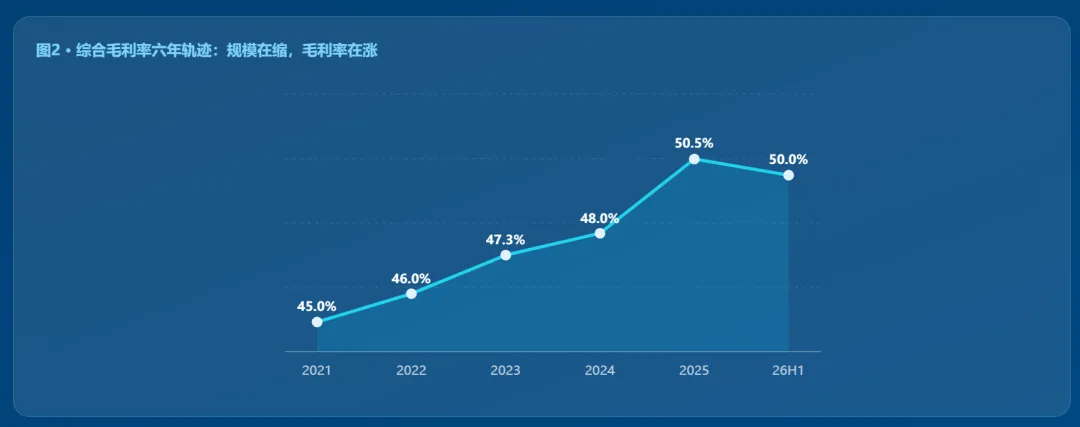
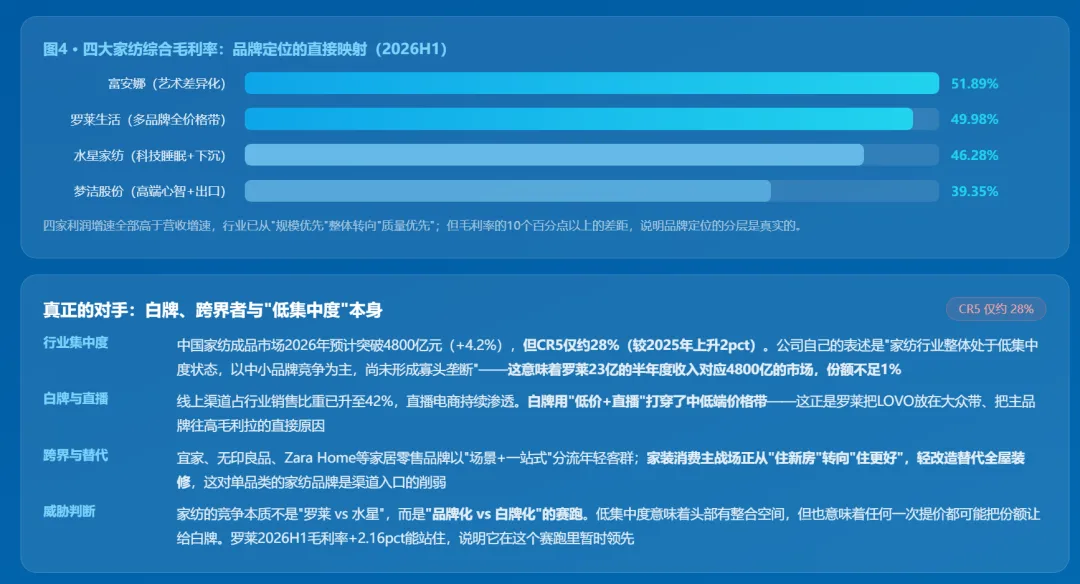
先看一组容易被忽略的数字:2021年营收57.60亿元、归母7.13亿元;2024年营收45.59亿元、归母4.33亿元。三年时间营收缩了12.01亿元(-20.9%)、净利缩了2.80亿元(-39.3%),五年营收复合增长率-3.43%、净利复合增长率-6.13%。但同期毛利率从45.0%一路抬升到2026H1的49.98%,涨了近5个百分点。
这就是这家公司最值得研究的结构性变化:它主动放弃了一部分规模,换来了利润率。2025年全年净关门店227家(加盟2036家、直营375家),2026H1关123家、开135家、净增12家——关的不是店,是低效店;开的也不是店,是"好店"。公司自己在业绩说明会上的定性是"主动开展店态升级调整、淘汰经营不及预期的低效门店",不是战略收缩。数据支持这个说法:2026H1国内直营月均单店收入8.07万元、同店零售增长8.1%。
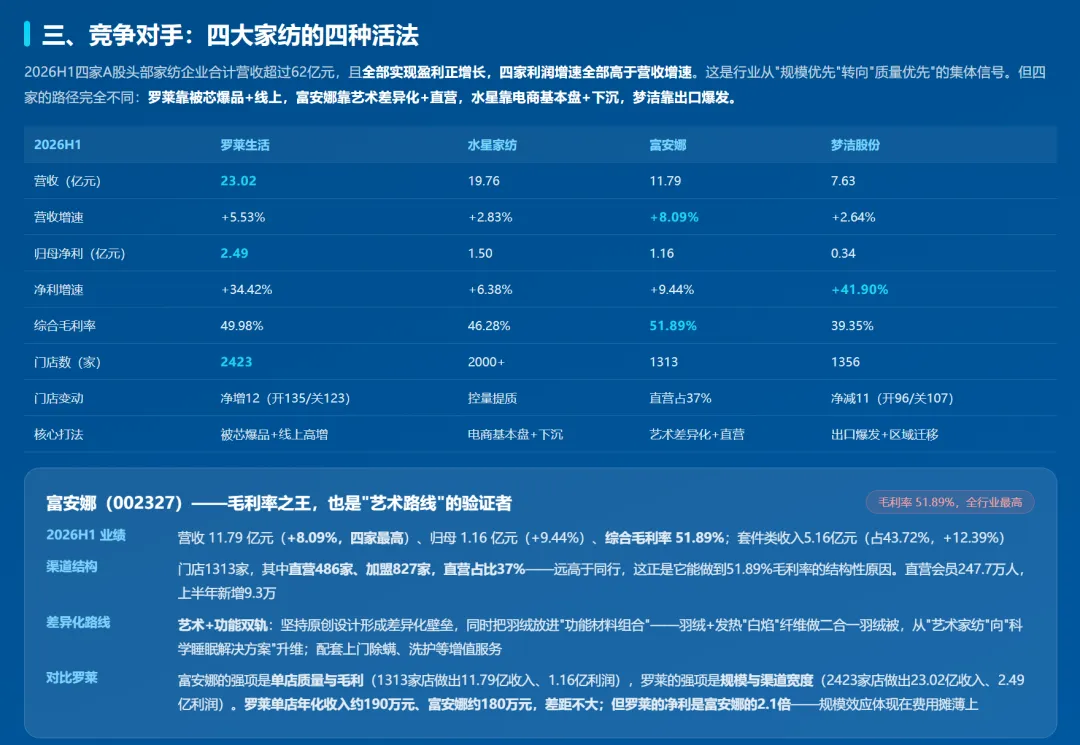
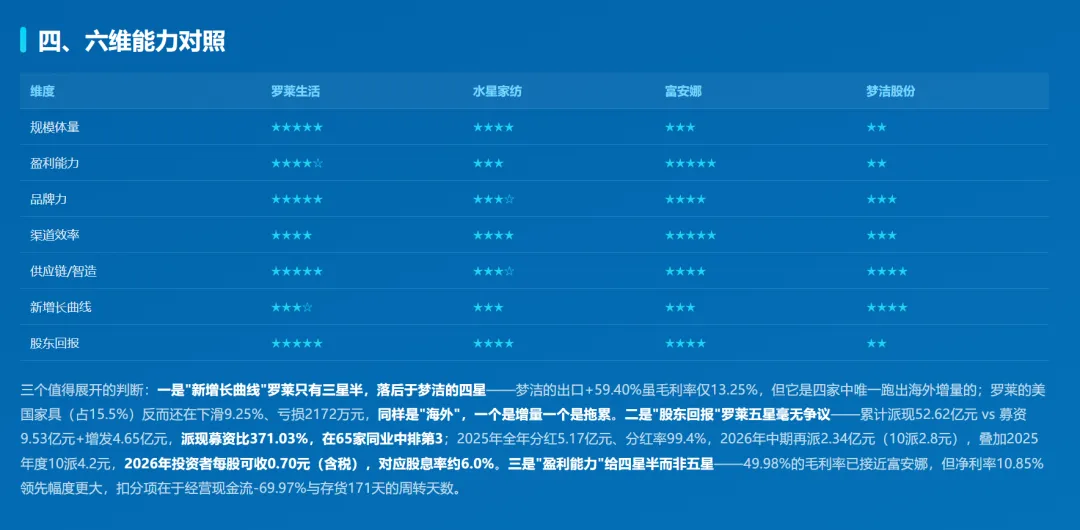
2026H1的答卷是这轮转型的最佳证明:营收23.02亿元(+5.53%)、归母净利润2.49亿元(+34.42%)、扣非2.08亿元(+34.86%)、毛利率49.98%(+2.16pct)、净利率10.85%(+2.32pct)。结构上,国内家纺19.46亿元(+8.77%,归母2.70亿元、+27.18%)是真正的引擎——线上+13.82%、直营+9.78%、加盟+6.96%,三条渠道同步增长;而美国家具(莱克星顿)3.56亿元(-9.25%)、归母亏损2172万元,虽仍在亏,但亏损同比明显收窄,从拖累项变成了"减亏贡献"。
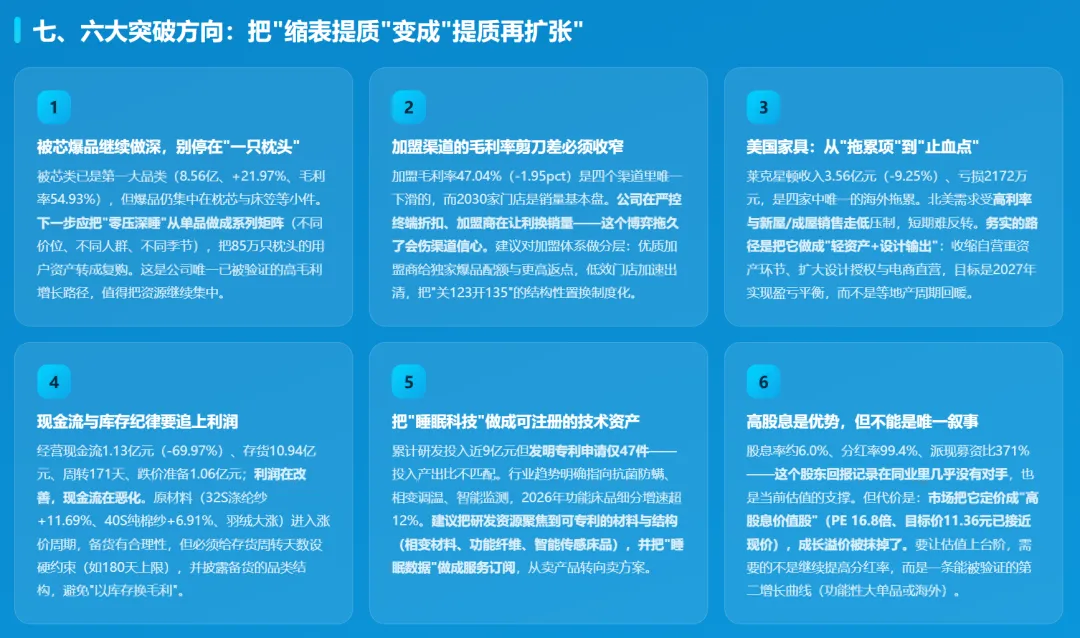
产品端的变化更值得关注:被芯类8.56亿元(+21.97%,占37.17%,毛利率54.93%、+3.33pct)一跃成为第一大品类,把标准套件类(7.06亿元、+7.84%、占30.69%)挤到了第二位。这背后的行业逻辑是——新房置业拉动的"套件需求"已经见顶,日常替换与改善型的"被芯/枕芯需求"才是新的增长抓手。而传统强势的夏令产品(1.26亿元、-12.56%)与枕芯(1.35亿元、-10.61%)反而在下滑。
但报表里也有一处必须点出的紧张:经营活动现金流净额1.13亿元、同比大降69.97%,公司解释为备货导致购买商品支出增加。同期存货10.94亿元、存货周转天数171天、跌价准备1.06亿元;销售费用6.38亿元(+11.43%)、销售费用率27.71%(+1.46pct)——利润的改善有一部分是靠管理费用率下降2.12pct(智慧产业园投产)换来的,而营销投入反而在加码。这是一个健康的组合,但现金流的下滑说明"提质"这件事仍在花钱阶段。
二、品牌与渠道:一个屋檐下,四个毛利率完全不同的生意
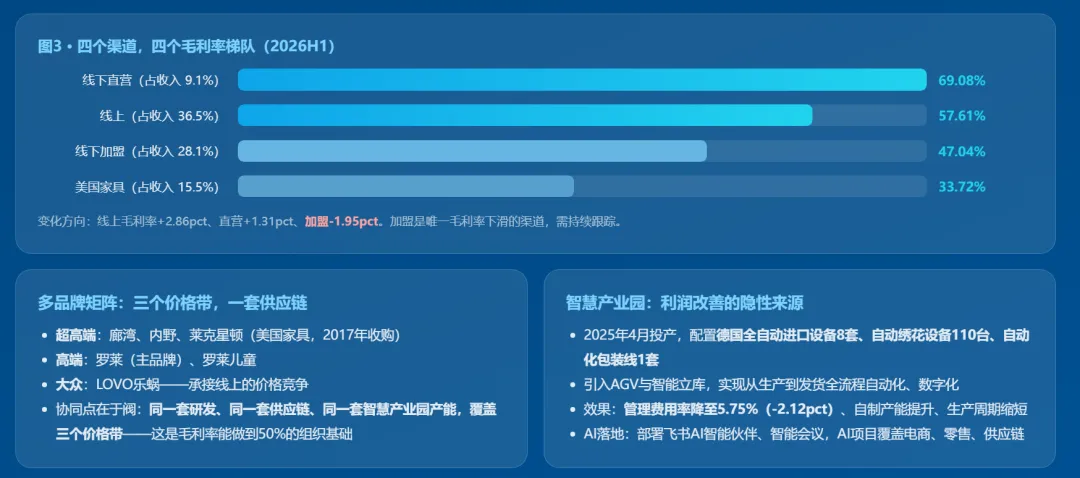
罗莱的渠道结构是理解它的关键。2026H1四个渠道的毛利率分别落在四个完全不同的梯队——直营69.08%、线上57.61%、加盟47.04%、美国家具33.72%,最高与最低相差35个百分点。这不是管理效率问题,是商业模式问题:
直营(占收入9.1%)是品牌形象的锚,月均单店8.07万元、毛利率69.08%(+1.31pct),但只有393家,扩张成本高;线上(占36.5%)已经是第一大渠道、同比+13.82%、毛利率57.61%(+2.86pct)——这是本期利润改善的最大功臣,一个"高增长+高毛利"的渠道组合在消费品公司里极其罕见;加盟(占28.1%)是销量的基本盘,2030家门店,但毛利率47.04%(-1.95pct),是唯一毛利率下滑的渠道;美国家具(占15.5%)毛利率33.72%,仍处亏损。
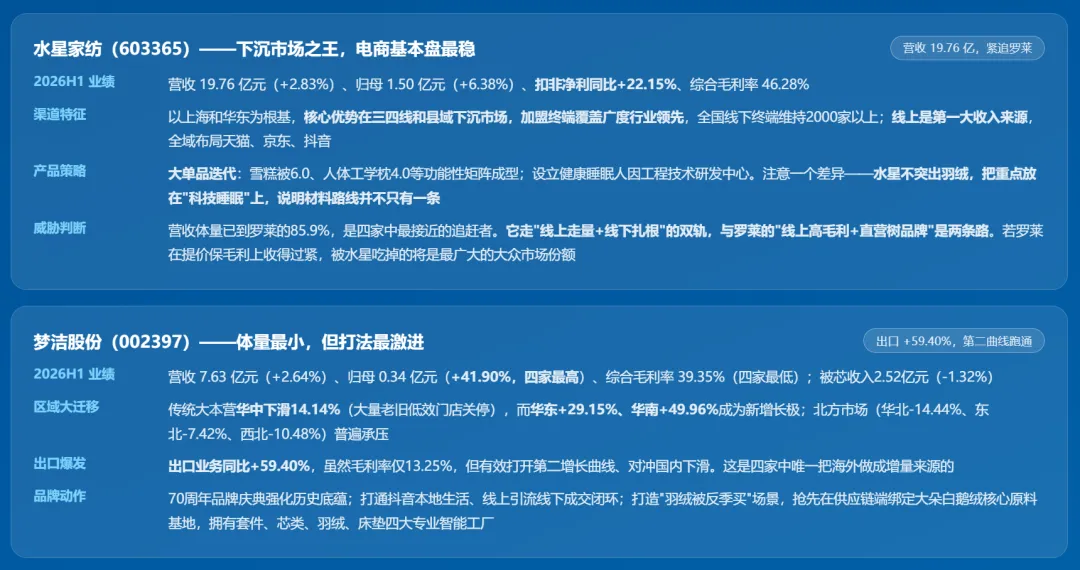
这里有一个值得警惕的细节:加盟渠道毛利率下滑1.95pct,同时公司在严格把控终端价格体系与折扣力度。两个事实合在一起读,说明加盟商的经营压力在上升——公司在提价保毛利,加盟商在让利换销量。如果这个剪刀差继续扩大,2030家门店的稳定性会成为问题。
产品端的"爆品战略"是另一条主线。罗莱零压深睡枕累计零售突破85万只、罗莱儿童呼吸枕突破15万只、无痕安睡床笠突破13万条,其中零压深睡枕获2026年红点设计奖。这些单品的意义不在于绝对销量,而在于它们把公司从"卖套件"转向"卖睡眠解决方案"——被芯类毛利率54.93%、高于标准套件类的48.96%,就是这条路径的财务证明。
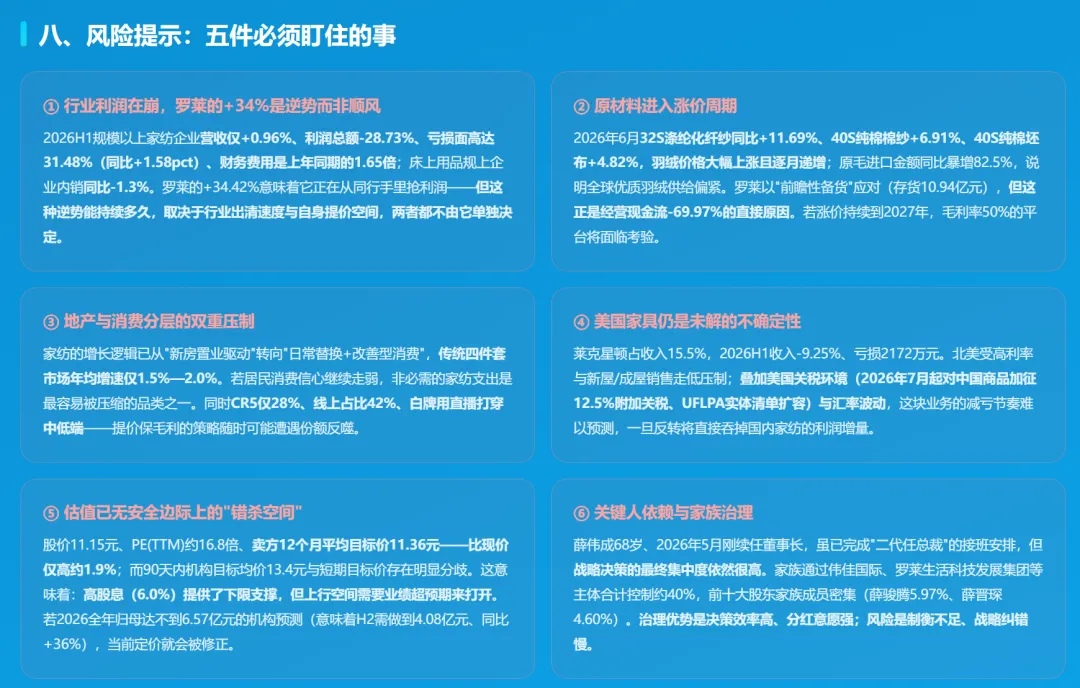
本报告为公开信息整理与竞争格局分析,不构成任何投资建议。爆品销量为不同时点披露口径(零压深睡枕另有"截至2026年3月累计73万只"的表述),渠道占比为四舍五入后数值。
报告生成日期:2026年10月22日

发表评论
发表评论: