
 研报速递
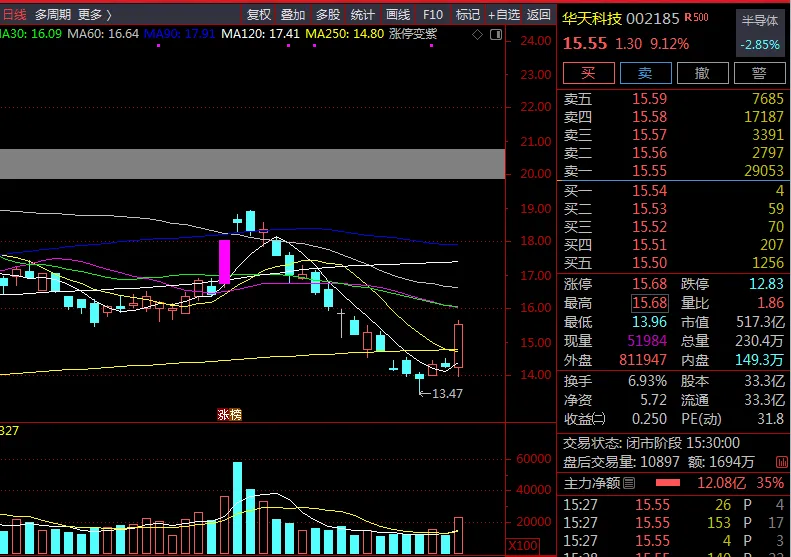
一、今日大涨核心原因(10 月 22 日,收盘 15.55 元,+9.12%,盘中涨停尾盘炸板)
最直接催化:存储涨价消息刺激
集邦咨询预测,2026 年 Q4 DRAM 合约价环比上涨约 20%,存储周期继续向上,资金优先炒作存储封测标的。 华天是国内存储封测核心厂商,此前互动易明确回复:公司已经具备 LPDDR6 封装产能和订单(LPDDR6 面向端侧 AI,是市场高关注的新一代内存),这是个股区别于长电、通富微电的加分题材。
叠加 3 个助攻逻辑:
- 并购落地利好
:收购华羿微电 100% 股权已经完成资产过户,即将并表,切入车规功率半导体封装,打开第二增长曲线,预期明确。 - 先进封装 + AI 算力预期
:南京先进封测二期扩产,布局 HBM、2.5D/3D 先进封装;叠加海外 iHBM 等存储新技术催化,先进封装赛道情绪回暖。 - 中报基本面打底
:2026 上半年营收 105.11 亿(+35.09%),归母净利 8.13 亿(+259.15%),扣非扭亏,存储封装业务毛利率持续修复,有基本面支撑。
盘面特点:午后存储芯片板块异动拉升,资金快速抢筹直线冲板;但尾盘炸板回落,说明短线分歧较大,以题材情绪驱动为主,不是板块集体共振行情
二、公司基本面与主营产品介绍
华天科技成立于 2003 年,2007 年深交所上市,总部甘肃天水,是中国大陆营收规模前三、全球前十的集成电路封装测试(OSAT)企业,封测业务占比超 99.9%,2016–2025 年营收 CAGR 约 15.4%;产业基地覆盖天水、西安、昆山、南京、韶关及马来西亚 Unisem。
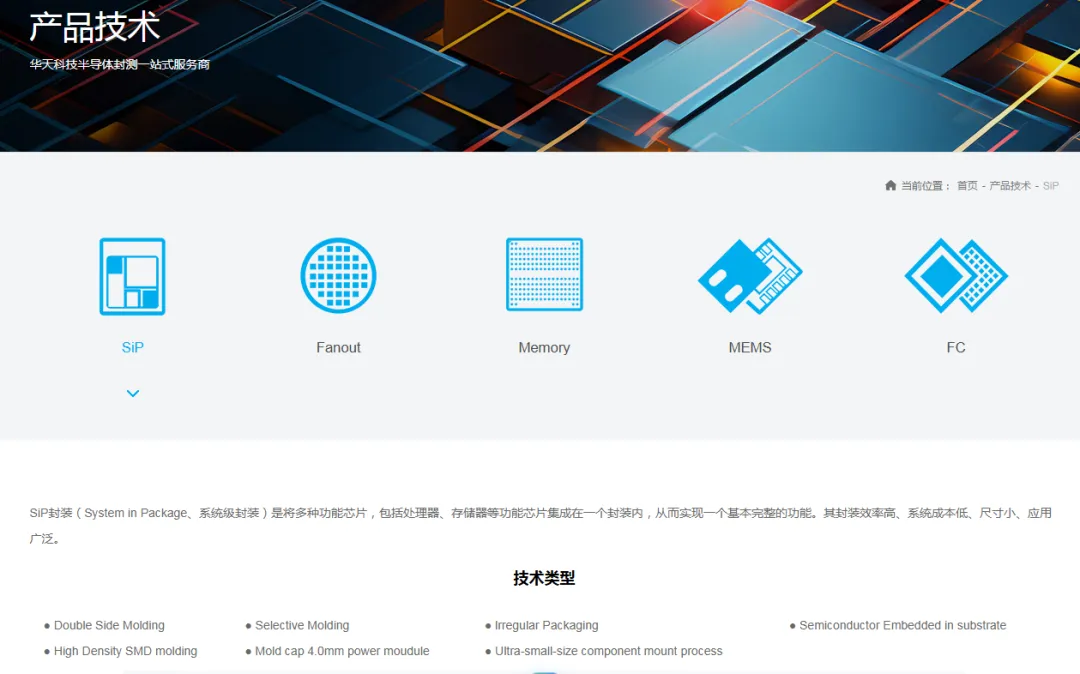
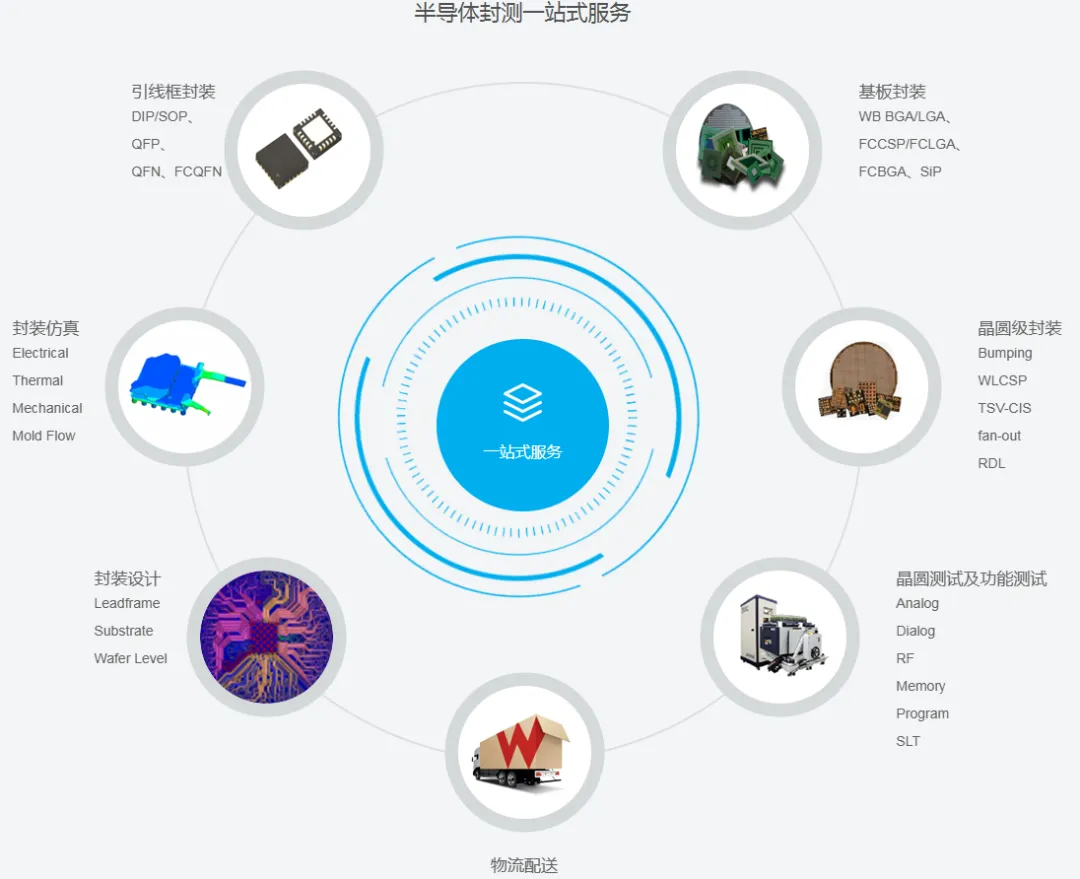
产品体系: 传统封装包括 DIP/SDIP、SOT、SOP/SSOP/TSSOP、QFP/LQFP、QFN/DFN、BGA/LGA 等;先进封装包括 FC 倒装、MCM/MCP、SiP、WLP 晶圆级、TSV、Bumping、MEMS、自主 eSiFO 扇出型(含 3D eSinC)、PLP 以及 2.5D/3D;2025 年 8 月设立华天先进专攻 2.5D/3D 前沿封装,客户覆盖通讯、计算、消费电子、物联网、工业控制、汽车电子,并为长鑫等国内存储企业提供封测服务。
三、财务状况详解:
财务亮点: 收入端高增长,毛利率连续修复(Q2 单季毛利率 16.88%、净利率 13.53%),经营性现金流健康,2026H1 货币资金 52.45 亿元;研发投入 6.44 亿元、同比 + 32.37%。
必须正视的隐忧: 2026H1 归母 8.13 亿元与扣非 2.50 亿元之间相差 5.63 亿元,主要来自4.87 亿元金融资产公允价值变动及证券投资收益,即利润 "半边天" 由证券投资撑起,主业盈利弹性被放大;资产负债率约 51.5%(自行计算 242.04/469.91),财务费用 1.59 亿元、同比 + 91%(利息费用 1.76 亿元 + 汇兑损失),重资产高资本开支(2025 年 61.46 亿元)对现金流和负债形成持续压力。
四、投行一致预期(未来三年预测表)
截至 2026-10-22,6 个月内共 2 家机构覆盖(华龙证券 "买入"2026-04-22、兴业证券 "增持"2026-09-02),取两家均值列示;当前价 15.55 元对应 PE 为自行计算(现价 / EPS)。
口径说明:收入仅兴业证券披露完整三年预测;净利 / EPS 为同花顺 F10 汇总的两家机构均值;华龙预测不含华羿微电增厚,兴业为首次覆盖;无机构给出明确目标价。
五、综合评估与分时段情景
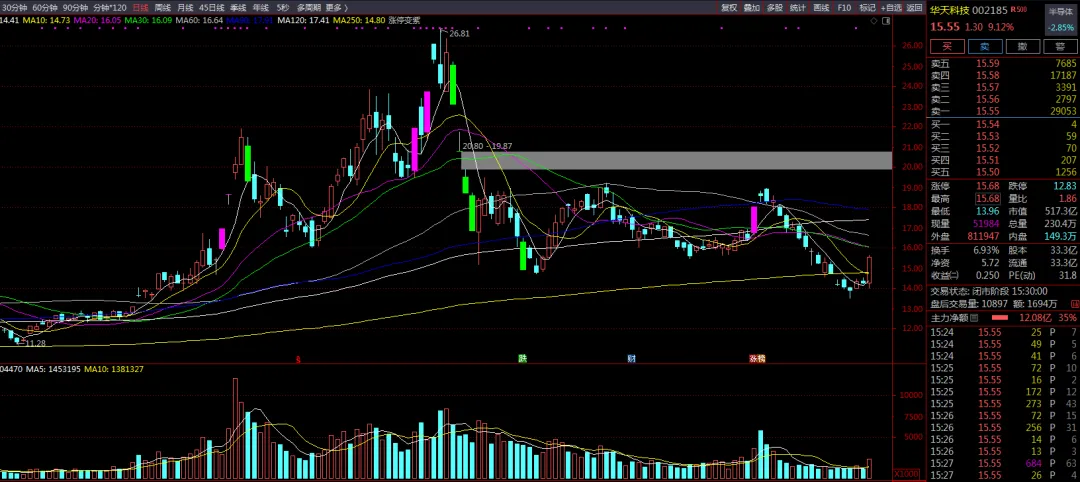
综合当日盘面、技术位置、消息面和估值,研究判断为:中性偏强但属超跌情绪反弹,持续性需验证。产业逻辑上,AI 算力驱动先进封装、存储涨价周期、国产替代与华羿微电并购构成中期支撑,公司 Q2 主业毛利率已明显改善;但短期股价由 LPDDR6 题材情绪点燃,涨停炸板、当日专用资金流缺失、扣非利润占比低、forward PE 约 50 倍,估值已透支部分预期。
分时段情景区间(研究视角,非目标价承诺):
研究视角的观察边界(非操作指令): 已持仓者,可把 14.2 元与 13.96 元作为情绪强弱的观察线,若放量跌破则本轮反弹逻辑弱化;空仓者,15.68 元追高的赔率取决于次日能否快速补量封住,更稳妥的观察点是回踩 14.2–14.5 元是否缩量企稳;短线参与需明确这是高波动题材博弈,T+1 制度下无法日内纠错。以上均为条件式研究框架,具体决策与仓位由投资者自行判断。
六、短期风险提示
- 追高与炸板风险:
今日涨停未封住、尾盘回落,说明分歧已现,次日若高开低走,短线情绪资金可能快速反转,追高回撤风险大。 - 盈利质量风险:
H1 归母过半来自证券投资公允价值变动,扣非仅 2.50 亿元,若三季报主业利润未跟上,当前 50 倍 forward PE 缺乏盈利支撑。 - 题材兑现风险:
LPDDR6 仅有 "有产能与订单" 的定性表述,无金额、无占比;DRAM 涨价向公司封测报价的传导未经证实,存在利好被提前定价的可能。 - 大盘与板块回撤风险:
当日大盘重挫、封测板块早盘下跌,个股独立行情在系统性回调中难以独善其身。 - 并购与周期风险:
华羿微电交割、并表节奏及业绩增厚存在不确定性;半导体周期、汇率(财务费用中汇兑损失)、海外客户资本开支波动均会影响利润。


发表评论
发表评论: