
 研报速递
薄膜沉积设备行业研究报告:超200亿美元赛道的技术演进与国产替代
摘要
薄膜沉积是半导体前道制造中与光刻、刻蚀并列的三大核心工艺之一,设备投资占晶圆制造设备投资的22%—25%,仅次于光刻机。据SEMI及Gartner数据,全球薄膜沉积设备市场规模已从2020年的约172亿美元增长至2021年的超200亿美元,2022年达233亿美元(CAGR 13.26%),中国大陆市场占比约25%—35%,是增长最快的区域市场。
行业呈现典型的寡头垄断格局:PVD领域应用材料(AMAT)一家独大(份额85%—86%),CVD领域AMAT、泛林(LAM)、东京电子(TEL)三家CR3超80%,ALD领域TEL与ASM合计份额约60%—70%。国产化率虽从2020年招标口径的5.5%提升至2023年的约22.7%,但仍显著落后于清洗(58%)、刻蚀(44%)等环节,是国产替代空间最大的前道设备细分之一。
需求端三重驱动打开成长天花板:逻辑制程升级使薄膜沉积工序从90nm的40步增至3nm的100步以上;3D NAND堆叠层数从32/64层向200层以上演进,沉积设备在存储资本开支中占比从18%升至26%;先进封装市场预计从2023年378亿美元增至2029年695亿美元,为PVD溅射、电镀等设备创造新增量。叠加2023年以来美日荷对华出口管制落地、国内晶圆厂逆周期扩产(在建及规划12英寸产能205.3万片/月),国产薄膜沉积设备厂商(拓荆科技、北方华创、微导纳米等)正处于“政策+周期+技术突破”三重共振的窗口期。
一、薄膜沉积:芯片制造的“加法工艺”
1.1 薄膜沉积在芯片制造中的位置与作用
芯片由数十层薄膜堆叠而成,薄膜沉积是在硅晶圆表面添加导电层、绝缘介质层等材料、实现器件结构与多层互连的工艺环节,是光刻之后对硅片定向做“加法”的关键步骤。薄膜沉积的应用贯穿芯片制造全流程:前段工艺包括浅槽隔离(STI)、源漏极、栅极、侧墙等结构;中段工艺包括金属前电介质层(PMD)、阻挡层、接触孔;后段工艺包括金属间介质层(IMD)、阻挡层、钝化层等。
按材料属性,薄膜可分为半导体、介质、金属三大类;按工艺环节,薄膜沉积还延伸至衬底外延、金属化以及先进封装的凸点与再布线(RDL)等环节。
薄膜质量直接决定芯片性能与良率,行业以六项核心指标评价薄膜与设备性能:台阶覆盖率(跨台阶最薄处与平坦处最厚处之比,一般要求大于33%)、高深宽比间隙填充能力、厚度均匀性、高纯度与高密度、结构完整性与低膜应力、对衬底及下层薄膜的粘附性。高深宽比结构(如金属层间通孔)沉积时容易产生夹断和空洞,是良率的主要威胁之一,这也决定了薄膜沉积设备是技术壁垒极高的非标准化产品。
1)沉积工艺的核心指标
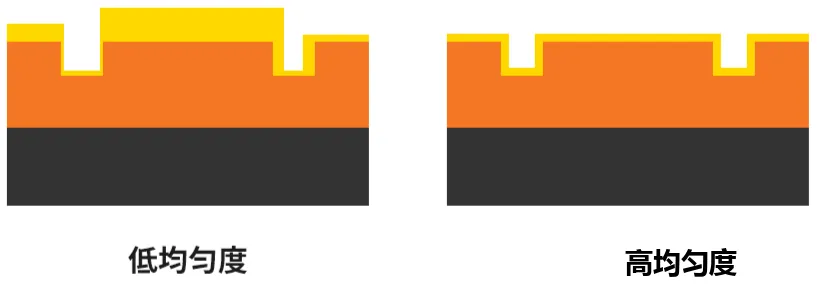
均匀度:该指标就是衡量沉积薄膜厚度均匀与否的参数。薄膜沉积和刻蚀工艺一样,需将整张晶圆放入沉积设备中。因此,晶圆表面不同角落的沉积涂层有可能厚度不一。高均匀度表明晶圆各区域形成的薄膜厚度非常均匀。
台阶覆盖率(Step Coverage):如果晶圆表面有断层或凹凸不平的地方,就不可能形成厚度均匀的薄膜。台阶覆盖率是考量膜层跨台阶时,在台阶处厚度损失的一个指标,即跨台阶处的膜层厚度与平坦处膜层厚度的比值。台阶覆盖率越接近1,表明跨台阶处(底部或侧壁)膜层厚度与平坦处膜层相差越少,越远离1(即越小于1)表明跨台阶处的膜层厚度对比平坦处膜层厚度越薄。
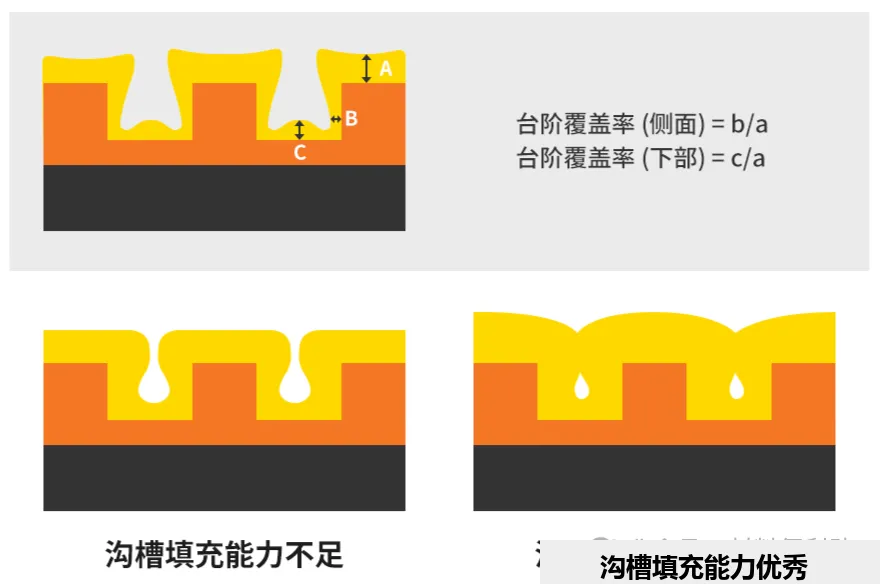
沟槽填充(Gap fill):沟槽填充是衡量沟槽(Gap)填充程度的一个参数。半导体表面有很多凹凸不平的沟槽,沉积过程中很难保证可以把所有沟槽都填得严严实实。沟槽填充能力差,就会形成孔洞(Void),会影响材料的致密性,从而影响强度,造成坍塌。“等向性刻蚀”是没有方向选择性地移除了不该移除的部分,沉积工艺中的“沟槽填充能力差”即表明没有填充到该填充的地方。
2)先进制程的发展
FinFET是先进逻辑工艺的核心器件结构。它把传统平面 MOSFET 中贴在硅表面的二维沟道,改造成一条竖起来的鳍片。栅极不再只从上方控制沟道,而是从鳍片的左侧、右侧和顶部三面包围沟道。
GAA 的思路比 FinFET 更彻底,栅极从四周完全包围沟道。在目前主流的先进逻辑路线中,GAA 通常以 nanosheet,也就是纳米片晶体管的形式出现。它不再使用竖直鳍片作为沟道,而是把多层水平堆叠的硅纳米片作为导电沟道。每一层纳米片都被高 k 栅介质和金属栅包围,形成真正的全环绕栅结构。(台积电2nm GAA工艺确认2026年Q4量产)
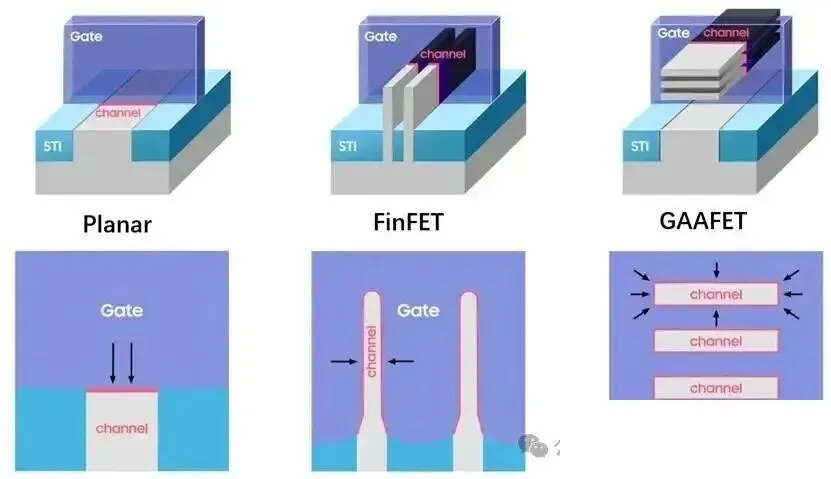 在 FinFET 中,金属栅已经需要覆盖三维鳍片结构;到了 GAA,金属栅还要进入多层纳米片之间极窄的空间,并在每一层纳米片周围形成连续、均匀、可控的高 k/金属栅堆叠。这对 ALD 沉积、功函数金属厚度控制、界面缺陷控制和金属填充能力都提出了更高要求。栅极“包起来”听起来简单,但在纳米尺度上,这意味着每一个缝隙都必须被均匀填进去,每一个界面都不能引入过多缺陷。
1.2 三大技术路线:PVD / CVD / ALD 的原理、特点与适用场景
主流薄膜沉积技术按原理分为物理气相沉积(PVD)、化学气相沉积(CVD)和原子层沉积(ALD)三大类。三者并非替代关系,而是凭借各自特性互补,共同完成芯片制造流程中的全部薄膜沉积需求。
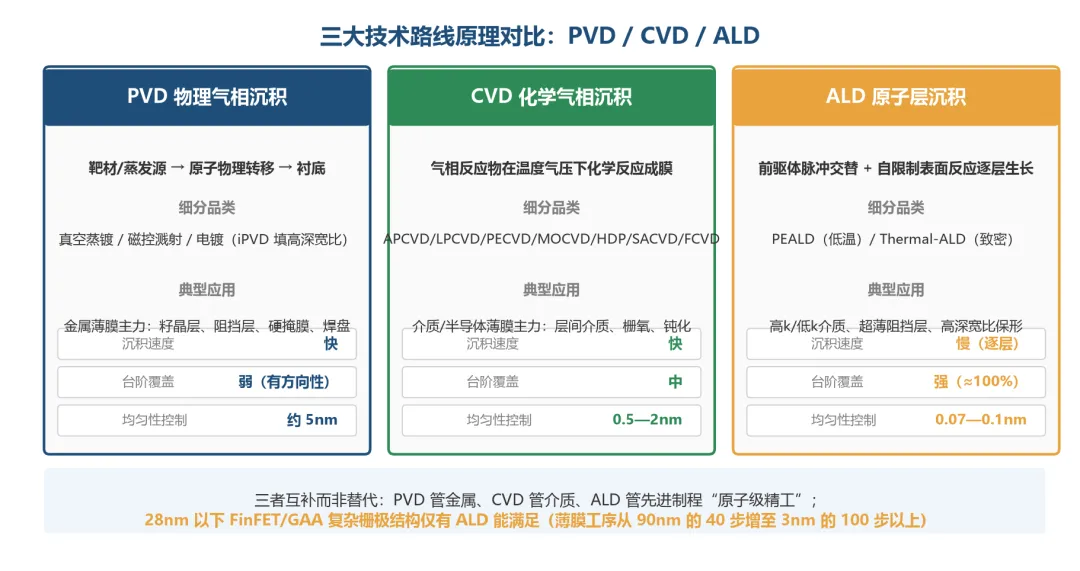
图1:PVD / CVD / ALD
PVD(物理气相沉积)——金属薄膜的主力。PVD通过物理过程实现物质原子从源物质(靶材/蒸发源)到衬底表面的转移,完全不涉及化学反应,分为真空蒸镀、溅射和电镀三类。早期真空蒸镀工艺简单但薄膜台阶覆盖率与粘附性差,仅适用于中小规模集成电路;随着薄膜性能要求提升,磁控溅射成为目前应用最广泛的PVD工艺,先进制程中离子化PVD(iPVD)用于填充高深宽比结构。PVD主要用于沉积金属及金属化合物薄膜,覆盖金属互连籽晶层、阻挡层、硬掩膜、焊盘(Al pad)、CuBS等关键环节。其优势是沉积速度快、可沉积金属与合金,短板是台阶覆盖能力弱、镀膜具有方向性,均匀性控制能力约5nm。
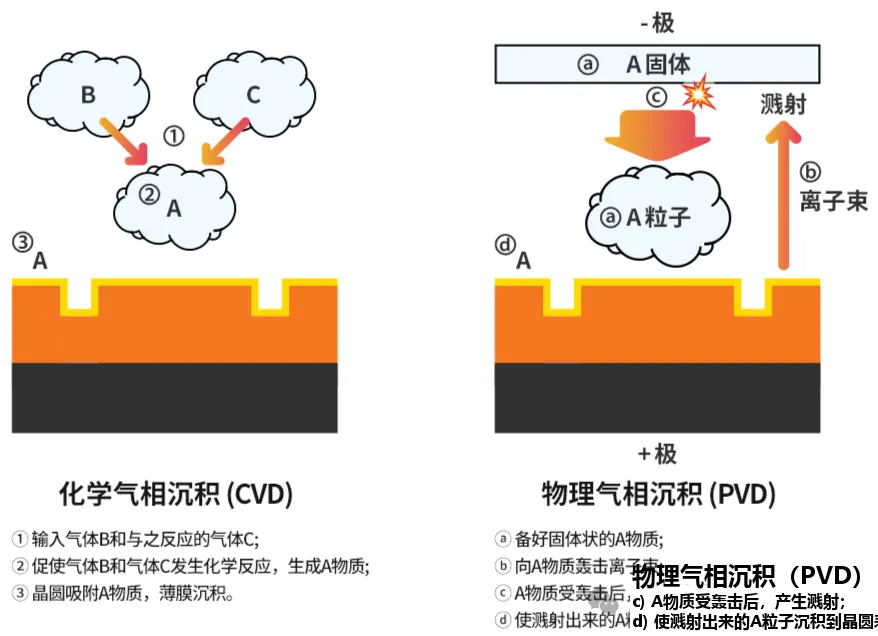
CVD(化学气相沉积)——介质/半导体薄膜的主力。CVD让多种气相反应物在特定温度与气压下发生化学反应,在晶圆表面沉积固体薄膜,覆盖前段和后段工艺的大部分薄膜需求,因此设备细分品类远多于PVD,包括常压CVD(APCVD)、低压CVD(LPCVD)、等离子体增强CVD(PECVD)、金属有机CVD(MOCVD)、高密度等离子体CVD(HDP-CVD)、次常压CVD(SACVD)、流体CVD(FCVD)等。各细分品类对应不同技术节点与工艺环节:HDP-CVD用于130-45nm节点的浅槽隔离与前金属介质填充,SACVD对应40/28nm节点,FCVD对应10/7nm节点;PECVD凭借低温(等离子体辅助降低反应温度)、沉积速率快、膜层覆盖好的特点,广泛应用于层间介质层、光刻硬掩模、侧壁隔离、器件钝化等工艺。
ALD(原子层沉积)——先进制程的“原子级精工”。ALD是一种特殊的CVD,通过将两种前驱体以脉冲方式交替通入反应腔,在基底表面发生自限制性化学吸附反应,实现单原子层逐层生长。每个ALD循环包括四步:前驱体A脉冲吸附→惰性气体吹扫→前驱体B脉冲反应成膜→再次吹扫。其核心在于表面反应的“自限制性”——前驱体在基底表面形成单层饱和吸附后反应自动停止,因此通过控制循环次数即可实现原子级厚度控制(精度约0.1nm),并可在任意复杂三维结构上实现近乎100%的台阶覆盖率。
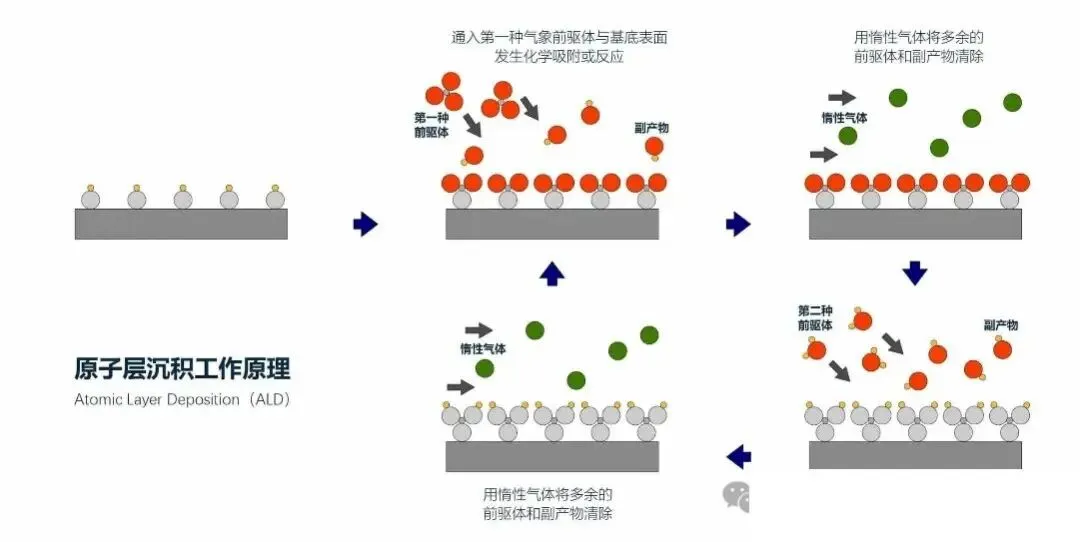
ALD按能量输入方式分为等离子体增强ALD(PEALD)和热ALD(Thermal-ALD):PEALD以等离子体提供反应能量,无需高温加热、器件损伤小,主要用于低k介质等材料;Thermal-ALD在高温下反应,沉积速率较快、薄膜致密性好,主要用于金属栅极/高k金属化合物薄膜。ALD的局限同样明显:沉积速率慢(逐层生长)、前驱体需高剂量且价格昂贵,且前驱体需同时具备高反应性、高气化率与高热稳定性,设计与合成难度大。
维度 | PVD | CVD | ALD |
镀膜原理 | 物理气相沉积 | 化学气相反应 | 化学表面饱和反应 |
镀膜过程 | 成核生长 | 成核生长 | 逐层饱和反应 |
镀膜速度 | 快 | 快 | 慢 |
薄膜生长源 | 蒸发源/靶材 | 前驱物 | 前驱物 |
均匀性控制 | 约5nm | 0.5-2nm | 0.07-0.1nm |
台阶覆盖能力 | 弱 | 中 | 强 |
典型应用 | 籽晶层、阻挡层、硬掩膜、焊盘 | 层间介质、栅氧化层、钝化层 | 高k栅介质、低k介质、高深宽比填充 |
1.3 技术演进趋势:低温化、平台集成化与ALD的崛起
薄膜沉积技术正沿三条主线演进:
其一,低温化。器件结构微缩带来更严格的热预算限制,要求更低温的薄膜生长工艺,等离子体辅助技术(PECVD、PEALD)的应用范围持续扩大。
其二,平台集成化。为更好控制不同薄膜的生长并提升产率,设备平台从单腔室走向多反应腔室集成,例如金属互连层的制备需要将不同工艺腔室集成在一个平台上,配合冷却腔实现不同薄膜的连续沉积,这对设备的自动化控制提出了更高要求。
其三,ALD从“备选”走向“必需”。这是最具投资意义的结构性变化:在栅极从多晶硅栅(Poly-SiON)向HKMG结构转变、存储结构深宽比越来越高、金属互连阻挡层越来越薄的进程中,传统LPCVD/PECVD的沉积效果已显不足;在28nm以下FinFET/GAA结构中,仅有ALD工艺能够满足复杂栅极结构的薄膜沉积要求。ALD应用场景包括高k栅介质(HfO2)、3D NAND高深宽比深孔内的介质/阻挡/导电层、铜互连超薄扩散阻挡层(TiN/TaN)等。
1.4 薄膜沉积的技术评价指标体系
薄膜质量直接决定器件性能与良率,行业围绕物理、化学、几何、电学四大维度建立了完整的评价体系。核心指标及其典型控制目标如下:
指标 | 定义/表征 | 典型控制目标 |
沉积速率 | 单位时间薄膜生长厚度(Å/min或nm/min) | 通常100—10000 Å/min,需平衡产能与膜质 |
薄膜厚度 | 沉积后薄膜绝对厚度,直接影响电容、电阻等性能 | 目标值±5%(成熟制程CVD±3%、先进±1—2%) |
均匀性 | 晶圆内(WIW)与晶圆间(W2W)厚度/成分一致性,常用3σ或%表示 | 全局<2%、局部<1%;先进制程WIW≤±1—2% |
折射率(RI) | 反映薄膜密度与成分 | SiO₂约1.46、SiN约2.0、低k<1.4,检测限±0.001 |
薄膜应力 | 拉/压应力,影响晶圆翘曲与器件可靠性 | Fab目标±100MPa;介电膜±500MPa、金属膜±300MPa |
电阻率 | 导电性能(μΩ·cm) | Cu≤2.0、Al≤2.8;介质层>10¹⁴ Ω·cm |
薄膜密度 | 致密性(相对块体材料) | >95%块体密度,TiN≥5.5 g/cm³ |
台阶覆盖率 | 侧壁/底部与平面厚度之比,衡量保形性 | 目标>90%,高深宽比结构>80% |
杂质含量 | 非目标元素(O、C、N、金属) | 通常<10ppm;金属污染<10¹⁰ atoms/cm² |
附着力 | 薄膜与衬底/下层膜结合强度 | 划痕临界载荷Lc≥15N;胶带脱落<5% |
颗粒缺陷 | 表面颗粒数/尺寸 | 成熟制程≥0.1μm颗粒<20个/片 |
四大维度划分:物理特性维度包括厚度、均匀性、折射率/消光系数、应力、致密性等;化学特性维度包括成分与化学计量比、杂质含量、颗粒与金属污染等;几何特性维度包括关键尺寸(CD)、台阶覆盖、凹陷/侵蚀、形貌缺陷等;电学特性维度包括电阻率、介电常数(k值)、方块电阻等。CVD与PVD的测试侧重略有不同:CVD重点测厚度、成分/化学计量比、折射率与消光系数、抛光选择性、凹陷/侵蚀、颗粒与金属污染、应力;PVD重点测厚度与均匀性、电阻率、附着力、颗粒污染、靶材利用率(>70%)、致密性。
工艺参数对膜质的调控机制:温度升高促进反应速率与沉积速率,但带来热预算与应力风险;压力通过改变分子平均自由程影响台阶覆盖——低压使前驱体深入高深宽比结构,高压则覆盖变差;等离子体密度、气体流量配比、吸附系数(sticking coefficient)等共同决定薄膜的致密性、均匀性与缺陷水平。以磁控溅射PVD为例,六大核心参数(溅射功率、气体流量及比例、工作气压、基板温度、靶基距、沉积时间与终点控制)对应六维评价指标(沉积速率、膜厚均匀性、台阶覆盖、附着力、膜应力、电阻与透过率),气压与功率的调节方向直接决定应力性质(气压降低、功率升高向压应力方向变化,反之向张应力方向变化)。
1.5 技术方案对比:从三大路线到细分工艺的选择
薄膜沉积的工艺选择本质是在“沉积速率—膜质—温度预算—台阶覆盖—成本”之间权衡。三大路线(PVD/CVD/ALD)的系统对比见1.2节,本节进一步对比各路线内部的细分工艺。
CVD子类对比:
类型 | 压力 | 典型温度 | 优势 | 劣势 | 典型应用 |
APCVD | 常压(约760Torr) | 400—500℃ | 设备简单、低温、沉积速率高 | 台阶覆盖差、颗粒污染重、均匀性不佳、气体消耗大 | ILD、PSG(较少用于先进节点) |
LPCVD | 低压(0.1—10Torr) | 约900℃ | 台阶覆盖优、致密、针孔少、低颗粒污染、批量产能高 | 沉积速率低(约为APCVD的1/5)、需高温 | 多晶硅栅极、氮化硅、氧化硅、钨薄膜 |
PECVD | 低压+等离子体 | 300—400℃ | 低温成膜、膜质高、成分可控、适合热敏感工艺 | 副产物处理成本较高 | 氮化硅/氧化硅、低k介质、钝化层 |
LPCVD内部还有卧式与立式之分:立式系统气体从上部引入向下流动,薄膜均匀性更好;卧式系统设备简单但均匀性控制复杂。氮化硅膜应力可通过调节SiH₂Cl₂/NH₃气体比值控制。PECVD与LPCVD的核心取舍是“低温多功能”vs“高温高质量”:LPCVD膜质更优但900℃高温限制其在先进制程后段的应用,PECVD以300—400℃的低温覆盖了大多数层间介质与钝化需求。
ALD子类对比:热ALD(Thermal-ALD)依靠加热驱动表面反应,沉积速率较快、薄膜致密性好,但高温可能损伤器件,主要用于金属栅极/高k金属化合物薄膜;PEALD以等离子体提供反应能量,无需高温、器件损伤小,主要用于低k介质等材料。ALD按反应室结构还有空间ALD、流化床ALD等新形式,应用于颗粒包覆等场景。
PVD子类对比:真空蒸镀工艺简单、薄膜纯度较高,但台阶覆盖与粘附性差,限于早期中小规模IC(电子束蒸镀可延伸至VLSI金属薄膜);磁控溅射是目前应用最广泛的PVD,通过磁场约束提高溅射效率,可沉积难熔金属与合金,先进制程的离子化PVD(iPVD)进一步改善高深宽比填充;电镀(ECP)用于铜互连大马士革工艺的金属填充,沉积速率快、成本低,但需先以PVD沉积籽晶层/阻挡层。
工艺—应用匹配总览:
技术 | 最适配场景 | 核心局限 |
磁控溅射PVD | 金属互连籽晶层、阻挡层、焊盘、硬掩膜 | 台阶覆盖弱、镀膜有方向性 |
HDP-CVD | 130—45nm节点STI/PMD高深宽比无空隙填充(等离子密度10¹¹—10¹²/cm³,沉积+溅射同步) | 设备复杂度高 |
SACVD | 40/28nm节点STI/PMD填充(次常压1—10atm,臭氧辅助TEOS) | 深宽比<7:1 |
FCVD | 10/7nm节点无孔洞临界间隙填充(20nm以下) | 仅先进节点 |
WCVD | 接触孔/通孔钨塞填充 | 材料单一(钨) |
ALD | 高k/低k介质、超薄阻挡层、高深宽比保形沉积(保形性100%) | 速率慢、前驱体昂贵 |
ECP电镀 | 铜互连大面积金属线/通孔填充(配合PVD种子层) | 需种子层前置 |
本章小结:薄膜沉积是技术壁垒最高、与制程演进绑定最深的半导体前道工艺之一。PVD、CVD、ALD三大技术路线互补共存,而ALD凭借原子级精度与完美保形性,正从先进制程的“加分项”演变为28nm以下的“必选项”——这是理解整个薄膜沉积赛道长期需求逻辑的起点。工艺选择从来不是“哪种技术最好”,而是“哪种技术最适合当前节点、膜种与热预算约束”:成熟节点以PECVD/LPCVD/磁控溅射为基本盘,先进制程与高深宽比结构则向ALD、HDP-CVD、FCVD等高端工艺迁移,这一迁移方向正是设备价值量提升与国产替代机会的底层来源。
二、市场空间:超200亿美元赛道,三重驱动打开天花板
2.1 市场规模与结构:全球与中国市场量级
薄膜沉积设备是全球前道制造设备中投资占比仅次于光刻机的品类,约占晶圆制造设备投资的22%—25%。多来源数据交叉印证了市场规模量级:
·据SEMI及Maximize Market Research统计,2020年全球半导体设备市场规模712亿美元,其中薄膜沉积设备约172亿美元;
·据Gartner及SEMI数据测算,2021年全球薄膜沉积设备市场空间超200亿美元,其中中国大陆超45亿美元、占比约25%;
·据投研观察报告口径,全球薄膜沉积设备规模从2017年的125亿美元增至2022年的233亿美元(CAGR 13.26%),预计2029年达559亿美元;2023年中国大陆市场规模72.7亿美元、占全球约35%,测算2029年国内或达196亿美元。
市场结构方面,CVD类设备占比最高但各来源口径略有差异:2020年口径CVD占64%、溅射PVD占21%、其他占15%;2021年口径CVD占约75%(其中PECVD占整体33%、LPCVD 11%、ALD 11%)、PVD占19%、SACVD及其他占6%;2022年口径CVD约57%、PVD约25%、ALD及其他约18%。三个口径均指向同一结论:CVD(尤其PECVD)是基本盘,而ALD是占比虽小、增速最快的结构性增量——据Acumen预测,全球ALD设备市场将从2020年约20亿美元增至2026年32亿美元;SEMI预计ALD市场未来几年复合增长率达26.3%。
2.2 驱动一:逻辑制程升级,薄膜工序数量倍增
制程进步是薄膜沉积设备需求的底层驱动力。据2022年薄膜沉积设备篇研报数据:逻辑芯片中,90nm CMOS工艺约需40步薄膜沉积工序,3nm FinFET工艺增至100步以上;金属层数从90nm的7层增至28nm的10层、5nm的14层;涉及的薄膜沉积材料近20种。
设备用量层面,以中芯国际产能数据为例,180nm 8英寸产线每万片月产能需CVD 9.9台、PVD 4.8台;90nm 12英寸产线需CVD 42台、PVD 24台——折合等效产能下设备需求翻倍。制程每推进一代,单条产线对沉积设备的采购量就上一个台阶,这是薄膜沉积市场随先进制程扩产持续扩容的根本逻辑。
2.3 驱动二:3D NAND堆叠,存储拉动沉积价值量跃升
存储芯片是薄膜沉积的另一大需求引擎,且单位价值量随堆叠层数提升而显著增长。据TEL数据,2D NAND资本开支中沉积设备占比约18%,3D NAND升至26%。堆叠层数从32/64层向128/196层演进,国际龙头已突破200层以上,深宽比从64层的40:1升至128层的80:1。
层数每增加,薄膜沉积工序随之线性增加:据研报测算,每10万片/月产能,32层3D NAND较2D新增薄膜设备市场2.3亿美元,64层新增3.1亿美元。此外,存储芯片对ALD的需求强度显著高于逻辑:同等制程下存储所需ALD设备数量约为逻辑的4—5倍(28nm逻辑需2—6台,24nm DRAM需16—27台)。这意味着存储扩产对ALD设备厂商的边际拉动最为直接。
2.4 驱动三:先进封装与AI算力带来新增量
AI与HPC算力需求推动先进封装市场快速扩容:先进封装市场规模预计从2023年的378亿美元增长至2029年的695亿美元(CAGR约12.7%),其中2.5D/3D封装增速最快(CAGR 20.9%),未来五年增量市场近400亿美元。
先进封装工艺与薄膜沉积深度耦合:凸块(Bump)制备需要Ti/Cu溅射种子层与电镀焊料;RDL再布线采用半加成工艺,包含阻挡层/籽晶层PVD溅射沉积与电镀铜;TSV硅通孔流程包括绝缘层沉积、扩散阻挡层/种子层沉积、铜电镀填充;混合键合则需要SiO2绝缘层与铜共面薄膜工艺。电镀/光刻/刻蚀/薄膜设备合计构成十亿美元级市场,应用材料、泛林、TEL为全球主力,北方华创、中微、盛美等国内厂商已切入。
本章小结:薄膜沉积是“制程升级+存储堆叠+先进封装”三线共振的成长赛道。全球市场2022年已达233亿美元量级,中国大陆占比约25%—35%且增速高于全球;ALD作为其中增速最快的细分(CAGR 26.3%),是结构上最具弹性的部分。
三、竞争格局:寡头垄断下的差异化卡位
3.1 全球格局:AMAT / LAM / TEL / ASM 四强各占山头
全球薄膜沉积设备市场集中度极高,欧美日厂商凭借数十年工艺积累垄断市场。整体格局由应用材料(AMAT,美国)、泛林半导体(LAM,美国)、东京电子(TEL,日本)、先晶半导体(ASM,荷兰)四强主导。
各家优势领域清晰:AMAT是全球PVD绝对龙头且CVD布局最全(覆盖LPCVD、PECVD、ALD、ECD、EPI、HDP-CVD、FCVD等主流工艺),在低k介质等先进薄膜领域表现突出;LAM通过2012年并购诺发(Novellus)拓展CVD版图,其ALTUS系列钨沉积设备连续15年市占率超70%,并在ECD电镀领域一家独大;TEL在ALD领域具备独特优势,其NT333系列聚焦DRAM/3D NAND存储应用,存储专用ALD领先国产1—2代;ASM自1970年代起专注CVD,是唯一实现用ALD工艺沉积高k金属栅极产业化应用的厂商。
3.2 细分市场:PVD一家独大、CVD三强争霸、ALD双雄主导
分技术路线看,各细分市场的竞争格局差异显著:
·PVD市场:AMAT为绝对龙头,全球份额长期在80%以上,2023年达86%,处于事实上的垄断地位;
·CVD市场:AMAT、LAM、TEL三家CR3超80%,2022年份额分别为27%/23%/20%;其中PECVD细分AMAT 2022年全球份额高达51%;AMAT 2023年CVD整体份额28%;
·ALD市场:TEL与ASM双雄主导,TEL全球份额约31%、ASM约29%—39%(不同来源口径),两者合计约60%以上;DRAM电容领域全球仅TEL和日立国际电气(KE)实现用ALD沉积High-K介质层,HKMG高k金属栅极则仅ASM实现产业化。
值得注意的是,ALD因属于先进制程新兴工艺,参与者相对分散,AMAT(ALD份额约5%)、LAM等也在积极布局——这意味着ALD是四大寡头格局中竞争格局尚未完全固化、新进入者仍有机会的细分赛道。
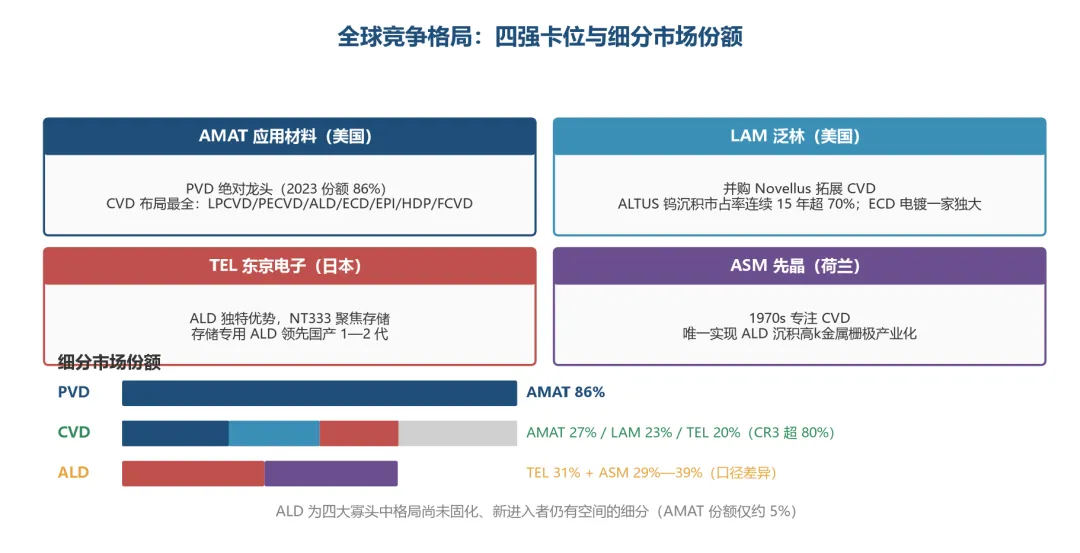
图2:全球竞争格局:四强卡位与细分市场份额
3.3 国产厂商错位布局:拓荆、北方华创、中微、盛美、微导
国内薄膜沉积设备厂商呈典型的“错位发展”格局——各家在技术和市场上各有侧重,尚不存在直接正面竞争。从竞争位势看,国内厂商的差异化路径清晰:拓荆卡位CVD最大细分PECVD并向上拓展ALD/SACVD/HDPCVD;北方华创以PVD为基本盘、横向覆盖CVD与ALD形成最全产品线;中微聚焦MOCVD化合物半导体并延伸LPCVD/EPI;微导纳米以ALD单一技术纵深突破,先光伏后半导体;盛美从清洗/电镀切入。此外,赛道还涌现出新凯来(2025年3月发布长白山CVD/普陀山PVD/阿里山ALD全系列设备)、研微半导体(High-K ALD双腔架构,产能翻倍)、陛通半导体等潜在进入方,竞争烈度正在上升。
本章小结:全球薄膜沉积市场由AMAT/LAM/TEL/ASM四强垄断,PVD与CVD格局高度固化,ALD是相对未固化的突破口;国内厂商错位布局、各守细分,共同受益于国产化率提升,而ALD赛道的后来者(微导、新凯来等)正在改写竞争格局。
四、国产替代:从不足5%到22.7%的加速之路
4.1 国产化进程关键时间线(2011—2025)
国产薄膜沉积设备从零起步,用十余年时间走完了从“验证突破”到“规模导入”的路径。关键节点如下:
·2011年:拓荆科技实现12英寸PECVD技术突破并出货中芯国际验证——国产薄膜沉积设备首次进入主流晶圆厂;
·2013年5月:拓荆科技首台12英寸PECVD设备实现销售;
·2015年:北方华创硬掩膜PVD(exiTin H430)及Al PAD PVD出海,进入国际先进IC产线;
·2016年:拓荆科技首台12英寸ALD设备出货;
·2018年:北方华创ALD设备突破并进入主流代工厂;拓荆首台ALD通过14nm验证;
·2020年:北方华创非管式LPCVD首次搬入国内集成电路制造龙头企业;14nm CuBS PVD进入长江存储采购名单,打破AMAT垄断;微导纳米实现半导体ALD研制;
·2022年:微导纳米半导体ALD应用于28nm产线;
·2023年:中微公司5月推出首款LPCVD设备;拓荆Thermal-ALD/HDPCVD实现首台产业化;
·2025年3月:新凯来发布CVD/PVD/ALD全系列设备,标志着国产阵营进一步扩容。
国产化率演进轨迹(多口径交叉):2021年全球口径不足5%(来源:2022年薄膜沉积设备篇研报);招标口径(2020年1月—2022年2月,6家主要晶圆厂,PVD/CVD类共招标1060台,国产中标58台)约5.5%;招标口径(2019—2022H1,3家晶圆厂897台招标、国产76台)由2019年的5.6%升至2021—2022H1的14.0%;2023年按国内主要厂商薄膜沉积业务营收总和计算约22.7%。
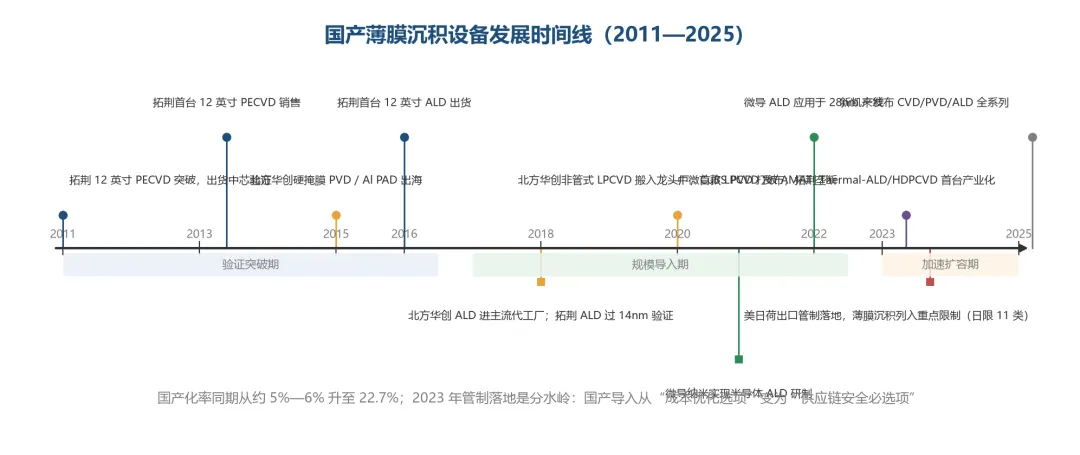
图3:国产薄膜沉积设备发展时间线(2011—2025)
4.2 出口管制与政策催化:从“可选项”到“必选项”
国产替代的紧迫性在2023年出现质变。2023年,美国、荷兰、日本先后启动对华半导体设备出口管制,薄膜沉积被列为重点限制领域之一,其中日本限制设备品类达11种。管制落地前,国产设备导入是晶圆厂的“成本优化选项”;管制落地后,成熟制程产线的国产设备导入已接近“供应链安全必选项”。
与此同时,半导体产业自主可控上升至国家战略层面,财税、产业、投融资等多维度政策持续加码;国内晶圆厂逆周期扩产为国产设备提供了导入场景——据测算,国内在建及规划12英寸晶圆厂合计未建设产能达205.3万片/月。半导体周期也在2023年触底回升,据SEMI预测,全球晶圆厂设备支出2023年同比下降16%至840亿美元后,2024年将同比上升15%至970亿美元。
4.3 国产替代的瓶颈与关键变量
对照其他设备品类的国产化进程,薄膜沉积的替代速度明显偏慢:清洗设备国产化率从2020年的20%升至2023年6月的58%,刻蚀从20%升至44%,CMP从10%升至32%,而薄膜沉积同期仅从约5%—6%升至22.7%。这一差距的成因主要包括:
其一,工艺验证周期长。薄膜沉积设备需与特定工艺节点深度绑定验证,从样机到产线规模化导入通常跨越数年(以拓荆为例,2011年突破至2013年首台销售,至2021年才实现PECVD全介质薄膜规模化覆盖28nm以上制程)。
其二,先进制程仍依赖进口。国产设备当前的主力覆盖区间为成熟制程(28nm及以上),存储专用ALD等领域TEL领先国产1—2代;HDPCVD、FCVD等高端品类国产化仍处验证阶段。
其三,关键零部件与前驱体配套短板。薄膜沉积设备依赖等离子体源、反应腔设计等核心能力,上游零部件(如陶瓷加热器等)国产化率仍较低。
本章小结:国产薄膜沉积设备已跨越“从0到1”的技术验证阶段,进入“从1到N”的规模导入期——2023年出口管制落地是分水岭,将国产导入从商业选择变为安全刚需;但相较清洗、刻蚀,薄膜沉积国产化率仍低约20—35个百分点,先进制程与核心零部件是下一阶段攻坚的两大关口。
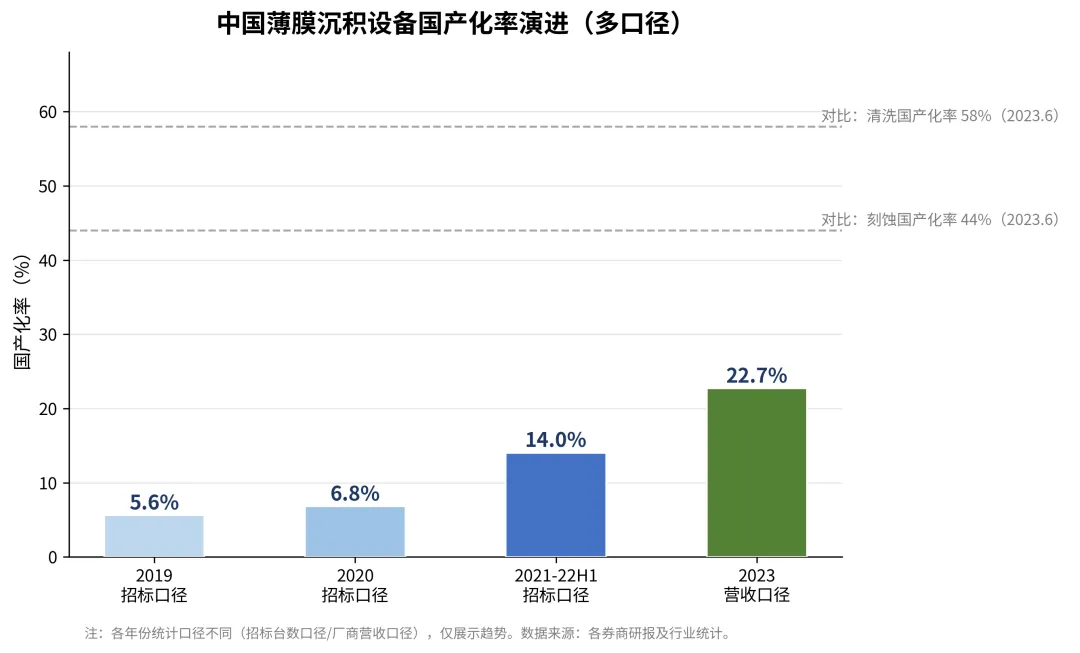
图4:中国薄膜沉积设备国产化率演进(多口径)
五、投资展望与风险提示
5.1 投资逻辑与关注标的
综合前述分析,薄膜沉积赛道的投资逻辑可归纳为“一个主线、两个弹性”:
主线:国产替代的确定性。薄膜沉积是当前国产化率最低(约22.7%)的前道核心设备之一,显著落后于清洗(58%)、刻蚀(44%);在出口管制常态化、国内晶圆厂扩产(未建设12英寸产能205.3万片/月)背景下,国产导入具备政策、安全、经济性三重支撑。多份研报一致看好该方向:2022年研报推荐拓荆科技、北方华创、中微公司、盛美上海、微导纳米;2023年研报从新股角度推荐微导纳米等。
弹性一:ALD的结构性增长。ALD是增速最快的细分(CAGR 26.3%),且存储对ALD的需求强度为逻辑的4—5倍;在HKMG、3D NAND、先进封装三大场景叠加下,ALD设备厂商的边际弹性最大。微导纳米作为国内首家量产型High-k ALD进入28nm前道产线的厂商,2023年三季度末在手订单约70.8亿元(同比+259%),其2022年营收6.85亿元(同比+60%)、归母净利润0.5亿元。
弹性二:新品类的“零的突破”。中微公司LPCVD(2023年首款产品发布)、拓荆HDPCVD/混合键合设备(Dione 300)、北方华创非管式LPCVD(2020年突破)等新品类正从验证走向量产,每突破一个品类即打开一块此前完全依赖进口的市场。
标的梳理(不构成投资建议):
公司 | 核心看点 | 主要风险点 |
拓荆科技 | CVD第一龙头,PECVD基本盘+ALD/SACVD/HDPCVD/混合键合多点开花 | 先进制程验证进度、客户集中度 |
北方华创 | 产品线最全,PVD基本盘+全品类覆盖,先进封装获HBM/2.5D重复订单 | 光伏LED业务占比、PECVD集成电路领域尚未涉足 |
中微公司 | MOCVD全球龙头,LPCVD/EPI第二曲线,持有拓荆11%股权 | 新品类放量节奏 |
微导纳米 | 国内ALD领军,28nm High-k量产先发,光伏+半导体双轮 | 光伏业务依赖度高、晶圆厂资本开支波动 |
盛美上海 | 电镀+LPCVD延伸,先进封装湿法协同 | 主业为清洗,薄膜沉积体量尚小 |
5.2 风险提示
1.半导体周期波动风险:设备需求与晶圆厂资本开支强相关,全球晶圆厂设备支出2023年曾同比下降16%(SEMI),若下游扩产不及预期,设备订单与收入将直接承压。
2.技术验证与导入不及预期风险:薄膜沉积设备工艺验证周期长达数年,先进制程(28nm以下)产品验证失败或延后将影响国产厂商份额提升节奏。
3.地缘政治与出口管制升级风险:管制加码可能限制国产厂商获取关键零部件、前驱体及EDA工具,制约产品迭代;同时管制政策变化也可能改变国产化推进节奏。
4.市场竞争加剧风险:新凯来、研微半导体等新进入者涌入,叠加国际巨头降价竞争,可能导致行业竞争烈度上升、盈利能力承压。
5.单一客户/单一业务依赖风险:部分厂商存在客户集中(如拓荆对中芯国际2021年前三季收入占比28.8%)或业务结构单一(如微导光伏收入占比高)问题,业绩波动性较大。
免责声明
免责声明:本文为行业研究与信息整理,所引图表与数据均来自公开第三方研究报告,版权归原机构所有,仅用于学习与研究目的的有限引用。文中提及的公司均为素材中出现的企业线索,不代表任何投资推荐。本文不构成任何投资建议,投资决策请结合专业尽调独立判断。本文不保证所引用信息的准确性、完整性与时效性。

发表评论
发表评论: