行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

高盛最新研报:酒业进入复苏极早期,但可能只有茅台能喘口气

wang 2026-10-23 行业资讯
高盛最新研报:酒业进入复苏极早期,但可能只有茅台能喘口气

郭宏利|文 

中国酒类流通协会零售及连锁专委会副主任、卓鹏战略咨询机构联合创始人、卓商荟酒业商学CEO

高盛10月最新研报释放出一个微妙信号:白酒行业虽步入“复苏极早期”,但比起短期出货,巨头们更看重“渠道健康”。当行业进入深水区,酒企宛如一群在水下憋气的潜水者,有人靠直销与控量率先探头喘息,有人却在盲目压货中加速下沉。从高盛研报的冰冷数据,到茅台逆势突围的底层逻辑,眼下白酒竞争的真相已非常清晰:报表漂亮救不了命,渠道健康才是“救命稻草”。

📺 点击上方卡片观看视频版内容

本期文字版阅读

TEXT READING

最近,高盛10月最新行业研报出炉,其中两层意思很明显:白酒去库存最困难的阶段已经过去,行业进入复苏极早期;但在终端需求低迷、宏观与政策仍有不确定性的背景下,企业更看重渠道健康,而非追求短期出货。
作为国际顶级投行,高盛研报中的“复苏极早期”和"渠道健康"这两个词,非常值得我们琢磨。我曾经把现在的酒业企业比作一群溺水的人,大家都在想方设法的把头探出水面,但是有的越折腾沉的越快,有的抓住了牢固的东西有望喘口气。如果我们仔细看高盛的报告,就会发现:水面虽然有所下降,茅台已经能喘口气了,但是很多企业还在水面下憋气,而渠道健康可能是那根“救命稻草”。今天我们就来聊聊这件事。
01 
高盛这份研报,具体说了什么
高盛预计,它跟踪的白酒公司中,三季度销售额和净利润平均同比分别下降 6% 和 7%,二季度是下降 17% 和 20%。降幅从两位数收窄到个位数——但高盛提示,三季度比较基数偏低,降幅收窄里有多少来自需求回升、多少来自基数,还说不清。
高盛对四季度预测更加乐观:基数走低之下,这批公司营收降幅有望从 6% 收窄至 1%,净利润从下降 7% 转为同比增长 13%。但它也加了限定:复苏仍受宏观环境、政策因素和企业的出货自律制约。
个股上,高盛重申贵州茅台"买入"并列为板块首选,理由是消费支出向头部集中,茅台凭借品牌韧性、稳定批价、持续提高的直销渠道贡献,能在分化中表现出众;另点名今世缘,理由是渠道库存健康、基数低。这两个理由的共同点是用"批价稳定"和"渠道库存健康"加分,不是营收增速。先看渠道有没有病,再看报表好不好看。
我注意到,高盛报告中提到"复苏极早期"很有意思。
一方面从数据报表上,跌幅在收窄,库存去化也在良性推进;但是另一方面,数据先动,终端后动,中间隔着渠道这一层。出货是酒企主动的,打款是酒企催的,报表是酒企自己做的,这三件想快就能快;终端动销是消费者决定的,渠道库存是经销商行为决定的,这两件快不了。所以现在的关键是渠道。如果渠道不能变得更健康,那这些数据上的弱复苏信号就难以持续。所谓“复苏极早期”,意思就是水面有所下降,但是离“能喘上气”还有一段真空期。
02 
茅台凭什么能率先喘气
那么,为什么高盛认为茅台拥有了“露头喘气”的资格了呢?我们还是看数据:
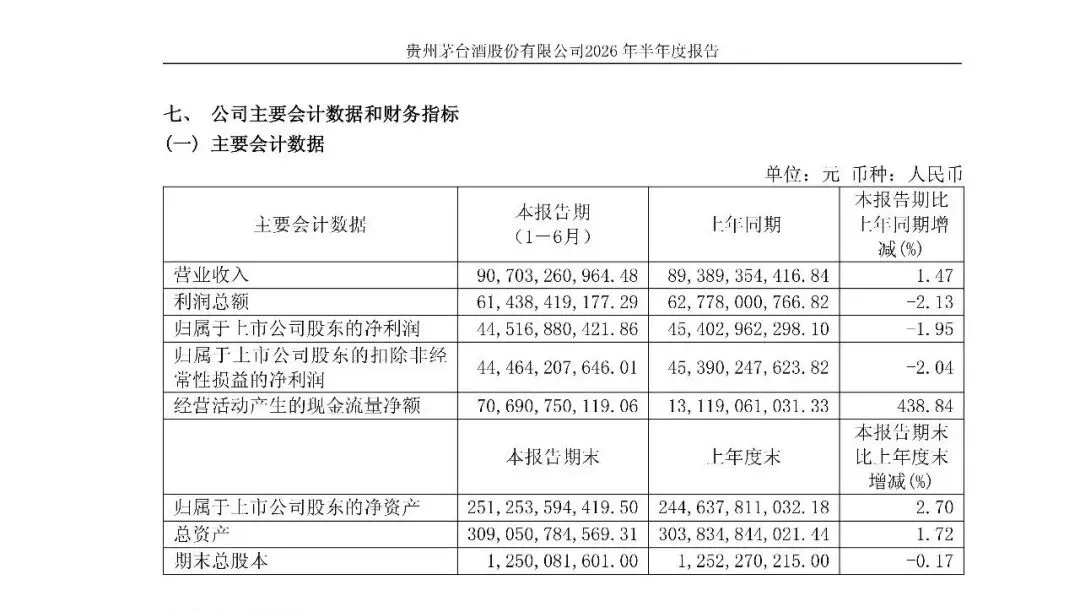
上半年茅台营业总收入 922.78 亿元,同比增长 1.3%;归母净利润 445.17 亿元,同比下降 1.95%;同期 19 家 A 股白酒公司合计营收、归母净利下降 6.7%、8.4%。对比之下,茅台显然离水面更近。
但真正说明问题是渠道。
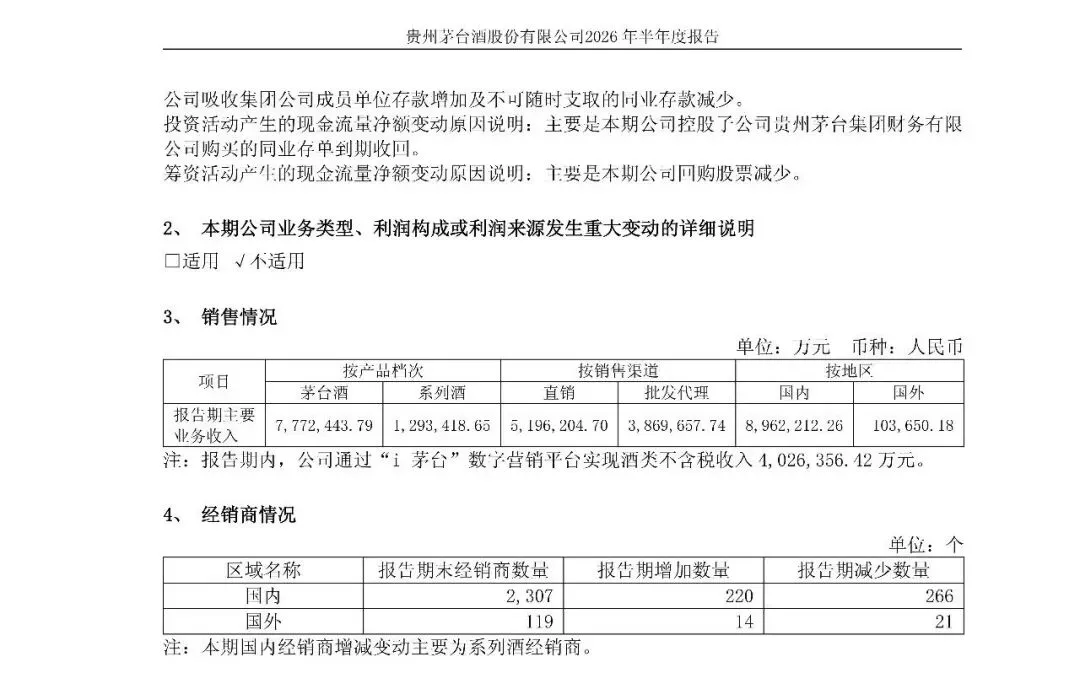
上半年茅台直销渠道收入 519.62 亿元,同比增长 29.87%,占主营业务收入比重提升至 57.32%,首次在半年维度上超过批发代理。同期批发代理收入 386.97 亿元,同比下降 21.58%;2025 年上半年直销占比只有 44.76%。一年时间,两边份额逆转。支撑起这套动作的是现金流。2025 年度茅台分红 650.33 亿元,占归母净利润 79%,账上现金 1848.11 亿元,较年初增长 46.18%。一个手里握着近 1900 亿现金的厂家,才撑得起"少发货、慢慢去库存"这种反直觉的选择——它不需要靠压货来过日子。
最有含金量的还是 i 茅台:上半年酒类不含税收入 402.64 亿元,同比增 274.18%,占营业总收入 43.63%,注册用户 9615 万。这三个数字背后是同一件事:茅台已经把“渠道可控”这个命题基本解决了。
我们看茅台这一年都做了什么:调研 1700 多家渠道商,把渠道角色从"赚价差"往"做服务"推,这是给渠道换活法;取消传统分销、削减非标配额、推行代售模式,是砍掉多级传导的层级;7 月飞天 53 度零售价从 1539 元调至 1639 元。茅台的动作看着零散,其实都指向高盛说的那四个字——渠道健康。
什么叫渠道健康?简单说就是:厂家控得住货,经销商和终端赚得到钱,批价稳得住不倒挂。 前两条做到了,第三条才成立。渠道手里有利润,才有动力去维护价格;价格稳了,消费者才敢买。
所以茅台能率先喘气,逻辑不是"品牌强所以不怕",而是三件事叠成正循环:品牌韧性让批价稳住,批价稳让渠道有利润,渠道有利润让厂家敢控量,控量反过来又保护了批价。更关键的是时间差——茅台是在行业还好时就开始做渠道健康的,2025 年年报甚至取消了年度营收目标。等到行业差下来,它的渠道已经有承受力,所以敢控量提价。
03 
给酒企的四条渠道健康建议
可以说,渠道健康就是这轮调整期酒企要抓住的最牢固的“稻草”。茅台已经抓住了,可很多企业还在水下乱扑腾。我提四个建议给这些酒企参考:

1. 停止压货思维,先让渠道喘口气

现在真不是消费者没信心,是渠道没信心——多地经销商反馈库存仍在去化。库存还在去化,说明压货还在继续。
怎么做。宁可忍受报表短期难看,也要把渠道库存降下来:主动降低回款任务和发货节奏,用两三个季度的低速运行换库存回到健康水位。这一两个季度的报表难看是可以接受的代价,但不能一直难看下去。渠道信心崩塌比消费者流失更可怕——后者一两年才看得出,前者一个季度就反映在打款率上。

2. 用新产品给渠道利润“输氧”

老产品价格倒挂严重,渠道无利可图。渠道没有利润,一定会自己找补贴、找窜货。倒挂的本质不是价格问题,是渠道的利润结构坏了。
怎么做。用新产品、新价格带、新包装重新设计渠道的利润体系,让渠道在新价格带有合理赚头,同时控好供货节奏。给老产品时间修复,用新产品给渠道输氧。

3. 主动开拓新渠道,抓到转型“稻草”

过去靠一级商、二级商层层传导,链条越长,调节能力越弱。等到价格倒挂、库存积压再想调控,指令传到终端已经一个月后。离渠道越远,感知越迟钝。
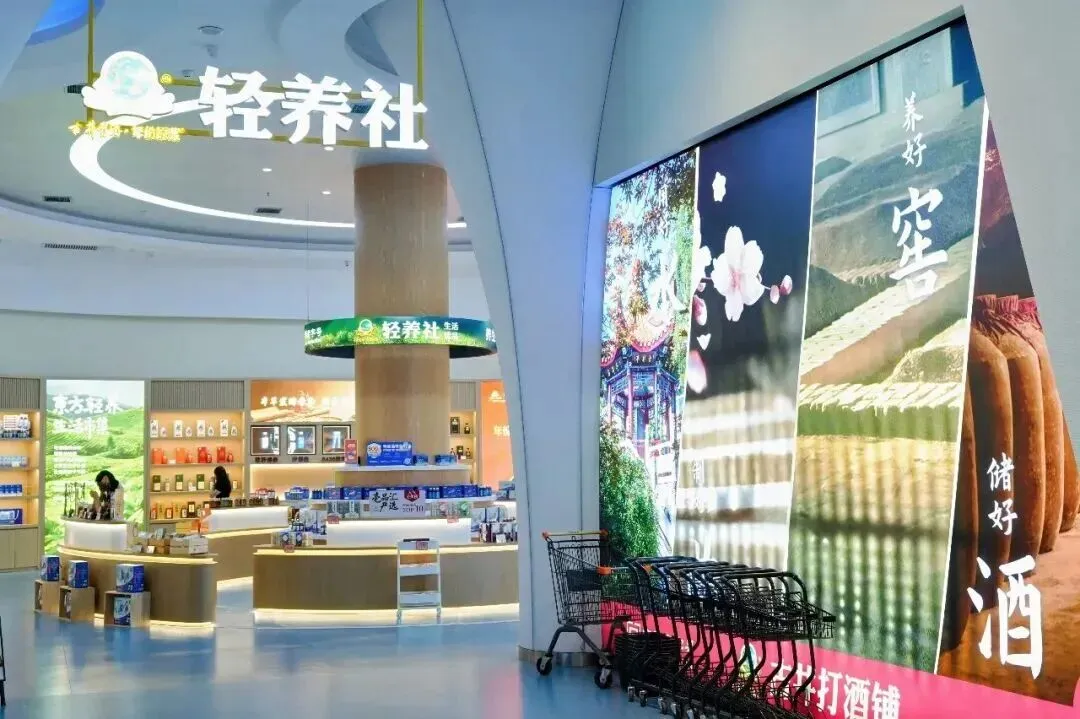
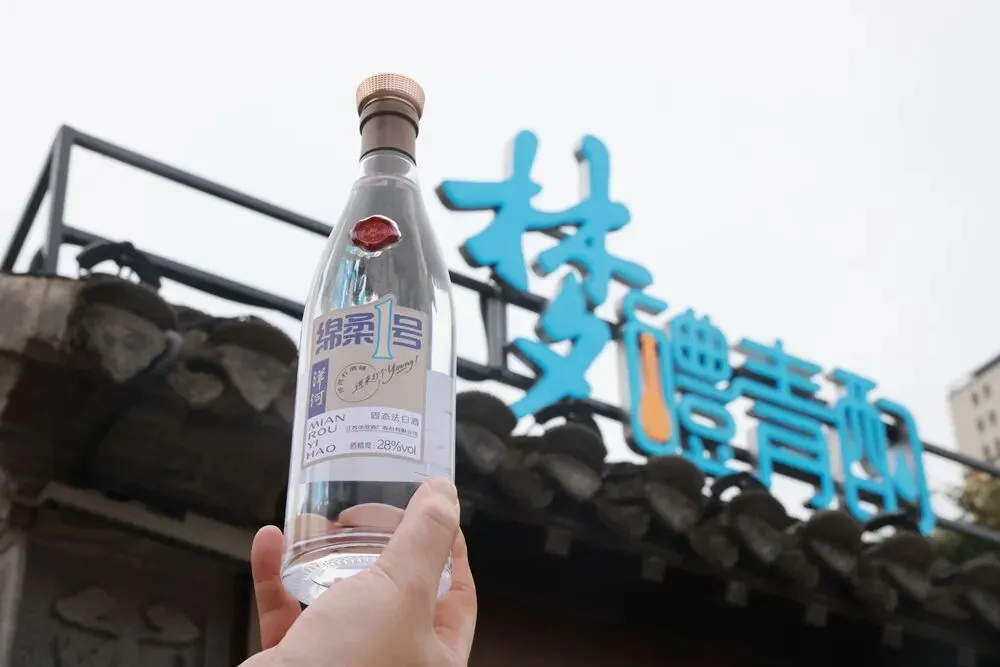
怎么做。多条腿走路。一是即时零售,美团、淘宝闪购、京东秒送已逐渐成为新时期酒饮消费的主流入口。二是酒类连锁,酒企要高度重视酒类连锁,做连锁专供产品,支持连锁渠道直接完成消费者动销周转;三是品牌专卖店或创新渠道,自己下场亲自做终端。我们看到古井贡酒的"古井轻养社",洋河"梦醴青酌"就是这种尝试。
总之,C端化不是一句口号。酒企必须和C端化渠道合作,自己也要走到终端去,不要还用传统的分销思维和方法做渠道了,那样注定离水面越来越远。

4. 让渠道信心成为核心KPI

过去考核经销商只看出货量和打款额,都是厂家能控制的短期行为,必然导致压货。
怎么做。把指标换掉:渠道库存周转率、渠道利润率、渠道续约率,这三个要变成核心经营指标,季度考核、月度跟踪。渠道健康不是软性文化,是可以量化、可以追责的指标。这三项一旦进了考核表,销售总监的每张发货单都会自动三思。做不到就是企业上下都清楚渠道有问题,但没人被追责。
不管“复苏极早期”是不是真的到来,“渠道健康”却是众多在水下憋气的酒企实打实的救命稻草。只有先把渠道利益结构理顺,帮渠道减负、给渠道利润、重建C端渠道体系、恢复渠道信心,酒企才能踩在坚实的地面,呼吸到新鲜空气。
关注「卓商荟酒业商学」,把酒业的事讲明白。

end

‍

猜你喜欢

发表评论

发表评论: