
 研报速递

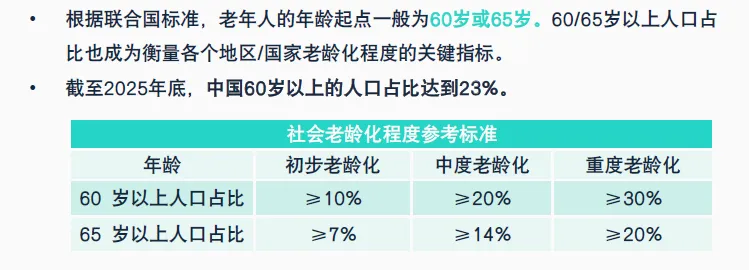
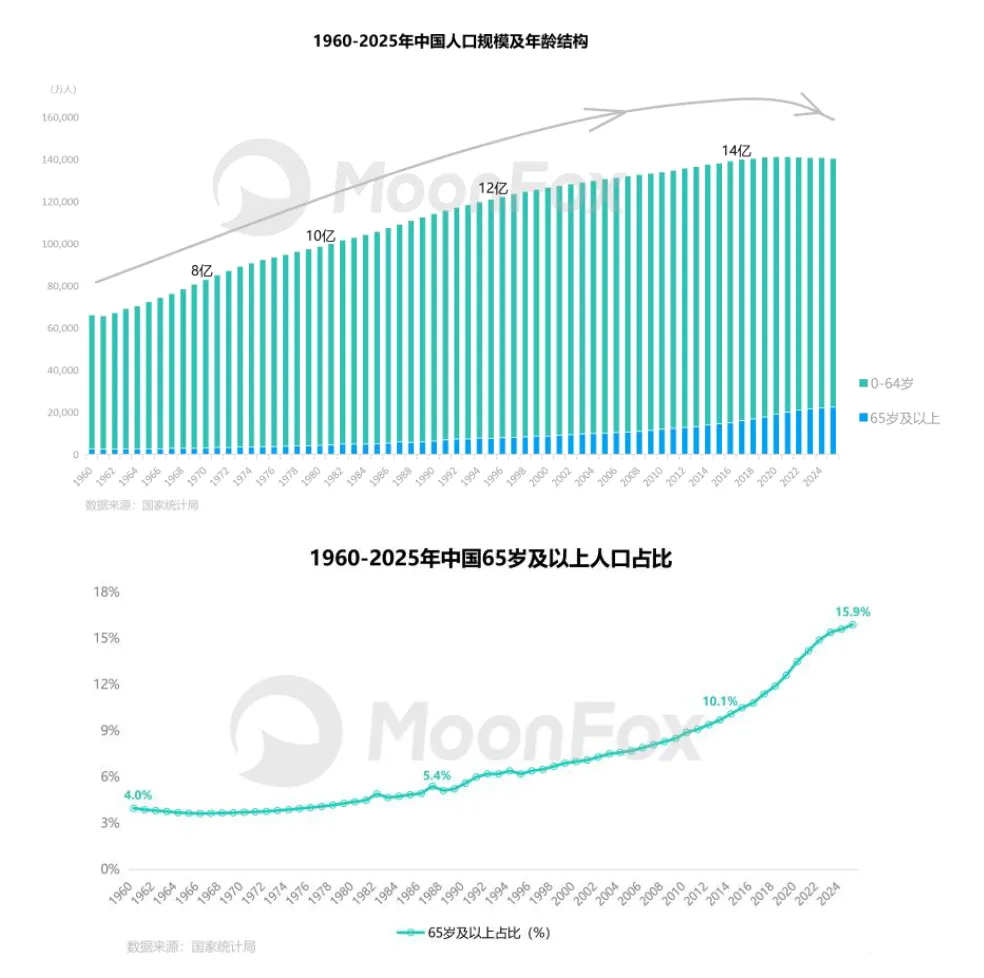
"75 后" 陆续退休,"80 后" 开始注重养生,中国养老人群在规模和行为特征上的显著变化,正推动养老产业进入新一轮变革期。2025 年末中国 60 岁及以上人口达到 3.23 亿人,占总人口 23%,65 岁及以上人口超过 2.2 亿人,占比 15.87%。养老消费市场规模约 8.8 万亿元,预计 2050 年将突破 50 万亿元。在政策、资本、技术三重力量共振下,养老产业正从温饱型、生活型、品质型向悦己型的养老 4.0 时代跃迁。
一、人口代际更替与养老 4.0 时代来临
1.1 老龄化进程跑出全球最快速度
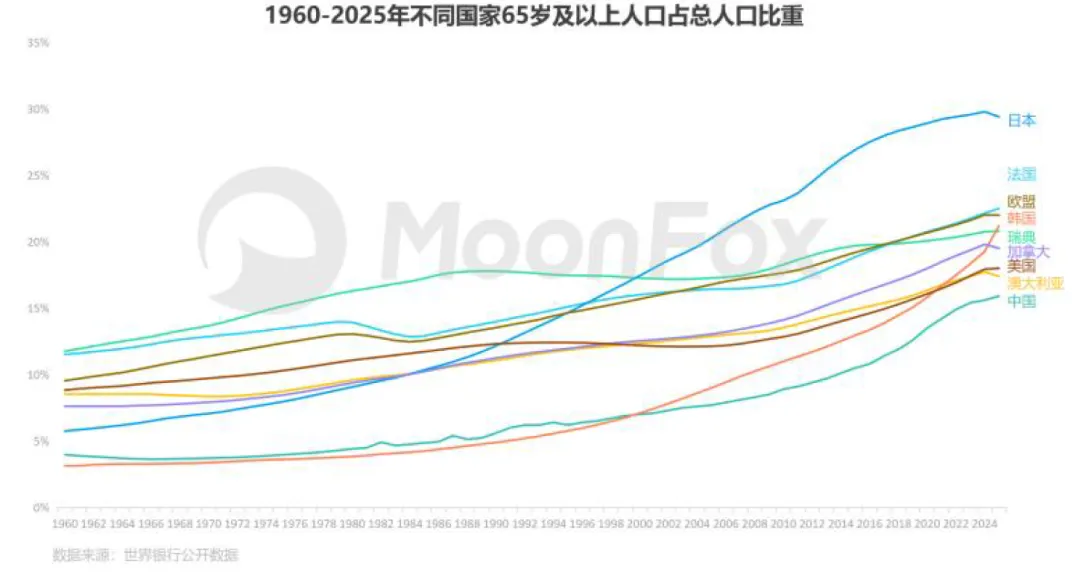
中国正进入总人口收缩与老龄人口扩张并行阶段,老龄化进程超出预期。总人口自 2021 年以来已连续 4 年负增长,而 65 岁及以上人口 2016 至 2025 年间复合增长率达 4.5%,2025 年末已超过 2.2 亿人。65 岁及以上人口占比从 10% 到 15%,美国用了 45 年,澳大利亚 32 年,日本 12 年,中国仅 9 年。预计 2050 年 65 岁及以上人口占比有望突破 31%,该占比从 15% 到 30% 中国预计仅需 25 年,将完成全球最快老龄化进程。未来 5 至 10 年是产业布局的关键战略期。
1.2 养老群体迎来代际更替
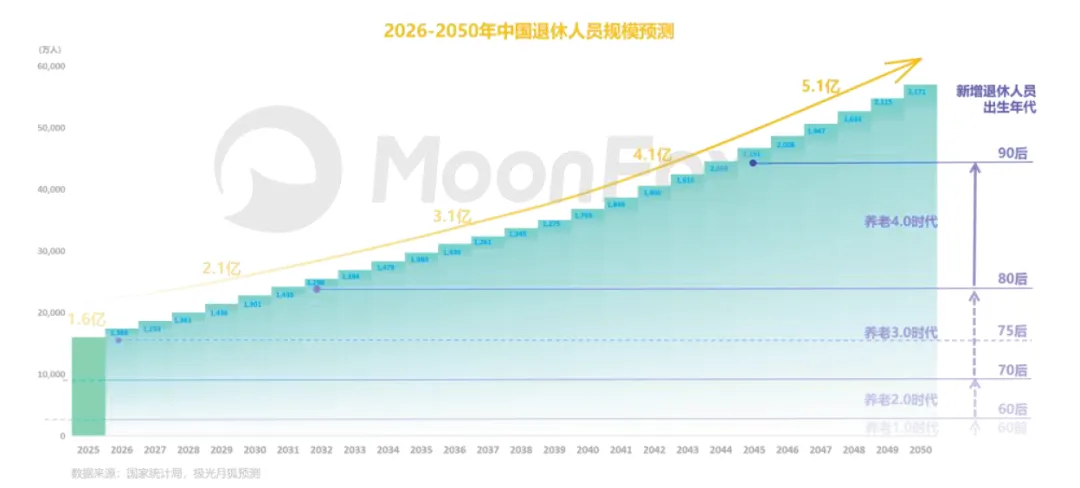
受第二、三代婴儿潮影响,退休人口规模即将进入集中释放阶段。预计退休人口将于 2029 年突破 2 亿,2036 年突破 3 亿,2042 年突破 4 亿,2047 年突破 5 亿,形成全球最大养老需求市场。2026 年中国迎来第一批 75 后退休,距离 80 后 "新老人" 到来已不足 6 年。
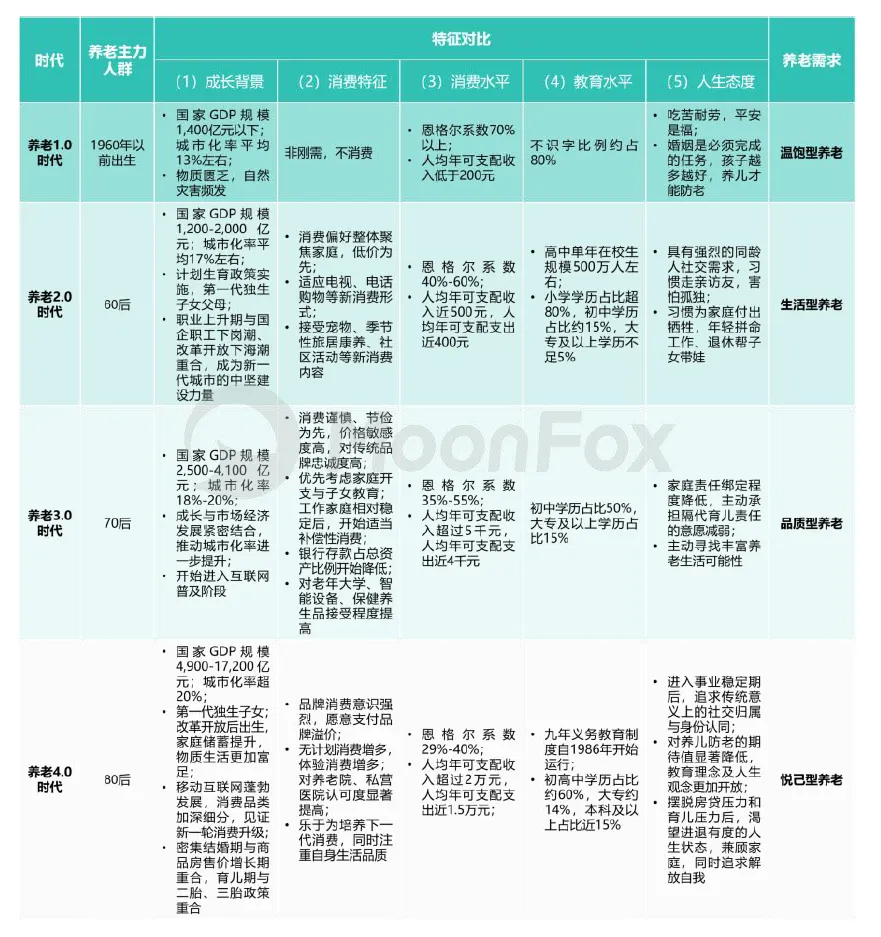
基于不同代际特征,中国养老需求可划分为四个时代。1.0 时代对应 1960 年以前出生群体,恩格尔系数 70% 以上,人均年可支配收入低于 200 元,养老需求为温饱型。2.0 时代对应 60 后群体,第一代独生子女父母,恩格尔系数 40% 至 60%,人均年可支配收入 1500 至 3000 元,养老需求为生活型。3.0 时代对应 70 后群体,开始进入互联网普及阶段,恩格尔系数 35% 至 40%,人均年可支配收入超过 5 千元,对智能设备、保健品接受度提高,养老需求为品质型。4.0 时代对应 80 后群体,城市化率超过 20%,第一代独生子女,健康意识显著提升,恩格尔系数 29% 至 40%,人均年可支配收入超过 2 万元,品牌消费意识强、体验消费增多,追求健康投资与自我实现,养老需求为悦己型。当前正处于 3.0 时代向 4.0 时代过渡阶段。
1.3 养老 4.0 时代六大突破
养老 4.0 时代驱动产业在六大方向实现突破。
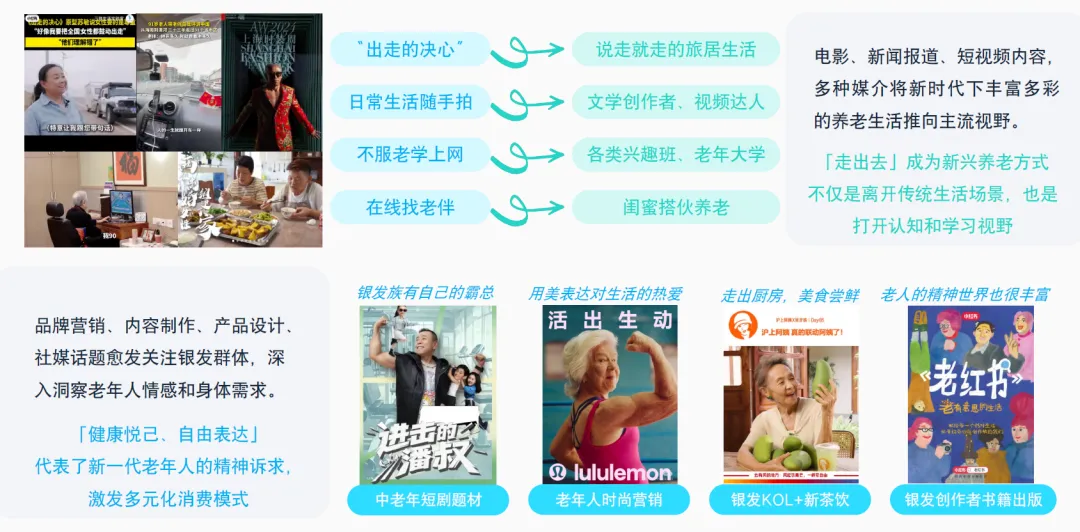
▌突破养老目标局限。养老目标经历 "延长寿命、快乐生活、服务品质、人生意义" 的演进。随着 80 后 "新老人" 进入养老市场,个体人生价值实现成为主要目标,产业将更多关注情绪价值、精神满足及人生体验。
▌突破养老年龄局限。2025 年平均养老规划启动年龄已提前至 37 岁,42% 受访者认为应在 30 至 39 岁启动规划,50 岁以上开始规划的仅占 15%。养老将从高龄人口的被动照护,演变为覆盖中老年阶段的长期生活管理。
▌突破责任主体局限。中国老年抚养比 2024 年已达 22.8%,空巢老人规模已达近 1.2 亿,仅靠家庭养老已不可持续。80 后 "新老人" 更重视独立生活与自我实现,对 "养儿防老" 依赖显著下降。养老责任主体将从血缘家庭扩展至社区组织、专业机构、兴趣社群等。
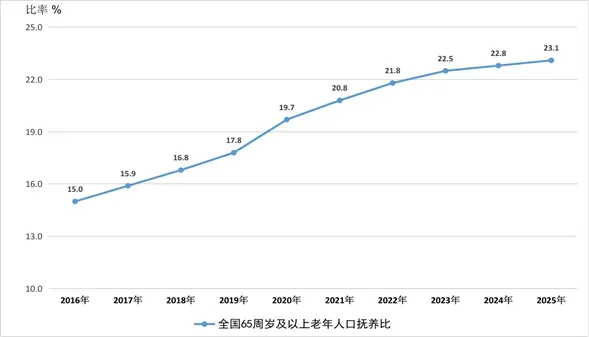
▲全国65周岁及以上老年人口抚养比
▌突破服务内容局限。80 后人均可支配收入达 70 后的 4 倍,恩格尔系数已降至 40% 以下。未来 10 年银发人群精神情感消费占比有望从 24% 跃升至 35%。服务将逐步覆盖健康管理、运动康复、功能营养、认知训练、心理疗愈、社交娱乐等领域。
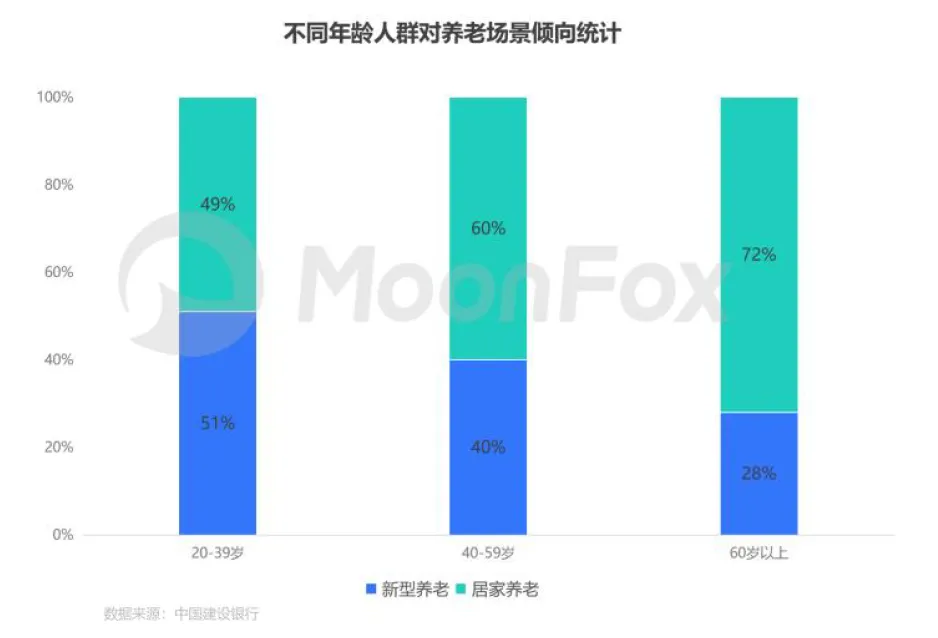
▌突破养老场景局限。"9073" 养老服务格局已无法满足新时代需求,80 后对非居家养老模式倾向已达 40%。线上兴趣社群、远程医疗、在线健康管理等新模式涌现,形成覆盖线下生活与线上数字生态的全场景体系。
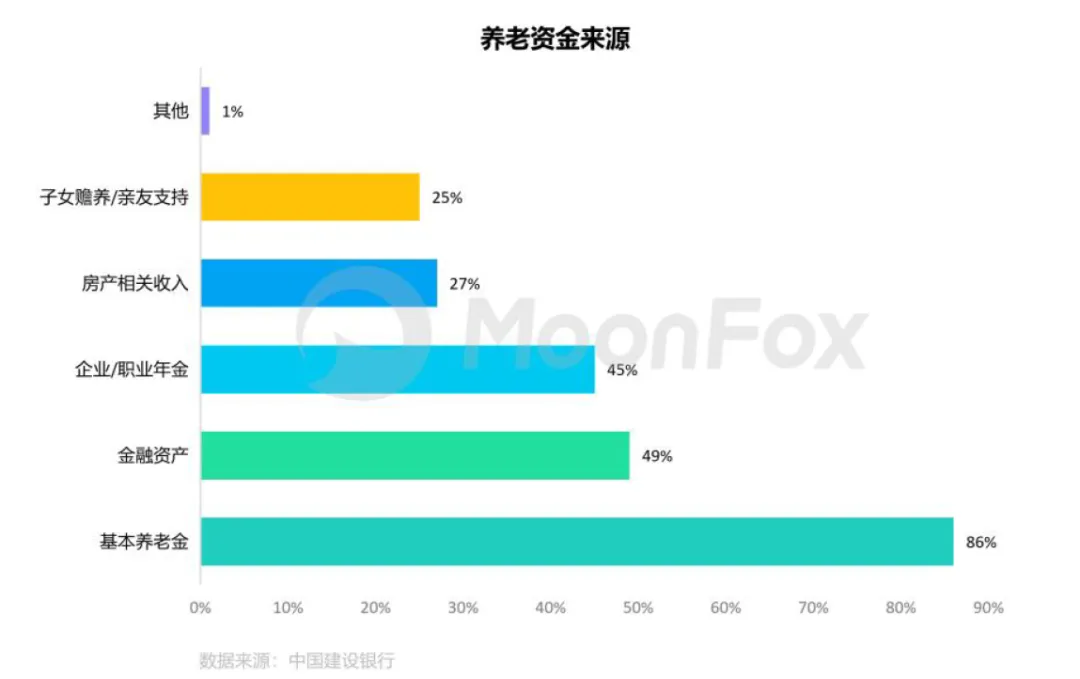
▌突破支撑体系局限。AI、机器人、智能硬件、数字平台等技术加速进入养老领域,推动服务从劳动密集型向科技赋能型转变。养老金融体系不断完善,金融资产在养老资金中占比持续提升。科技与金融将从辅助工具转变为支撑养老体系长期运行的底层能力。
二、养老消费市场规模与结构演进
2.1 市场规模与增长预测
养老消费包含 60 岁以上老人的直接消费和更年轻群体的备老支出。2025 年养老消费市场规模约 8.8 万亿元。2025 至 2030 年为增长期,CAGR 约 16%,60 至 70 后群体养老政策红利期。2030 至 2040 年为发展期,CAGR 约 7%,80 后进入老年、90 后备老,品质消费崛起。2040 至 2050 年为稳定期,CAGR 约 2.7%,预计 2050 年市场规模突破 50 万亿元。
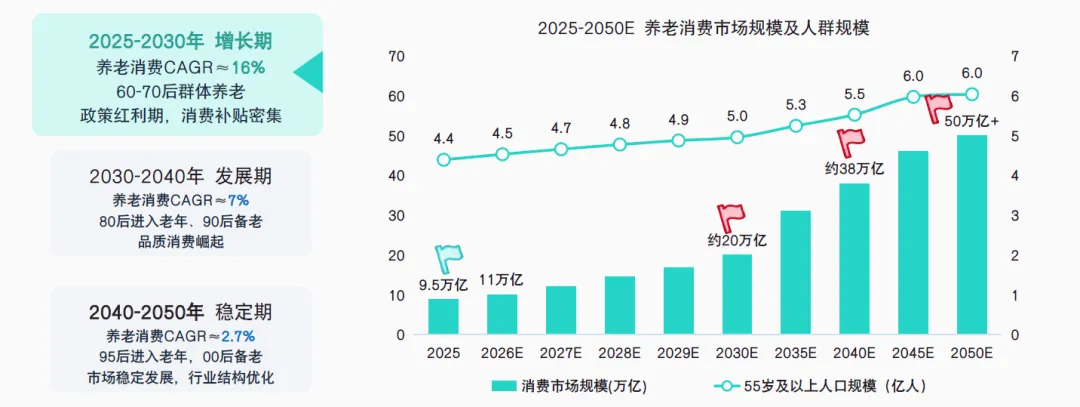
综合全球养老产业增速及中国退休人口扩张速度测算,预计 2026 至 2032 年中国养老市场有超十万亿增幅空间,到 2044 年产业规模有望突破百万亿元。
2.2 消费结构与分层特征
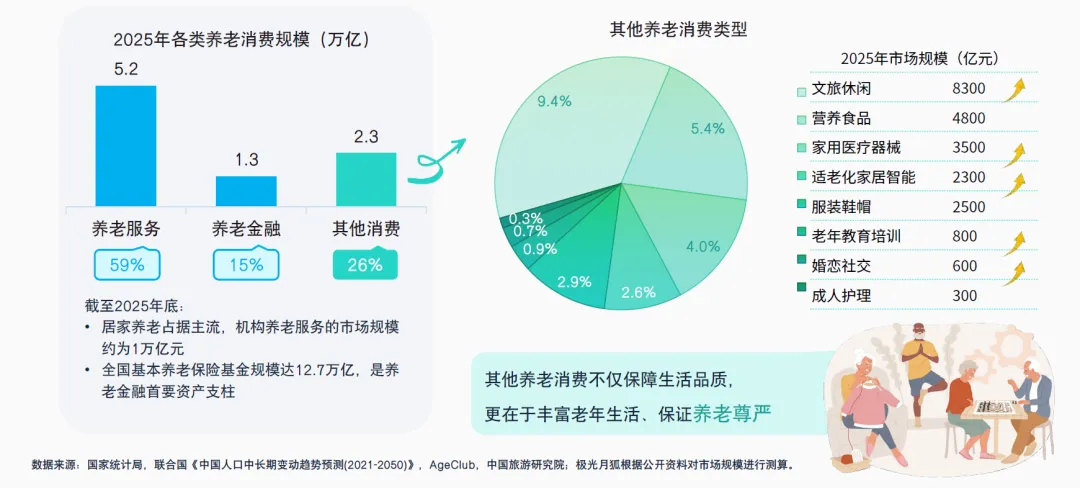
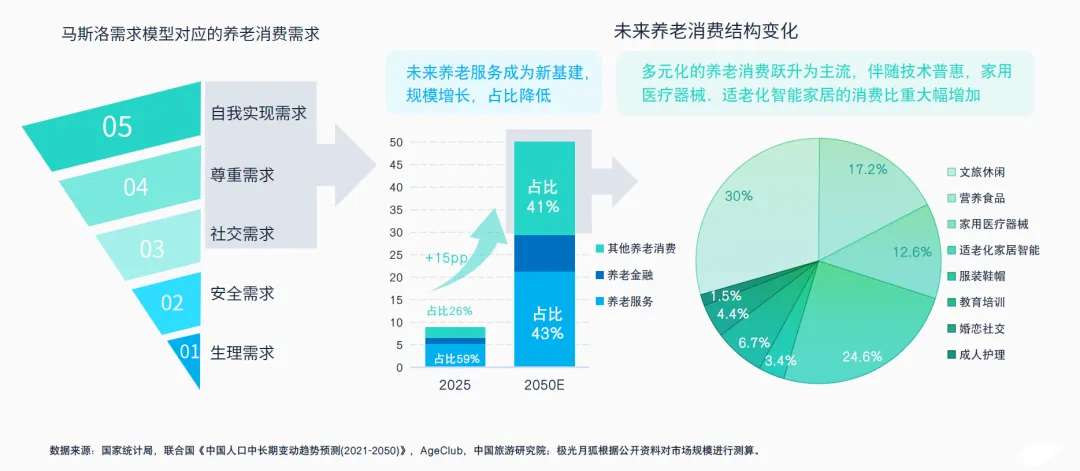
2025 年养老消费市场结构中,养老服务 5.2 万亿元占 59%,养老金融 1.3 万亿元占 15%,其他消费 2.3 万亿元占 26%。全国基本养老保险基金规模达 12.7 万亿,是养老金融首要资产支柱。其他消费细分中,文旅休闲 8300 亿元,营养食品 4800 亿元,家用医疗器械 3500 亿元,适老化家居智能 2300 亿元,服装鞋帽 2500 亿元,老年教育培训 800 亿元,婚恋社交 600 亿元,成人护理 300 亿元。
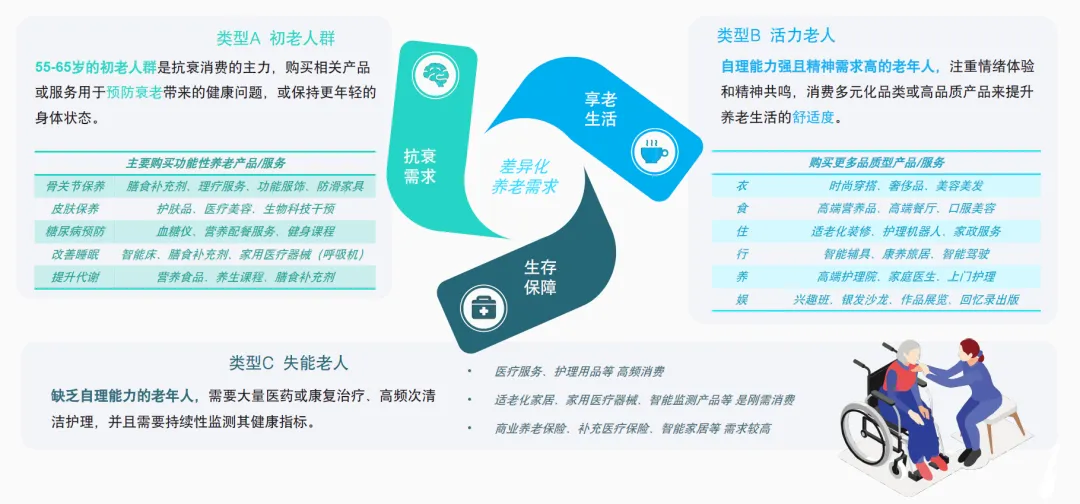
养老消费加速分化与升级。初老人群为 55 至 65 岁,是抗衰消费的主力,购买功能性养老产品或服务,包括骨关节保养、皮肤保养、糖尿病预防、改善睡眠等。活力老人自理能力强且精神需求高,消费多元化品类或高品质产品提升养老生活舒适度。失能老人缺乏自理能力,医疗服务、护理用品等高频消费,适老化家居、家用医疗器械、智能监测产品等是刚需。
未来养老消费结构中,高层次消费比重将达到 40% 至 50%。到 2050 年其他养老消费占比将提升至 41%,养老服务占比从 59% 降至 43%,养老金融占比维持在 16% 左右。
2.3 品类图谱与品牌格局
按马斯洛需求模型对应养老消费需求,生理需求为维持基本食宿与卫生,安全需求为保障养老资金与适老化生活空间,社交需求为融入兴趣圈或寻找伴侣,尊重需求为高品质服务获取体面感,自我实现需求为精神投资创造社会价值。
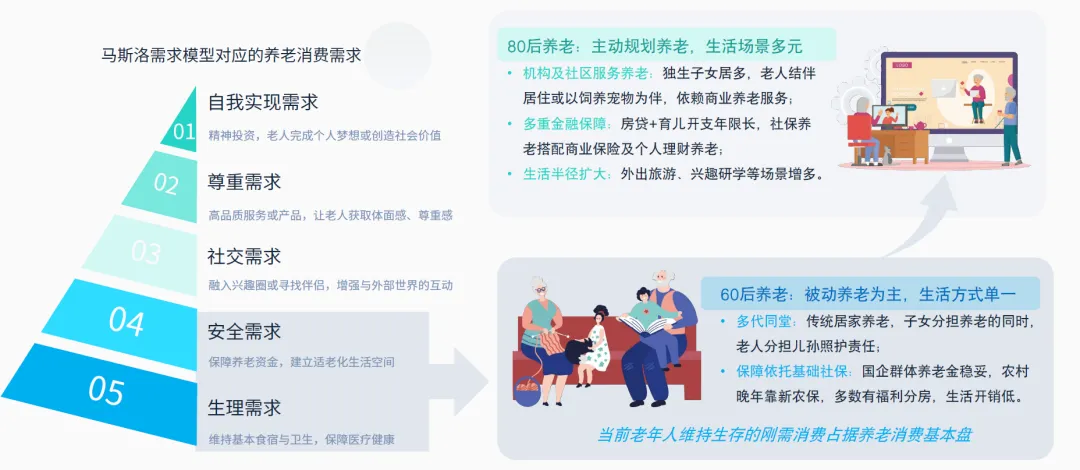
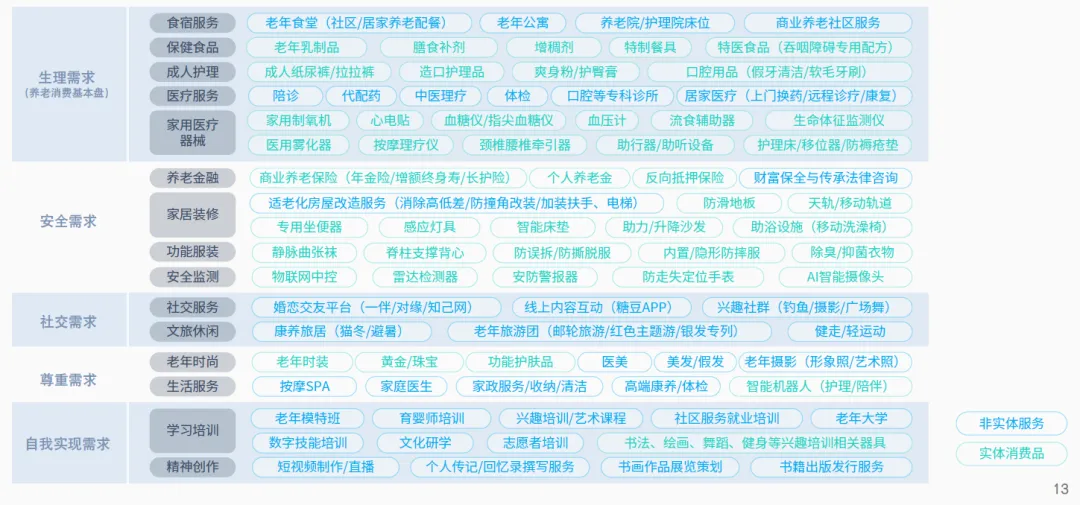
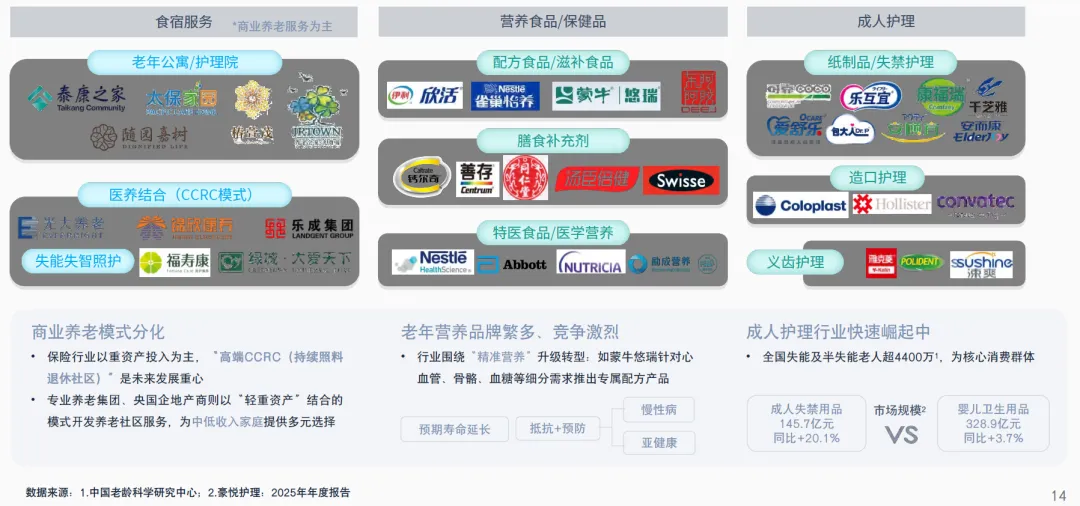
生理需求赛道头部品牌已现但行业集中度低。老年公寓护理院品牌包括泰康之家、太保家园、椿萱茂等,医养结合 CCRC 模式包括光大养老、锦欣康养。膳食补充剂包括汤臣倍健、Swisse、钙尔奇等。全国失能及半失能老人超 4400 万,成人失禁用品市场规模 145.7 亿元同比增长 20.1%。
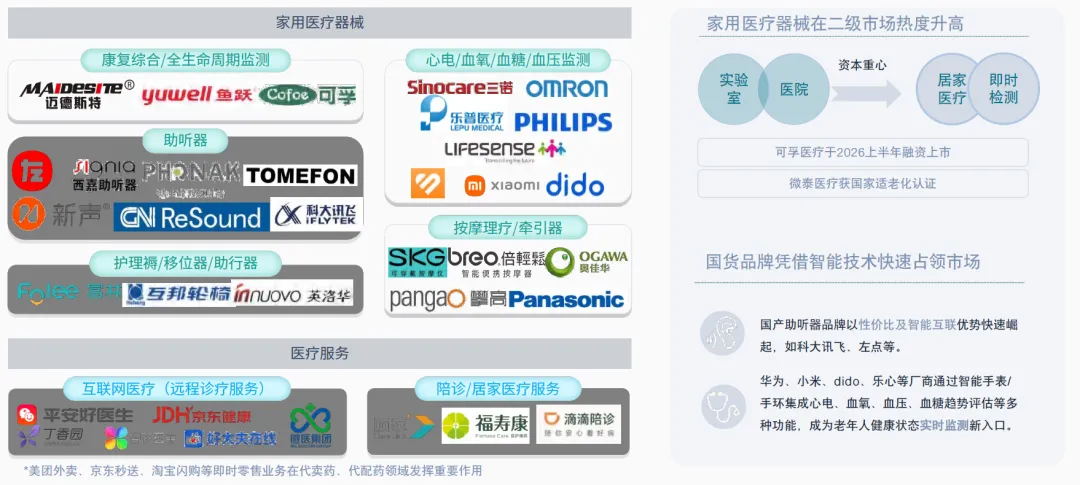
家用医疗器械资本重心从实验室转向居家医疗即时检测。康复监测品牌包括鱼跃、可孚、迈德斯特。心电血压监测品牌包括三诺、欧姆龙、乐普医疗。助听器品牌包括峰力、科大讯飞。华为、小米等通过智能手表手环集成多种健康监测功能,成为老年人实时监测新入口。
 来源:月狐数据,中国养老消费市场洞察报告(2026)
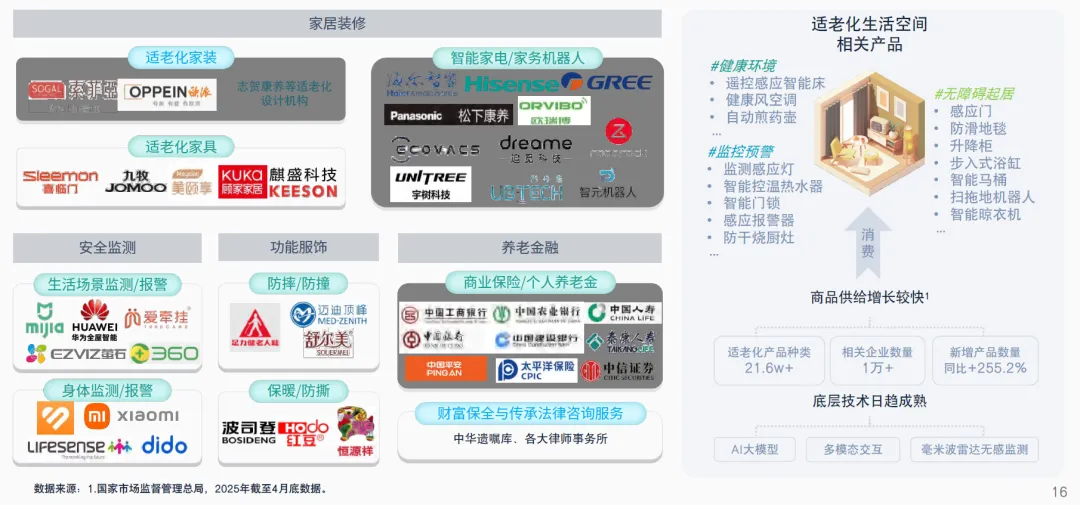
安全需求方兴未艾,智能科技加速构筑适老化空间。适老化家装品牌包括索菲亚、欧派。适老化家具品牌包括喜临门、九牧、麒盛科技。智能家电家务机器人品牌包括海尔智家、科沃斯、追觅科技、宇树科技、优必选、智元机器人等。适老化产品种类 21.6 万加,相关企业数量 1 万加,新增产品数量同比增加 255.2%。
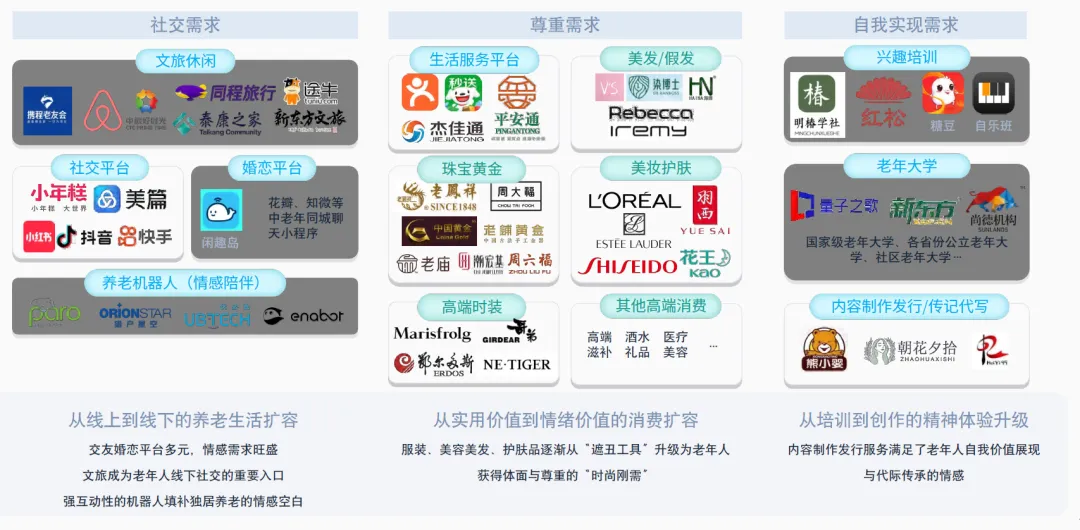
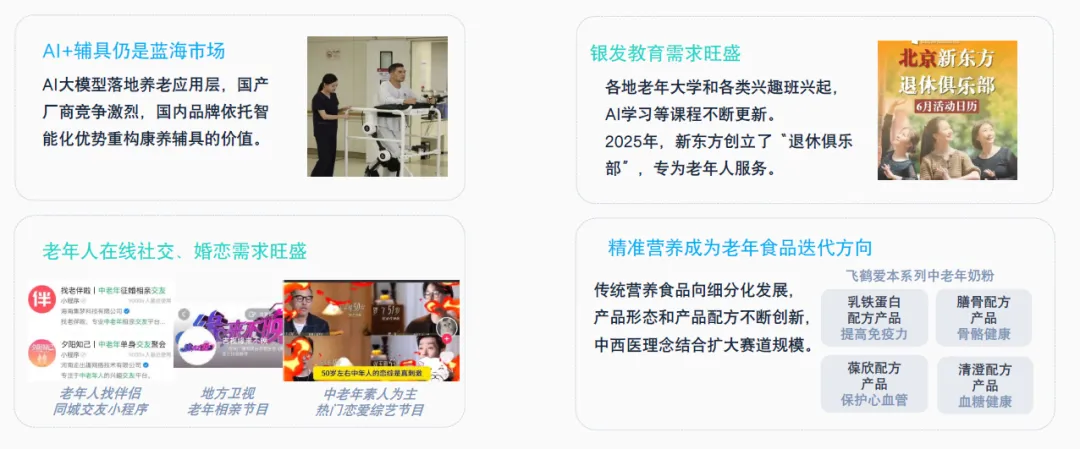
上层需求消费以教育、旅游、文娱为主力,仍有巨大增量空间。文旅休闲品牌包括携程老友会、中旅好时光、新东方文旅。社交平台包括抖音、快手、小红书、美篇。兴趣培训品牌包括红松、糖豆、明椿学社。老年大学品牌包括量子之歌、尚德机构。
三、养老消费六大趋势展望
3.1 长寿投资型消费兴起
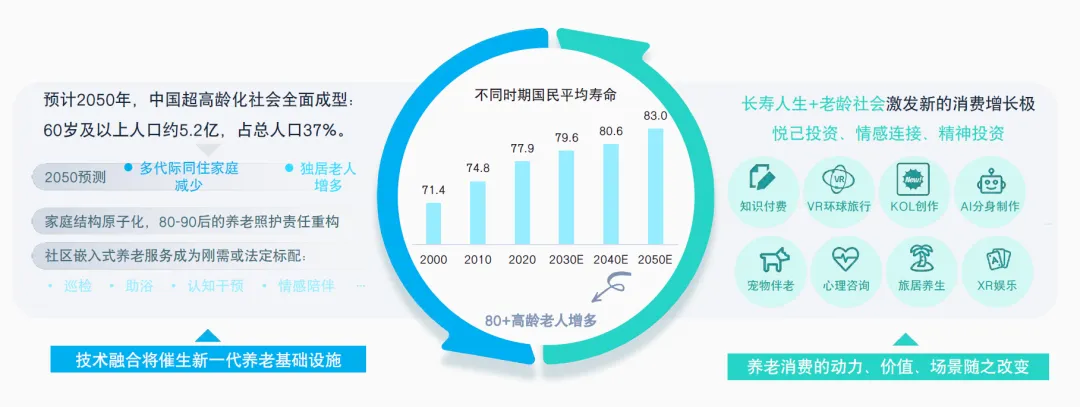
基于 "长寿人生" 进行 "生命质量投资型" 消费将成为社会共识。预计 2050 年 60 岁及以上人口约 5.2 亿,占总人口 37%。社区嵌入式养老服务成为刚需或法定标配,巡检、助浴、认知干预、情感陪伴等成为标配。国民平均寿命从 2000 年 71.4 岁提升至 2050 年预计 83.0 岁。悦己投资、情感连接、精神投资成为核心驱动力,知识付费、VR 环球旅行、KOL 创作、AI 分身制作、宠物伴老、旅居养生、XR 娱乐等新消费形态兴起。
3.2 AI 养老与适老化科技
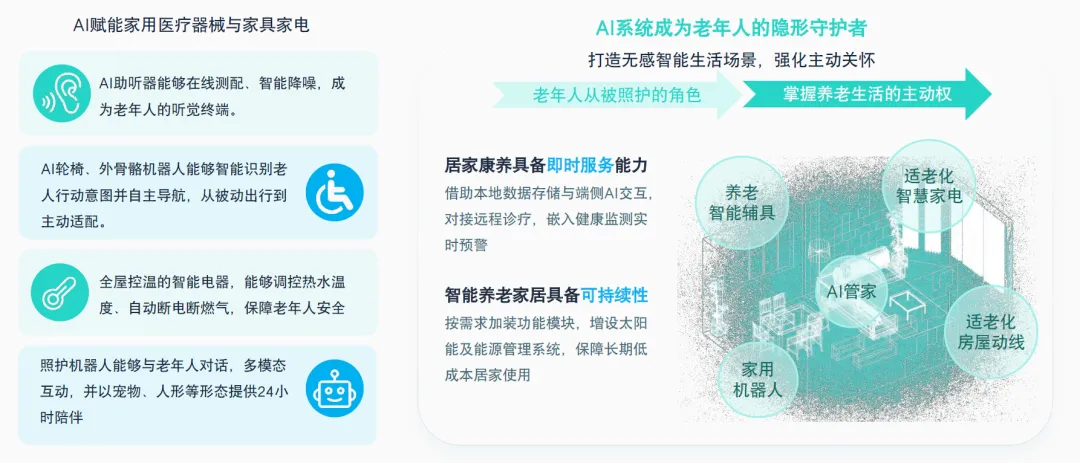
AI 赋能家用产品极致适老化,助推养老生活变被动为主动。AI 助听器在线测配、智能降噪,AI 轮椅、外骨骼机器人智能识别老人行动意图并自主导航。全屋控温智能电器自动断电断燃气保障安全。照护机器人多模态互动提供 24 小时陪伴。AI 系统成为老年人的隐形守护者,借助本地数据存储与端侧 AI 交互,对接远程诊疗,嵌入健康监测实时预警。
3.3 智慧社区服务标准化
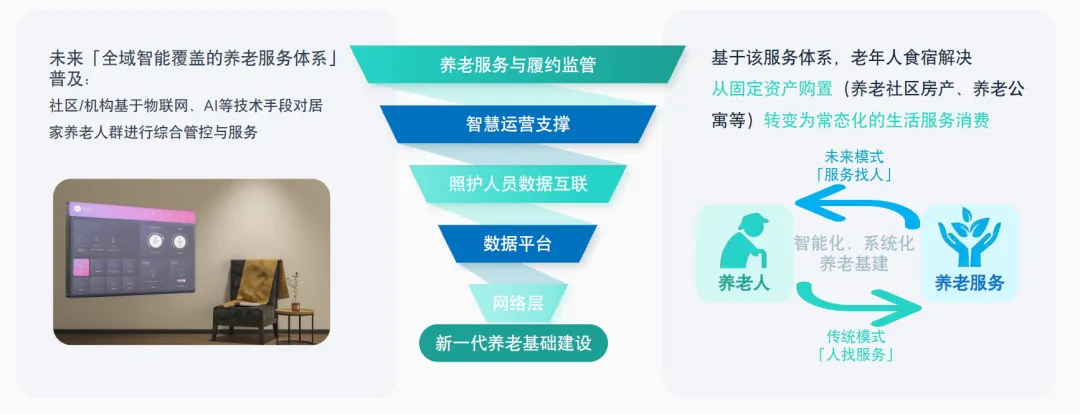
社区养老服务体系成为标准化配置,"智慧养老服务" 成为本地生活的标准化产品之一。社区或机构基于物联网、AI 等技术手段对居家养老人群进行综合管控与服务。新一代养老基础建设包括网络层、数据平台、照护人员数据互联、智慧运营支撑、养老服务与履约监管五层架构。老年人食宿解决从固定资产购置转变为常态化的生活服务消费,传统模式 "人找服务" 转向未来模式 "服务找人"。
3.4 银发教育与兴趣经济
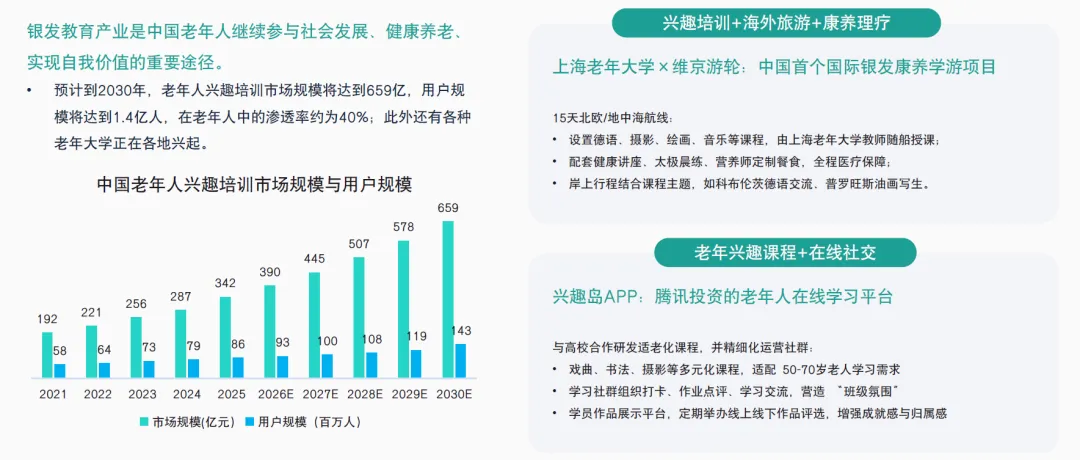
预计到 2030 年,老年人兴趣培训市场规模将达到 659 亿,用户规模达到 1.4 亿人,在老年人中的渗透率约为 40%。兴趣培训加海外旅游加康养理疗跨界业态兴起,上海老年大学与维京游轮合作推出国际银发康养学游项目,设置德语、摄影、绘画等课程随船授课。兴趣岛 APP 为腾讯投资的老年人在线学习平台,与高校合作研发适老化课程,精细化运营社群,营造 "班级氛围",增强成就感与归属感。
3.5 银发创作与数字社交
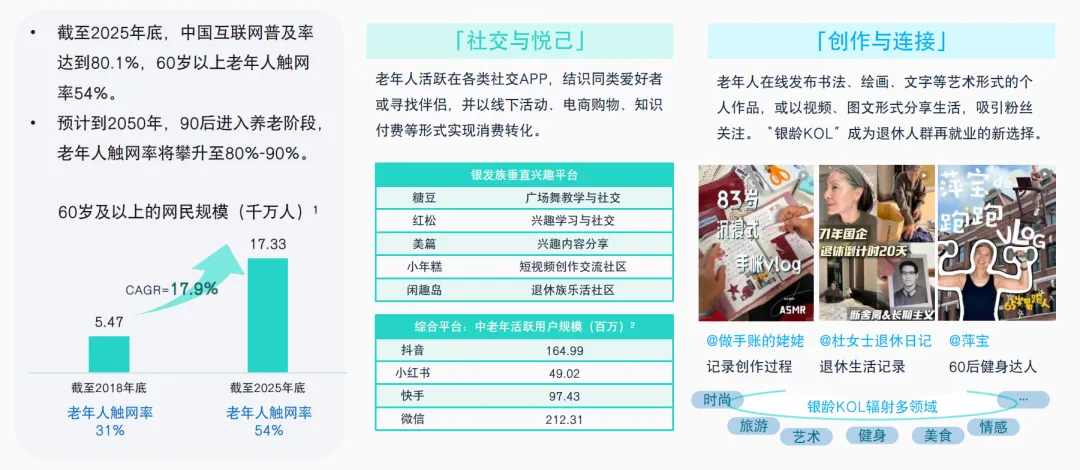
截至 2025 年底,60 岁以上老年人触网率 54%,60 岁及以上网民规模 1.733 亿人,CAGR 为 17.9%。预计到 2050 年老年人触网率将攀升至 80% 至 90%。银发族垂直兴趣平台包括糖豆、红松、美篇、小年糕、闲趣岛等。综合平台中老年活跃用户中,抖音 164.99 百万,小红书 49.02 百万,快手 97.43 百万,微信 212.31 百万。"银龄 KOL" 成为退休人群再就业的新选择,辐射时尚、旅游、艺术、健身、美食、情感等多领域。
3.6 享老消费价值重构
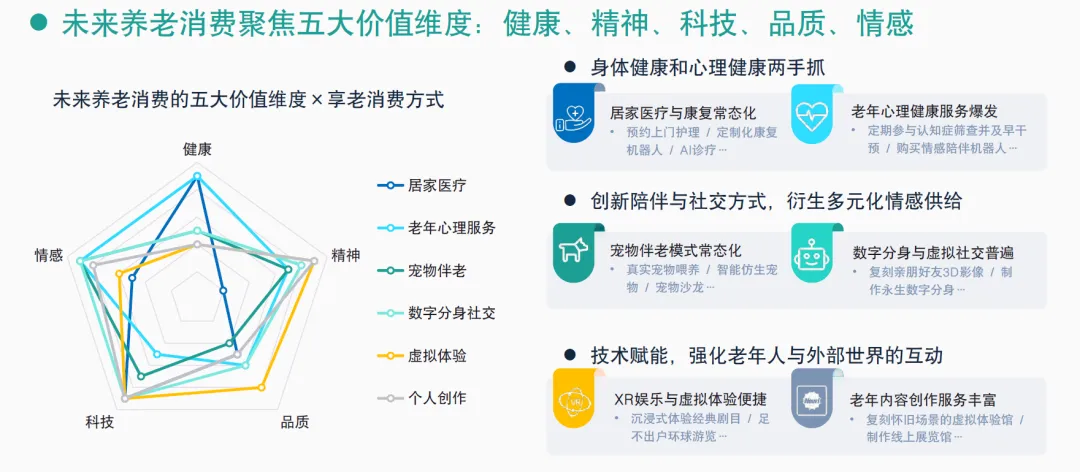
"享老型" 新消费成为主流,聚焦健康、精神、科技、品质、情感五大价值维度。居家医疗与康复常态化,预约上门护理、定制化康复机器人、AI 诊疗等普及。老年心理健康服务爆发,定期参与认知症筛查及早干预。宠物伴老模式常态化,数字分身与虚拟社交普遍,复刻亲朋好友 3D 影像、制作永生数字分身等。XR 娱乐与虚拟体验便捷,沉浸式体验经典剧目、足不出户环球游览等。
四、产业供给侧痛点与体系滞后
4.1 产品供给有限
全球老年用品超 6 万种,日本超 4 万种,中国不足 1 万种。2024 年养老用品中食品、医药、鞋服占比超 75%,康养、抗衰老、娱乐体验、情感陪伴等功能型产品仍处于起步阶段。约 83% 的适老化智能产品使用三个月后即遭闲置,难以支撑用户回购及长期关注。
4.2 服务供给能力不足
居家适老化改造完成率不足 8%,已完成 224 万户,而全国城市地区有 60 岁及以上人口的家庭户超 3 千万。养老机构床位空置率约 50%,截至 2025 年底养老机构 3.9 万个,床位 768 万张,2022 至 2025 连续 3 年负增长。护理员中 40 至 59 岁群体占比超 83%,初中学历占比超 56%,平均从业年限不超过 5 年。45% 老年人有明确老年教育需求,一线城市部分热门课程报录比达 10 比 1,课程体系仍以传统娱乐类为主占比超 80%。
4.3 管理制度建设滞后
涉老民事案件 2024 年至 2025 年 8 月超 4.1 万件。公安部公布养老领域非法集资典型案例累计诈骗超 23 亿元。2025 年 9 月民政部公布《养老服务标准体系建设指南(2025 版)》,但目前仍在初步落实阶段,标准执行、奖惩落地、信息披露、地方协同等问题亟待解决。
五、政策资本技术协同共振
5.1 政策体系持续完善
2025 年 11 月 "十五五" 规划将银发经济上升为国家战略。2026 年 3 月《加快建立长期护理保险制度实施方案》从供需两侧协同激活产业,国家护理费用可报销 75%,重度失能老人年度最高可获 3 万元支持。2025 年 11 月工信部等 6 部门将 "老年用品" 确立为未来 3 个万亿级消费领域之一。2026 年 3 月全国城乡居民基础养老金最低标准从 143 元上调到 163 元。2026 年 4 月民政部等 11 部门推进互助性养老服务,到 2030 年具备互助服务功能的城乡社区养老服务设施覆盖率不低于 70%。
5.2 资本加速布局
截至 2025 年保险资金已向医疗健康养老产业注入超 4000 亿元,保险业建设养老社区项目 130 个同比增长 38%。2026 年 5 月中国人民银行设立 5000 亿元服务消费与养老再贷款。2026 年 1 至 4 月银发产业风投融资 37 起、总额 43 亿元,接近 2025 年全年 83%,智慧养老投资占比飙升至 56%。2026 年 4 月北控发展发布养老基础设施公募 REITs 招标公告,首次对养老设施实施不动产资产证券化。
5.3 技术加码产品供给
2026 智能养老服务机器人应用大赛展示辅助行走、康复支持、移乘转运、健康管理、生活照料、智慧环境、二便护理及助浴、情感陪伴等八大功能机器人。2026 年 2 月青岛建成全国首个具身康养机器人实训场。多家企业通过毫米波雷达技术实现无感跌倒检测。百度健康发布 AI 管家,首创 "AI 加真人" 双轨复核健康管家模式。深圳探索建设首家全院级开源鸿蒙智慧康养之家,东莞率先打通居家、社区、机构三大场景数据壁垒。
六、全球经验借鉴与未来展望
6.1 全球老龄化进程概览
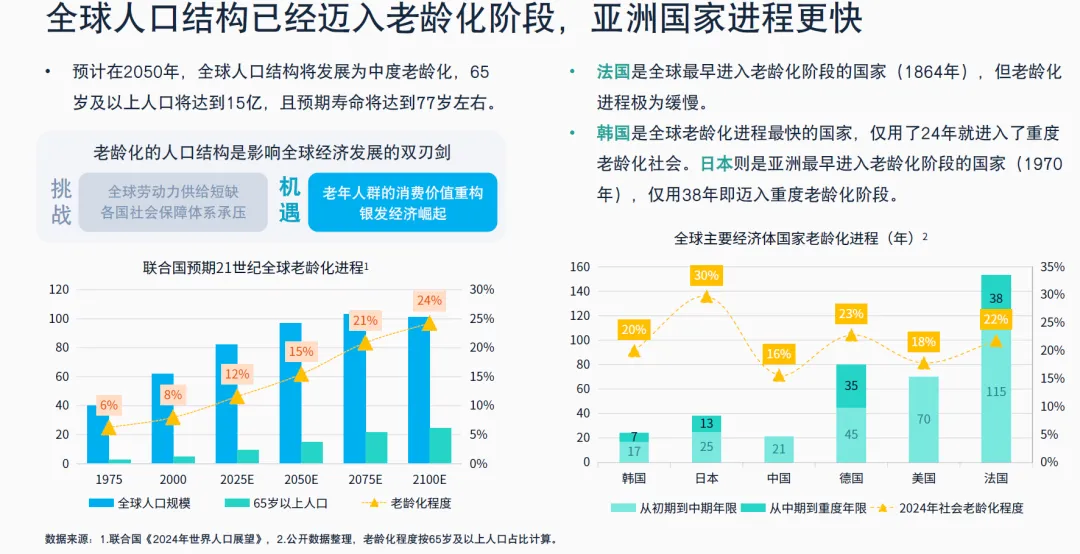
预计 2050 年全球 65 岁及以上人口将达到 15 亿,预期寿命达到 77 岁左右。法国是全球最早进入老龄化阶段的国家,1864 年。韩国是全球老龄化进程最快的国家,仅用 24 年就进入重度老龄化社会。日本 1970 年进入老龄化阶段,仅用 38 年即迈入重度老龄化。中国从初期到中期 21 年,社会老龄化程度 16%。
6.2 日本介护保险模式
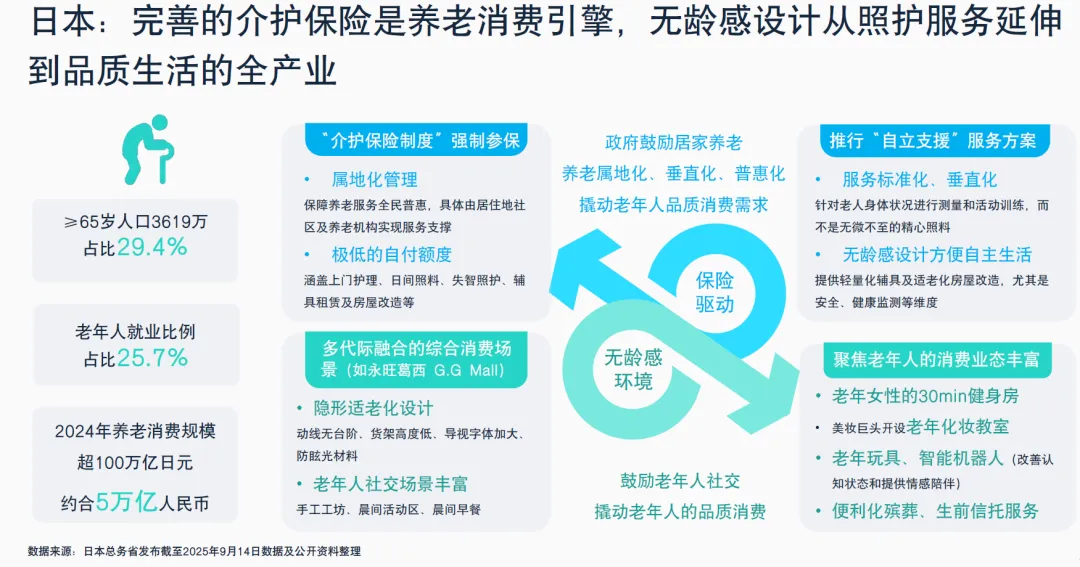
日本 65 岁人口 3619 万占比 29.4%,2024 年养老消费规模超 100 万亿日元约合 5 万亿人民币。"介护保险制度" 强制参保,属地化管理保障养老服务全民普惠,涵盖上门护理、日间照料、失智照护、辅具租赁及房屋改造等。推行 "自立支援" 服务方案,针对老人身体状况进行测量和活动训练。无龄感设计方便自主生活,多代际融合的综合消费场景如永旺葛西 G.G Mall,隐形适老化设计。保险驱动与无龄感环境两大循环,撬动老年人品质消费。
6.3 韩国政府市场协同模式
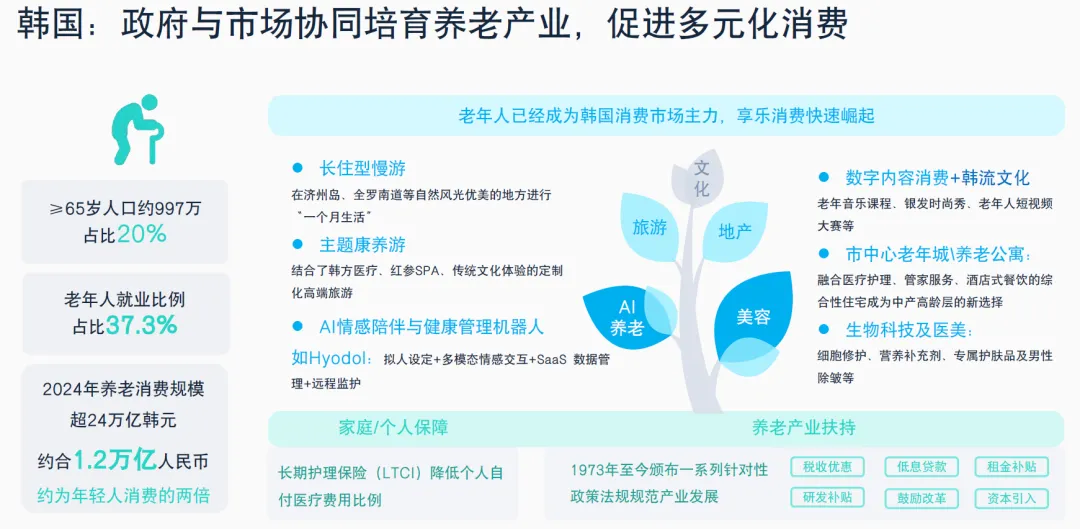
韩国 65 岁人口约 997 万占比 20%,2024 年养老消费规模超 24 万亿韩元约合 1.2 万亿人民币,约为年轻人消费的两倍。长住型慢游、主题康养游、AI 情感陪伴机器人、数字内容消费加韩流文化、市中心老年城或养老公寓、生物科技及医美等多元消费业态兴起。长期护理保险降低个人自付医疗费用比例,税收优惠、低息贷款、租金补贴、研发补贴等政策工具协同培育产业。
6.4 欧美市场化养老模式
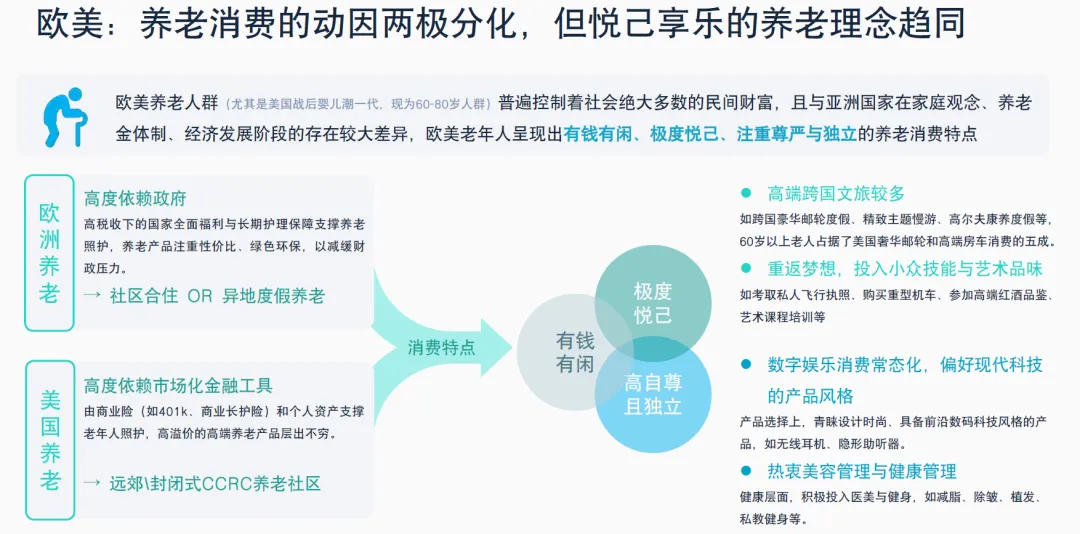
欧美老年人呈现有钱有闲、极度悦己、注重尊严与独立的特点。欧洲高度依赖政府高税收下的全面福利与长期护理保障,社区合住或异地度假养老。美国高度依赖市场化金融工具,由商业险和个人资产支撑老年人照护,远郊或封闭式 CCRC 养老社区。60 岁以上老人占据美国奢华邮轮和高端房车消费的五成,热衷高端文旅、小众技能与艺术品味、数字娱乐消费、美容管理与健康管理。
6.5 四维经验借鉴与展望
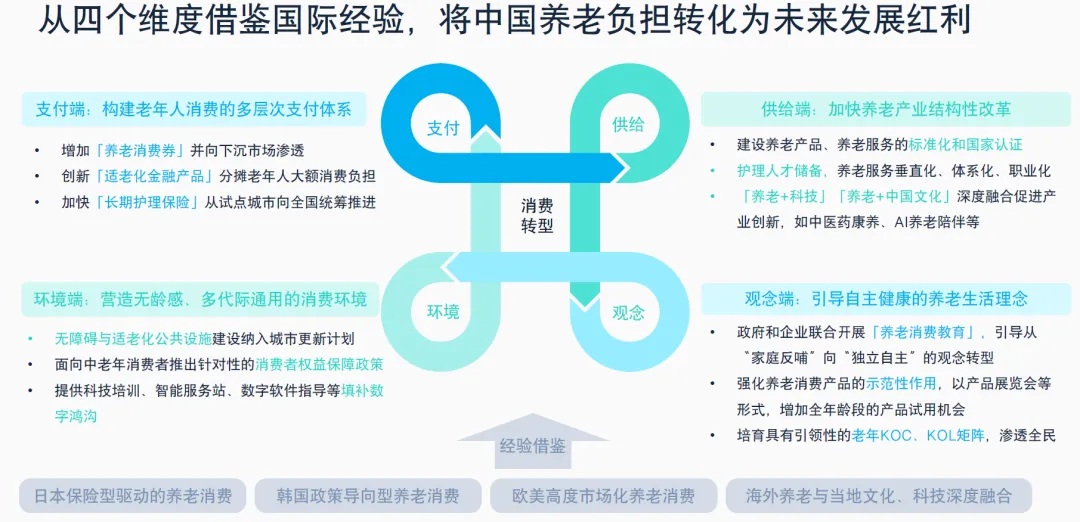
从支付端、供给端、环境端、观念端四个维度借鉴国际经验。支付端构建多层次支付体系,增加养老消费券,创新适老化金融产品,加快长期护理保险全国统筹。供给端加快产业结构性改革,建设标准化和国家认证,储备护理人才,推动 "养老加科技"" 养老加中国文化 " 深度融合。环境端营造无龄感、多代际通用的消费环境,无障碍与适老化公共设施纳入城市更新计划,提供科技培训填补数字鸿沟。观念端引导自主健康的养老生活理念,开展养老消费教育,培育老年 KOC、KOL 矩阵。
中国养老产业正处在从养老保障向享老消费跃迁的关键历史节点,3.23 亿老年人口、8.8 万亿市场规模、2050 年 50 万亿的预期,共同勾勒出这个产业的巨大想象空间。未来十年,养老产业将沿着精准化、系统化、适老化、智能化的方向持续演进,能够真正理解代际更替带来的需求变革、用 "悦己型" 产品回应新老人对健康尊严与生活品质追求的企业,将在这个百万亿级的大市场中占据先机。养老不是夕阳产业,而是充满机遇的朝阳事业,是应对人口老龄化挑战的解题钥匙,也是挖掘内需潜力的宝贵富矿。


发表评论
发表评论: