
 研报速递
一、国防军工是什么
国防军工是指涉及武器装备科研、生产、配套及相关服务的行业总称,主管部门为工业和信息化部与国家国防科技工业局。
按产业门类划分,我国国防科技工业主要包括核工业、航空工业、航天工业、船舶工业、兵器工业、军工电子六大产业集群。
其需求端具有鲜明的计划性与周期性,与五年规划节奏、国防预算安排及军队建设阶段性目标高度绑定。
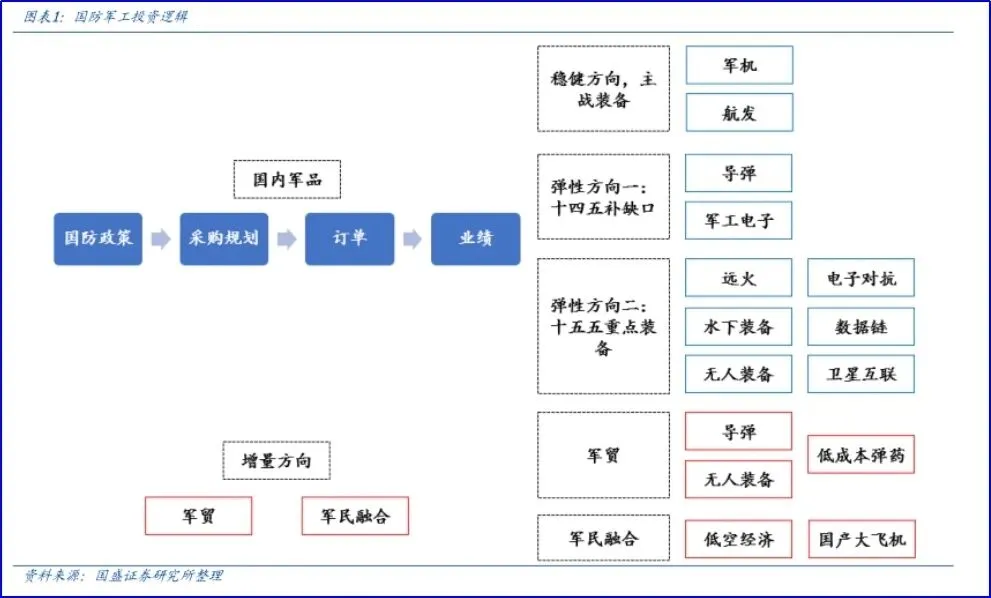
二、产业链细分环节与代表性公司
军工产业链大体可沿“上游基础—中游配套—下游总装”展开。
(一)上游:关键材料与军工电子元器件。这一环节决定装备性能上限和自主可控程度,材料端聚焦高温合金、碳纤维、钛合金,电子端聚焦高可靠连接器与特种芯片。
部分相关公司梳理:
华秦科技:主营特种功能材料及碳纤维增强复合材料,特种功能结构复合材料已在航空发动机领域实现批产,产品体系同时覆盖陶瓷基复合材料和超细晶高温合金/钛合金材料。
西部超导:钛合金核心标的,具备全流程技术、稳定军品认证和规模交付能力,机构判断钛合金因刚需属性和供需格局更优,在高温合金、碳纤维承压背景下业绩兑现确定性更高,四季度订单拐点有望出现。
中航高科:通过航空工业复材保障国产碳纤维预浸料批产供货,已突破T1100级碳纤维预浸料关键技术,T800级预浸料在国产民机主结构完成验证,深度绑定航空装备与民机复材双线需求。
航天电器:是国内高端连接器与互连一体化核心配套商,2026年上半年归母净利润同比增长47.73%,高速互连、液冷互连产品订货快速增长,正从元器件供应商向系统级互连解决方案商升级。
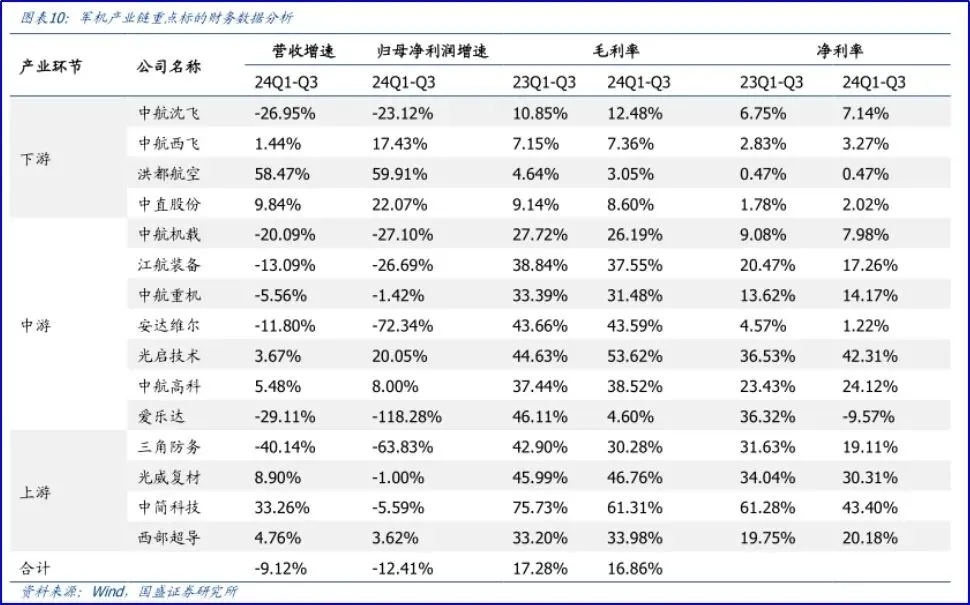
(二)中游:分系统与核心动力。涵盖航空发动机、雷达、航电等关键系统,技术壁垒高,直接决定主战装备的可用性与迭代速度。
部分相关公司梳理:
航发动力:国内航空发动机整机及全生命周期保障的核心平台,产品覆盖航发、燃气轮机整机及维修保障;2026年二季度业绩预增,主因生产交付任务有序推进、航空发动机及衍生产品收入稳步增长。
国睿科技:雷达装备与军贸核心标的,2026年上半年雷达装备收入15.72亿元、毛利率升至45.40%,出口雷达在“一带一路”合作客户中口碑良好,军贸新签情况较好,雷达高压脉冲电源还拓展至可控核聚变领域取得批量订单。
(三)下游:整机总装与船海装备。资质门槛最高,参与主体以各大军工集团为主,业绩节奏受交付排产和订单周期影响显著。
部分相关公司梳理:
中航沈飞:歼击机整机核心研制生产基地,2026年上半年营收61.91亿元、归母净利润4.73亿元,同比回落主要受产品结构调整和交付进度影响;截至二季度末制约产线运行的主要问题已基本见底,公司同步推进军贸专项行动和大修业务,合同负债较年初有所回升。
中国船舶:换股吸收合并中国重工后手持订单规模全球领先,是国内规模最大、产品结构最全的造船旗舰,受益于全球造船上行周期,2026年上半年营收915亿元、归母净利润99.5亿元,毛利率17.4%。
三、券商对国防军工板块的最新看好观点
中航证券对四季度军工板块持乐观判断,核心依据在于:订单延迟、交付节奏与毛利率压力等悲观假设已在前期股价中较充分定价,板块继续向下的空间相对有限,而四季度订单回暖的兑现路径有望打开;
2027年建军百年目标进入倒计时,融资余额和估值水平快速下降后,赔率与胜率已收敛至具备吸引力的区间。
该机构同时指出,军工央企正依托“军民两用、技术同源”加速培育商业航天、低空经济、燃气轮机、芯片等第二增长曲线,军品民品协同有助于摊薄研制成本、平滑周期波动。
国盛证券同样“持续看好Q4军工板块的机遇”,建议重点关注被动元器件、燃机/商发、商业航天、船舶、军工后市场及传统军贸方向,并将军贸列为传统军工板块中值得积极关注的机会来源。
中泰证券将12月珠海航展视为年内重要催化,参展装备超3000件、“首展”“首秀”占比约10%,海军装备首次大规模参展,有望强化市场对航空装备升级、无人/反无人体系及新质战斗力方向的关注。
综合来看,券商看好的逻辑集中在三条线:短期看四季度订单回暖与航展催化,中期看建军百年交付节点牵引,长期看军贸与商业航天打开第二曲线。
但板块内部分化显著——整机交付节奏、上游防务需求波动与船舶景气上行并存,个股选择需以官方披露的经营数据和订单信号为锚,区分“订单兑现型”与“主题催化型”机会。
本文仅整理公开行业信息,不构成投资建议;涉及任何个股只做案例分享,不做任何推荐;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。

发表评论
发表评论: