
 研报速递
关注回复“1”即加入免费报告分享群,每日获取行业研究报告;回复“2022”,获取1000份行业报告合集
资料来源:网络(如有侵权请联系作者删除)
获取方式:PDF完整版文末扫码获取
周包资料:9月第2周
更多资料:2022行业资料包

文章摘要
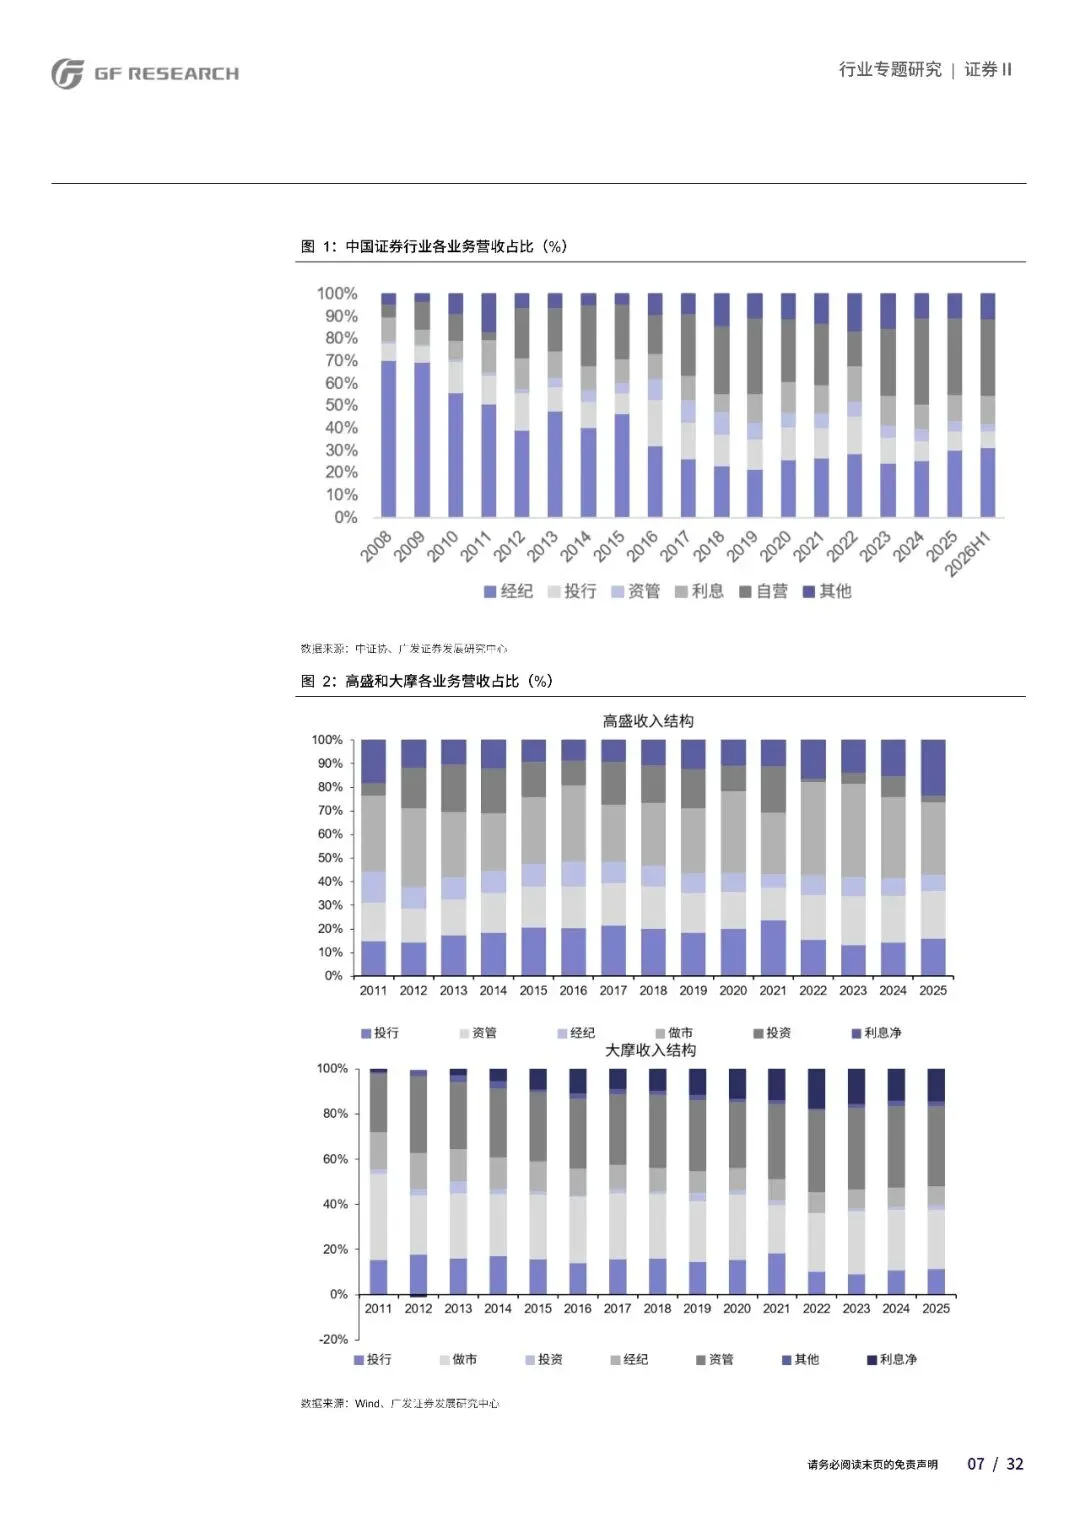
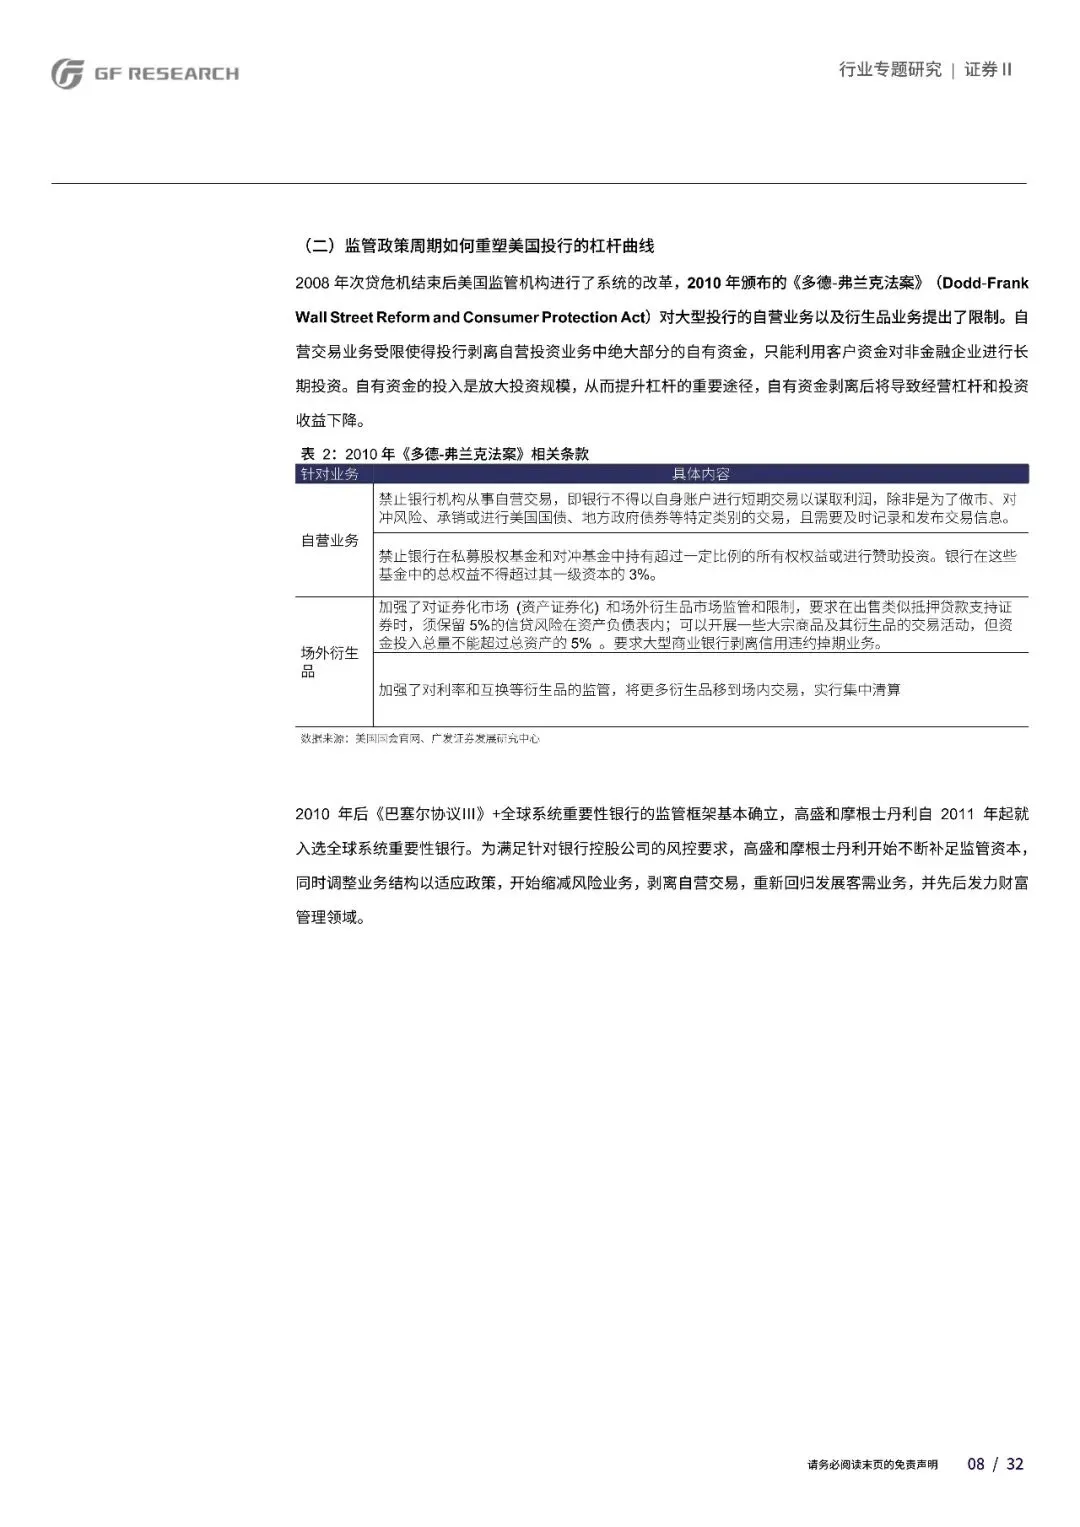
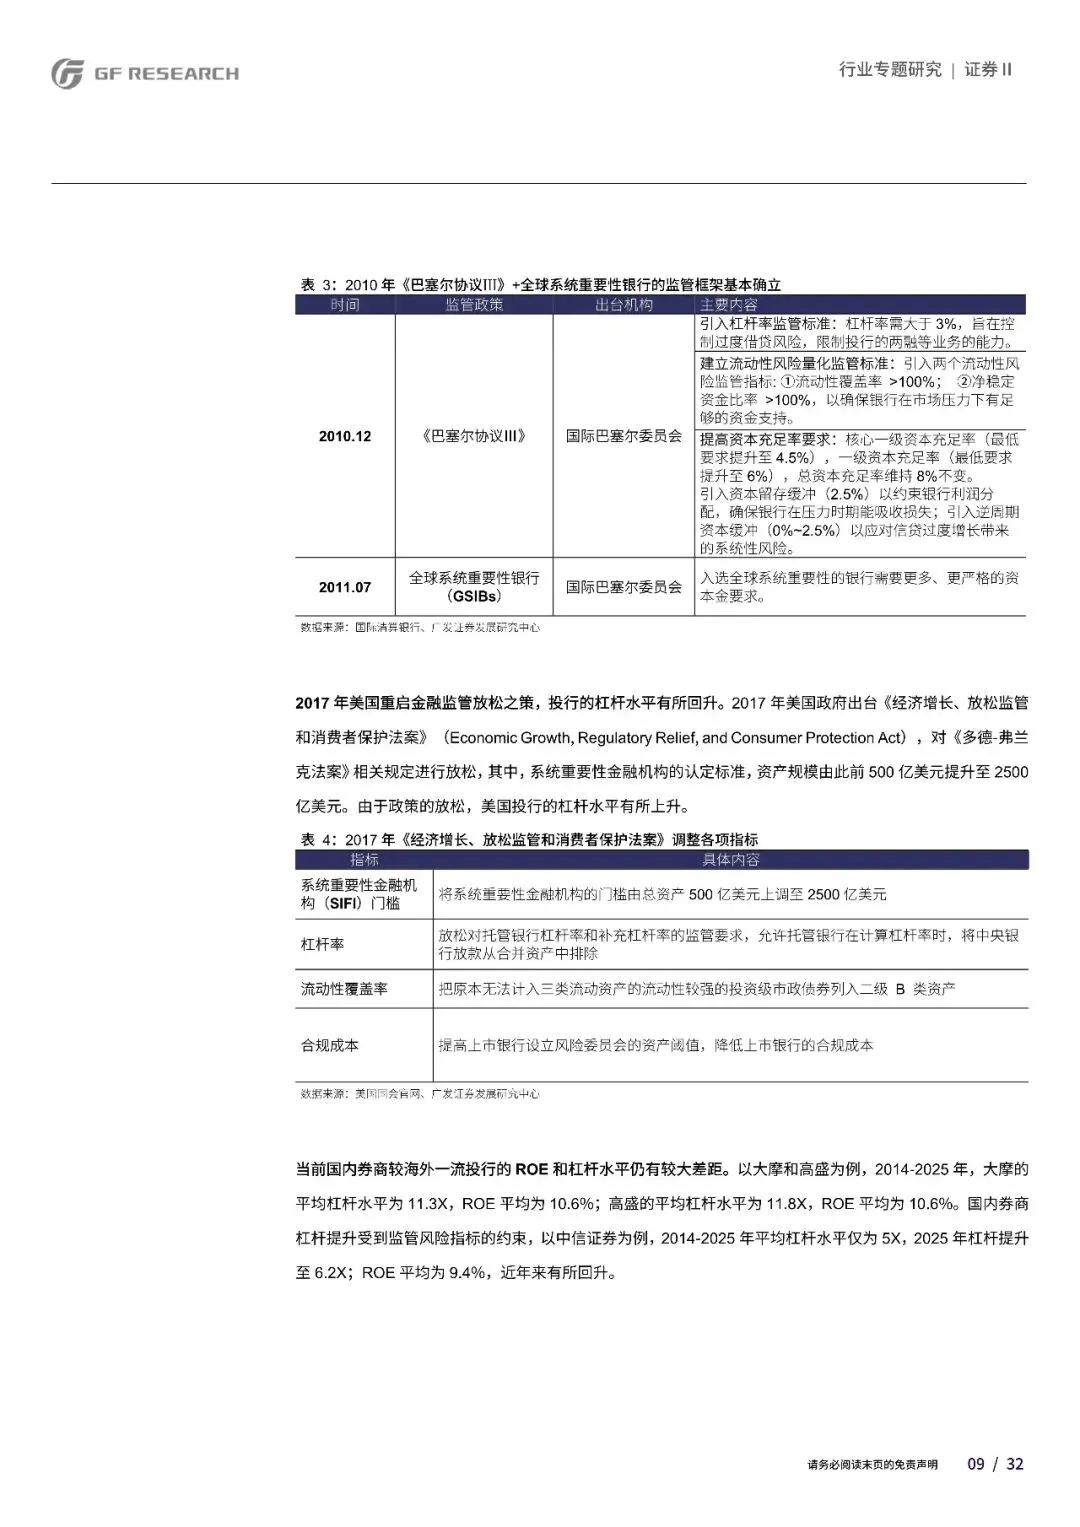
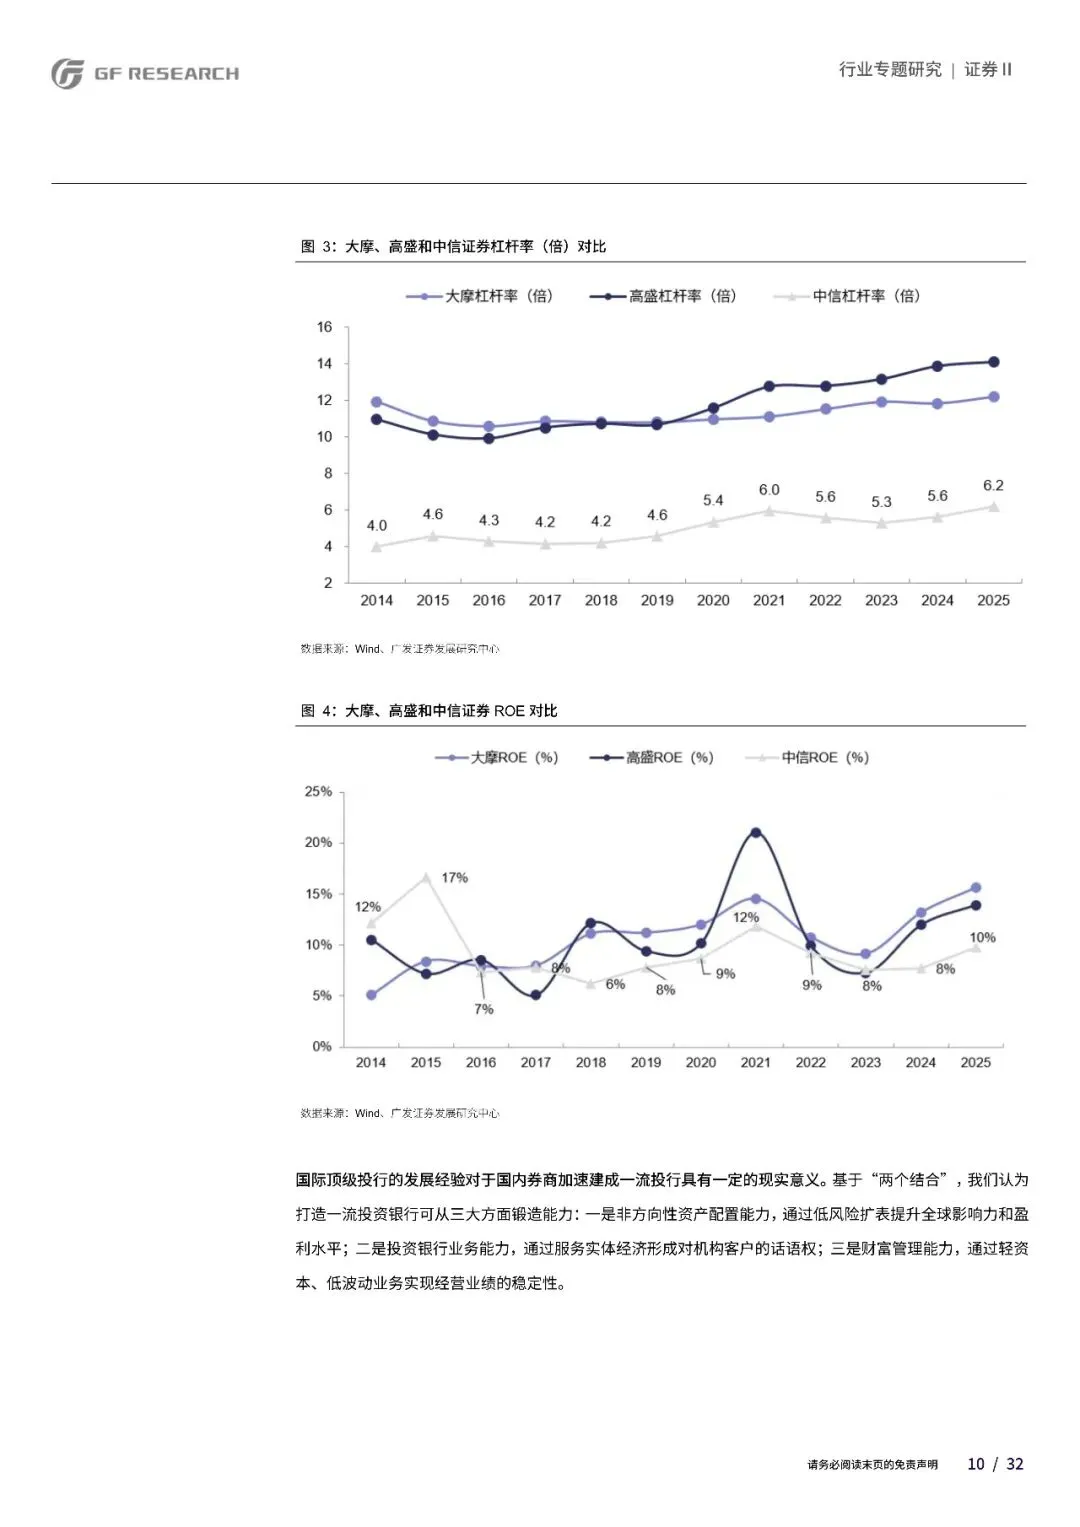
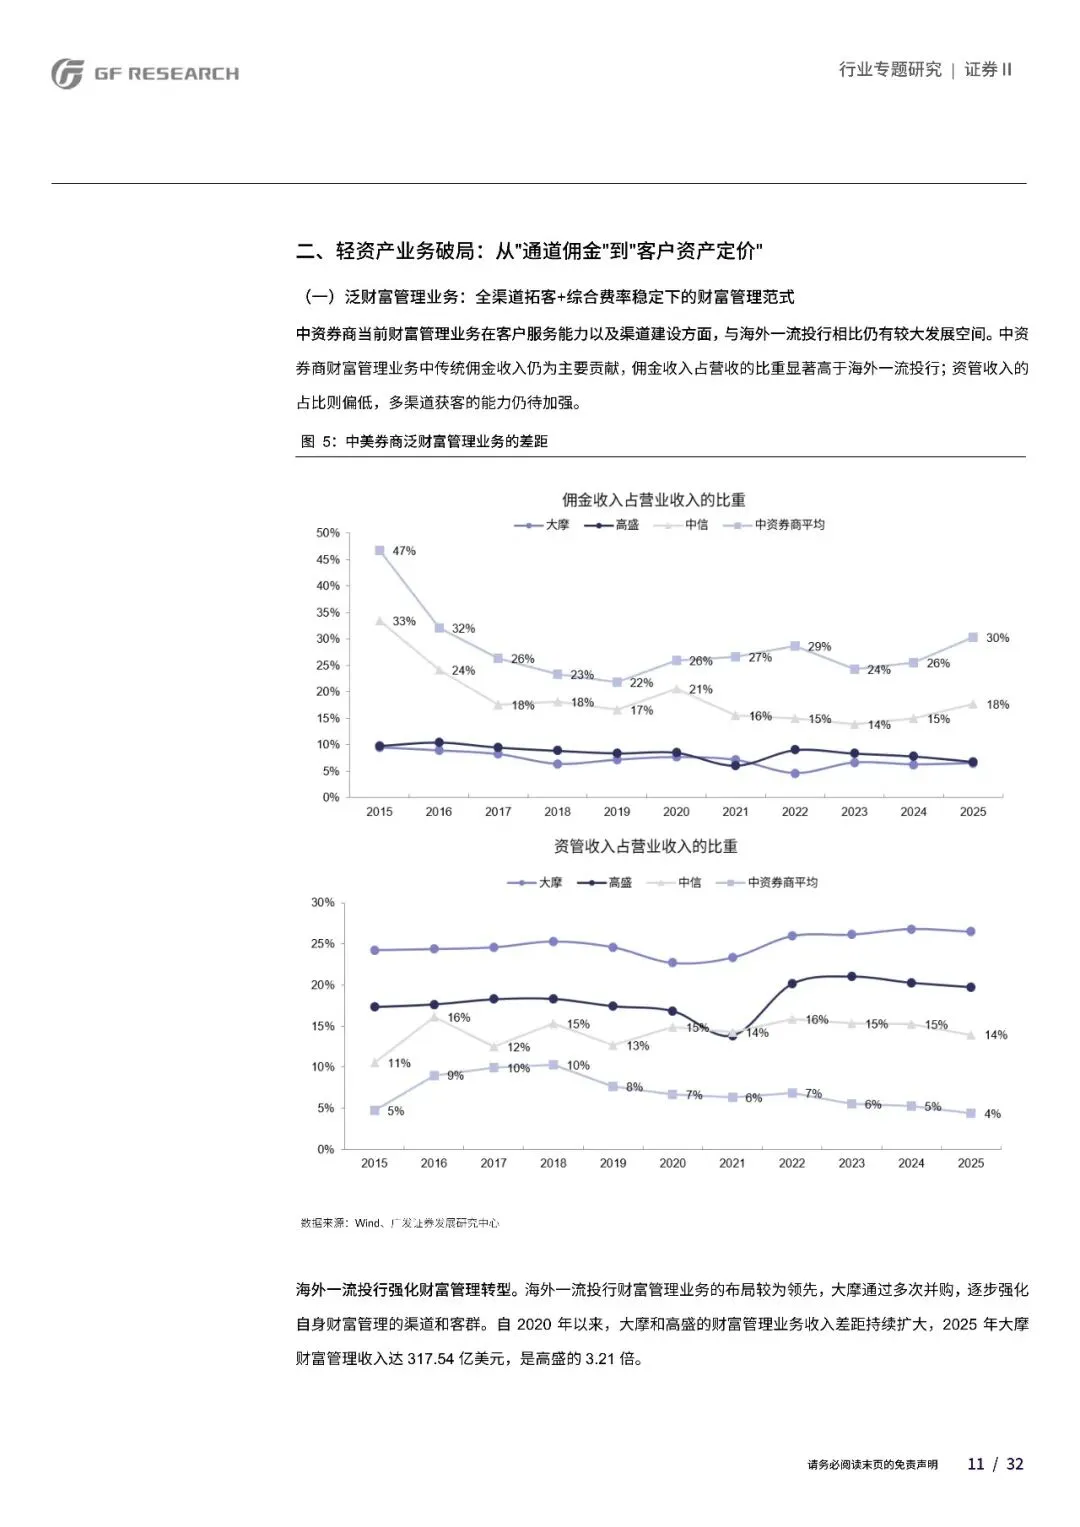
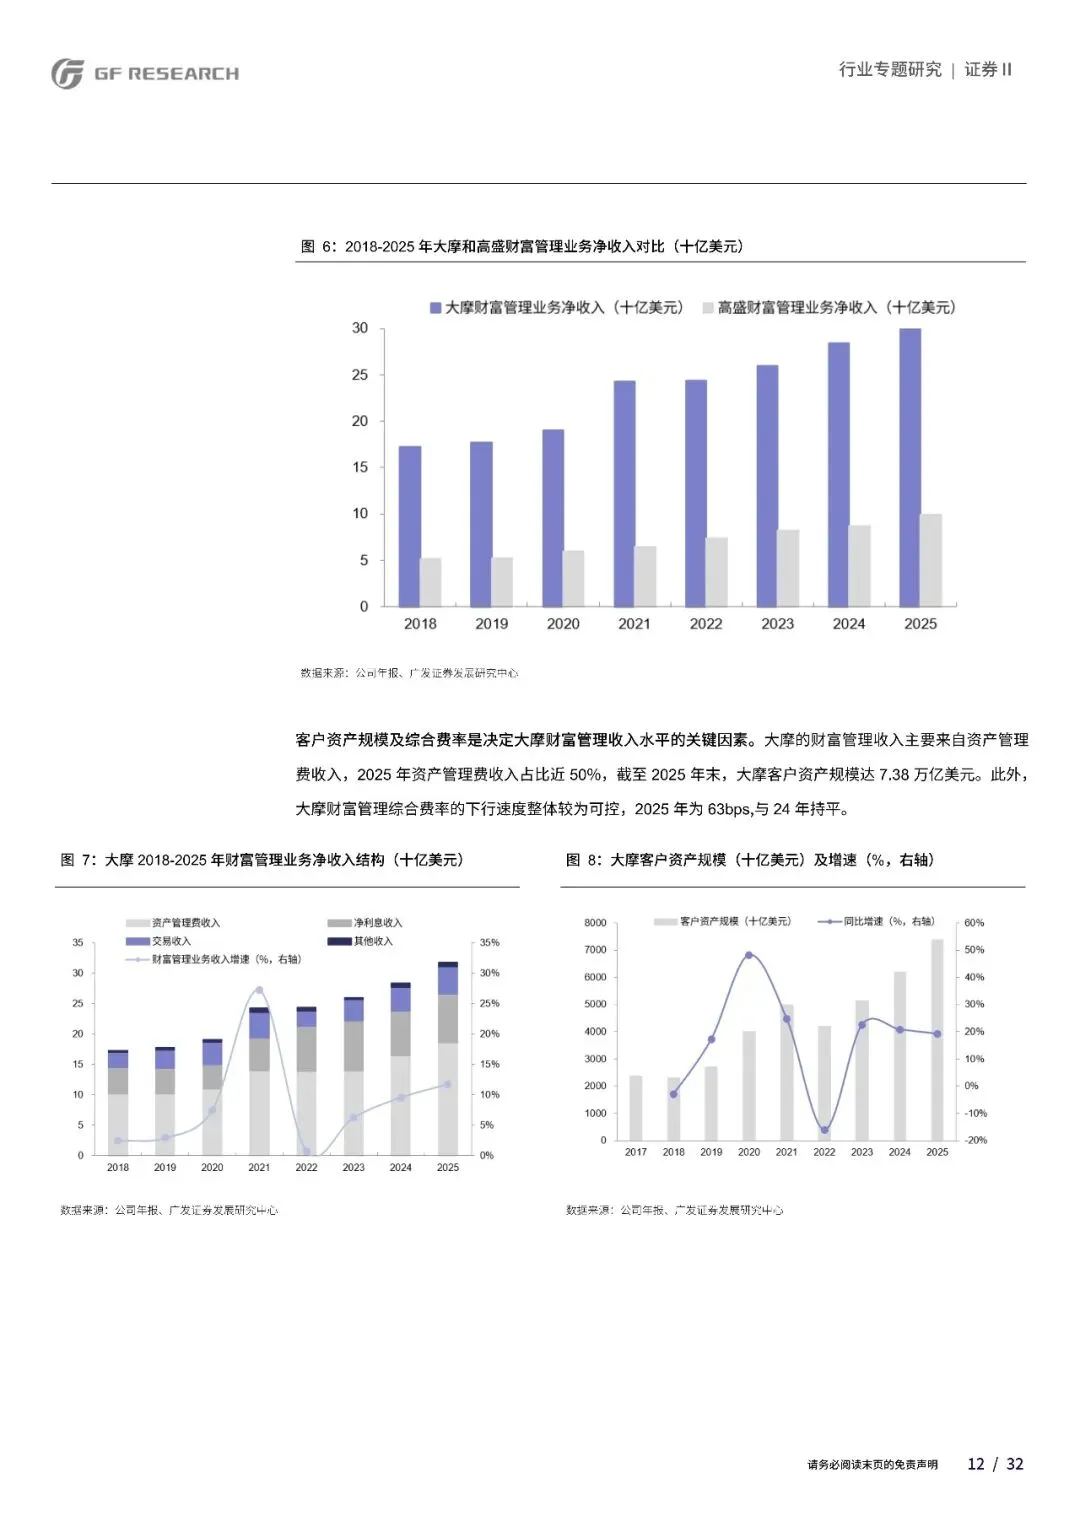
中美监管框架塑造差异化的投行经营业态。(1)从业务结构对比来看,国内券商以传统的通道类业务为主,资本利用率低、盈利稳定生较差;美国证券业以重资本的资本中介型业务为主,资本利用率相对较高,投行业务占比较高,以及大力发展财富管理业务。以国内证券行业2026H1数据为例,经纪业务占营收比重为32%,而大摩25年传统交易佣金收收入占比仅8%,财富管理转型的资管收入占比达36%。(2)杠杆差距源于监管、融资渠道与业务结构的共同作用。美国经历了由收紧到放松的监管周期,2017年美国重启金融监管放松之策,投行的杠杆水平有所回升2014-2025年,大摩、高盛平均杠杆为11.3倍、11.8倍,ROE均值均为10.6%;同期中信证券平均杠杆仅5倍(2025年升至6.2倍音),ROE均值9.4%。截至2026年10月8日,中信证券市值约589亿美元,仅为摩根大通的约7%,但其营收、净利润五年CAGR分别为99%、13%,成长空间仍存。

文章内容
受篇幅限制,仅为部分报告预览
完整版PDF领取方式
长按复制下方【暗号】
广发证券-证券Ⅱ行业:对标海外,中资券商的杠杆之差、结构之变与能力之跃-261012
发给客服领取对应资料
识别下面二维码添加客服

----------------------------------------------------------------------
免责声明:以上报告均系本报告通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如有侵权,请联系作者删除,本报告为推荐阅读,仅供参考学习,不构成投资建议,如对报告内容存疑,请与撰写/发布机构联系。
往期推荐


点个在看你最好看


发表评论
发表评论: